前回は、日本が造る側で世界一のまま効いていない電源を扱った。地熱である。タービンで世界シェアの6〜7割を握りながら、律速は地下にあり、そこに日本の優位はなかった。
本稿が扱うのは三態の最後、日本が造る側から退場した電源である。ただし結論は、退場したから終わりだ、というものではない。
00 本稿が主張しないこと、および利害の開示
本稿は複数の企業を実名で扱う。記述は、当該企業が開示した資料および公表報道の範囲に厳密に限定する。開示された事実と構造から読み取れることのみを書き、経営判断の当否、責任の所在、および別の判断があれば異なる結果になったという反実仮想は扱わない。政策の当否も論じない。
第5章で浮体式洋上風力に触れる。この領域は海事・造船の技術基盤と接続している。連載「何を数えるか」と同じ開示を繰り返す。弊社の主要なクライアントの一つは造船会社である。したがって当該章は、利害関係者による発言である。この位置は隠せない。そのうえで、特定の造船企業には一切言及しない。
01 国内に、大型風車メーカーは存在しない
事実から入る。
かつて日本で2,000kW級の大型風力発電機を製造していたのは、三菱重工業・日立製作所・日本製鋼所の3社である。この3社は、いずれも製造から退いた。
日立製作所は2019年1月、風力発電機の自社生産からの撤退を発表した。茨城県日立市の埠頭工場での生産をやめ、提携先である独エネルコンからの調達に一本化する。同社は風力事業自体は注力分野と位置づけ、予測診断など保守・運営サービスへ軸足を移すとした。同年、日本製鋼所も風力発電機事業からの撤退を発表している。
三菱重工業は2014年、デンマークのヴェスタスと折半出資でMHIヴェスタス・オフショア・ウィンドを設立していた。2020年10月、同社は保有する50%全株式をヴェスタスへ売却し、代わりにヴェスタスの株式2.5%を取得する。日本市場向けの販売会社は別途設立されたが、開発はヴェスタスに委ねる体制となった。

図1 大型風力発電機の製造から、日本企業が退いた経緯
出典:各社の公表資料および報道をもとにLONGNOW作成
2026年現在、国内で大型風車を製造する企業は存在しない。太陽光のように「一度勝って負けた」のでもない。地熱のように「勝ったまま効いていない」のでもない。造る側の議論そのものが、この電源では成立しない。
02 それでも、国家目標は残っている
にもかかわらず、洋上風力は国のエネルギー政策の中心に置かれ続けている。
ただし、日本の目標は他国と同じ単位で語れない。第7次エネルギー基本計画が掲げる2030年10GWは、案件形成の目標である。国の認定を受けた案件の総量であって、2030年に10GWが運転を開始している想定ではない。政府資料は、これに対応する稼働ベースを5.7GWと置いている。イギリスの43〜50GW、ドイツの30GWは導入容量の目標であり、10GWとは直接並ばない。世界全体の累計導入量は、2025年時点で92.5GWに達している。うち中国が48.4GW、欧州が38.8GWを占める。

図2 日本の洋上風力 ―― 目標と、立っている設備
出典:第7次エネルギー基本計画、洋上風力産業ビジョン(第2次)(2025年8月)、国土交通省港湾局「促進区域等の位置図」(2025年10月現在)および各事業者の公表資料をもとにLONGNOW作成。案件形成目標10GWは国の認定を受けた案件の総量であり、2030年に同量が運転を開始している想定ではない。稼働ベース想定5.7GWは政府資料による。形成済み案件6.1GWは2025年8月時点。第1ラウンド3海域(約1.7GW)については同月に事業者の撤退が公表されたが、促進区域の指定は継続しており、再公募が予定されている。控除後の4.4GWはLONGNOWによる整理であり、公的な集計値ではない。運転中の約0.5GWはLONGNOW集計で、内訳は秋田港・能代港138.6MW、石狩湾新港112.0MW、響灘220MW、五島16.8MW、および実証・小規模事業4件計約14.8MW。集計方法および対象範囲により幅がある。
案件形成そのものは、進んでいる。2025年8月の洋上風力産業ビジョン(第2次)は、着床式を中心に年約1GWのペースで案件が積み上がり、累計で約6.1GWに達したとしている。稼働ベース想定の5.7GWを、すでに上回っている。次章で見る第1ラウンドの撤退分を差し引いても、4.4GWが残る。
一方、実際に回っている設備は約0.5GWである。
風力全体で見ても、同じ形が出る。2026年1月の資源エネルギー庁資料は、エネルギーミックスの水準2,360万kWに対し、FIT前導入量とFIT・FIP認定量の合計を1,940万kW、導入量を650万kWとしている。
目標があり、認定もある。それでも設備が立っていない。何が詰まっているのか。
03 第1ラウンドは、白紙に戻った
2021年12月、政府が一般海域で実施した洋上風力の第1回公募で、三菱商事を代表企業とするコンソーシアムが3海域すべてを落札した。秋田県能代市・三種町・男鹿市沖、秋田県由利本荘市沖、千葉県銚子市沖である。落札価格は競合を大きく下回る水準だった。由利本荘市沖のFIT買取価格は11.99円/kWhと公表されている。
2025年2月、同社は事業性の再評価を行うと公表する。そして同年8月27日、3海域すべての開発を取り止めると発表した。公表資料は、公募参画当初の想定を上回る事業環境の変化を理由として挙げている。会見では、建設費が入札時の見込みから2倍以上に膨らんだことが説明された。
ここで確認しておくべきことがある。日本で最初の一般海域プロジェクトが白紙に戻ったとき、原因として挙げられたのは風車の価格だけではない。サプライチェーンの逼迫、インフレ、為替、金利。複数のコスト層が同時に上がり、その合計が建設費として現れた。
そして、秋田県では能代港が基地港湾として整備されていた。港はある。使う事業のほうが消えた。
命題 造る側から退場した産業においても、律速は依然として造る側の下流にある。風車を輸入できても、それを据え付ける港湾と体制は輸入できない。
04 律速命題を、風力に当てる
前回と同じ命題を、今度は逆向きに当てる。
律速命題 優位の価値は、その希少性の寿命と、それが産業の律速段階にあるか否かの積である。両者は独立に決まる。ゆえに、破れない優位を保有していても、それが律速でなければ定義権は発生しない。保有量は、律速性を表示しない。
地熱では、この命題を「持っている優位は律速か」という問いとして使った。答えは否だった。
風力では、問いが裏返る。持っていない層は、律速か。
洋上風力を層に分解すると、答えが見える。

図3 洋上風力の層構造と、日本企業の所在
出典:公表資料および報道をもとにLONGNOW作成。企業名は当該層に日本企業が存在することを示す例示であり、網羅ではない
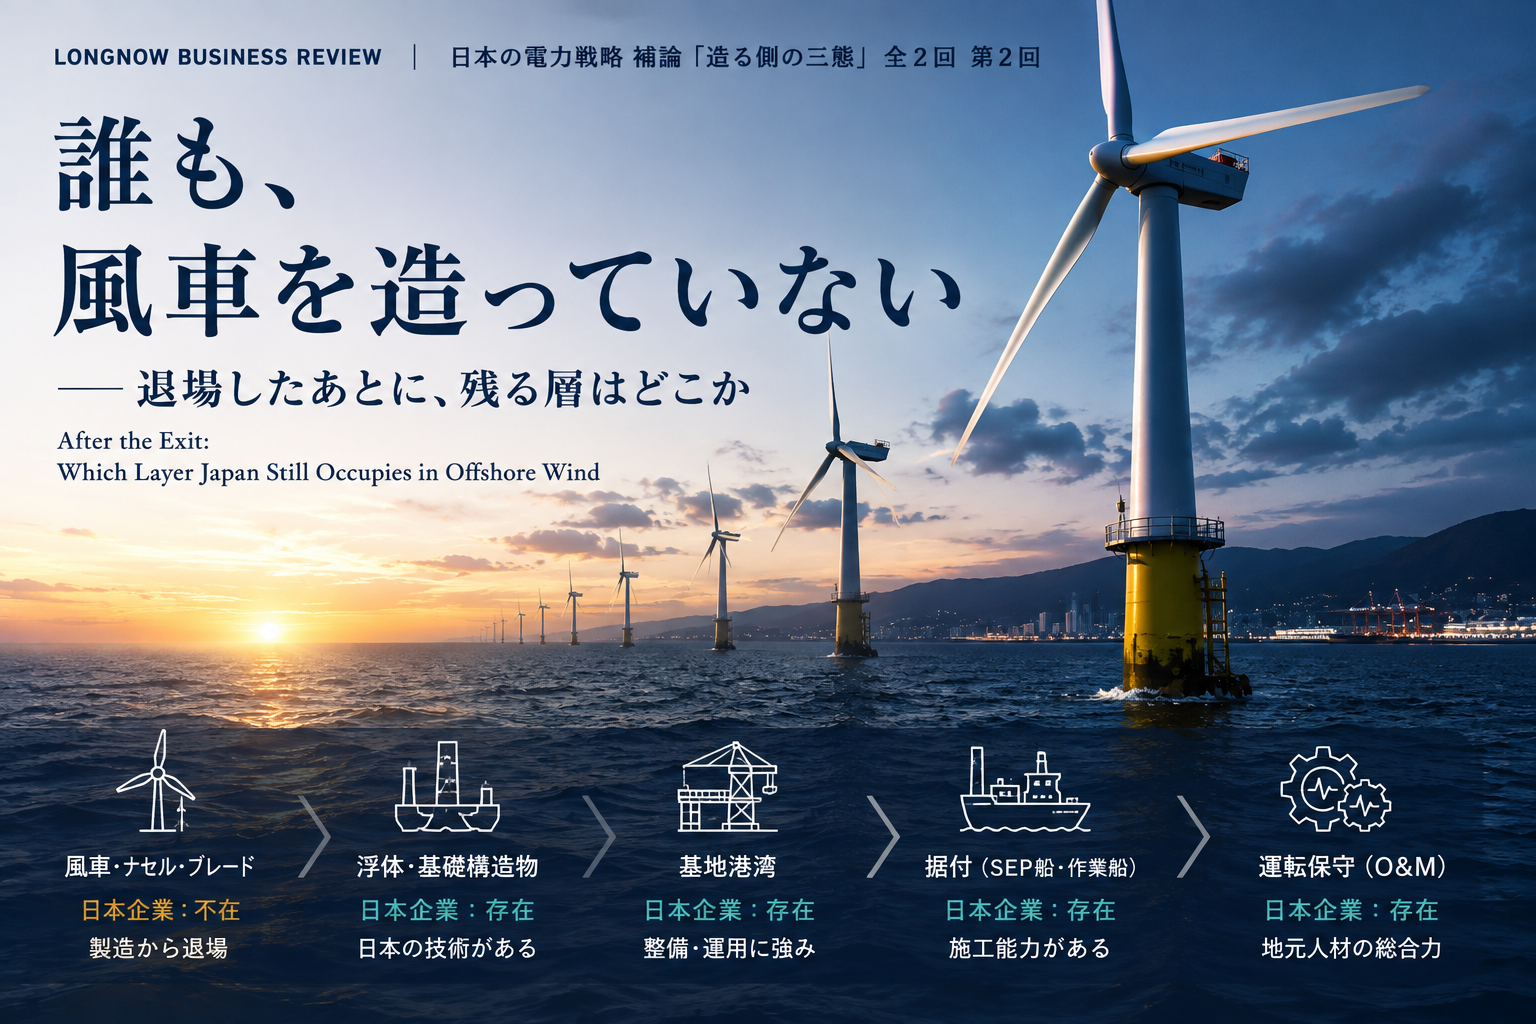
日本が退場したのは、最上段の一層だけである。その下——浮体・基礎構造物、基地港湾、据付、運転保守——には、いずれも日本企業がいる。そして第1ラウンドを止めたのは、この下側の層のコストだった。
連載第2回で、ペロブスカイトについて次のように書いた。モジュールは船で運べるが、施工体制と保守網は運べない。風力では、この非対称が桁違いの規模で効く。ナセルは船で運べる。基地港湾は運べない。SEP船は動くが、世界的な供給制約と日本籍船・沿岸輸送の規制により、必要なときに調達できるとは限らない。地元の作業員も運べない。
風車を造っていないことは、この産業で何も持っていないことを意味しない。造っていない層が、律速でないからである。
05 五島が示したもの
2026年1月、長崎県五島市沖で、国内初の商用浮体式洋上ウィンドファームが稼働を開始した。福江島の沖合約7kmに8基、総出力1.68万kW。発電された電力は五島市内に供給されている。
この事業で採用されたのはスパー型の浮体で、戸田建設が2007年から20年近く開発を続けてきた技術である。もともとは陸上風車のタワーを高くするために、通常は鉄鋼で造られるタワーをコンクリート製に置き換える開発として始まった。
ここに重要な性質がある。ハイブリッドスパーは、上部を鋼、下部をコンクリートとする構造である。このうちコンクリートは、離島を含む大半の場所で地元調達が可能であり、風車の製造の一部を地元企業に依頼できる。開発を担った同社の常務執行役員は、これを地域経済への貢献という点で大きな利点だと述べている。
材料の選択が、供給網の地理を決めている。巨大な鋼構造物は、製造できる設備のある場所から運ばれてくる。コンクリートは、現地で打てる。同じ構造物でも、どこにどれだけを配分するかで、価値が落ちる場所が変わる。
同年3月には、北九州市の響灘沖で国内最大級の着床式洋上風力発電所が営業運転を開始した。高さ約200mの風車25基で、北九州市の全世帯の約4割に相当する電力を供給するとされる。施工は海洋土木を手がける企業が担っている。
風車を造る企業は日本にいない。しかし洋上風力を建てているのは、日本の建設会社と海洋土木会社である。
命題 産業から退場したかどうかは、層ごとに判定しなければならない。「日本は風力から撤退した」という一文は、退場した層と、いま現に稼働させている層を、同じ語で塗りつぶしている。
ただし、この層の優位を過大評価すべきではない。施工と港湾は輸入できないが、それは物理的な参入障壁であって、定義権ではない。どの浮体形式を標準とするか、どの認証体系に従うか、風車と浮体の界面をどう規定するか——それらを書く場所に日本がいるかどうかは、施工実績とは別の問題である。この点については、後述の留保で改めて触れる。
06 北海道の風は、需要地にない
層構造をもう一段外へ広げると、本編の主題に戻ることになる。
日本で風況が最も良いのは北海道と東北である。そして電力需要が最も大きいのは首都圏である。両者は連系線で結ばれているが、本編第1回で見たとおり、国の出力制御見通しは連系線の活用率を東北85%、九州80%と置いたうえで、なお一定の出力制御を見込んでいる。
九州で出力制御が突出して高かった理由は、再エネ比率が高い一方で需要が伸びず、他エリアへの送電に制約があるためとされていた。北海道に大量の風力が入れば、同じ構図が北で再現される。
つまり、風車を造れるかどうかを最後まで詰めても、この電源の価値は確定しない。造った電気を需要地へ届ける経路と、時々刻々の需給を合わせる仕組みが、その手前に立っている。
造る側の議論を尽くしても、律速は束ねる層にある。補論は、ここで本編に合流する。
07 造る側の三態
補論2回で扱った三つの電源を、並べて整理する。

出典:本連載および補論の各稿で用いた公表資料をもとにLONGNOW作成
三態は、造る側での日本の状態としては大きく異なる。しかし律速の所在という一列で見ると、いずれも同じことを言っている。日本が強い層と、産業が詰まっている層が、一致していない。
そして、日本が立てる層として挙がるものは、三つとも輸入できない性質を共有している。施工体制、地元合意、港湾、保守網、蓄積されたデータ。いずれも船で運べない。
命題 A値がデフレした産業でも、デフレしなかった産業でも、日本が立ちうる層は同じ性質を持つ。物理的に移転できないか、時間をかけなければ構築できないか、そのいずれかである。造る技術の優劣は、この判定に含まれない。
08 留保
本稿が主張しないことを、明示しておく。
・施工と港湾が輸入できないことは、参入障壁であって定義権ではない。障壁の内側で誰が最適解を定義するかは別の問題であり、本稿はその答えを持たない。どの浮体形式が標準になるか、認証体系を誰が書くかは、本稿の射程の外にある。
・第1ラウンドの白紙化について、本稿は事業者の判断の当否も、制度設計の当否も論じない。公表された事実と、そこから読める層構造のみを扱った。
・五島の事例は国内初の商用浮体式であり、稼働開始から日が浅い。長期の稼働実績と経済性は、今後の運転で判定される。
・風力発電機の製造から日本企業が退場したという事実は、中小型風車や部品・素材の供給を否定しない。本稿が扱ったのは大型風車の完成機である。
・大型風車の完成機について国内メーカーが存在しないという事実は、部品・素材レベルの国内調達を否定しない。石狩湾新港の事業では、風車本体以外の多くの部品を国内調達することで、産業界が2040年目標として掲げた国内調達比率60%を達成したと国の資料に記載がある。同比率は2025年8月の洋上風力産業ビジョン(第2次)で65%以上へ引き上げられた。
・コンクリート製浮体が鉄鋼製より優れていると主張するものではない。材料の選択が供給網の地理を決めるという構造を指摘したにとどまる。
補論の出発点は、序論「0.26ドルのパネル」が立てた命題だった。A値がデフレした産業では、価値はBとCが担うしかない。
2回を経て、この命題には条件が付いた。Aがデフレしなくても、価値はBとCに移る。理由が違うだけである。そして日本が立ちうる層は、Aの挙動にかかわらず同じ性質を持っていた。運べないもの、あるいは時間をかけなければ手に入らないものである。
造っているかどうかは、層ごとにしか判定できない。そして産業が詰まっている層は、たいてい造る技術の話をしていない。
日本の電力戦略 補論「造る側の三態」 ―― 全2回
第1回 世界一のタービンと、冷めていく湯 ―― 地熱の律速は、地上にない
第2回 誰も、風車を造っていない ―― 退場したあとに、残る層はどこか(本稿)
[本編]序論 0.26ドルのパネル/第1回 20年ぶりに、需要が戻る/第2回 造る側の賭け金/第3回 数千万台の、見えない蓄電池/第4回 造る側から、束ねる側へ
初出:LONGNOW BUSINESS REVIEW 2026年9月 │ v1.0
本コラムは三菱商事「国内洋上風力発電事業に係る事業性再評価の結果について」(2025年8月27日)、日立製作所および日本製鋼所の2019年の公表資料、三菱重工業の2020年10月29日の公表資料、戸田建設「国内初の浮体式洋上ウィンドファーム『五島洋上ウィンドファーム』の商用運転開始」(2026年1月5日)、第7次エネルギー基本計画(2025年2月18日閣議決定)、洋上風力産業ビジョン(第2次)(2025年8月8日)、国土交通省港湾局「促進区域等の位置図」(2025年10月現在)、資源エネルギー庁「次世代型再エネの切り札、浮体式洋上風力発電の現在地」(2026年7月)、同「風力発電について」(2026年1月)、GWEC「Global Wind Report 2026」、および各種報道を素材とし、LONGNOW産業OS理論書 v6.3 第5〜7章の枠組みに基づいて執筆しました。図版はすべて元データからLONGNOWが独自に作成したものです。数値および事業の状況は2026年8月時点の公表内容に基づきます。
第1ラウンドの落札価格・撤退に伴う損失額は、公表資料と報道により記載に幅があります。本稿では公表された一次資料で確認できる範囲にとどめ、損失額は記載していません。企業名を挙げた層は、当該層に日本企業が存在することの例示であり、網羅的な列挙ではありません。
本稿は公表資料に基づき産業構造を分析するものであり、特定企業の経営判断の当否、個別の主体の責任、および政策の当否を論じるものではありません。「律速」の語は工学における用法を借用したものであり、反応速度論における厳密な定義をそのまま適用するものではありません。