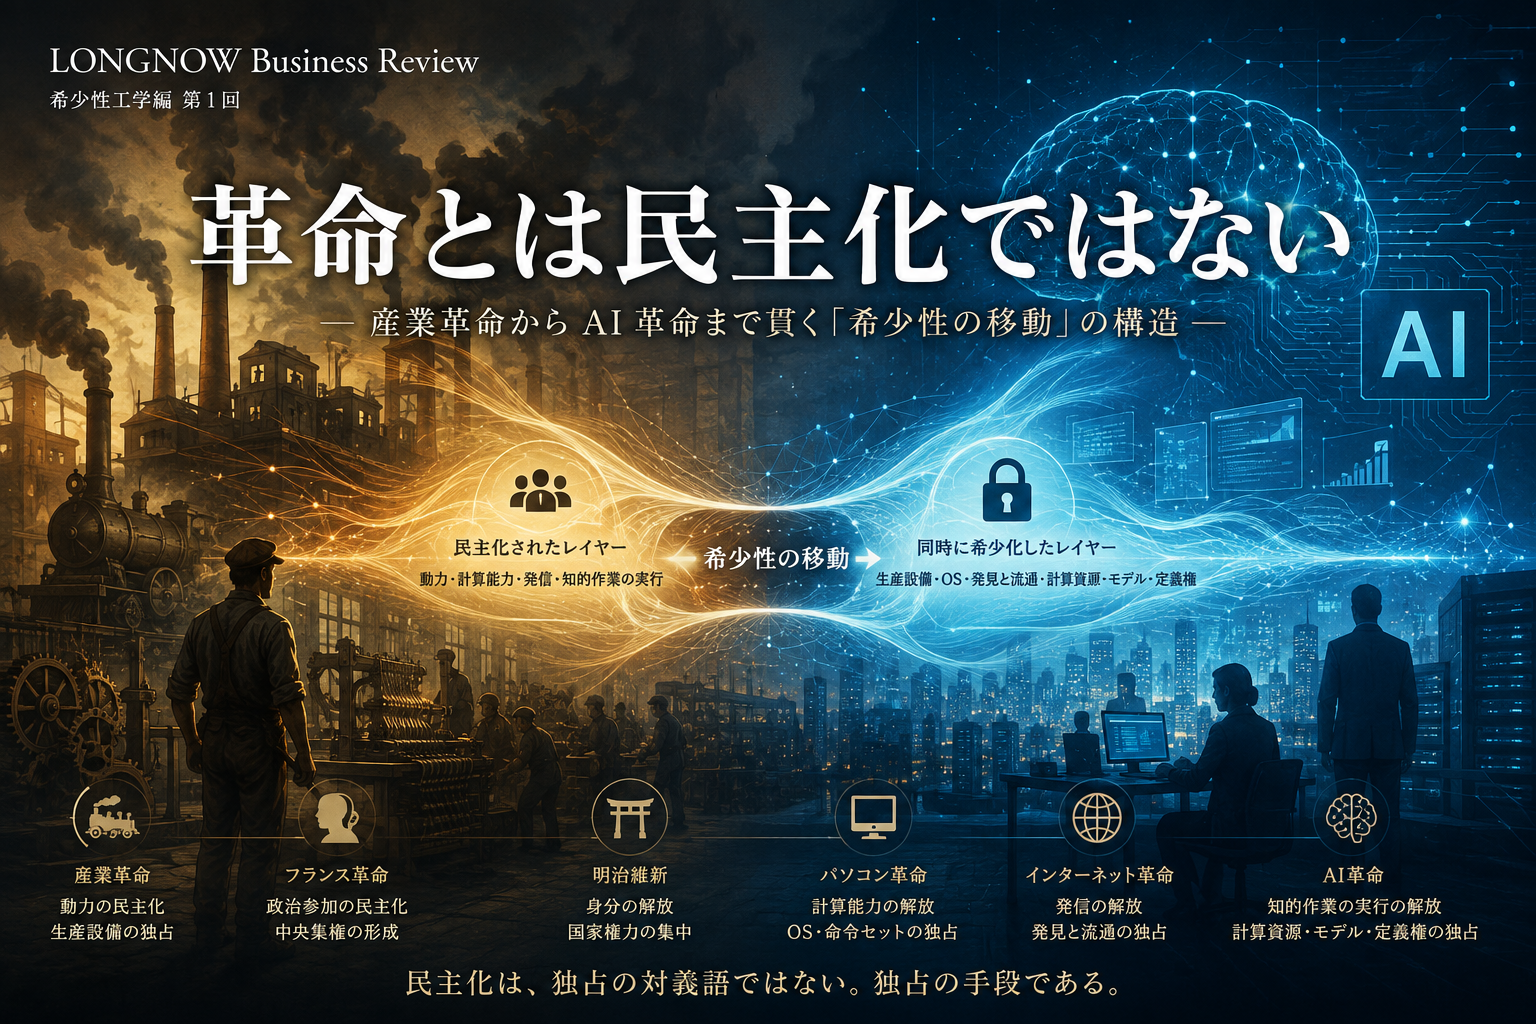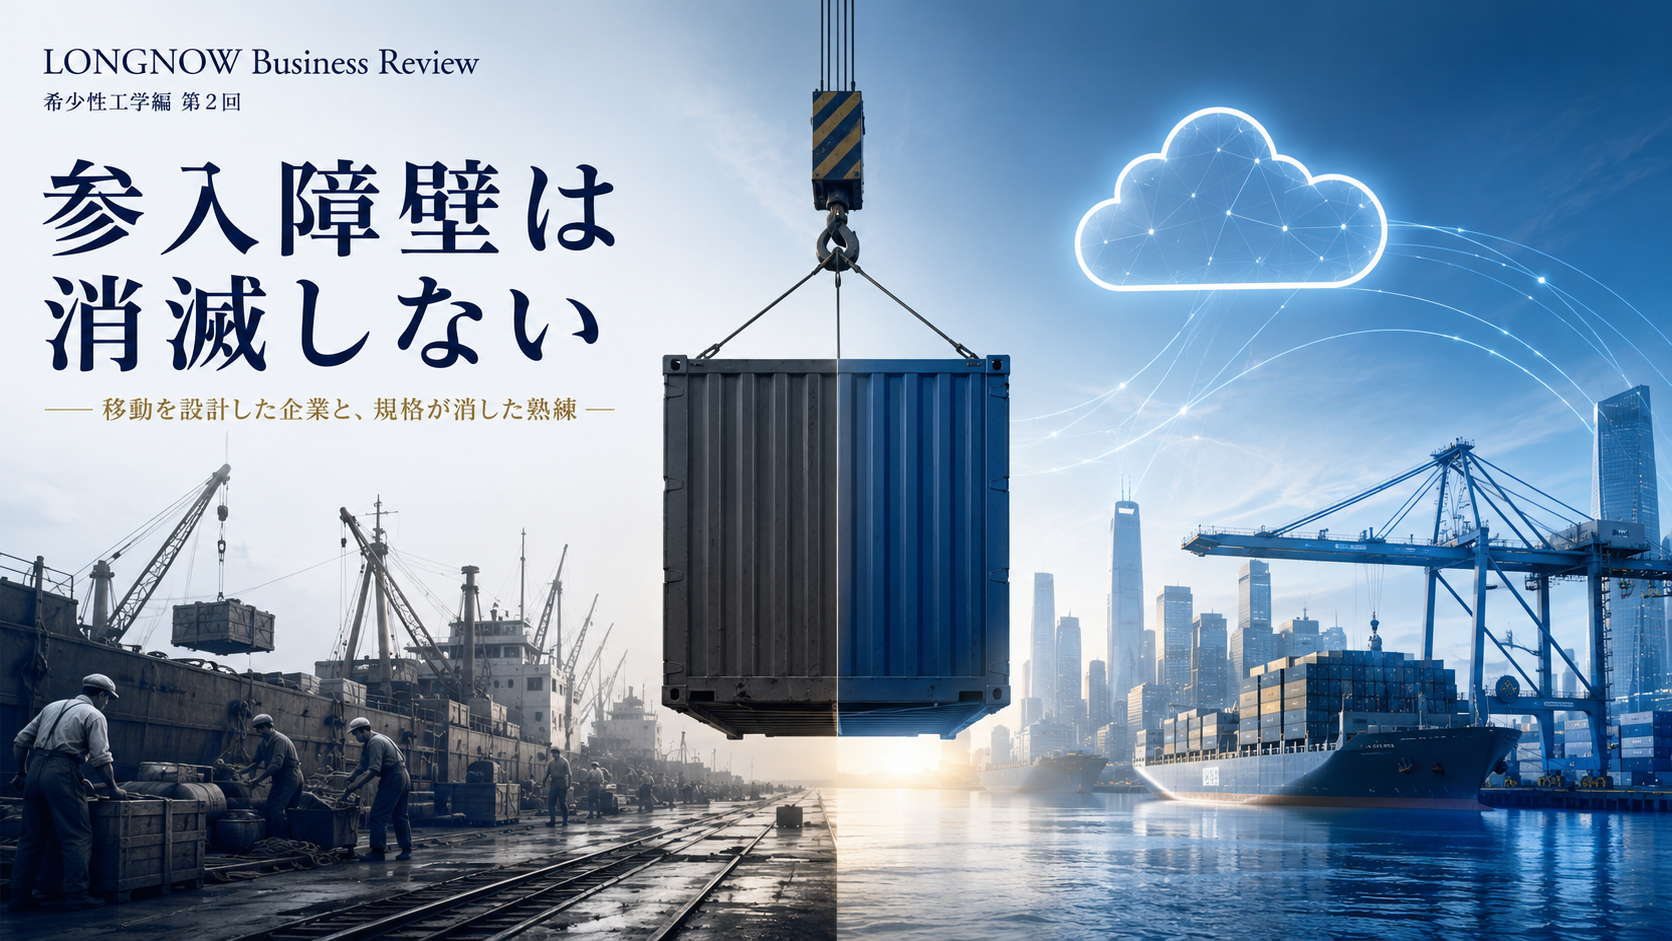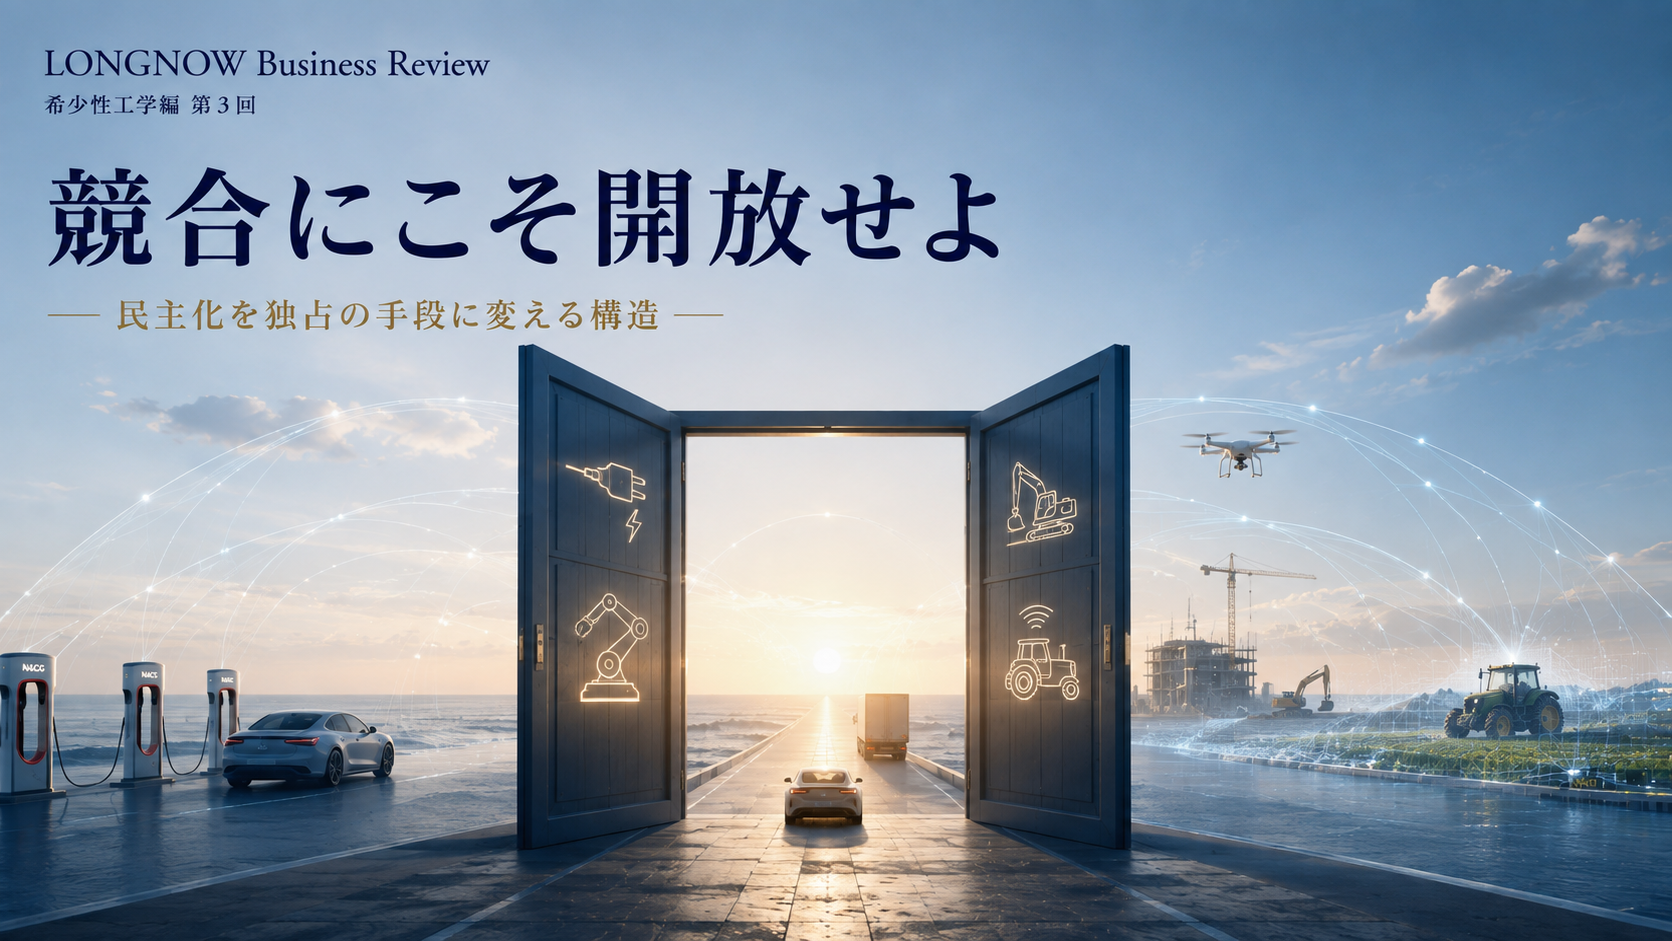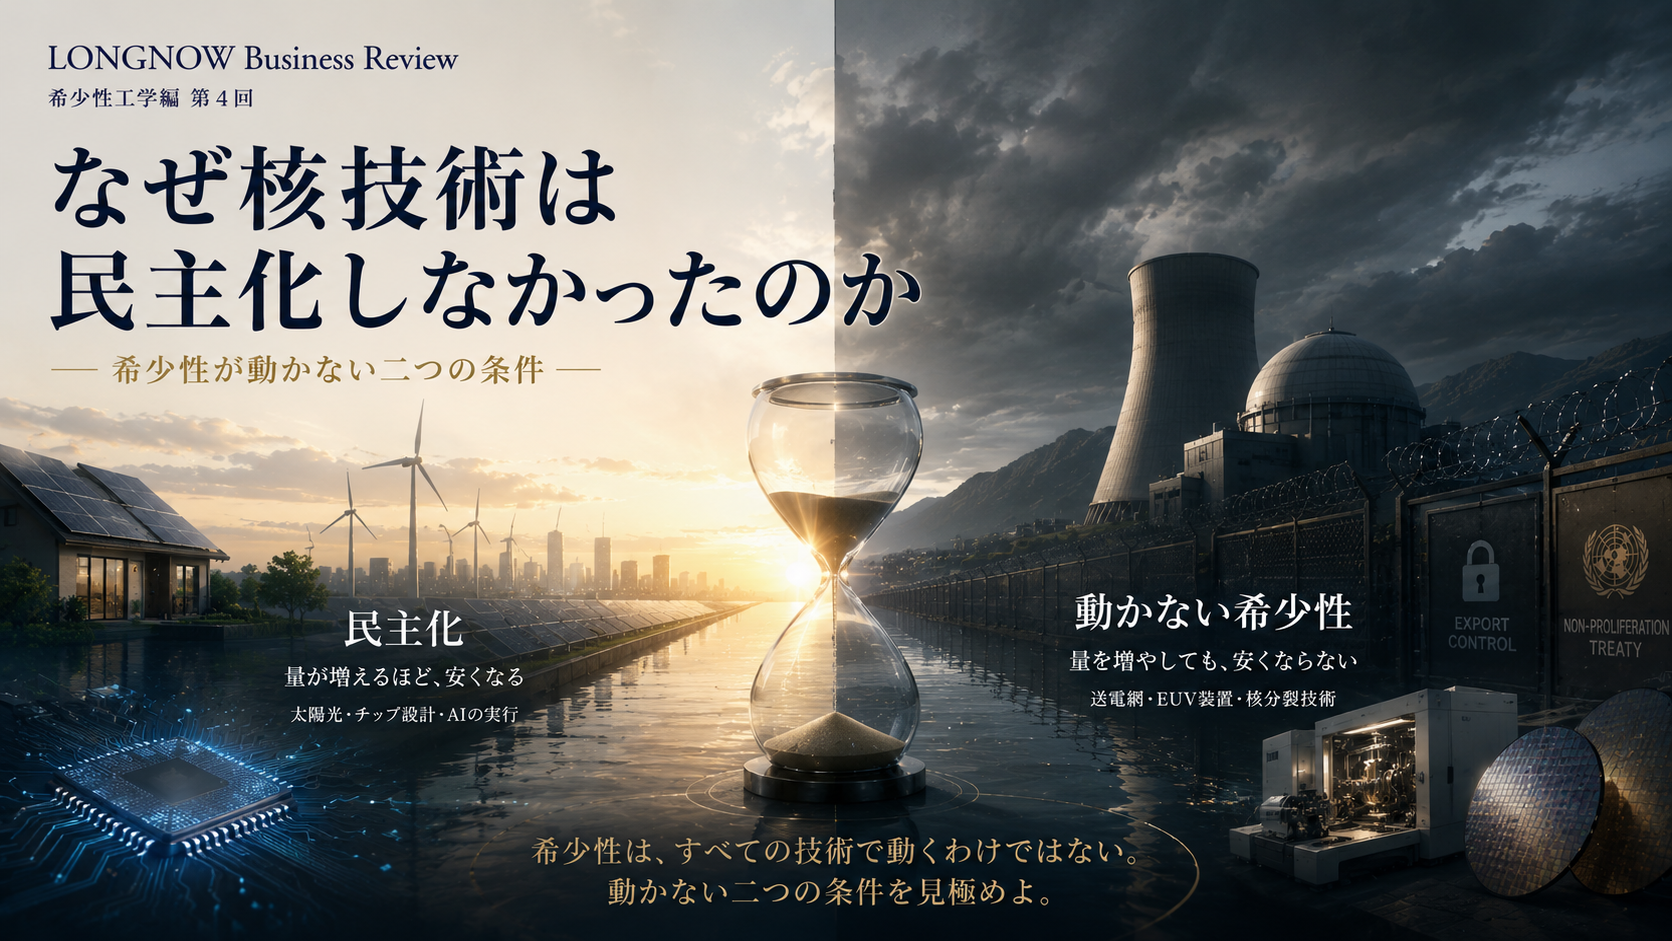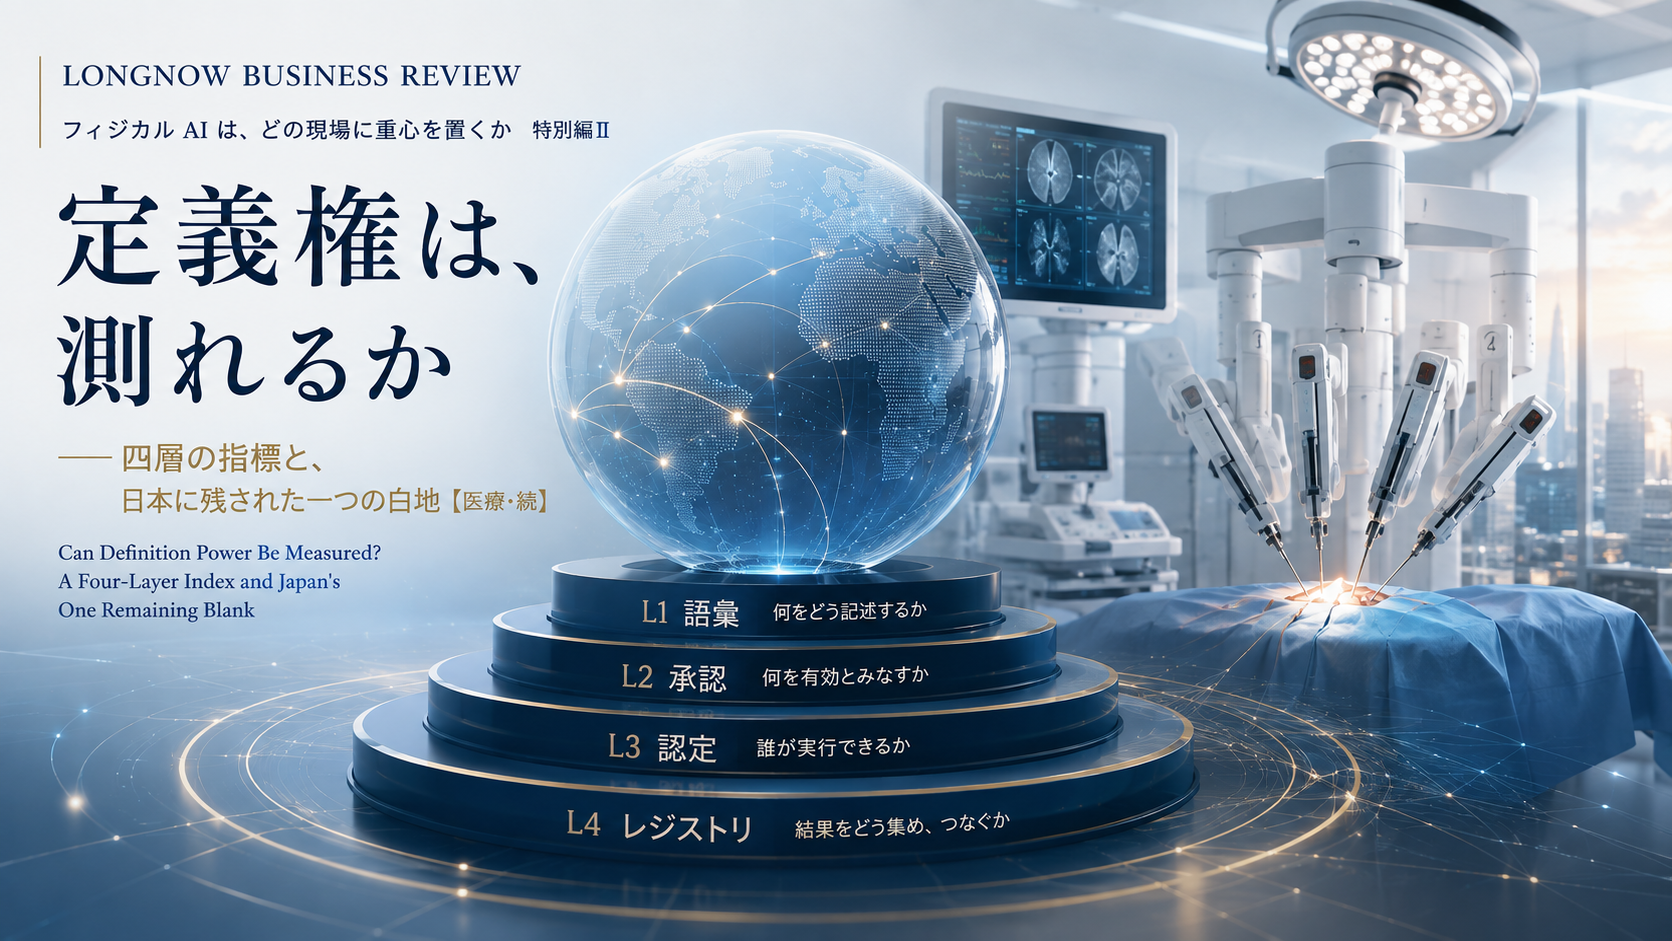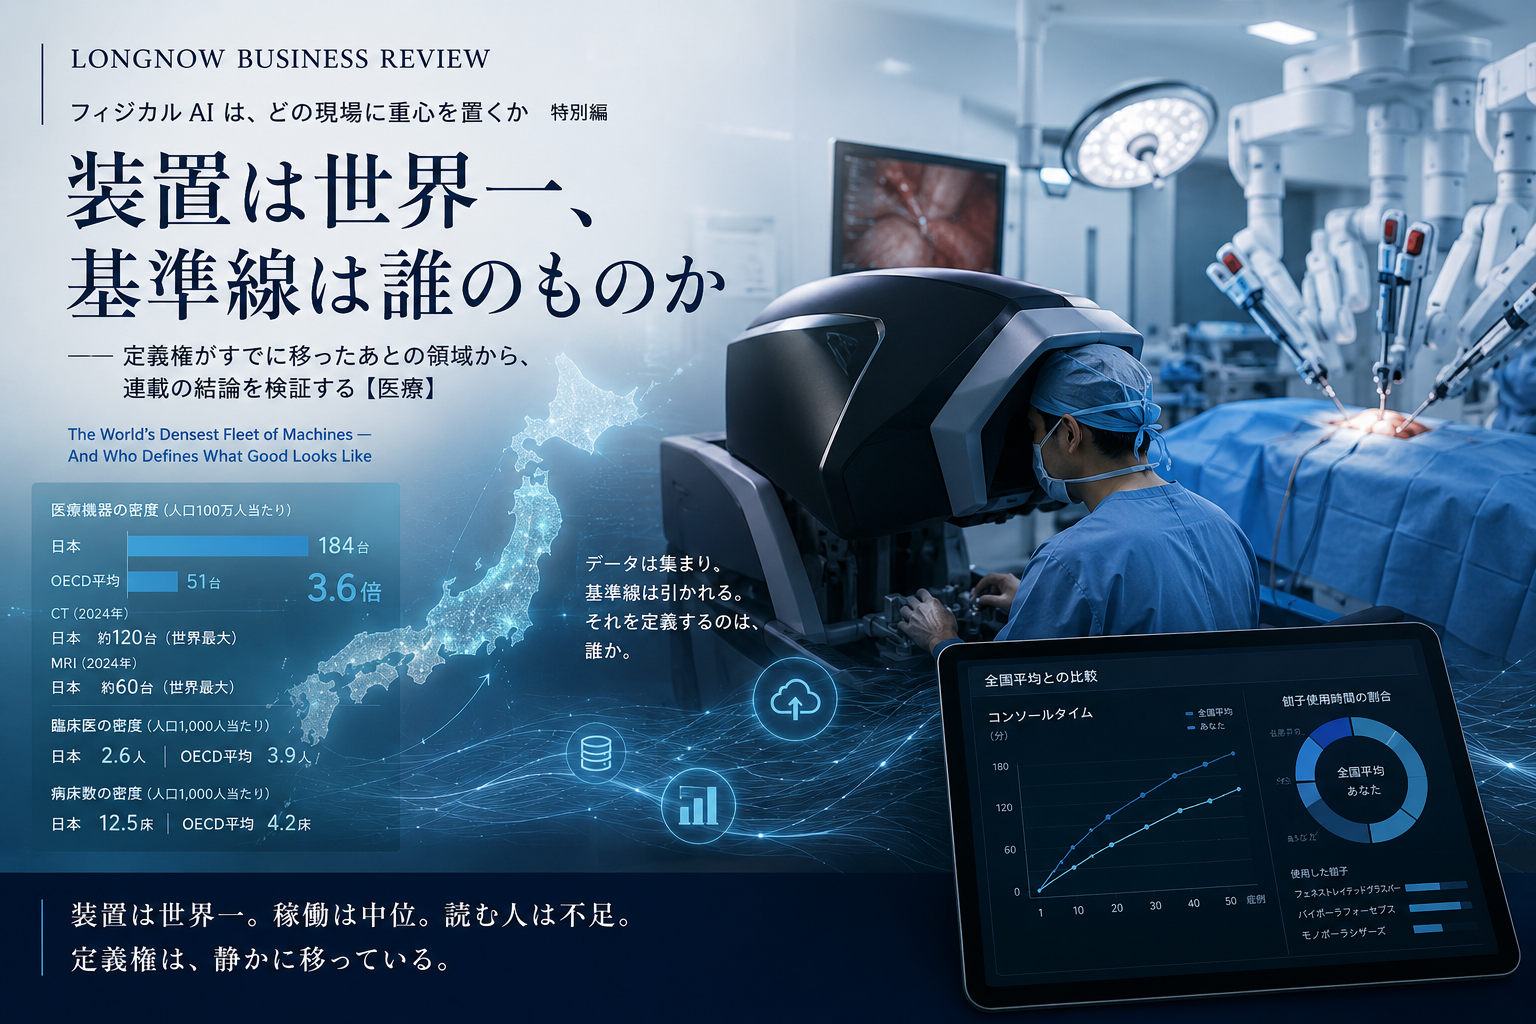
五回にわたり、希少性の移動を追ってきた。動力から生産設備へ。サーバーから基盤へ。荷役の熟練からターミナルへ。銘柄選択から指数の定義へ。
だが理論には、最後に扱わねばならない類型が残っている。移動に参加しない主体である。
1. 理論が当てはまらない企業
第3回で、我々は一つの命題に到達した。開放とは自らの希少性を捨てる行為ではなく、他者の希少性を破壊する行為である。隣接する層をコモディティ化することで、自らの層の希少性を最大化する。
この命題に、正面から従わない企業がある。アップルである。
同社は補完財をコモディティ化しない。ただし閉じているわけでもない。App Storeを通じて外部の開発者に参加の経路を開きながら、中核の層は握り続けている。垂直統合と選択的な開放は両立する。問題は開くか閉じるかではなく、何を閉じ、誰に何を開くかである。
任天堂も同じ形をしている。同社にも外部開発者の参加経路はあるが、自社のハードウェアとソフトウェアと知的財産を垂直に束ねる構えは維持している。
業種の異なる2社が、同じ構造を選び、同じように持続している。定義権型と価格プレミアム型は排他的な分類ではない。併存しうる収益の仕組みである。
2. 二つの型
なぜ彼らに開放が不要なのか。狙っているものが違うからである。

定義権型は、産業全体の利益プールを狙う。そのためには参加者が要る。参加者を集めるには入口を開けねばならない。だから開放は手段になる。
価格プレミアム型は、産業全体を狙わない。特定の層が「これでなければならない」と考える状態をつくり、その支払意思に対して課金する。参加者の数は目的ではない。ゆえに開放する理由が、そもそも存在しない。
第3回の命題は、この区別を欠いたままでは誤用される。開放が有効なのは定義権型の主体に限られる。価格プレミアム型が開放を模倣すれば、自らの希少性を薄めるだけである。
3. 動かない希少性の正体
では価格プレミアム型は、何を根拠に高い支払意思を得ているのか。ホスピタリティの事例が、最も純粋な形でそれを示す。
スイスのビュルゲンシュトックは1873年以来の歴史を持ち、2017年に再開業した。歴史の蓄積が体験価値の一部を構成していると考えられる。ただし初年度の価格を歴史だけで説明する比較データはなく、改装・景観・サービスの寄与も分けられていない。
直島は数十年をかけて美術と建築を島に積層させてきた。宿泊料が部屋だけに対して支払われているのではない、という言い方は比喩である。蓄積が価値の一部を構成しているという仮説として読まれたい。
アマンは価格と提供方法を慎重に管理している。理由は単純で、公示単価の直接的な引き下げと、付加特典による実効負担の軽減は別の施策であるだからだ。正規価格が「この体験はこれだけの価値がある」という宣言である以上、公式の販売ページには無料宿泊や特典を付すオファーもあり、値引きを一切行わないわけではない。
これらに共通する資産は、建物でも立地でもない。社会的合意の蓄積である。そしてこの資産には、決定的な性質がある——買えないのだ。合意は、実際に訪れた者、使った者、取引した者による確認が反復されることによってのみ形成される。広告は認知を買えるが、合意は買えない。
実経験の履歴は代替しにくい。過去の経過年数を後から生成することはできない。
ただし同等の信頼形成に常に同じ年数が要るとは限らず、既存ブランドの取得や第三者認証によって評判を承継・補強できる場合もある。
第4回の条件に照らせば、この資産が移動しない理由は明白である。量産という概念が成立しない。累積生産量が倍になれば単価が下がる、という関係そのものが存在しない。条件①を満たさないどころか、条件①が定義できない層なのである。
4. AIは何を短縮し、何を短縮しなかったか
ここまで来て、本連載の出発点に戻る。
AIは実行を圧縮した。翻訳、設計、分析、制作、調査。何日もかかった作業が数分で終わる。この圧縮率は、産業史上でも例のない速度で進んでいる。
一方で、AIによって短縮しにくいものがある。実際に使い、訪れ、取引したという経験の履歴である。AIによる意見統合や共通見解の形成を支援する研究は進んでおり、合意形成そのものが短縮不能とは言えない。だが実経験の蓄積は、作業の高速化とは別の軸にある。AIは百人分の作業を一瞬でこなせるが、百人が実際に訪れて確かめたという事実を作ることはできない。
第5回で、選ばれ方には二つの形があると述べた。認知と定義である。この二つは、AIに対する耐性が違う。認知は買える——広告も、生成される情報量も、いくらでも増やせる。だからこそ認知は明日には他へ移る。定義そのものは複製できる。買えないのは、その定義が採用されている状態である。
結論はここから自動的に出る。実行が安くなるほど、時間の蓄積の相対価値は上がる。AI革命は時間資本を脅かしているのではない。ただしこれは絶対価格の上昇を意味しない。需要の変化にも、毀損にもさらされる。
5. 三つの選択肢
本連載が示したのは、希少性に対して取りうる立場が三つあるということだった。

③は最も遅く、最も壊れにくい。ただし条件が厳しい。一貫性がなければ、年数は蓄積に変わらない。時流ごとに自己定義を変える組織は、50年を経ても50年分の合意を持たない。合意が形成されるのは、同じ思想の下での判断が環境変化を越えて反復されている、と観測されたときだけである。
そして蓄積と破壊は対称ではない。数十年を要した合意が、大衆化と値引きと過剰供給によって数年で崩れる。一度壊れた文脈の再構築には、元の蓄積より長い時間がかかる。③を選ぶとは、攻めることではなく、守り続けることを選ぶという意味である。

結語 ― 連載を閉じるにあたって
六回にわたって確認してきたことを、一行ずつに畳む。

第1回で我々は、民主化されるものを数えるな、次に希少になるものを設計せよ、と述べた。連載を終えるにあたって、その続きを置く。設計できるもののうち、最も遅く、最も壊れにくいのは、時間である。
「御社が30年かけて積み上げてきたものは、何か。
そしてそれを、今日の判断で壊していないか。」
この問いに即答できないのであれば、蓄積は始まっていない。即答できるのに守れていないのであれば、蓄積はすでに減り始めている。
時間だけは、買えない。
出典注記
ビュルゲンシュトック、直島、アマンに関する記述は各施設および運営会社の公開情報、ならびに公表された業界分析に基づく。個別の客室単価は本稿では扱わない。
アップルおよび任天堂に関する記述は、両社の公開情報に基づく構造的読解である。現在進行中の競争については帰結を断定しておらず、各社の市場地位を評価するものでもない。本稿の数値と事実は、連載共通の参照資料一覧S45〜S52に依拠する。すべて2026年9月8日参照。
希少性工学編 全六回 完