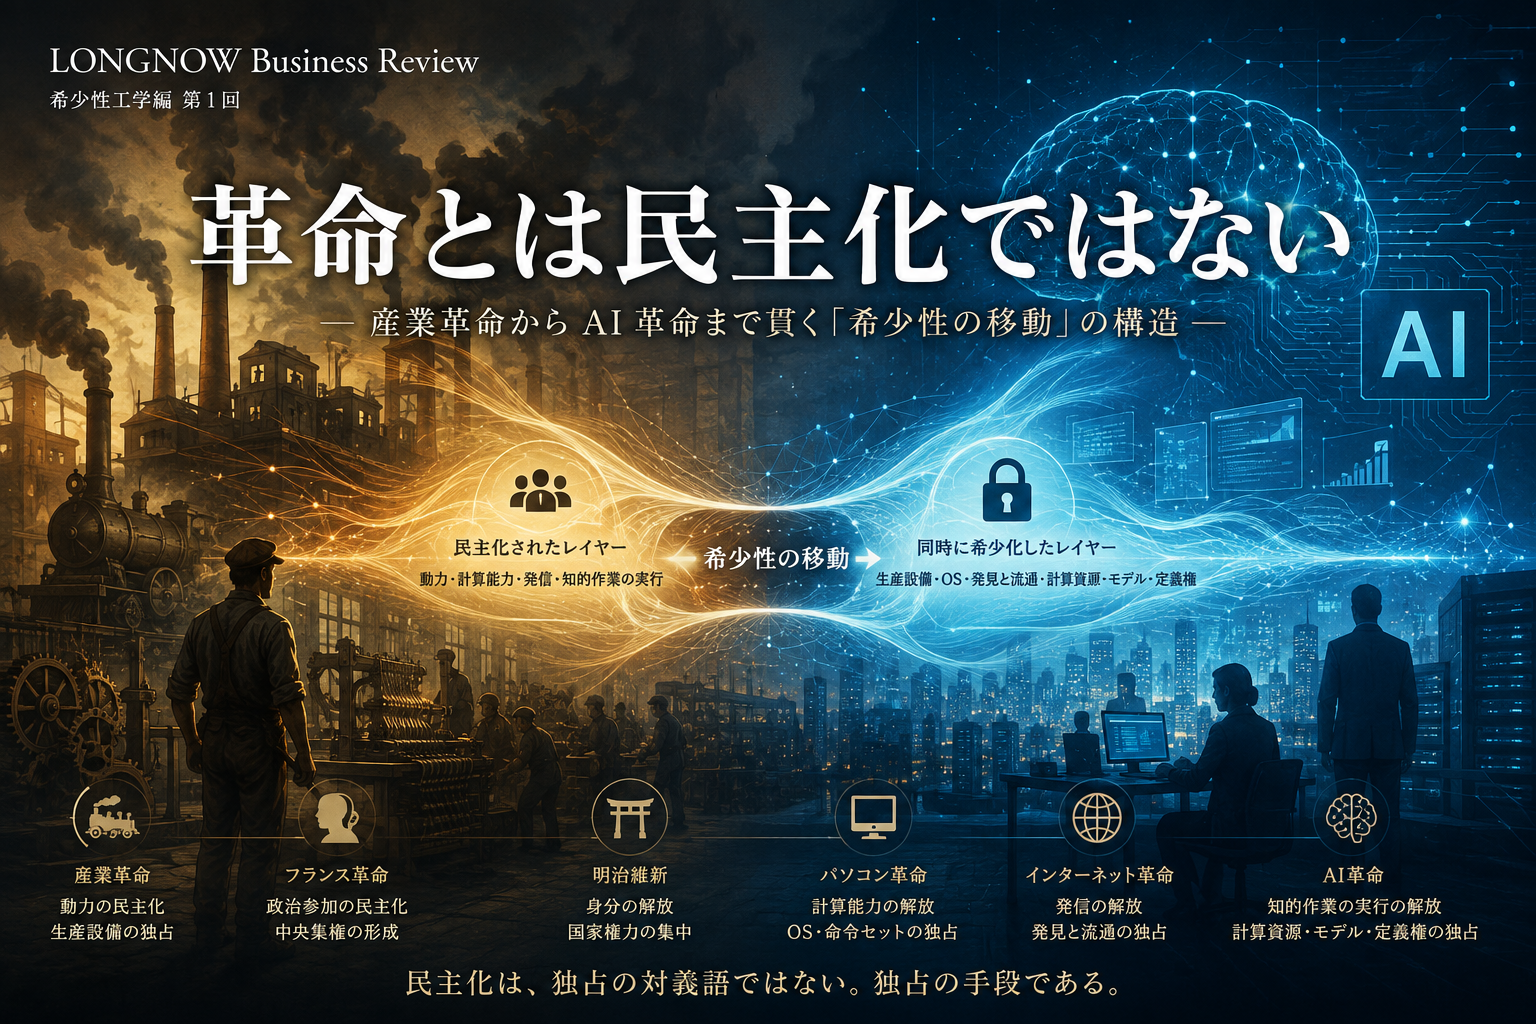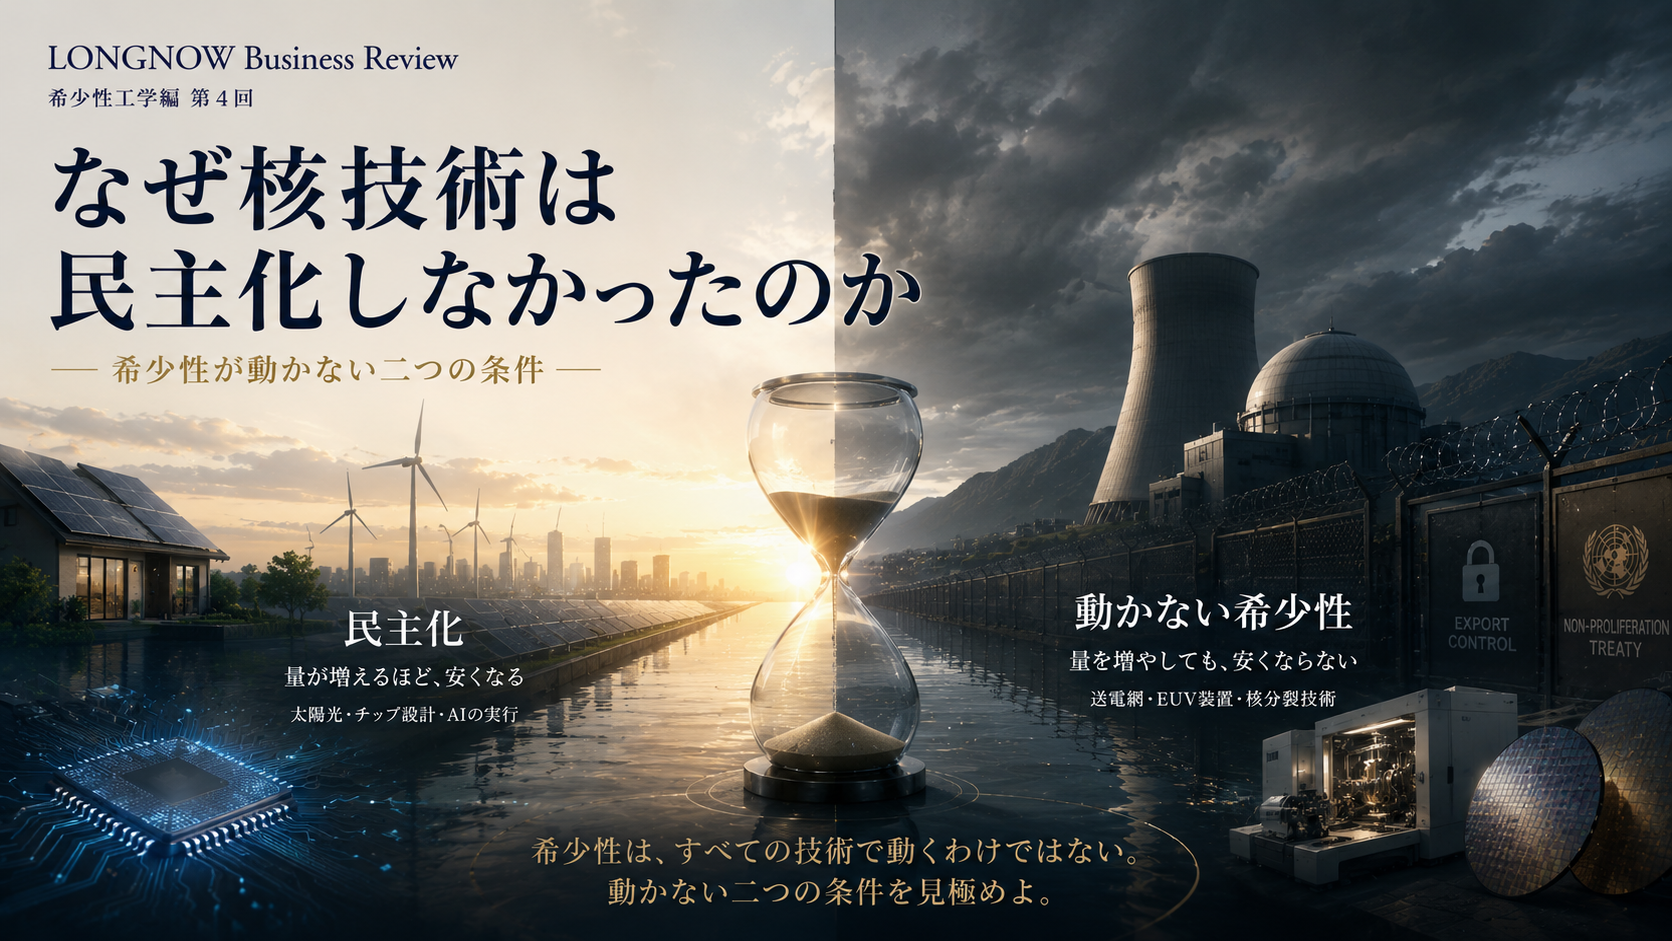
前回、我々は希少性が移動する条件を確定した。限界費用が逓減し、規制的抑止が働かない層は動く。動かない層は動かない。
では、条件が揃い、実行が完全に安くなった産業では、実際に何が起きるのか。この問いに推測で答える必要はない。すでに通過し終えた産業がある。しかもそれは、AI革命に10年以上先行している。
1. ゲーム産業は、四回の移動を完了している
ゲームという産業は、半世紀のあいだに希少性の移動を四度経験した。他のどの産業よりも回数が多く、そして一度も逆行していない。

最後の移動が決定的だった。かつてゲームを作るには、描画も物理演算も自前で書く必要があった。UnityとUnreal Engineが普及し、後者が開発者に無償で開かれたとき、この障壁は消えた。三次元の世界を動かすことは、もはや特別な能力ではない。
そして流通の側では、Steamが順次入口を広げ、2017年以降は所定の登録・審査と作品ごとの手数料により公開できるようになった。無条件の公開権ではないが、参入の経路は大きく一般化した。
2. 年に19000本
その結果、何が起きたか。
2020年、Steamで発売されたゲームは約9,600本であった。2025年、2025年12月時点の集計では約1万9,000本である。ただしこの種の集計は削除・再登録により変動し、取得時点によって数値が異なる。以下は同一時点の値として扱う。
だが同じ年の内訳が、事態の本質を語っている。2025年に発売された作品のうち、約半数にあたる9,300本余りはレビューが10件に届かなかった。2,200本余りは1件も付いていない。いずれも同日時点のスナップショットであり、発売直後の作品ほどレビューの蓄積期間が短い。なお別の母集団の値として、2025年中に10万ドルを超える売上を記録したSteam作品は5,800本余りと報じられている。これは旧作を含む数であり、2025年新作の成功率を示すものではない。
以上から言えるのは、参入の経路が広がった一方で、目に見える反応が付く作品は一部にとどまる、ということである。作る経路は広がった。しかし届く経路は、同じようには広がっていない。
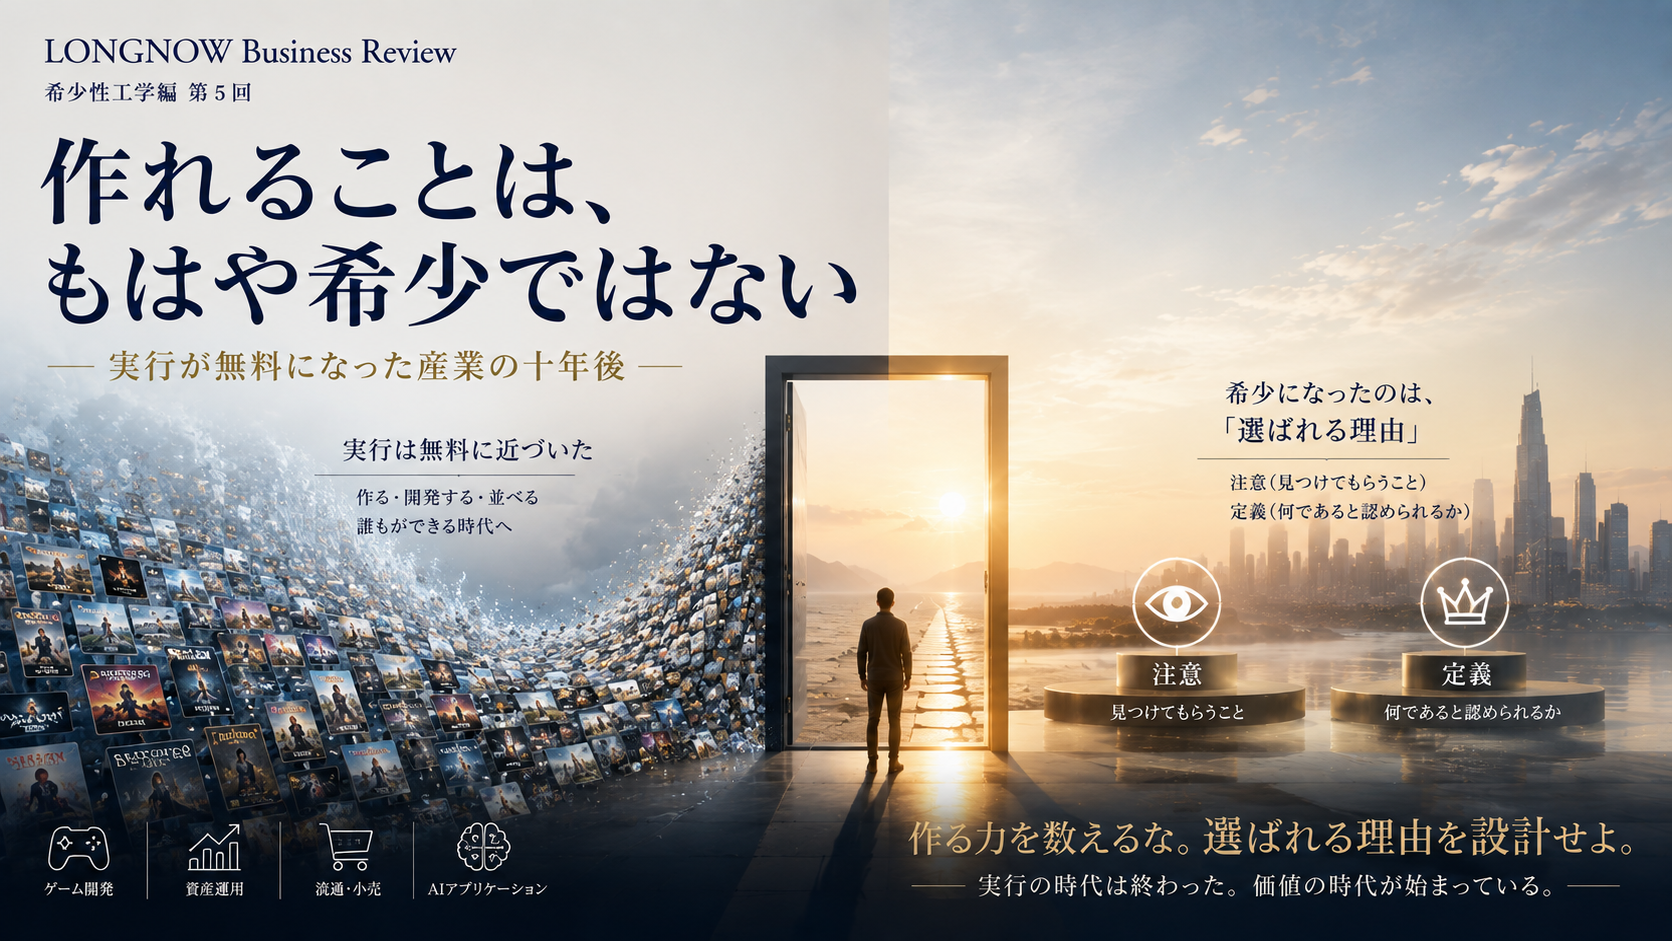
作れることが希少でなくなった瞬間、見つけてもらえることが希少になった。
なぜ発見が希少になるのか。前回の条件に照らせば答えは明らかである。認知は増やせないからだ。作品の数は5年で倍になったが、人がひとつの分野で実際に思い浮かべられる選択肢は数個にとどまり、この数は供給が何倍になっても増えない。条件①を満たさないのである。
希少性は、作る力から、認知を配分する場所へ移った。ウィッシュリスト、推薦の並び順、特集枠、配信者の言及。これらを握る側に価値が集まる構造が、10年かけて完成した。
3. 資産運用 ― 実行がゼロになったとき
同じ構造が、まったく異なる産業でも完成している。
資産運用において、かつて希少だったのは銘柄選択能力であった。どの株を買うかを見極める力に対して、投資家は報酬を払っていた。指数連動型の運用が普及すると、この前提は崩れる。
2025年末時点で、米国のパッシブファンド全体の資産加重平均費用は0.10パーセントである(アクティブ全体は0.57パーセント)。運用という実行行為は、事実上ゼロに近い価格まで下がった。加えて、米国において10年間を通じて存続し、かつ費用控除後のパッシブファンド群を上回ったアクティブ運用は、2026年6月までの10年で25パーセントである。比較対象は指数そのものではなく、費用控除後のパッシブファンド群である。
では、この産業の利益はどこへ行ったのか。
指数を定義する側へ移った。MSCIの指数部門は、2024年の調整後EBITDA利益率が76.6パーセントであり、同部門は全社の調整後EBITDAの約71パーセントを占めた、同社の指数をベンチマークとする運用資産は、2025年6月時点で約18.3兆ドルである。ただしこれは指数を参照する裁量運用も含みうる概念であり、機械的に追随する資産のみを指すものではない。指数提供者は、顧客資産を運用する主体ではない。
低い運用費用と、高い利益率の指数ライセンス事業。この二つは分母が異なり直接は比較できない。だが同じ産業の中で、実行を担う層と定義を担う層が、まったく異なる収益構造を持っているという事実は変わらない。
そして指数会社の権限は、単なる計算にとどまらない。ある国の市場を新興国に分類するか先進国に分類するか、ある銘柄を指数に採用するか除外するか——その判断ひとつで、数十00億ドル規模の資金が動く。何が「市場」であるかを決めているのは、運用会社ではない。
ルールを設計する者が、造らずして最大の利益を得る。この命題の、おそらく最も純粋な実例である。
4. 二つの産業が示している同じ構造
業種も規模もまったく異なる二つの産業が、同一の形に着地している。

実行の民主化は、例外なく「選ばれ方」を希少にする。そして選ばれ方には二つの形がある。認知——思い浮かべてもらえるか。定義——何であると認められるか。前者は配分の問題であり、後者は分類の問題である。
両者はいずれも、前回の条件①を満たさない。認知は思い浮かべられる数が上限を決め、定義は合意の蓄積が要る。どちらも増やせない。だからこそ、移動先になる。
5. AI産業は、この10年後を先に見ている
Steamに並ぶ19000本は、これから起きることの縮図である。
AIによって、アプリケーションを作ることの障壁は急速に下がっている。かつて専門の開発組織を要した機能が、数日で立ち上がる。第1回で述べた通り、民主化されているのは知的作業の実行である。この層は、前回の二条件をいずれも満たしている。
ならば結論は、ゲーム産業がすでに示している。作れることが希少でなくなれば、希少になるのは選ばれる理由である。そして選ばれる理由は、開発速度では作れない。認知は買えるが持続しにくい。定義は、採用されている状態そのものが希少である。
多くの企業がいま、AIによって「どれだけ速く多く作れるか」を競っている。ゲーム産業の10年は、その競争の終着点を教えている。年に19000本が並び、その半数は誰にも気づかれない。
結語 ― CEOへのアジェンダ
生産能力への投資は、成果が測りやすい。作れる本数、開発期間の短縮、一人あたりの生産性。これらは会議で示しやすく、承認も得やすい。
だが、その指標が意味を持つのは、作れることがまだ希少である場合に限られる。実行が安くなった産業では、生産能力の増加は競争優位を生まない。むしろ、誰にも気づかれない在庫を増やすだけである。
「御社はいま、作る力を増やそうとしているのか。それとも、選ばれる理由を設計しているのか。」
後者を設計しているなら、次の問いが要る。その理由は、認知によるものか、定義によるものか。認知は明日には他へ移る。定義は移りにくい——ただし、築くのに時間がかかる。
作る力を数えるな。選ばれる理由を設計せよ。
出典注記
Steamの発売本数およびレビュー件数の分布は、SteamDBの公開統計およびこれを集計した報道に基づく。年間発売本数は集計方法(削除済み作品や再登録の扱い)により約19000本から21000本まで幅があり、本稿は約19000本を採る。
投資信託およびETFの平均経費率、ならびにアクティブ運用の長期成績は、モーニングスターの公表資料に基づく(2025年末時点)。MSCIの指数部門の利益率、営業利益構成比、連動資産残高は同社の公表資料および報道に基づく。
いずれの記述も公開情報に基づく構造的読解であり、特定の投資判断を推奨するものではない。また各社の現在の市場地位を評価するものでもない。本稿の数値と事実は、連載共通の参照資料一覧S35〜S44に依拠する。すべて2026年9月8日参照。
次回 最終回「AIが速めても、省略できないもの ― 開放の目的が異なるという選択」