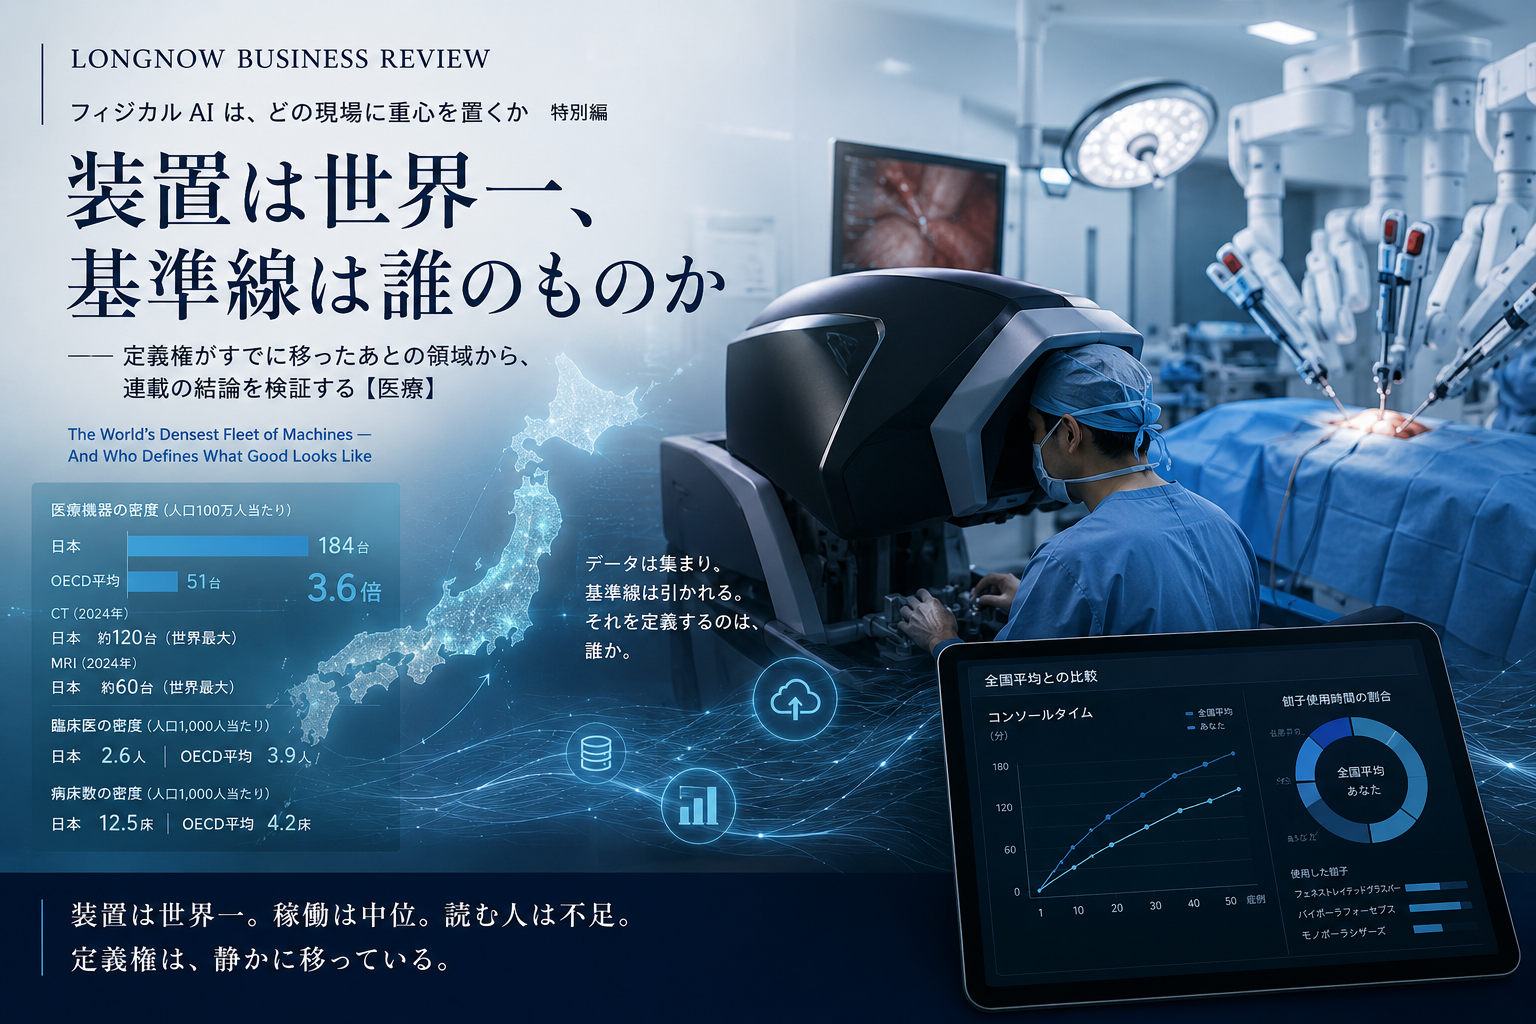
本連載は五つの現場を歩き、産業COGの所在が最終的に定義権に帰着することを見た。製造、物流、海事、建設、介護。いずれも、定義権が誰の手にあるかがまだ確定していない領域である。本稿で扱う医療は、そのどれとも違う。ここでは、すでに移っている。それゆえ、連載の結論に対する最も厳しい検証になる。
1 装置は、世界一である
OECDが2025年11月に公表したHealth at a Glance 2025によれば、日本にはCT、MRI、PETスキャナが人口100万人当たり184台ある。OECD平均は51台である。3.6倍。
単独の機種で見ても差は明白で、2024年時点のCT密度は人口100万人当たり約120台で世界最大、第2位のオーストラリアが74台超。MRIも日本が最高密度で約60台、第2位のギリシャと韓国が約39台である。
手術支援ロボットも同様である。2026年6月時点で、日本では800台以上のダビンチが稼働している。全世界の稼働はda Vinciシリーズ単体で1万1,000台余り、同社の関連システムを含めておよそ1万2,000台。手術は累計2,000万件を超え、2025年単年でおよそ310万件が実施された。
同じ資料の、別の行
ところが同じHealth at a Glance 2025に、次の数字が並んでいる。日本の臨床医は人口1,000人当たり2.6人。OECD平均は3.9人である。病床数は1,000人当たり12.5床で、OECD平均4.2床の三倍。
装置は3.6倍、医師は0.67倍。装置一台あたりの医師密度に換算すると、日本はOECD平均のおよそ五分の一の薄さで機器群を運用していることになる。
そして日本は、配備台数の多さの割に検査数が多くない。人口当たりの検査数では韓国やトルコが日本を上回るという指摘が繰り返しなされてきた。
装置は世界一。稼働は中位。読む人は不足。本連載が製造業について述べた「導入台数だけを積み上げた先に何が起きるか」という問いに対し、医療はすでに数十年分の答えを出している。
2 定義権は、すでに移っている
では、この装置群から生まれる記録は、誰の基準で評価されているのか。
手術支援ロボットの領域に、明快な事例がある。米国のインテュイティブサージカルが2022年3月から日本で提供しているMy Intuitiveというアプリケーションである。
執刀医が自身のモバイル端末にアプリを入れ、ダビンチにクラウド・ログインして手術を行うと、症例、手術時間(コンソールタイム)、使用した鉗子の種類とその稼働時間といったログデータが集積される。そして執刀医は、自身のデータを類似症例のコンソールタイムや使用鉗子の全国平均と比較し、自らの傾向とラーニングカーブを確認できる。
個人情報の問題ではない
誤解を避けるために、開示されている制約を正確に記しておく。データの利用はデータプライバシーに関する法令に準じて行われる。アプリを介して執刀医に提供されるのは執刀医自身のデータのみであり、執刀医の承諾なしに他者と共有・公開されることはない。患者に関わる一切の個人情報は含まれない。
したがって「データが流出している」という類の批判は当たらない。個人の保護は担保されている。
だが、ひとつの事実が残る。「全国平均」が提供できるということは、装置の提供者が施設を横断して基準線を算出できる位置にいるということである。集計の方式が中央型か分散型かは開示されていない。だが、複数施設の記録から一本の線を引ける席に着いているのが提供者であることは、動かない。
個人データの保護と、集合データの帰属は別である
個々の記録を守ることと、集合としての基準線を誰が持つかは、まったく別の問題である。前者は制度と契約によって手厚く守られる。後者は誰も議論しないまま決まる。定義権が移るのは、後者の側からである。
日本の医療データ論議は、ほぼ全量が前者に費やされてきた。次世代医療基盤法をめぐる議論も、匿名加工と仮名加工という個人の保護の水準をめぐるものである。そのあいだに、集合の基準線は静かに決まっていた。
3 しかも、需要されている
ここが本稿で最も重要な点である。定義権は奪われたのではない。求められている。
インテュイティブが日本の約650の病院に対して実施したインタビューによれば、多くの病院が安全性、より良いアウトカム、そして術者間の成績の均一化を求めており、ロボット手術の件数を増やす計画を立てている。同時に、どのように増やすべきかという運用上の課題を抱えている。
何が上手い手技かを決める機能を、需要側が自ら委ねているのである。実際、同社は日本国内にトレーニングセンターを構え、2025年末までに1万1,600人に対してロボット支援内視鏡手術のcertification修了証を発行した。2026年1月には学会の承認を得たEquivalency Certification Programを開始し、certification取得者の28%が既に利用している。
本連載第3回で、海運最大手が主導した業界プラットフォームが、競合が一部を所有する製品への懐疑を主要因の一つとして瓦解した経緯を扱った。参加者は、競合が定義したスキーマに自社の記録を預けない。
医療では逆が起きている。装置の提供者は病院の競合ではない。ゆえに警戒が働かない。中立に見える立場は、定義権を集めるうえで最も有利な位置でもある。第3回の命題に、この補足を加えておく必要がある。
4 国産機は、データを取っていないのではない
ここで自然に浮かぶのは、国産機はどうなのかという問いである。
hinotoriサージカルロボットシステムは、産業用ロボット大手と検査機器大手が2013年に折半出資で設立した合弁会社が開発し、2020年8月に製造販売承認を取得した。産業用ロボットで培われた技術を医療へ移すという構想から生まれている。
この機種には、MINS(Medicaroid Intelligent Network System)というネットワークプラットフォームが実装されている。外部のIoTプラットフォーム事業者との共同開発によるもので、各種センサー情報、内視鏡映像、そして手術室全体の映像をリアルタイムで収集・解析・提供する。デジタルツイン機能により機器の稼働状態を三次元的に再現し、手術中のロボットの動作だけでなく術者の操作までを視覚的に把握できる。目的として掲げられているのは、運用支援、安全で効率的な手術室の活用支援、そして手技の伝承・継承支援である。
取っている。しかも、取得しているデータの範囲だけを見れば、コンソールタイムと鉗子の稼働時間を軸とする先行機のアプリより広い可能性がある。
それでも、全国平均という基準線は、こちらからは生まれていない。
5 分岐は、形式の選択にあった
両者を並べると、差はデータ量でも技術力でもないことが分かる。
一方は、手技の伝承・継承を目的に置いた。熟練者から個人へ、一対一で、施設の内側で受け渡す。もう一方は、手技の比較・評価を目的に置いた。母集団から個人へ、全国平均という一本の線を引いて対比する。
前者が生むのは指導関係である。後者が生むのは基準線である。そして定義権は、基準線の側に宿る。
伝承は関係を生み、統計は基準を生む
同じ記録を、伝承のために使えば指導関係が生まれ、比較のために使えば基準線が生まれる。定義権が宿るのは後者である。日本の現場が技能の継承に強いことは資産だが、その形式のままデジタル化しても、基準線は他者の手に残る。
本連載第1回で、日本の技能伝承がこの二十年ほぼ失敗し続けてきた原因は、暗黙知を熟練者が言語化して別の人間に渡すという形式そのものにある、と論じた。フィジカルAIはこの問題を裏口から解く、とも書いた。
MINSは、まさにその裏口を通っている。熟練者に語らせず、操作と映像をそのまま残す。設計としては優れている。ただし、受け渡す先が依然として個人である。伝承という形式は変えていない。
先行機のアプリは、伝承という経路そのものを飛ばした。何が良い手技かを、師匠ではなく分布が決める。
定義権が分かれたのは、この一点である。データ量でも、技術力でも、資本力でもない。

図 伝承は関係を生み、統計は基準を生む
6 規模で追う道は閉じている。だが、別の道が開いている
台数で約11倍、症例数では三桁の開きがある。国産機の国内累計は71台(2025年4月時点の報道値)、国内外の手術実績は約2万件(2026年7月時点)である。先行機は日本だけで800台以上、世界累計2,000万件超。
しかも直近の環境は厳しい。販売を担う企業の2026年3月期決算では、メディカルロボット事業について保守サービスの売上が増加した一方で機器の売上が減少したと記載されており、同じ記述が三期連続で続いている。
母集団で追いつくことはできない。第3回の命題――規格の主宰者は資産の規模では決まらない――は、ここでも成立する。ただし、この命題は裏返せば希望でもある。規模がなくても取れる。
誰も定義していない領域がある
国産機の実績を時系列に並べると、別の軸が見えてくる。
2021年、地方大学・地域産業創生交付金事業に採択された地域構想の枠組みで、大学・通信事業者・自治体と共同し、大学内に設置された実証施設で商用5Gを介した遠隔操作の実証実験を実施。2023年10月、日本と東南アジアを結ぶ5,000km超の遠隔手術実証に成功。2025年2月、次世代光通信基盤の接続による二病院間の遠隔手術支援を実証。2025年6月、欧州と日本のあいだで初となる遠隔手術の実証実験に成功。
断っておくべきことがある。遠隔手術の安全と運用の規範そのものは、白地ではない。日本外科学会は2022年6月に遠隔手術ガイドライン第1版を策定し、2025年12月には第2版を公開した。第2版は遠隔手術支援と遠隔手術指導に加えて完全遠隔手術までを扱い、セキュリティ対策の具体例、運用マニュアル、緊急時対応マニュアルにまで及ぶ。しかもこの策定は、AMEDの支援のもと、国産ロボット開発会社と通信各社の協力を得た実証研究の上に立っている。学会が主宰し、産業が参加する──第3回で規格成立の条件として示した共同型が、日本で現に動いているのである。
白地は、その一段先にある。国内で書かれた安全と運用の規範を、特定機種と国内運用に閉じずに、国際的に相互運用可能なログの語彙、認証、責任分界、通信品質の保証、そして術中操作と帰結を結ぶ共通規格へ拡張できるか。ここはまだ、どの国も書いていない。そしてこの拡張は単独企業では決められない。通信事業者、規制当局、学会、複数の医療機関が必ず関与する。第3回で論じた共同保有型のガバナンスが、構造的に要求される領域である。
規範の初版と第2版を自国の学会が書いたという事実は、主宰者の席がすでに温まりつつあることを意味する。症例数で劣る側が定義権を取りうる経路は、おそらくここにある。
7 連載の答えは、変わらなかった
医療は、本連載が扱った五領域のどれとも違っていた。装置の密度は世界最高であり、制度は先進的であり、そして定義権はすでに国外へ移っている。
それでも、問いは同じだった。
記録しているか。結果ではなく経緯を。――医療は記録している。装置が黙って残している。
その記録の項目を誰が定義しているか。――国際規格と装置提供者が定義している。
何を良い状態とみなすかを、自らの言葉で書けるか。――ここで分かれた。書いた者が基準線を持ち、伝えることを選んだ者は指導関係を持った。
最後に、本連載を通じて最も繰り返し現れた事実を、もう一度記しておく。
台数を増やすことは、定義権を近づけない。むしろ遠ざける。稼働が増えれば増えるほど、基準線を持つ側の母集団が太るからである。世界一の装置密度は、それ自体では資産ではない。何を良い状態とみなすかを自ら書いたときに、はじめて資産に変わる。
出典:OECD「Health at a Glance 2025」(2025年11月公表)およびOECD Health Statisticsに基づく各種集計、インテュイティブサージカルの公表資料および2026年6月の記者会見に基づく報道、メディカロイドおよび販売担当企業の公表資料・IR資料、ならびに各社報道をもとにLONGNOW作成。いずれも公開情報に基づき各社の設計思想を論じたものであって、個別企業の経営判断や医療上の優劣を評価するものではない。人口100万人当たり184台はCT・MRI・PETの合計値である。国内累計71台は2025年4月時点の報道値であり、設置台数は各社とも定量開示していない。数値は2026年9月時点で公表されている値である。da Vinciの設置台数は同社公表の2025年末値に基づく。