第3回の結論は、こうだった。日本のメーカーは世界一のヒートポンプを造りながら、「いつ沸かすか」を決める側には立てていない。造る側の覇者であることと、束ねる側を取ることは、別の営みである――。
では、この転換に成功した機器メーカーは、世界のどこかに存在するのか。
いる。ただし多くはない。その転換を最も鮮明に示すのが、ブレーカーと配電盤の会社、シュナイダーエレクトリックである。最終回は、この一社の解剖に充てる。日本メーカーが渡れずにいる川を、なぜこの会社は渡れたのか。
01 ブレーカーの会社である、という事実
最初に確認しておきたいのは、シュナイダーの出自である。同社は190年前に製鉄で始まり、20世紀を通じて配電盤・ブレーカー・変圧器という電気設備の会社として成長した。ソフトウェア企業でもなければ、電力会社でもない。純粋なCreation層――造る側の出身である。
この点が重要なのは、同社の現在地との落差ゆえだ。エネルギー管理と産業オートメーションを軸に、いまや売上の相当部分をソフトウェアとサービスが占め、2026年上期は過去最高の業績で通期ガイダンスを上方修正した。株式市場は同社を「電機メーカー」ではなく「エネルギーテクノロジー企業」として評価している。
三菱電機やダイキンと同じ出発点に立っていた会社が、別の場所に着いている。何が違ったのか。
02 EcoStruxure――三層を最初から設計した
第一の違いは、構造を後付けにしなかったことである。
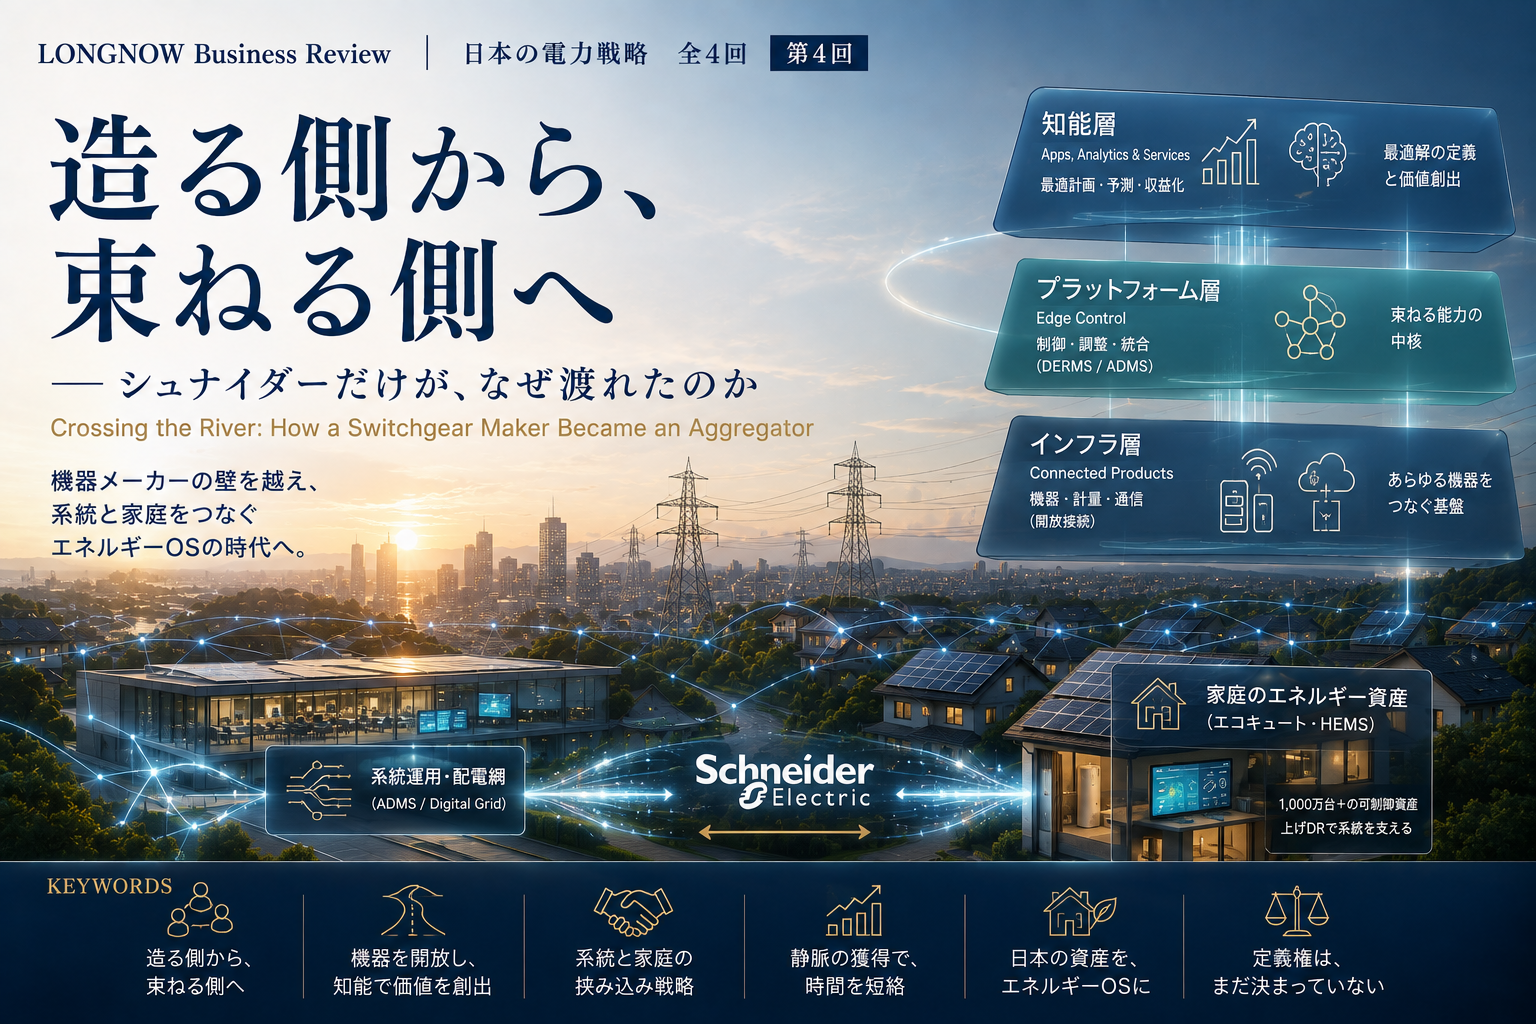
同社の中核プラットフォームEcoStruxureは、Connected Products(接続された機器)、Edge Control(現場制御)、Apps, Analytics & Services(アプリ・分析・サービス)の三層で公式に定義されている。本連載が使ってきた産業OSの三層――インフラ層・プラットフォーム層・知能層――に、そのまま重なる。

図1 EcoStruxureは、産業OS三層の教科書的実装である
出典:シュナイダーエレクトリックの公表資料をもとにLONGNOW作成
注目すべきは開放と閉鎖の線引きである。最下層のConnected Productsは自社機器に限定しない。他社の機器も接続できるよう開放されている。一方、最上層のApps, Analytics & Servicesは自社で握り、ここが収益の中心になっている。
機器で囲い込もうとすれば、接続台数は自社シェアが上限になる。機器を開放すれば、束ねる範囲は市場全体に広がる。第3回で見た日本の個別接続の束――電力会社ごと・メーカーごとの垂直な壁――と、ちょうど逆の設計である。
機器は開放し、知能で稼ぐ。囲い込みの単位を「自社機器」から「束ねる範囲」へ移した。
03 静脈は、外から編成した
第二の違いは、調達の方法である。
運用・制御・保守――本連載の言葉でいう静脈(Operation Loop)の装備を、シュナイダーは自前で開発していない。買収・出資・売却による再編・提携を組み合わせ、外部から編成した。この10年の動きを並べると、静脈の部品を一つずつ埋めてきた軌跡が読める。
・AVEVA――産業用ソフトウェアの大手を段階的に完全子会社化。運用データ基盤を取得した
・AutoGrid(2022年買収、2024年にUplightへ売却)――分散エネルギーリソースを束ねる制御計画のソフトウェア。売却後もUplightへの出資を通じて関係を維持している
・ETAP――電力系統のデジタルツイン。NVIDIAとの提携でAIデータセンターの電力設計にも展開
・Motivair(2025年買収)――AIサーバーの液冷。データセンターの熱という新しい静脈
そして2025年11月、これらを束ねる形でOne Digital Grid Platformを発表した。系統運用(ADMS)・分散リソース制御(DERMS)・設備地図(ArcFM)を単一プラットフォームに統合し、AIで停電復旧の予測や系統モデルの補正まで担う。電力会社に対して「配電網の運用そのもの」を提供する構えである。
命題 動脈の企業が静脈へ渡るとき、最大の障害は時間である。運用のソフトウェアと顧客基盤を自前で育てれば10年を要する。シュナイダーは外部からの編成でこの10年を短絡した。買い、出資し、手放し、また組む——渡れるかどうかは能力の問題である以前に、編成の設計とその機動力の問題である。
04 挟み込み――Krakenとの提携が意味するもの
2026年、決定的な一手が打たれた。英オクトパスエナジー傘下のKrakenとの戦略提携である。
Krakenは、料金メニューと家庭側機器の制御を担う「家庭側のOS」であり、世界の電力会社にライセンス供与されている。この提携により、Krakenのエッジ側フレキシビリティと、シュナイダーのOne Digital Grid PlatformおよびEcoStruxure DERMSが接続される。狙いは系統容量の解放と電化の加速だと公表されている。

図2 系統側と家庭側からの挟み込み――空白の束ねる層を、外資連合が埋める
出典:両社の公表資料をもとにLONGNOW作成
層で見れば、構図は明快である。シュナイダーは系統側から降りてくる。Krakenは家庭側から昇ってくる。両者が接続された瞬間、系統運用から機器制御までの垂直統合が、電力会社の外側で完成する。
第3回で確認したとおり、日本で空いているのは「個別接続の束を横につなぐ層」だった。この空白を、国内の標準化を待たずに外資連合が埋めうる――それがこの提携の含意である。
05 日本への含意――侵入者は、機器メーカーの顔をしている
統合レポートで、私たちは第三のシナリオを「上からの侵入」と名づけた。海外プラットフォーマーが機器の上位レイヤーから降りてくる未来である。そのとき暗黙に想定されていたのは、汎用クラウドを持つビッグテックだった。
シュナイダーの解剖は、この想定を修正させる。最も現実的な侵入者は、ビッグテックではない。機器メーカーの顔をした、束ねる装備を持つ同業者である。
理由は三つある。第一に、警戒されない。ブレーカーと配電盤の会社は、電力会社にとって100年来の取引先であり、脅威として認識されにくい。第二に、装備がすでに商用である。DERMSは実証段階ではなく、各国の電力会社で稼働している。第三に、上陸済みである。Krakenは東京ガスとの提携を通じて、すでに日本の家庭にいる。
そして国内でも、制御計画層を握っているのが誰かは、すでに可視化されている。2026年3月に東京エリアで初めて出力制御が実施された直後、需要側で吸収する制御を設計し、実行したのはアグリゲーターだった。層は空いているのではない。埋まりつつある。
第3回で見たとおり、日本の多対多標準は2027年度のフィールド実証を待っている。その間に、系統側と家庭側の両方から実装済みの層が持ち込まれれば、標準は議論の外で事実として決まる。時間の競争になっている。
標準を待つ者は、標準を作られる。2027年度の実証は、ゴールではなく締切である。
06 限界と、残された問い
公平のために、シュナイダーの限界も記しておく。
第一に、同社は電力会社を置き換えない。ADMSもDERMSも電力会社に販売されるB2Bの商材であり、同社のポジションは「定義権の保有者」ではなく「定義権の販売者」である。統合レポート第4部で見た法定定義権の壁は、シュナイダーにも越えられない。
第二に、束ねる層の内側の主導権は未決着である。Krakenもまた、自らが電力のOSになることを狙うプレイヤーだ。系統側から束ねるのか、家庭側から束ねられるのか。提携はこの問いを解消しておらず、先送りしている。
それでもなお、確認された事実は残る。造る側の覇者が束ねる側へ渡ることは、可能である。ただしそれは、機器の延長で自然に起こる転換ではない。機器を開放する決断と、静脈を買収で調達する設計と、家庭側との同盟。三つの意思決定の積として、初めて起こる。
日本には、世界一の機器と、数百万台規模の可制御資産と、複数の制御経路がある。ないのは、この三つの意思決定である。
結論 「造る側の覇者は、束ねる側を取れていない」という第3回の診断に対し、シュナイダーは本稿が検証しうる最も鮮明な反例である。そして反例の解剖が示すのは、渡河の条件が才能でも技術でもなく、意思決定の設計だということである。
日本の電力戦略 ―― 全4回
第1回 20年ぶりに、需要が戻る ―― 減少局面の終わりに、何が問われるのか
第2回 造る側の賭け金 ―― ペロブスカイトは戦略投資たりうるか
第3回 数千万台の、見えない蓄電池 ―― 定義権は、まだ決まっていない
第4回 造る側から、束ねる側へ ―― シュナイダーだけが、なぜ渡れたのか(本稿)
本コラムはシュナイダーエレクトリックの公表資料(2026年上期決算発表、One Digital Grid Platform発表・2025年11月18日、Kraken戦略提携発表・2026年)、および各種報道を素材とし、LONGNOWの産業OS理論の枠組みで分析したものである。数値および提携の状況は2026年8月時点の公表情報に基づく。図版はすべて元データからLONGNOWが独自に作成した。本コラムは特定企業の投資判断を推奨するものではない。
v1.1における変更:LBR刊行規定 v1.1 第2章に従い、版情報を表紙から巻末の出典注記へ移した。あわせて同章④の英文サブタイトルを追加した。本文の内容に変更はない。
未来へ続く今を、動かす。 Now, for the Long.
LONGNOW BUSINESS REVIEW │ 日本の電力戦略 ④ │ © 2026 LONGNOW K.K. │