第2回では、供給側から答えようとした場合に何が起きるかを検討した。結論は、投資の主軸を「需要側インフラへの結節点確保」に置いたときが最も射程が長い、というものだった。本稿はその需要側を扱う。
01 日本の暖房は、もう終わっている
いま米国では、大きな市場転換が進んでいる。連邦税額控除が2025年末に終了したにもかかわらず、2026年第1四半期のヒートポンプ出荷は化石燃料式暖房機器を32%上回った。ガス炉からヒートポンプへの置換が、補助なしでも進み始めている。
この現象をそのまま日本に持ち込むと、市場を読み違える。
日本ではルームエアコンの世帯普及率が9割を超え、しかもそのほぼすべてが冷暖房兼用である。米国がいままさに進めている置換は、日本ではとうに完了している。つまり米国市場の成長ドライバーは、日本には存在しない。
国内でヒートポンプの伸びしろを語るなら、暖房ではない領域を見なければならない。
02 残っているのは、給湯と産業熱
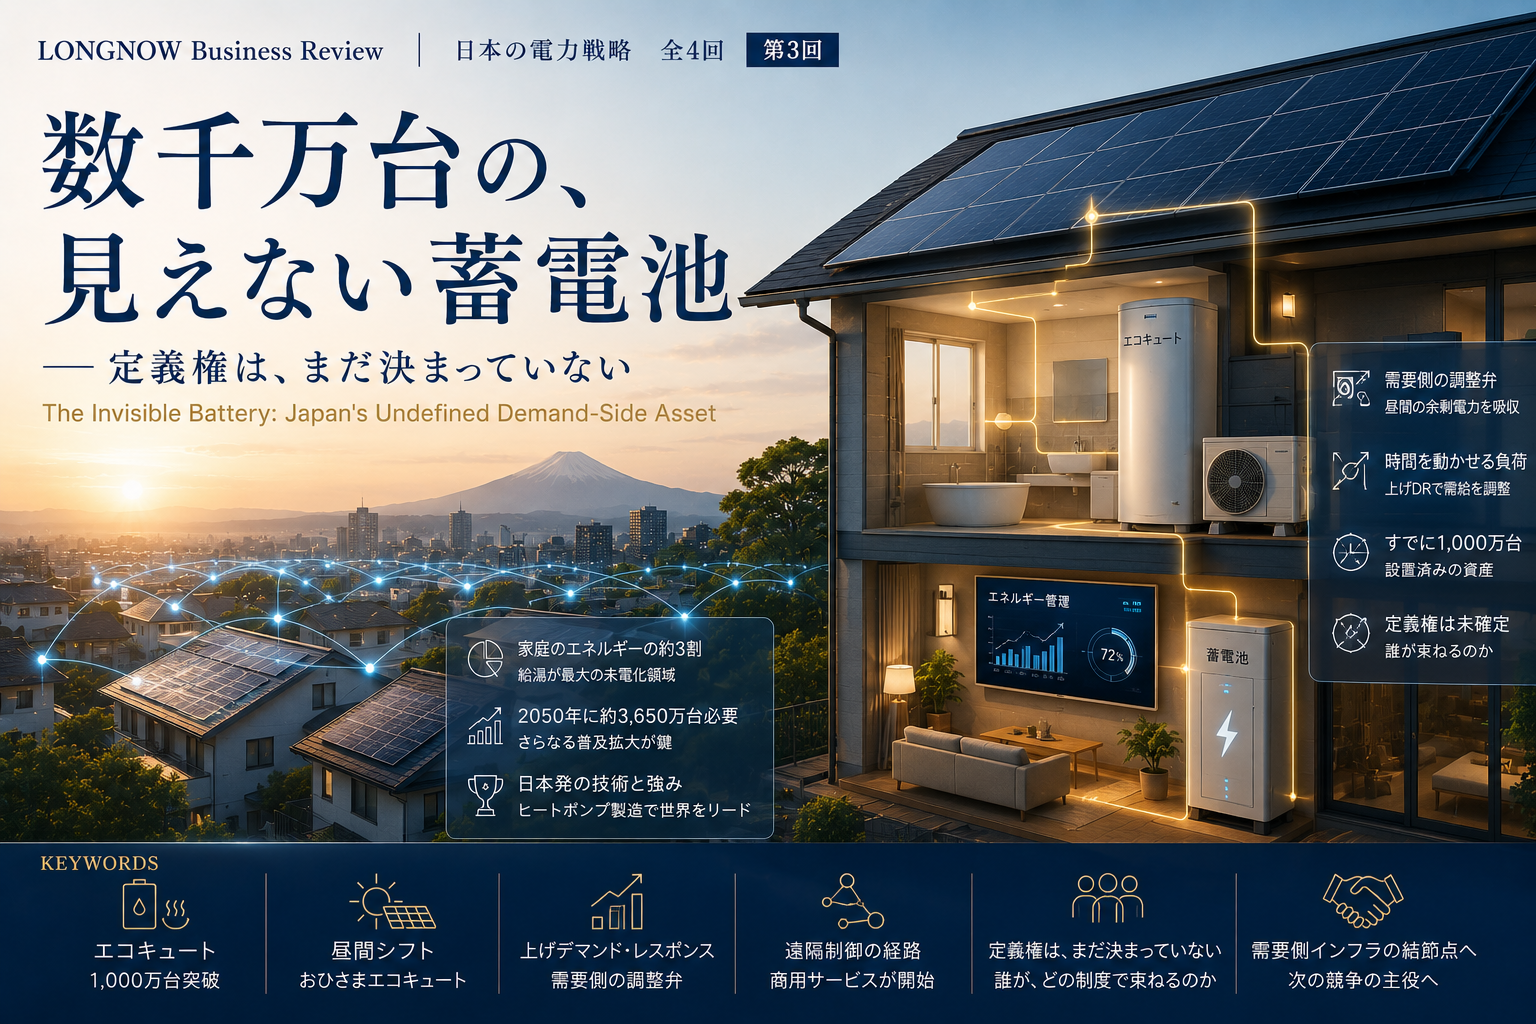
未電化のまま残っている家庭の最大領域は給湯である。給湯は家庭のエネルギー消費の約3割を占め、そこではいまなおガス燃焼式が主流だ。そして産業用の熱——蒸気・乾燥・洗浄——は、ほぼ手つかずのまま残っている。
本稿は前者を扱う。理由は単純で、そこにはすでに、他国が持たない規模の資産が設置済みだからである。
03 累計1,000万台の、見えない蓄電池
2025年4月、家庭用自然冷媒ヒートポンプ給湯機「エコキュート」の累計出荷台数が1,000万台を突破した。ヒートポンプ・蓄熱センターの提言によれば、2050年カーボンニュートラルの達成には約3,650万台までの普及拡大が必要とされている。
ここで指標の定義を確認しておきたい。1,000万台は累計出荷台数であり、現存する設置ストックではない。更新・廃棄された旧機を含むため、実際に稼働している台数はこれより少ない。それでもなお、数百万台規模の熱蓄積資産が家庭に設置済みであるという事実は変わらない。

図1 エコキュートの累計出荷台数と、2050年に必要とされる普及台数(ストック目標)
出典:日本冷凍空調工業会(2025年4月11日)およびヒートポンプ・蓄熱センターの提言(2024年)をもとにLONGNOW作成。累計出荷台数は更新・廃棄された旧機を含むため、現存ストックとは一致しない
この1,000万台を「省エネ給湯機が1,000万台売れた」と読むのが、製品としての読み方である。本稿はそう読まない。
エコキュートは、電気を熱に変えて貯湯タンクに溜める装置である。つまり電力を熱の形で貯蔵している。そして沸き上げの時間は動かせる。日本冷凍空調工業会自身が、沸き上げ時間を柔軟に変える「上げデマンド・レスポンス」が可能であると明言している。
貯められて、時間を動かせる。これは機能として蓄電池と同じである。違うのは、電気の形では取り出せないことと、すでに数百万台規模のストックが設置済みであることだ。
命題 蓄電池が供給側の調整弁だとすれば、エコキュートは需要側の調整弁である。日本には、その調整弁が累計1,000万台規模で供給され、数百万台規模のストックとして現に設置されている。
04 昼間に沸かすことは、我慢ではない
ここが、日本固有の勝ち筋の核心である。
従来のエコキュートは、主に夜間の安い電力で沸き上げてきた。これに対し「おひさまエコキュート」は、主に昼間に沸き上げる。

図2 沸き上げ時間帯のシフト(概念図)
出典:各社の公表資料をもとにLONGNOW作成。太陽光の出力曲線は説明のための概念的な表現であり、実測値ではない
第1回で見たとおり、2026年3月には東京エリアでも出力制御が実施され、全国10エリアのすべてが出力制御を経験した。昼間に捨てられている電気がある。昼間の沸き上げは、その電気を熱として吸収する。
注目すべきは、このシフトが利用者にとって我慢ではないという点だ。昼間は夜間より空気が暖かいためヒートポンプの効率が上がり、湯を使うまでの時間が短いため貯湯タンクの放熱ロスも小さくなる。需要をずらすことが、そのまま性能の改善になっている。
多くのデマンドレスポンスは、利用者に不便を求め、その対価を払うという構造を持つ。だから普及に限界がある。昼間沸き上げにはその構造がない。ずらしたほうが効率が良いからだ。この非対称性は、他の可制御負荷にはほとんど見られない性質である。
05 経路は、すでにできている
ここで、第2回と同じ命題が別の顔で現れる。ただし、しばしば語られる形とは違う顔である。
日本のメーカーは、ヒートポンプという製品において世界最大の供給側である。エコキュートは日本発の技術であり、自然冷媒を用いた家庭用ヒートポンプ給湯機の量産に最初に成功したのも日本だった。Creation層においては、まぎれもない覇者である。
そして、遠隔制御の経路もすでに存在する。ここは正確に押さえておきたい。
東京電力エナジーパートナーは2025年4月から6月にかけて、三菱電機およびダイキン工業製のエコキュートを対象に、遠隔制御によるデマンドレスポンスの実証を実施した。制御計画はエナジーゲートウェイが策定し、メーカーのクラウドサービスを通じて機器を制御する。従来は利用者自身の操作に頼っていた需要シフトを、遠隔操作によって行い、昼間時間帯に調整力を創出することが確認された。
実証は、すでに商用に移っている。同社は2025年11月、ダイキン製・パナソニック製・三菱電機製のエコキュートを遠隔制御する準備が整ったとして、家庭向けDRサービスの対象機器にエコキュートを追加した。九州電力も2026年8月に発表し、9月1日から、パナソニック・ダイキン工業製を対象とする家庭向けDRの共同実証を開始している。
そして2026年3月、この経路が現実の系統制約に対して動いた。東京エリアで初めて出力制御が実施された直後の3月7日から、Shizen Connectが東京電力エナジーパートナーの顧客を対象に「需要創出DR制御」を実施している。ネットワーク接続された家庭用蓄電池に対し、太陽光の発電ピークに合わせて充電を開始するよう自動制御したものである。東京電力EPは2024年6月から、家庭の蓄電池やエコキュートの制御を委託できるサービスを提供している。捨てられる電気が発生し、それを吸収する制御が数日のうちに発動する——その循環が、すでに一度回っている。
つまりメーカーは、自社機器が今この瞬間に何をしているかを知る経路を持っている。問題はそこではない。

図3 上げDRの層構造と、定義権の所在
出典:東京電力エナジーパートナー、九州電力、中国電力の公表資料をもとにLONGNOW作成
層に分けると、位置関係がはっきりする。制御計画を策定しているのはアグリゲーターであり、メーカーのクラウドは、その制御を通す経路として使われている。「いつ沸かすか」を決めているのは、機器をつくった側ではない。
しかも経路はひとつではない。中国電力の実証では、メーカークラウドを経由せず、ストリーミングデバイスをHEMS機器として使う迂回路が組まれている。制御を届ける方法は、機器メーカーの独占ではないということだ。
メーカーは、クラウドを持っている。だが「いつ沸かすか」を決めているのは、メーカーではない。
06 だが、プラットフォームはまだ存在しない
経路があり、商用サービスも立ち上がっている。ではもう決着がついたのか。まだである。
現在組み上がっているのは、電力会社ごと・メーカーごとの個別接続の束にすぎない。多対多を標準インターフェースで媒介する層は、まだ存在しない。VPP/DRプラットフォーマー、小売事業者・アグリゲーター、機器メーカーによるコンソーシアムがIoTルートの要求事項を整理している段階にあり、一般家庭の低圧リソースの実際の制御を含むフィールド実証は2027年度に予定されている。
接続できる機器の範囲も限られている。中国電力の実証の参加条件は、パナソニック製またはダイキン製の2021年製以降・無線LAN付エコキュートを設置していることだった。累計出荷1,000万台という母数と、実際に制御できる台数のあいだには、大きな落差がある。
これは第1回で見た出力制御の構図と同型である。日本で電気が捨てられているのは発電設備が足りないからではなく、束ねる能力が足りないからだった。数百万台の貯湯タンクの大半が遊んでいるのも、同じ理由による。
そして層が未確定であるということは、そこに入る余地が残っているということでもある。系列のアグリゲーターは、親会社の営業区域には強い一方で、他社の顧客基盤には入りにくい。垂直には強く、水平には弱い。個別接続の束を横につなぐ位置は、系列に属さない事業者にしか取れない可能性がある。
07 定義権は、まだ決まっていない
ここまで確認してきたことを、いったん整理する。
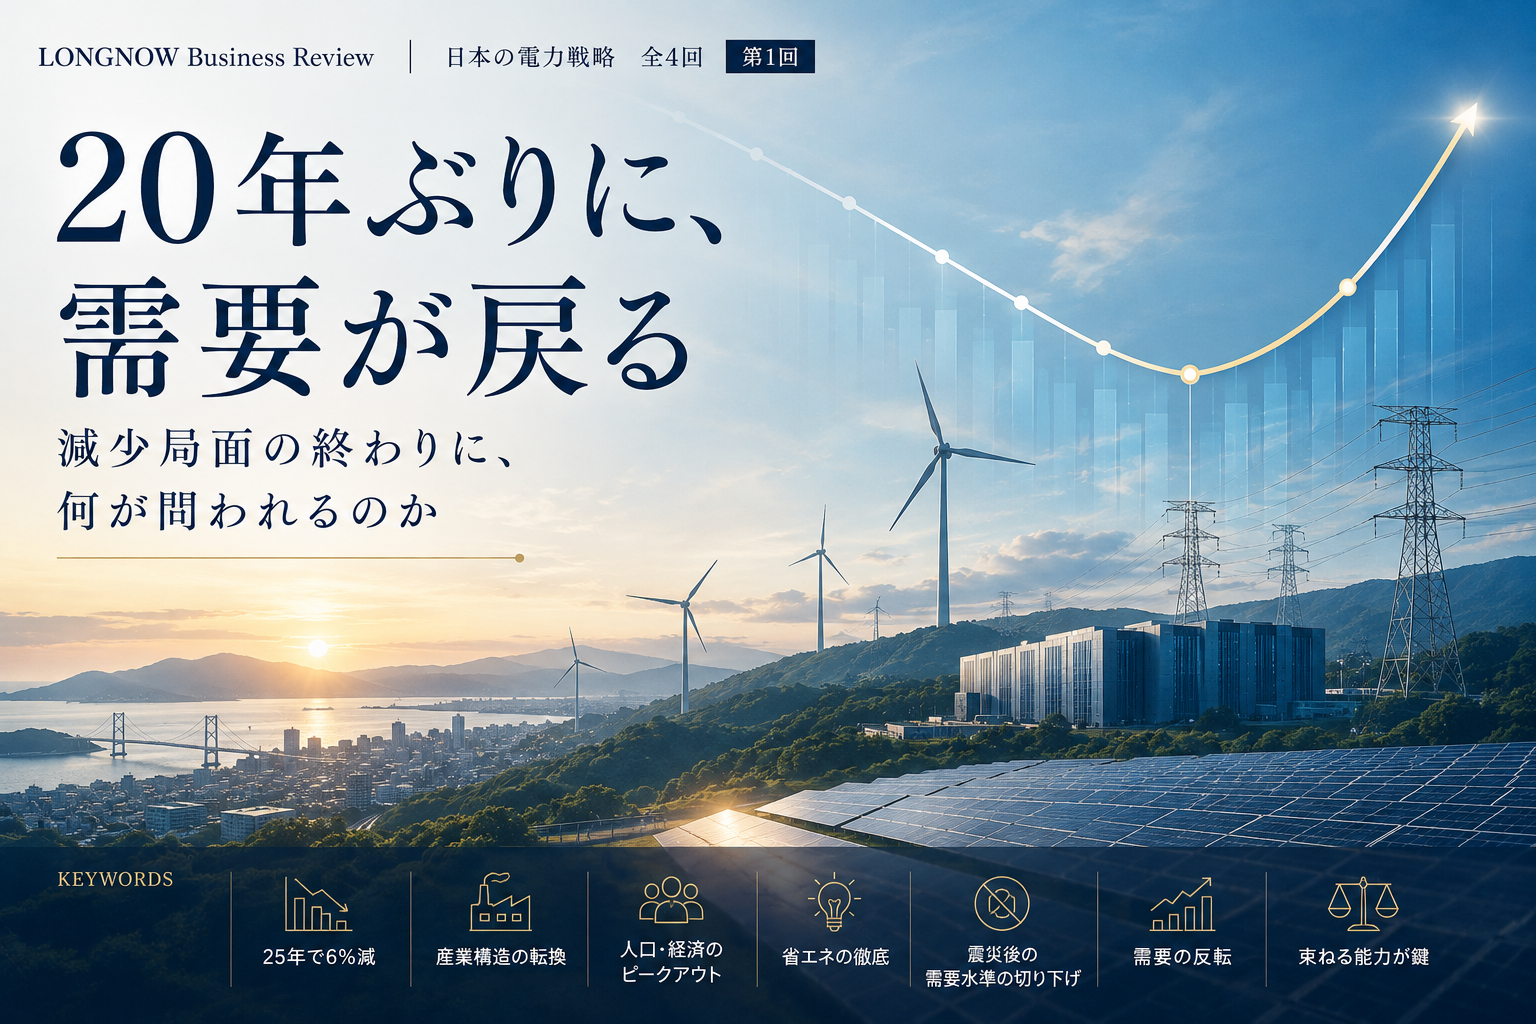
第1回。日本は20年ぶりに需要が戻る局面に入った。だが戻ってくるのはkWhだけではなく、ピークと変動である。すでに全エリアで出力制御が実施される一方、供給力にも余裕はない。新たに不足するのは、需給を合わせる能力だった。
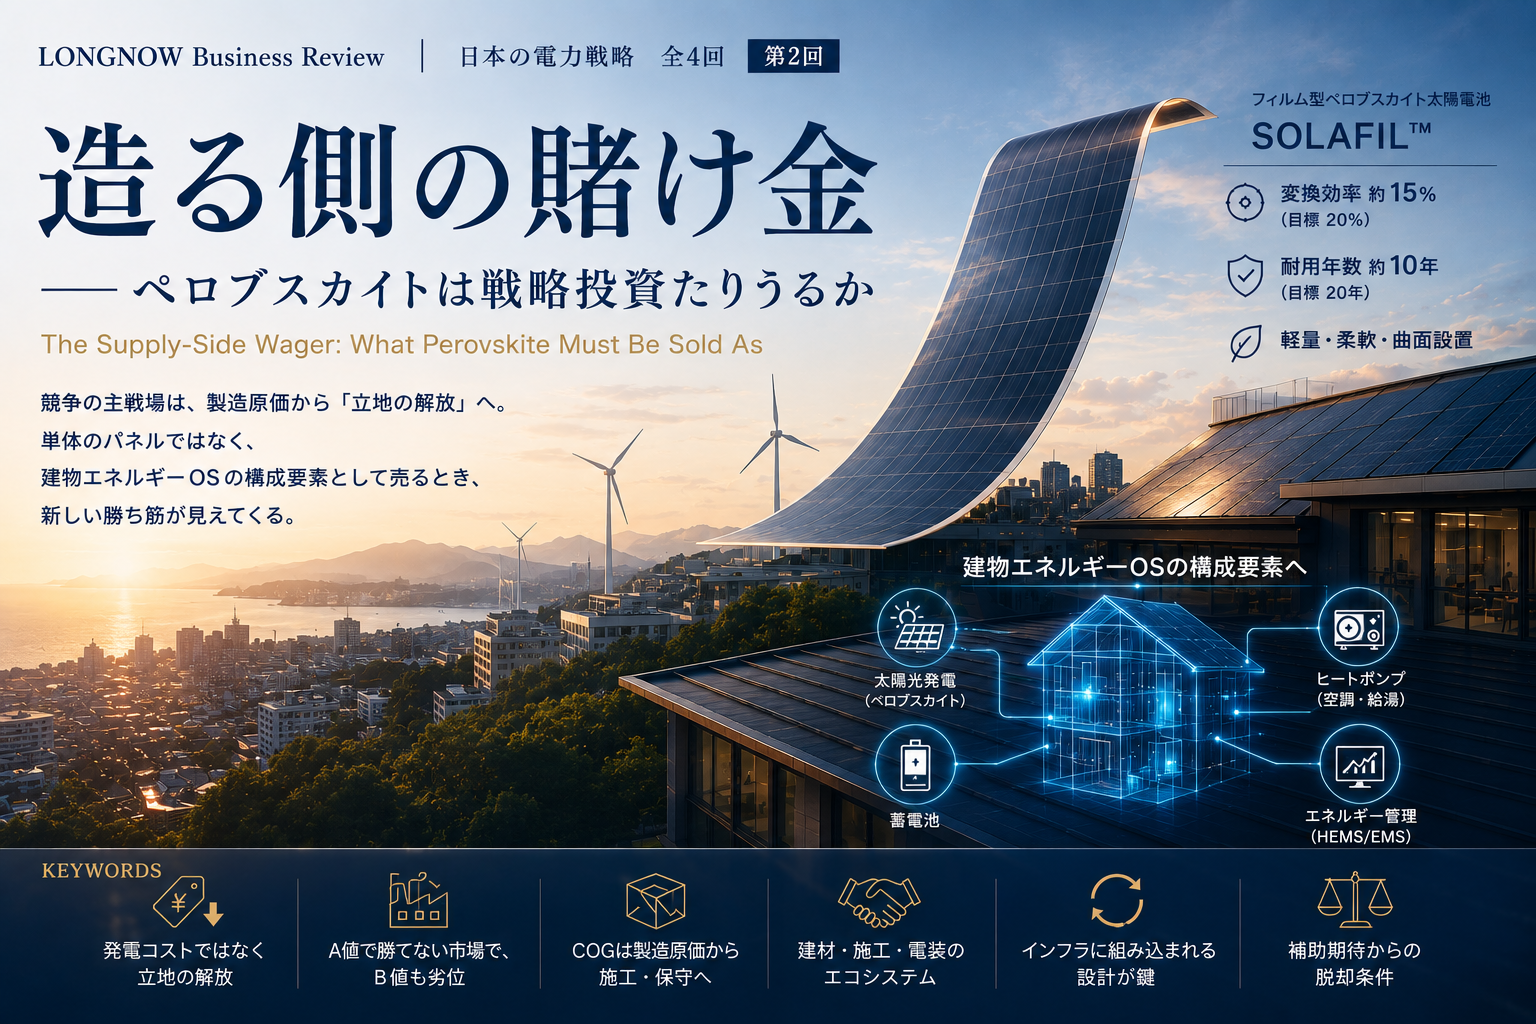
第2回。この問いに供給側から答えようとすると、決着した競争に後から参入することになる。ペロブスカイトが戦略投資たりうるのは、「安く発電する」ではなく「立地を解放し、需要側インフラの結節点を確保する」という主軸に立った場合に限られる。
第3回。その需要側には、累計1,000万台が出荷され、数百万台規模のストックが可制御資産として存在している。2050年に向けて、必要とされる普及台数はさらに3倍以上である。遠隔制御の経路も、商用サービスも、すでに動き出している。しかし、それらを横につなぐ層は空いたままであり、誰が、どの制度の下で束ねるのかは、まだ決まっていない。
結論 決まっていない、ということが、ここまでの結論である。定義権が空いているうちは、誰でも取れる。取られたあとでは、製造の優位は運用への従属に転化する。それが世界のエネルギー産業でこの10年に起きたことであり、日本の家庭用ヒートポンプでこれから起きようとしていることだ。
日本には、世界一のヒートポンプ製造業がある。世界最大級の可制御負荷が、すでに設置されている。制御を届ける経路も、複数できている。第1回で問うた「何を束ねるか」に対する答えは、すでに国内に出揃っている。
では、この転換に成功した機器メーカーは世界に存在するのか。次回は、ブレーカーと配電盤の会社でありながら束ねる側へ渡ったシュナイダーエレクトリックを解剖し、渡河の条件を特定する。
欠けているのは、資産でも技術でもない。それらを横につなぐ層の設計と、そこを取りにいく意志である。
日本の電力戦略 ―― 全4回
第1回 20年ぶりに、需要が戻る ―― 減少局面の終わりに、何が問われるのか
第2回 造る側の賭け金 ―― ペロブスカイトは戦略投資たりうるか
第3回 数千万台の、見えない蓄電池 ―― 定義権は、まだ決まっていない(本稿)
第4回 造る側から、束ねる側へ ―― シュナイダーだけが、なぜ渡れたのか
本コラムは日本冷凍空調工業会「エコキュート累計出荷台数1,000万台突破について」(2025年4月11日)、ヒートポンプ・蓄熱センターの提言(2024年)、東京電力エナジーパートナー(2025年4月21日・2025年11月4日)、九州電力(2026年8月3日)、中国電力(2024年6月7日)、東京電力パワーグリッド(2026年3月1日)、Shizen Connect(2026年3月17日)の各公表資料、および米国建築脱炭素化連合「Momentum Q2|2026」(2026年7月16日)を素材とし、LONGNOW産業OS理論書 v6.2 第5〜7章の枠組みに基づいて執筆しました。図版はすべて公表数値からLONGNOWが独自に作成したものです。図2は説明のための概念図であり、実測値に基づくものではありません。
未来へ続く今を、動かす。 Now, for the Long.