前号「0.26ドルのパネル」では、発電設備を造る競争が終わったあとに何が競争になるのかを、世界の発電構成データから読み解いた。本連載は、その問いを日本に向け直すものである。全4回の第1回は、需要から始める。
01 25年で6%減った国
主要国・地域のうち、2000年から2025年にかけて発電量が減少したのは日本だけである。マイナス6%。世界全体が108%増、アジアが298%増、中国が680%増という25年間のなかでの、単独の減少だ。
しかも実際の頂点は2000年ではなく2007年度にある。ピークからの下落幅は、この数字よりさらに大きい。
この事実は、しばしば「日本の衰退の指標」として引用される。だがその読み方は、少なくとも半分は誤っている。減少の中身を分解すると、性質のまったく異なる四つの力が同時に働いていることがわかる。
02 減少を分解する
① 産業構造の転換
電力多消費型産業の国内生産が長期に縮小した。アルミ製錬は1970年代の電力コスト高で事実上消滅し、その後も鉄鋼・化学・紙パルプ・セメントが生産水準を落とし、製造業そのものが海外へ移転した。産業部門の需要は構造的に減り続けている。
② 人口と経済のピークアウト
人口は2008年が頂点で、2025年国勢調査(速報値)では5年間で309万人減と、調査開始以来最大の減少幅となった。世帯数はなお増えているが、増加率は1970年代の5〜7%台から2020〜2025年は2.3%へ低下している。実質GDPも低成長で推移した。需要を押し上げる母数の伸びが、着実に鈍っている。
なお、世帯数の増加は需要を押し上げる方向に働く。人口減少と世帯増加は逆向きの力であり、家庭部門の需要はこの差引きで決まる。国の需要想定では、家庭部門は人口減少と省エネにより減少傾向が続くと見込まれている。
③ 省エネの徹底
トップランナー制度、照明のLED化、インバータ空調、高効率給湯。日本の電力原単位の改善は世界最高水準にある。これは縮小ではなく達成である。
④ 震災後の需要水準の恒久的な切り下げ
2011年の節電要請は一時的措置のはずだったが、産業界と業務部門の運用に定着した。同時期の燃料費調整と再エネ賦課金による料金上昇も、需要抑制方向に効き続けている。
命題 ①②は縮小の指標であり、③は達成であり、④はその両方を含む。「発電量が減った」というひとつの数字のなかで、衰退と成果が同居している。この区別を省いた議論は、必ず処方を誤る。
加えて、統計上の要因がひとつある。自家発電と屋根置き太陽光の自家消費が増えると、系統を通る電力量として計上されにくくなる。実際のエネルギー利用の減少幅より、統計上の減少幅が大きく出ている可能性がある。この数字を引用するときは、この留保を外さないほうがよい。

図1 地域別・発電量の増減率(2000→2025年)
出典:Ember, Yearly Electricity Data(CC-BY-4.0)をもとにLONGNOW作成
03 総量が減るなかで、構成だけが激変した
この25年、日本が実際に経験したのは「量の減少」だけではない。構成の激変である。
2011年を境に、原子力は29%から実質ゼロへ落ちた。空白を埋めたのは化石燃料で、2012年には88%まで跳ね上がっている。その後、再生可能エネルギーが9%から24%へ伸び、原子力が9%まで戻った。
つまり日本は「需要は伸びないが、電源構成は世界のどの国よりも激しく入れ替わる」という条件下で、電力システムを運用し続けてきた。この経験そのものは、他国にはない蓄積である。

図2 日本の電源構成の推移(2000–2025年)
出典:Ember, Yearly Electricity Data(CC-BY-4.0)をもとにLONGNOW作成
04 反転はすでに始まっている
そして、この減少局面は終わりつつある。
国の長期需要想定は、近年になって「減少継続」から上方へ反転した。データセンターと半導体工場の新増設、そして電動車と産業の電化が、20年ぶりに需要を押し上げると見込まれているためである。
この意味は小さくない。20年のあいだ、電力事業の計画も、系統の増強も、料金制度の設計も、すべて「減っていく需要をどう分け合うか」を暗黙の前提として組まれてきた。その前提が入れ替わる。
05 戻ってくるのは、kWhだけではない
ここが本稿の要点である。戻ってくるのは電力量だけではない。より速く、より鋭く戻るのは、ピークと変動である。
データセンターは24時間ほぼ一定の負荷を持つが、その立地は特定地域に集中し、系統の一点に大きな塊として現れる。半導体工場も同様だ。押し上げられるのは全国の平均需要よりも、地域単位のピークである。
同時に、供給側では太陽光が増え続けている。前号で確認したとおり、多くの系統では変動性電源の比率が10〜20%台に入ったあたりから、律速要因が「容量が足りるか」から「時々刻々の需給を合わせられるか」へ移り始める。単一の閾値で切り替わるわけではないが、その理由は物理にある。年間シェア15%の系統でも、晴れた休日の正午には瞬時シェアが40〜60%に達し、火力の最低出力という物理的な床に触れるからだ。
そして日本では、この閾値の通過はすでに終わっている。全国・年間で見たVRE比率は2024年で12.6%だが、同じ年の5月には17.1%に達している。エリア単位・瞬時値で見れば、突破はさらに早い。
事実として現れているのが出力制御である。日本で最初の本格的な出力制御は2018年、九州で実施された。2022年度に北海道・東北・中国・四国へ、2023年度に中部・北陸・関西へ広がった。そして2026年3月1日、東京エリアでも初めて実施された。制御量は184万kW。これにより全国10エリアのすべてが出力制御を経験したことになる。最初の実施から8年での全国化である。

図3 出力制御の実施エリアの拡大(2018–2025年度)
出典:資源エネルギー庁「再生可能エネルギーの出力制御に関する短期見通し等について」および東京電力パワーグリッドの公表資料(2026年3月1日)をもとにLONGNOW作成。沖縄エリアを除く
注目すべきは、その原因である。九州の制御率が突出して高いのは、再エネ比率が高い一方で需要が伸びず、他エリアへの送電に制約があるためとされている。連系線の活用率は東北85%、九州80%とすでに逼迫している。
つまり日本で捨てられている電気は、発電設備が足りないから捨てられているのではない。束ねる能力が足りないから捨てられている。
ただし、供給力そのものに余裕があるという意味ではない。2026年度供給計画では、2026年度から2035年度までについてEUE(確率論的必要供給予備力)を指標に供給信頼度が評価され、複数のエリアで信頼度基準を超過する厳しい状況が示されている。発電設備が不要になったのではない。供給力を確保しながら、同時に束ねる能力を用意しなければならない——問題は二者択一ではなく、二正面である。
命題 需要が増え、変動も増える。この二つが同時に起きるとき、不足するのは発電設備だけではない。新たに不足するのは、需給を合わせる能力である。律速要因は置き換わるのではなく、積み重なる。
06 問いは「何を建てるか」だけではない
20年ぶりの需要増に対して、日本が反射的に立てがちな問いがある。どの電源を、どれだけ建てるか。原子力の再稼働、洋上風力の入札、次世代太陽電池への投資——いずれも供給側の問いである。
しかし前号で確認したとおり、標準品としての発電設備を造る競争は、すでに決着している。A値はデフレし、製造の支配は中国が握った。日本が供給側の問いだけで答えようとすれば、決着した競争に後から参入することになる。
日本が答えるべき問いは別にある。すでに存在する膨大な設備と、これから増える可変な負荷を、誰が、どの制度の下で、どう束ねるのか。
20年ぶりに需要が戻る国に問われているのは、何を建てるかだけではない。建てたものを、誰がどう束ねるかである。
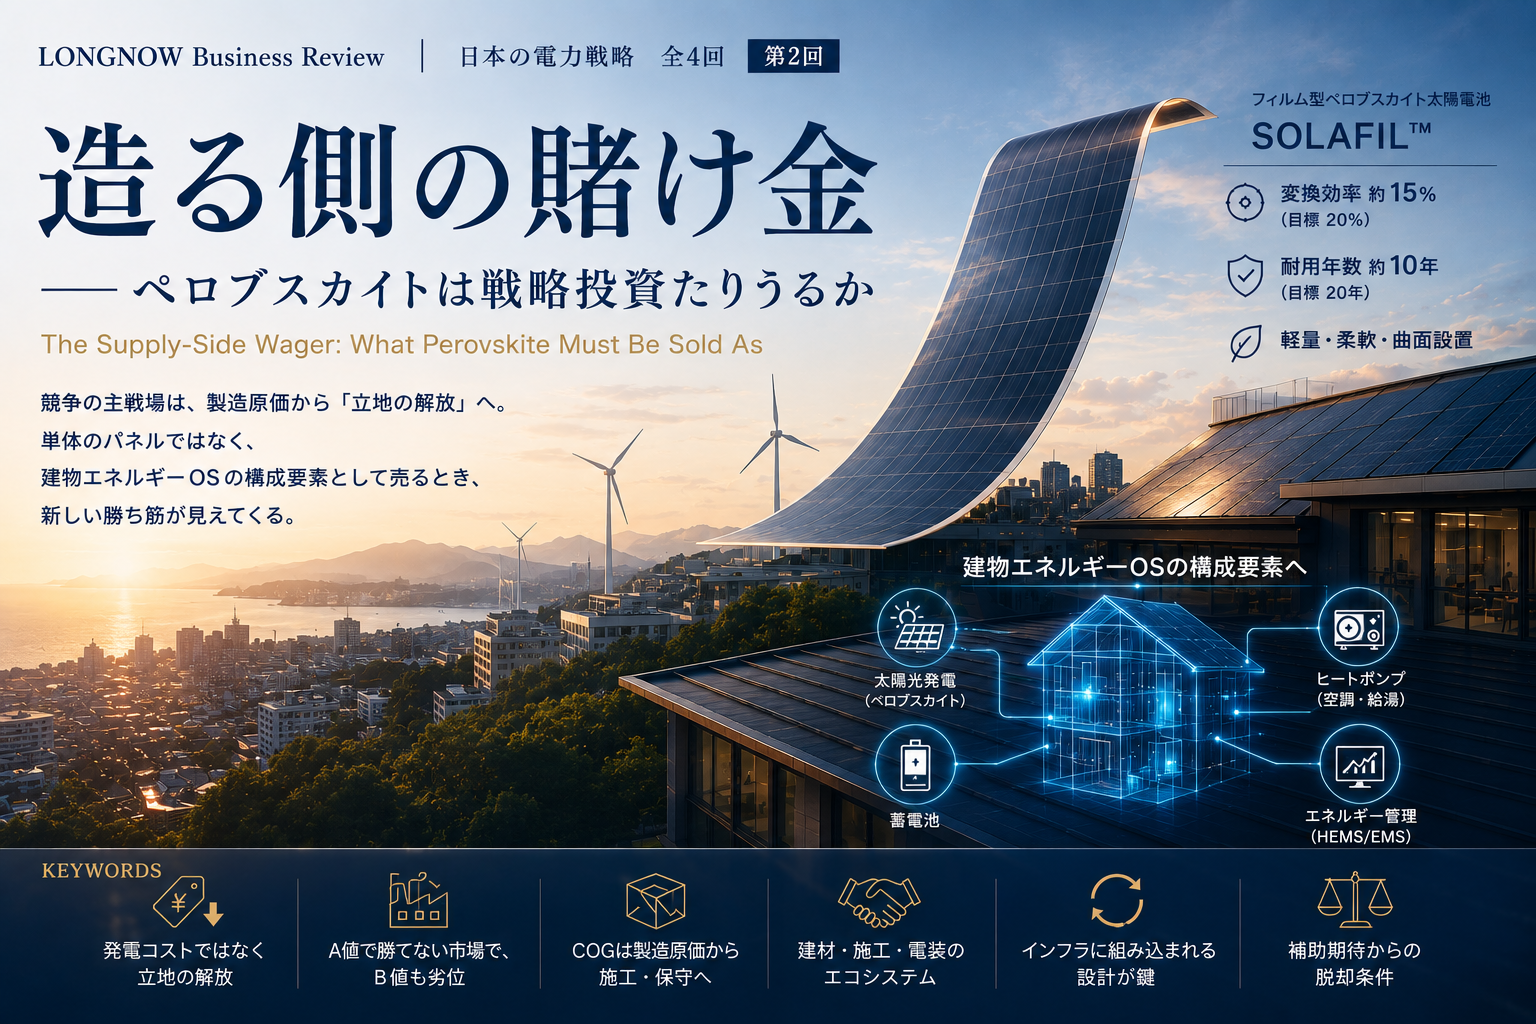
次回は、この問いに供給側から答えようとした場合に何が起きるかを、ペロブスカイト太陽電池を素材として検討する。第3回では、需要側にすでに存在する数千万台の資産を扱う。
日本の電力戦略 ―― 全4回
第1回 20年ぶりに、需要が戻る ―― 減少局面の終わりに、何が問われるのか(本稿)
第2回 造る側の賭け金 ―― ペロブスカイトは戦略投資たりうるか
第3回 数千万台の、見えない蓄電池 ―― 定義権はまだ決まっていない
第4回 造る側から、束ねる側へ ―― シュナイダーだけが、なぜ渡れたのか
本コラムは Ember「Yearly Electricity Data」(2026年6月版・CC-BY-4.0)および Pew Research Center「How global energy production is changing, in 6 charts」(2026年7月20日)を素材とし、LONGNOW産業OS理論書 v6.2 第5〜7章の枠組みに基づいて執筆しました。図版はすべて元データからLONGNOWが独自に作成したものです。日本の需要見通しは電力広域的運営推進機関(OCCTO)および資源エネルギー庁の公表資料を、出力制御の実績と見通しは資源エネルギー庁「再生可能エネルギーの出力制御に関する短期見通し等について」を、VRE比率は環境エネルギー政策研究所(ISEP)の集計を参照しました。
未来へ続く今を、動かす。 Now, for the Long.