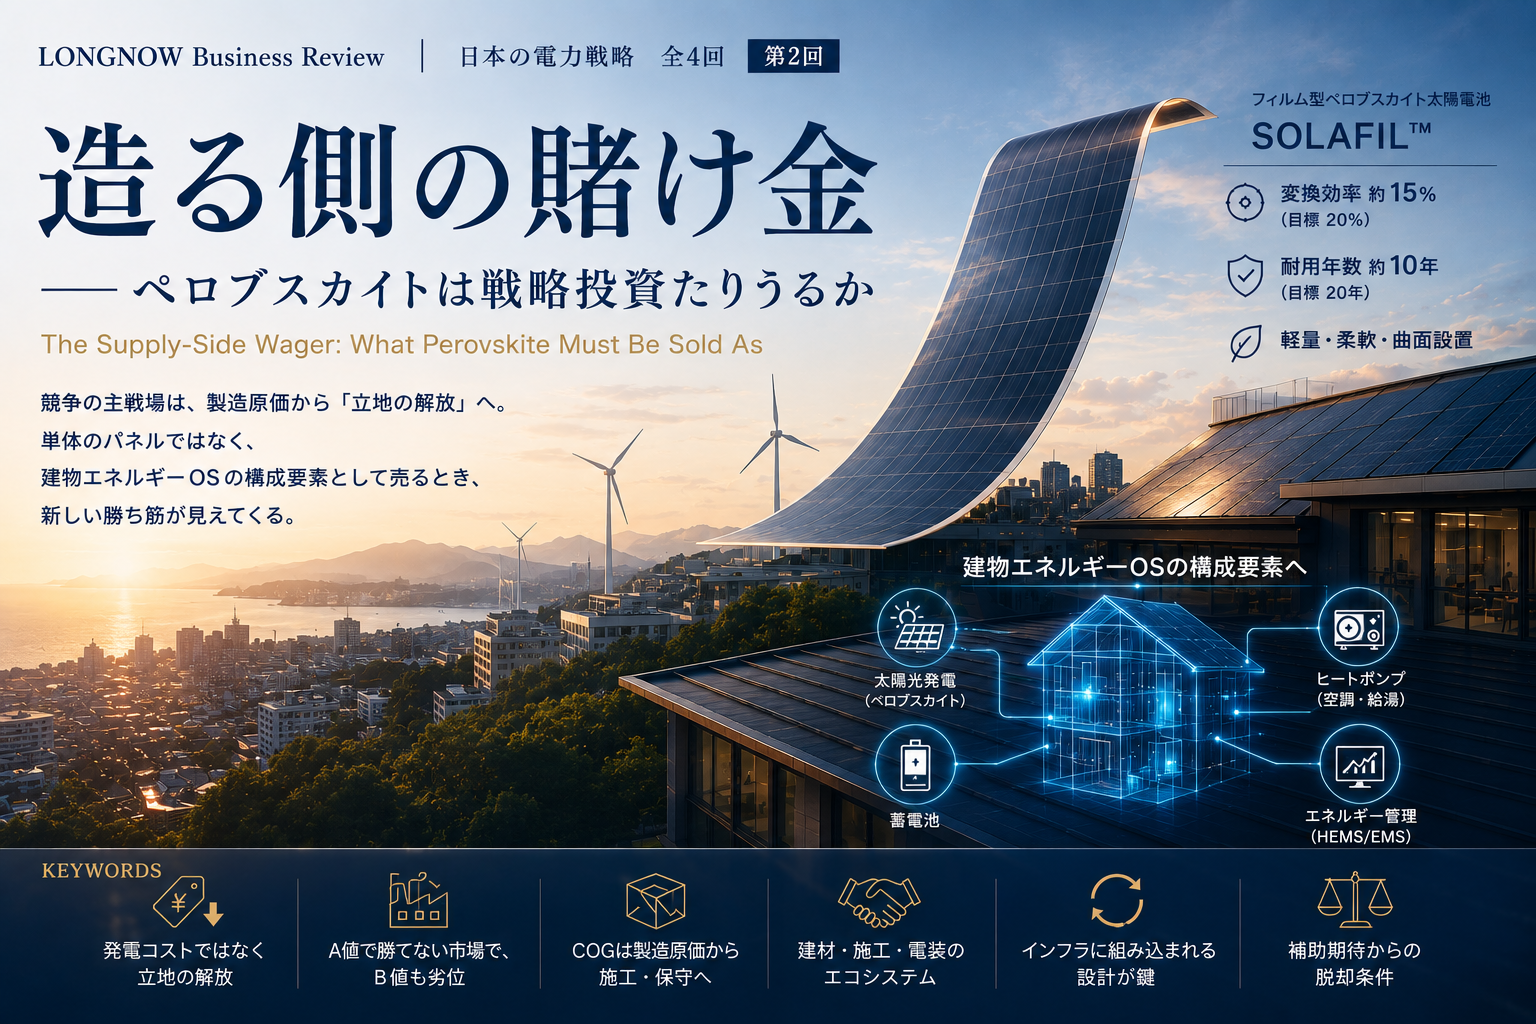
第1回では、20年ぶりに戻る需要に対して日本が反射的に立てがちな問いを三つ挙げた。原子力の再稼働、洋上風力の入札、そして次世代太陽電池への投資である。本稿はその三つ目を検討する。
先に結論を述べる。「ペロブスカイトに投資すべきか」という問いは、そのままでは答えられない。「何として売るのか」を先に決めなければ、判断基準そのものが定まらないからだ。
01 まず事実を押さえる
2026年3月27日、積水化学工業と子会社の積水ソーラーフィルムが、フィルム型ペロブスカイト太陽電池「SOLAFIL」の事業を開始した。日本のメーカーがペロブスカイト太陽電池を発売したのは、これが初とされる。
・変換効率は約15%(目標20%)、耐用年数は約10年(目標20年)
・金属屋根向けに年産10MW規模で供給を開始
・提供先は企業・自治体向け。さいたま市・滋賀県・西日本高速道路・福岡県・福岡市・東京都など、環境省および東京都の導入支援事業の採択先が中心
・旧シャープ堺工場を活用した100MWラインを2027年に量産開始、2030年に年産1GW級を計画。総投資は約3,100億円、うち約半分が政府補助
国側の枠組みも押さえておく。経済産業省は2024年11月の「次世代型太陽電池戦略」で、2030年までのGW級生産体制の構築と2040年の国内20GW導入を掲げ、発電コスト10〜14円/kWh以下を目標としている。2025年9月には、NEDOがペロブスカイト太陽電池の量産技術開発とユーザー連携実証を行う研究テーマを新たに3件採択している。

図1 計画されている生産能力の立ち上がり
出典:積水化学工業および経済産業省の公表資料をもとにLONGNOW作成。20GWは累計導入量の目標であり、生産能力とは別指標
4年で100倍。この立ち上がり計画そのものが、事業の性格を物語っている。これは技術開発ではなく、装置産業の規模競争への参入である。
02 「太陽電池」というラベルが検証を省かせる
ここから構造の議論に入る。
LONGNOWは、未加工の既存資産をそのまま新領域へ持ち込む意思決定を「連続性の錯覚」と呼んできた。失敗の共通式は単純である——未加工の既存資産+表層の類似=連続性の錯覚。表層のラベルが一致していることが、参入先市場のCOGとの適合検証を省略させる。
ペロブスカイトにおける表層のラベルは「太陽電池」である。このラベルが一致しているために、次のような推論が成立してしまう。日本はかつて太陽電池で世界一だった。ペロブスカイトも太陽電池である。だから取り返せる、と。
だが前号で見たとおり、シリコンPVの市場においてCOGはすでに移動を終えている。パネル価格は50年で99.8%下落し、競争の急所は「規模と歩留まりによる製造原価」に固定された。そしてその急所は中国が握っている。
さらに、この構図は日本国内でも早晩試される。GCL傘下のGCLペロブスカイトが2026年7月を目処に日本での量産販売を開始する予定と報じられており、タンデム型による高変換効率を訴求する見込みだ。「日本発の技術」という前提そのものが、恒久的な優位を意味しない。
命題 問うべきは「この資産は転用できるか」ではない。「この資産は、参入先のCOGに効く形に加工されているか」である。加工を省いた参入は、資産の強さそのものがリスク要因に転化する。
03 B値という、見落とされやすい急所
LCV=A×B×C。この枠組みを当てると、最も重い論点が現れる。
現行のSOLAFILは変換効率約15%、耐用年数約10年。目標値は効率20%、20年である。一方、結晶シリコンの市販モジュールは効率20〜22%、出力保証25年が一般的な水準にある。

図2 A値でもB値でも、現時点では差がある
出典:積水化学工業の公表仕様および業界一般値をもとにLONGNOW作成
つまり現時点のペロブスカイトは、A値(初期価値)でシリコンに劣り、B値(維持力)では半分以下の水準にある。LCVは加算ではなく乗算だから、B値の劣位は全体を直接押し下げる。
これは技術的な優劣の指摘ではない。事業設計の順序の問題である。Aで勝てない産業に、Bがさらに弱い製品を投入するのであれば、価値はCで取り返すしかない。だがCの設計は、現在の議論からほぼ抜け落ちている。
加えて、B・Cの双方に効く未解決論点がある。鉛の使用と廃棄である。スズ系やビスマス系など鉛を使わない材料の研究は世界中で進んでいるが、変換効率と耐久性の両立が課題で、実用製品は存在しない。廃棄処理の法整備も動いている最中だ。耐用年数が短い製品ほど、回収と処理の設計は早く効いてくる。
04 勝ち筋は「安さ」ではなく「立地の解放」
では勝ち筋はないのか。ある。ただし軸が違う。
環境省の資料は、ペロブスカイトの価値を明確に位置づけている——従来型の太陽電池では設置が困難だった、耐荷重性の低い屋根や建物の壁面等への導入が可能になる、と。
これは「より安く発電する」ではない。「これまで発電できなかった場所を発電させる」である。まったく別の価値軸だ。
そしてこの軸に立った瞬間、COGが移動する。競争の急所は製造原価ではなくなり、建材との統合、施工方法、電装設計、そして保守と更新へ移る。実際、国の実証事業の連携先には、建材メーカー、施工会社、電装設計会社が並んでいる。積水が組み立てているのは、素材の量産事業というより、建材と施工と運用のパッケージ事業に近い。
ここが決定的である。この領域は、中国勢が輸出だけでは取れない。モジュールは船で運べるが、施工体制と保守網は運べないからだ。
さらにもう一段ある。建物外皮に貼られたペロブスカイトは、その建物のエネルギー管理と物理的に一体化する。ヒートポンプや蓄電池と同じ、需要側インフラの結節点になり得るということだ。第1回で「束ねる能力」と呼んだ領域へ、供給側から接続する経路がここにある。
単体のパネルとして売れば負ける。建物エネルギーOSの構成要素として売るなら、別の勝負になる。
05 補助が切れたとき、何が残るか
最後に、避けて通れない論点を置く。
堺の100MWラインから2030年のGW級までの総投資は約3,100億円、うち約半分が政府補助である。NEDOのグリーンイノベーション基金による支援も継続しており、2025年9月には実証事業で3件が新たに採択された。国内市場の立ち上がりも、環境省と自治体の導入支援事業が牽引している。
ここで、暖房機器の市場で観測された対照を思い出したい。米国では2025年末に連邦税額控除が終了したが、ヒートポンプの出荷は失速せず、2026年第1四半期には化石燃料式暖房機器を32%上回った。同じ局面でEVの販売は急落している。
分岐点は製品の性能ではなかった。ヒートポンプが住宅というインフラの内部に据え付けられ、太陽光・蓄電池・HEMS・デマンドレスポンスと接続する結節点になっていたのに対し、EVは多くの消費者にとって独立した資産のままだった。単体資産で終わるか、システムの結節点に組み込まれるか——それが補助金依存からの離脱を決めた。
命題 補助金は市場に火をつける。だがその火を消えない炎に変えるのは、製品の性能ではなく、インフラに組み込まれる設計である。
この基準を当てると、現時点のペロブスカイトはヒートポンプ型ではなくEV型に近い。導入先は公共施設と自治体、需要は制度がつくり、製品は単体で完結している。インフラの結節点としての設計は、まだ表に出ていない。
これは批判ではない。事業開始から数か月の段階では当然のことだ。問題は、その設計をいつ始めるかにある。2030年のGW級量産が立ち上がってからでは、遅い。
06 判断基準
以上を、投資判断の言葉に翻訳する。主軸をどこに置くかで、答えは三つに分かれる。
・主軸を「発電コスト」に置くなら——見送るべきである。終わった競争に後から参入することになる
・主軸を「立地の解放」に置くなら——検討に値する。ただしCOGは製造ではなく、施工と保守にある
・主軸を「需要側インフラへの結節点確保」に置くなら——最も射程が長い。次回の主題と直接つながる
最も危険なのは、この主軸が明示されないまま稟議が上がることだ。三つの論理はそれぞれ単独では正当でありうる。しかしどれを主軸とするかが決まっていない提案は、経営会議で必ず賛否両論になり、判断基準があいまいなままGoが出る。
問いは「ペロブスカイトに投資すべきか」ではない。「ペロブスカイトを、何として売るのか」である。
次回は、需要側にすでに存在する資産を扱う。日本の家庭に設置済みの数千万台のヒートポンプは、誰のものでもない可制御資源として眠っている。定義権は、まだ決まっていない。
日本の電力戦略 ―― 全4回
第1回 20年ぶりに、需要が戻る ―― 減少局面の終わりに、何が問われるのか
第2回 造る側の賭け金 ―― ペロブスカイトは戦略投資たりうるか(本稿)
第3回 数千万台の、見えない蓄電池 ―― 定義権はまだ決まっていない
第4回 造る側から、束ねる側へ ―― シュナイダーだけが、なぜ渡れたのか
本コラムは積水化学工業の公表資料、経済産業省「次世代型太陽電池戦略」(2024年11月)、環境省の公表資料、および米国建築脱炭素化連合「Momentum Q2|2026」(2026年7月16日)を素材とし、LONGNOW産業OS理論書 v6.2 第5〜7章および連続性の錯覚レポートの枠組みに基づいて執筆しました。図版はすべて公表数値からLONGNOWが独自に作成したものです。仕様値・投資計画はいずれも2026年7月時点の公表内容に基づきます。
未来へ続く今を、動かす。 Now, for the Long.