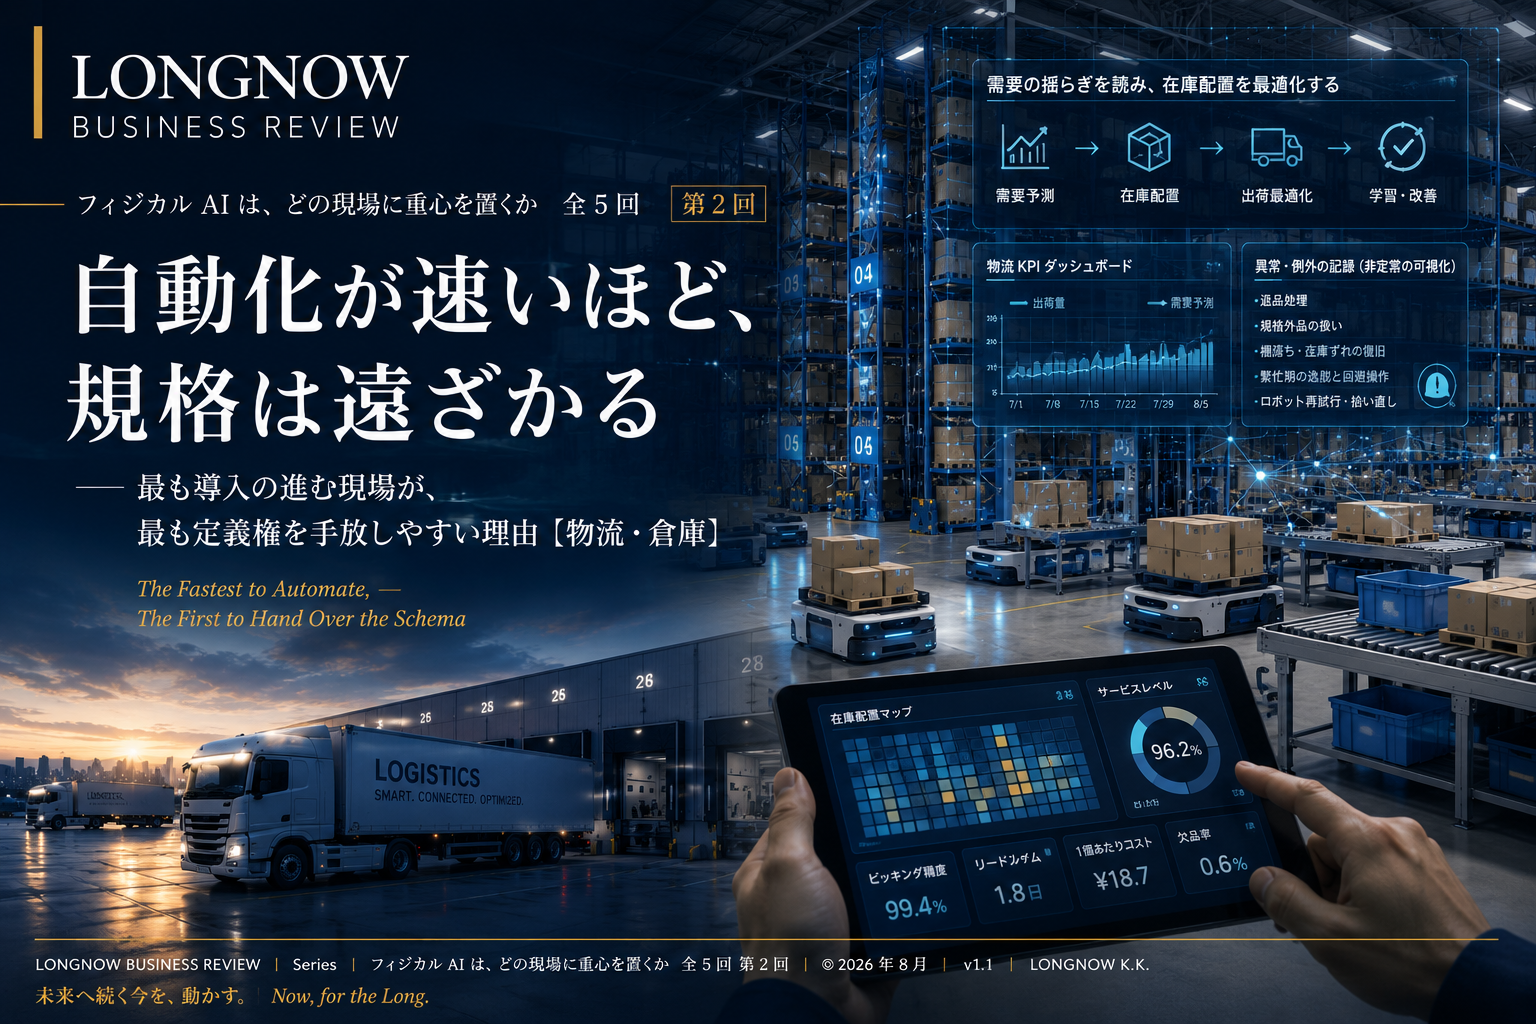
前回、製造領域における産業COGは定常運転の外側にあり、決定的なのはデータの所有量ではなく定義権の所在だと述べた。今回扱う物流・倉庫は、フィジカルAIの導入が最も速く進んでいる領域である。そして本連載の主題からすると、そのこと自体が危うい。速く入るものほど、握りは浅くなるからだ。
1 導入は、すでに始まっている
2024年4月の働き方改革関連法の施行、いわゆる2024年問題を境に、物流現場の自動化投資は明確に加速した。矢野経済研究所の調査によれば、2024年度の物流ロボティクス市場規模は前年比13.1%増の404億3,000万円と見込まれている(2025年3月発表)。搬送ロボット、自動倉庫、ピッキング支援。既存倉庫にも後付けしやすい構成が整い、大規模センターに限らず導入が広がっている。
一方で、対応の実態には濃淡がある。物流経営者を対象とした調査では、回答者の七割が2024年問題は常態化していると実感しながら、人手不足対策の実施は六割にとどまり、DXについては三割強の企業が未着手であることが示されている。切迫は共有されているが、着手の水準は揃っていない。
そして2026年4月、改正物流効率化法が施行される。年間9万トン以上の貨物を扱う特定荷主には、物流統括管理者(CLO)の選任と中長期計画の策定が求められる。これまで運送事業者側の問題として扱われてきた物流の課題が、荷主の経営責任として法的に位置づけられた。
この制度変更は、本連載の主題を制度の側から名指ししたものと読める。もちろん法の条文に定義権という語はない。だが本稿の言葉に置き換えれば、法は重心を荷主の側へ移した。物流の定義権は誰にあるのか──答えは荷主である、と。
2 物流と製造の、決定的な差
同じ自動化でも、製造と物流では設備の入り方が根本的に違う。
製造の現場では、設備は自社の生産技術部門が使いこなす前提で導入される。据え付けたあと、条件出しをし、治具を作り、何年も何十年も自社の人間が触り続ける。だからこそ前回述べたように、記録の項目を自社で定義し直す余地が残っていた。
物流の現場は、そうではない。倉庫は「丸ごと」買うものになりやすい。マテハンベンダーが動線を設計し、機器を据え付け、制御ソフトを載せ、保守までを一括で担う。ターンキーである。導入の速さは、この一括性から来ている。
さらに、3PLに委託すれば現場そのものが自社にない。荷主が受け取るのは月次の請求書と、いくつかの実績値だけになる。
速く入る方式ほど、握りは浅い。これは誰かの怠慢ではなく、方式に内在する性質である。

図 速い方式ほど、握りは浅い
3 単純な指標ほど、罠になる
物流の指標は明快である。時間あたり処理数、ピッキング精度、一個あたりコスト、出荷リードタイム。どれも定義が争われず、経営会議でそのまま使える。
この明快さが、かえって危うい。前回論じた製造業のOEEと同じ罠でありながら、こちらのほうが気づきにくいからである。OEEは現場の指標であって経営の指標ではない、という違和感がまだ残る。だが物流のスループット指標は、経営が本当に見たい数字そのものに見える。疑う理由が生まれない。
しかし、これらはすべて結果指標である。何個さばけたかは記録されるが、さばけなかったものに何が起きたかは残らない。
落ちているのは、いつも同じ場所だ。異形物や規格外品の扱い、返品処理の判断、棚落ちと在庫ずれの発見と復旧、繁忙期にオペレーションが破綻しかけた局面での回避操作、そしてロボットが掴み損ねて再試行した系列。前回の言い方をすれば、これが物流領域における非定常である。
4 物流のCOGは、庫内にはない
では、この領域の産業COGはどこにあるか。
庫内の動作最適化ではない。搬送経路、棚の割り付け、ピッキング順序といった庫内問題は、すでに十分に解かれつつある。ソフトウェアとして流通し、数年のうちにコモディティ化する。そこに賭けても優位は残らない。
残るのは、需要の揺らぎと在庫配置の対応関係である。何を、どこに、どれだけ置くか。この判断だけは庫内の情報からは導けない。販売計画、販促の予定、季節性、新製品の投入、返品の傾向。すべて荷主の側の情報である。
重心は庫内ではなく、需要との対応関係にある
庫内の動作最適化は数年でコモディティ化する。最後まで複製できないのは、自社の需要の揺らぎと在庫配置がどう対応してきたかという履歴である。これは倉庫を運営する者ではなく、需要を持つ者にしか蓄積されない。倉庫を委託しても、この対応関係の記録まで委託してはならない。
自動化が進むほど、重心は庫外へ動く
さらに、この重心の移動は自動化そのものによって加速する。
人手によるオペレーションには、暗黙のバッファがあった。波が来れば人を増やし、残業で吸収し、応援を回す。柔軟性が能力の不足を補っていた。自動倉庫にそれはない。ピーク能力は投資額の時点で固定され、当日に増やすことはできない。
したがって、庫内を自動化するほど、需要の揺らぎを事前に読む必要が高まる。柔軟性を手放す代わりに、予測精度を要求されるのである。自動化の成功は、そのまま庫外への依存の増大を意味する。
つまり、庫内自動化の進展それ自体が、重心を庫外へ押し出している。自動化に成功した企業ほど、需要と配置の対応関係の履歴が効いてくる。庫内だけを見て投資を決めた企業は、投資が完了した時点で、自分が見ていなかった場所で苦しむことになる。
倉庫の運営は委託できる。委託すべき場合も多い。だが、需要と配置の対応関係の記録まで一緒に手放せば、荷主の手元には一個あたりコストしか残らない。数年後、委託先を変える判断も、自動化を深める判断も、自前の根拠なしに下すことになる。
5 良し悪しを定義できるのは、荷主だけである
前回、価値は失敗の量ではなく、良し悪しを定義できることの側にあると述べた。物流では、この点がさらに鮮明になる。
物流の良し悪しは、単一の指標では書けない。コスト、リードタイム、欠品率、返品対応の質、繁忙期の耐性。これらは互いに競合し、どれを優先するかは事業の性格によって変わる。欠品を一切許さない事業と、コストを最優先する事業とでは、最適な倉庫の姿がまったく異なる。
つまり、重みづけを決める行為そのものが経営判断である。ベンダーにも3PLにも決められない。にもかかわらず、実務では誰かが決めている。多くの場合、それはSLAという形で、契約の条項として先に固定されている。荷主が自ら重みを書く前に、達成すべき水準の側から重みが逆算されているのである。
委託は、対立ではなく規格の共有として設計する
誤解を避けたい。委託が悪いのではない。設計されていない委託が問題なのである。
委託先もまた、同じ人手不足に直面し、同じ設備投資の回収見通しを必要としている。荷主が記録項目と重みづけを明示すれば、委託先は何に投資すべきかを判断できる。要求が曖昧なままであることこそが、双方の投資を止めている。
契約に書くべきは、価格と達成水準だけではない。何を記録するか、どの形式で残すか、原データをどちらが保持するか、契約終了時にどう引き渡すか。この四項目が入っているかどうかで、数年後の自由度がまったく変わる。
そして複数の委託先を同じ規格で測れるようになれば、比較も切り替えも可能になる。囲い込みは、サービスの質からではなく、規格の非互換から生まれる。ただし順序を誤ってはならない。相手の形式に不満を述べるのではなく、自社が先に定義したものを提示する。定義権を持つ側が、関係の主導権を持つ。
CLOの選任義務は、この構図に対する制度側の回答と読める。荷主の内部に、物流の良し悪しを定義する主体を置け、という要求である。制度が理論に先回りしている珍しい例であり、そのぶん、形式的な設置で済ませたときの損失も大きい。
6 Root Wall――切迫が、握りを奪う
この領域のRoot Wallは、技術でも予算でもない。時間である。
2024年問題も2026年問題も、期限が先に決まっている。期限が迫れば検討期間は削られ、削られればターンキーが選ばれる。一括で入るものが最も速いのだから、当然の帰結である。そして一括で入るものは、記録の規格も一括で持ってくる。
切迫していること自体は正しい。問題は、切迫を理由に、後戻りの効かない一点――記録の定義――まで同時に手放してしまうことだ。設備の選定はあとから変えられる。データの規格は、数年分の履歴が積み上がった時点で、事実上変えられなくなる。
動く倉庫は、すでに全部を記録している
救いもある。この領域では、記録の主体を人から装置へ移す作業が、ほぼ済んでいる。搬送ロボットは自らの全軌跡を持ち、制御システムは指示と結果の対応を持ち、ハンディターミナルは操作の時刻を持つ。前回、製造領域について論じた課題の大半は、物流ではすでに解かれている。
問われているのは、それが自社の読める形式で、自社の側に降りてくるかどうかだけである。技術の問題ではない。契約と要件定義の、たった数行の問題である。
そして動脈と静脈の関係もここで反転する。物流におけるOperation Loopは、外部に委託された瞬間に他社の動脈になる。委託先にとっては、それこそが本業の血流だからである。自社の静脈を他社の動脈に接続したまま放置すれば、循環は他社の側で閉じる。
7 明日から着手できる三つのこと
第一に、導入や委託の要件定義に、三つの系列を記録項目として明記することである。返品処理、規格外品の扱い、繁忙期の逸脱と回避操作。スループットは放っておいても記録される。記録されないのは、いつもこの三つである。
第二に、SLAを結ぶ前に、自社の重みづけを自社の言葉で書き下すことである。コスト、リードタイム、欠品、返品対応の質。何を優先し、何を犠牲にするか。一枚の紙で足りる。それを書かずに水準だけを合意すれば、良し悪しの定義を相手に預けたことになる。
第三に、CLOを報告書の作成者にしないことである。中長期計画の策定は目的ではなく手段であって、その役割の本質は、需要と配置の対応関係を自社に蓄積し続ける主体を置くことにある。設置して終わりにすれば、制度が用意した好機を逃す。
物流は、フィジカルAIが最も早く現実になる領域である。だからこそ、最も早く定義権を手放す領域にもなりうる。速さと握りは、意識して両立させなければ両立しない。
次回は海事を扱う。移動する現場、そして閉じた環境という、この連載でただ一つの特殊解を検討する。
出典:株式会社矢野経済研究所の調査(2025年3月発表、2024年度物流ロボティクス市場規模の見込み)、物流経営者を対象とした2024年問題実態調査(2025年4月公表)、および改正物流効率化法(2026年4月施行)に関する公表資料をもとにLONGNOW作成。制度の詳細および対象要件は所管省庁の公表資料を参照されたい。数値は2026年8月時点で公表されている値である。本稿の現場記述は、特定の企業を指すものではない。