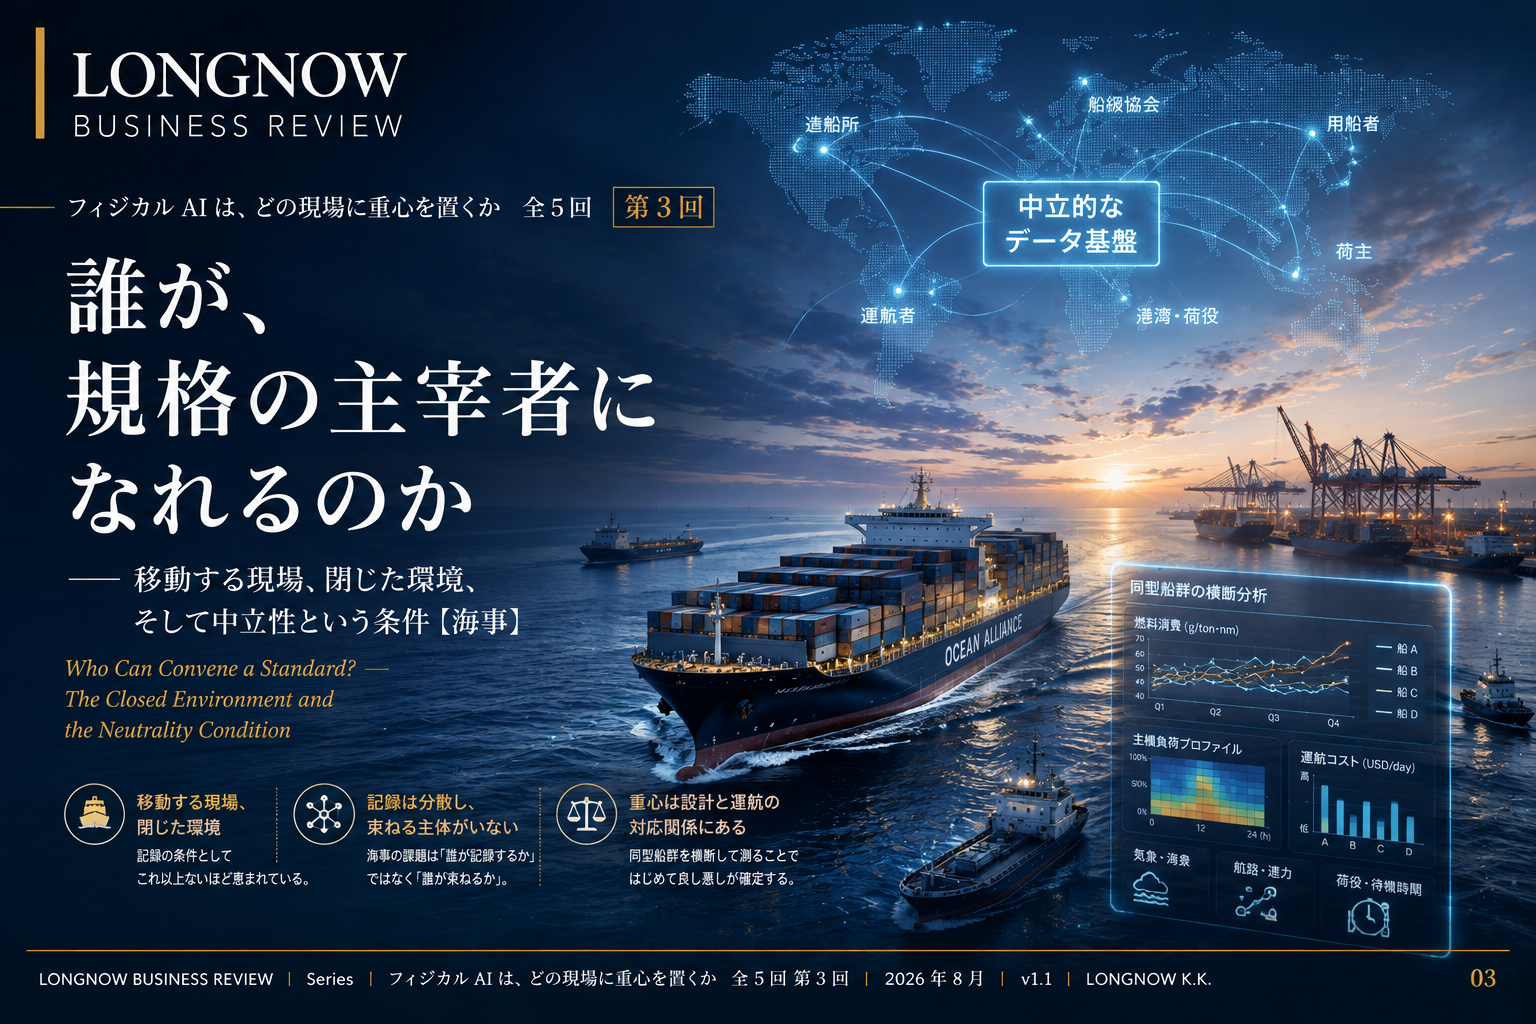
第一回では、記録項目の定義権が製造業の重心を決めることを見た。第二回では、自動化が速く進む物流ほど、その定義権を手放しやすいことを見た。今回扱う海事は、本連載でただ一つの特殊解である。ここでは問いの形そのものが変わる。誰が記録するかではなく、誰が束ねるか、である。
1 移動する現場という特殊解
海事の現場は動く。工場は動かず、倉庫も動かない。船だけが、現場ごと移動する。だが本質は移動ではない。閉鎖である。
航海中の船は、外部から隔離された完結した環境である。人の出入りがなく、飛び込みの作業がなく、周辺環境の変化は気象と海象にほぼ限定される。前二回で繰り返し問題になった「経緯が消える」「非定常がノイズとして除去される」という欠落は、船においては技術的に解きやすい。変数が限定され、割り込みが少なく、そして同型船が複数隻建造されるため、比較可能性がはじめから成立している。
記録の条件としては、これ以上ないほど恵まれている。機関の状態、燃料消費、航路の選択、荷役の実績。いずれもすでに取得されている。
それにもかかわらず、この領域では重心が定まらない。理由は、記録の側にはない。
2 記録は生まれている。だが、束ねられていない
一隻の船をめぐる当事者の数を数えてみればよい。船主がいる。運航者がいる。用船者がいる。造船所があり、舶用機器メーカーがあり、船級協会があり、港湾と荷役事業者があり、そして荷主がいる。
製造領域では、記録は基本的に一社の工場の内側に閉じていた。物流領域では、荷主と委託先という二者の関係だった。海事は、最初から多者である。
したがって記録は生まれた端から分散する。機関の挙動は舶用メーカーの遠隔監視へ、運航実績は運航者へ、設計条件は造船所へ、検査記録は船級へ、そして貨物の流れは荷主へ。どれ一つとして虚偽ではなく、どれ一つとして全体ではない。
海事の課題は「記録するか」ではない。「誰が束ねるか」である。これが本連載で唯一、問いの形が変わる理由である。
3 規格を握ろうとして、失敗した例
この問いに、業界最大の資産を持つ当事者が正面から挑み、そして敗れた記録がある。
2018年に始まったTradeLensである。海運最大手とIT大手の共同事業として立ち上がり、複数の大手船社、ターミナル、内陸デポ、税関当局を含む300を超えるメンバーを集めた。船荷証券をはじめとする書類を電子化し、取引当事者が同一のデータを共有する。構想としては、まさに「束ねる」ための器だった。
2022年11月末に終了が発表され、2023年第1四半期にオフラインとなった。運営側の説明は率直である。オープンで中立な業界プラットフォームという構想のもとに立ち上げ、実際に機能するプラットフォームの開発には成功した。しかし、業界全体の協働が得られず、独立した事業として成立する水準に至らなかった、と。
失敗の原因は技術ではない。当時の分析が主要因の一つとして揃って挙げるのは、競合他社が一部を所有する製品に対する業界の懐疑である。データのガバナンスが主要プレイヤーに集中していること自体が、不透明さの感覚を生んだ。そして対抗軸として台頭したのは、複数の船社・港湾運営者が共同で支える別の枠組みだった。
新技術の運命を決めるのは、採用された技術の洗練度ではなく、それが商業的にどう使われるかである。
海事コンサルタントによる評の要旨
ここから引き出せる命題は、本連載全体の中核に置くべきものである。
規格の主宰者は、資産の規模では決まらない
自社の現場を持つことは記録を蓄積する条件だが、業界規格を主宰する条件ではない。むしろ阻害する。参加者は、競合が定義したスキーマに自社の記録を預けない。規模が大きいほど、中立性の疑いは強くなる。定義権は、規模ではなく中立性によって成立する。
4 資本で代替するという、もう一つの答え
敗れた側が次に何をしたかは、より重要である。
中立な業界規格を断念したのち、この海運最大手は垂直統合へ舵を切った。北米の倉庫・配送事業者とeコマース物流事業者を取り込み、続いて航空フォワーダーを6.44億ドル、ラストマイル事業者を16.8億ドルで、そしてアジア太平洋の契約物流事業者を36億ドルで取得した。最後の一件により14か国223か所の倉庫が加わり、倉庫面積は初めて1億平方フィートを超え、契約物流で世界第7位となった。買収倍率はEV/EBITDAで13.8倍から14.2倍。海運の記録的な利益が、そのまま原資となった。
当時の経営者の言葉は明快である。目指すのは、重要資産の支配に基づく、デジタルで実現されたエンドツーエンドの物流ソリューションを提供する企業だ、と。
成果は遅れて現れた。2026年第1四半期、海上輸送は数量を9.3%伸ばし稼働率96%に達しながら、運賃圧力により部門EBITは1.92億ドルの赤字。一方でロジスティクス部門は売上8.7%増、EBITマージンは8四半期連続で前年同期比の改善を記録し、全社EBITは3.40億ドルを確保した。海上が赤字で、統合部門が支えた四半期である。
二者択一であり、中間はない
この一連の動きは、こう読むべきである。買収の連鎖は「規格をつくる」ことの断念であり、「規格が要らない範囲を資本で買う」ことへの転換だった。統合とは、標準化の失敗に対する資本による代替解である。
そして、ここから導かれる結論は硬い。中立な規格と、閉じた統合は、二者択一である。中立を狙うなら、ガバナンスを複数当事者に分散させ、主宰者としての特権を捨てなければならない。閉じるなら中立性は要らないが、及ぶ範囲は資本で買える分に限られる。両取りを狙った器は、そのどちらでもないために消える。

図 中立か、閉じるか——中間はもたない
5 日本の配置――使われていない二つの器
この構図に照らすと、日本の海事産業の配置は独特である。
日本の大手海運会社は、荷主接点が最も濃いコンテナ定期船事業を共同出資会社へ統合した。その時点で、海運最大手が取ったような垂直統合の起点を、構造的に手放している。当時の判断としては市況耐性の観点から合理的であり、失敗ではない。だが今日の重心論から見れば、帰結は小さくない。
実際、両社の経営計画は重心を別の場所に置いている。一方は「総合物流企業の枠を超え」ることをビジョンに掲げ、4年間で1.2兆円規模の事業投資を計画しながら、物流分野の戦略投資枠は1,400億円規模にとどまる。もう一方は、海運不況時でも黒字を維持できるポートフォリオを目標に、安定収益型資産の比率を6割へ引き上げる方針を採り、その原資をクルーズ・不動産・洋上風力に振り向けている。いずれも、記録の定義権を取りにいく戦略ではない。
だが、逆から見れば
共同出資会社という形式は、TradeLensが躓いた要因を構造的に回避している。単独の巨大プレイヤーが主宰する器ではなく、複数当事者が共同で保有する器だからである。参加者が中立性を疑う理由が、設計上あらかじめ小さい。これは意図された資産ではないかもしれないが、資産であることに変わりはない。
そして日本には、第二の器がある。総合商社である。
商社は、荷主でもなければ定期船社でもない。ある大手商社は、需要予測や位置情報といった機能をプラットフォーム化し、企業の垣根を越えて提供する構想を掲げ、自らは「裏方」として支えると明言している。別の大手商社は、約900社の連結事業会社と10万社の顧客基盤という現場の束を持ち、そこにシステム開発大手を完全子会社として接続することで、構想ではなく実装の能力を資本で確保した。船舶事業は保有・トレード・仲介の形で持つが、荷主と競合する定期航路網は持たない。
中立性の条件を、構造として満たしている主体が複数ある。この配置は、他国には見当たらない。
問題は、器があることではない。使われていないことである。
6 海事の重心は、設計と運航のあいだにある
では、束ねた先に何を測るのか。海事における産業COGは、どこにあるのか。
船の中の運航データではない。それは既に大量に取得されており、今後さらに増える。取得できるものは、いずれコモディティ化する。
重心は、設計と運航の対応関係にある。
船は一品ではなく、同型のシリーズとして建造される。そして竣工した同型船は、異なる船主、異なる運航者、異なる航路へ散っていく。ある設計上の判断が正しかったかどうかは、その一隻を見ても確定しない。同型船群を横断し、条件の違いを差し引いたうえで実績を比較して、はじめて確定する。
ところが、この横断ができる位置に、誰も立っていない。造船所は設計を持つが、竣工後の運航記録を持たない。運航者は自社船の運航記録を持つが、同型船群を横断できない。船級協会は多数の船のデータに触れるが、良し悪しを定義する立場にはない。舶用メーカーは自社機器の挙動を持つが、船全体の帰結を持たない。
海事の重心は、設計と運航の対応関係にある
運航データは取得できるがゆえにコモディティ化する。複製できないのは、同型船群を横断して、設計上の判断と運航実績の対応を測った履歴である。これは設計と運航の両方に接続できる者にしか蓄積されない。片側だけでは、良し悪しを書くことができない。
第一回の結論を思い出したい。データを貯めた者が勝つのではなく、何を良い状態とみなすかを書ける者が勝つ。海事において、それを書くには設計と運航の両方が要る。片側だけを握っても、評価関数は完成しない。
この断絶こそが、海事のRoot Wallである。技術ではなく、当事者の配置の問題である。
7 主宰者の三条件
ここまでの議論を、条件として整理する。海事において規格を主宰しうる主体は、三つを同時に満たさなければならない。
第一に、中立性。荷主とも運航者とも競合しないこと。TradeLensはこれを欠いた。
第二に、ガバナンス。単独保有ではなく、複数当事者の共同保有であること。単独の垂直統合はこれを最初から放棄している。
第三に、実装能力。評価関数を書き下し、システムとして動かせるだけの技術知見を持つこと。中立な立場にあっても、これがなければ器は空のままである。
日本の特異な点は、この三条件を別々の主体が分けて持っていることだ。共同保有の器は既にあり、中立な立場に立てる主体も複数あり、実装能力を資本で確保した例もある。統合されていないだけである。
そして統合には、資本を必要としない。三条件を満たす器は、買収ではなく、契約と共同保有によって組み立てられる。海運最大手が36億ドルを投じて手に入れようとしたものの一部は、日本では設計次第で作れる。
閉じた環境は、記録には有利に働く。だが閉じたままでは、業界の規格にはならない。船の中で完結する記録を、船の外で束ねる器へどう接続するか。海事の勝負は、船の中ではなく、その接続の設計にある。
次回は建設を扱う。同型がなく、毎回が一品である現場に、そもそも規格は通るのかを検討する。
出典:A.P. Moller - Maersk のプレスリリースおよび四半期報告(2022年11月、2026年5月)、同社および関係各社の買収に関する公表資料、日本の大手海運会社および大手総合商社の経営計画・公表資料、ならびに各社報道をもとにLONGNOW作成。いずれも公開情報に基づき各社の設計思想を論じたものであって、個別企業の経営判断を評価するものではない。数値は2026年8月時点で公表されている値である。