連載「日本の電力戦略」全4回は、需要側で完結した。発電設備を造る競争は終わっており、律速は束ねる層にある——そう診断し、そこで筆を置いた。
本補論は、その診断をもう一度供給側から検算するために置く。序論「0.26ドルのパネル」が立てた命題は、A値がデフレした産業では価値はBとCが担うしかない、というものだった。ではA値がデフレしない電源では、この命題はどうなるのか。
全2回で、日本が造る側でとりうる三つの状態を並べる。太陽光は、一度勝って負けた。地熱は、勝ったまま効いていない。風力は、そもそも造っていない。第1回は二番目を扱う。
01 掘り直したら、二倍になった
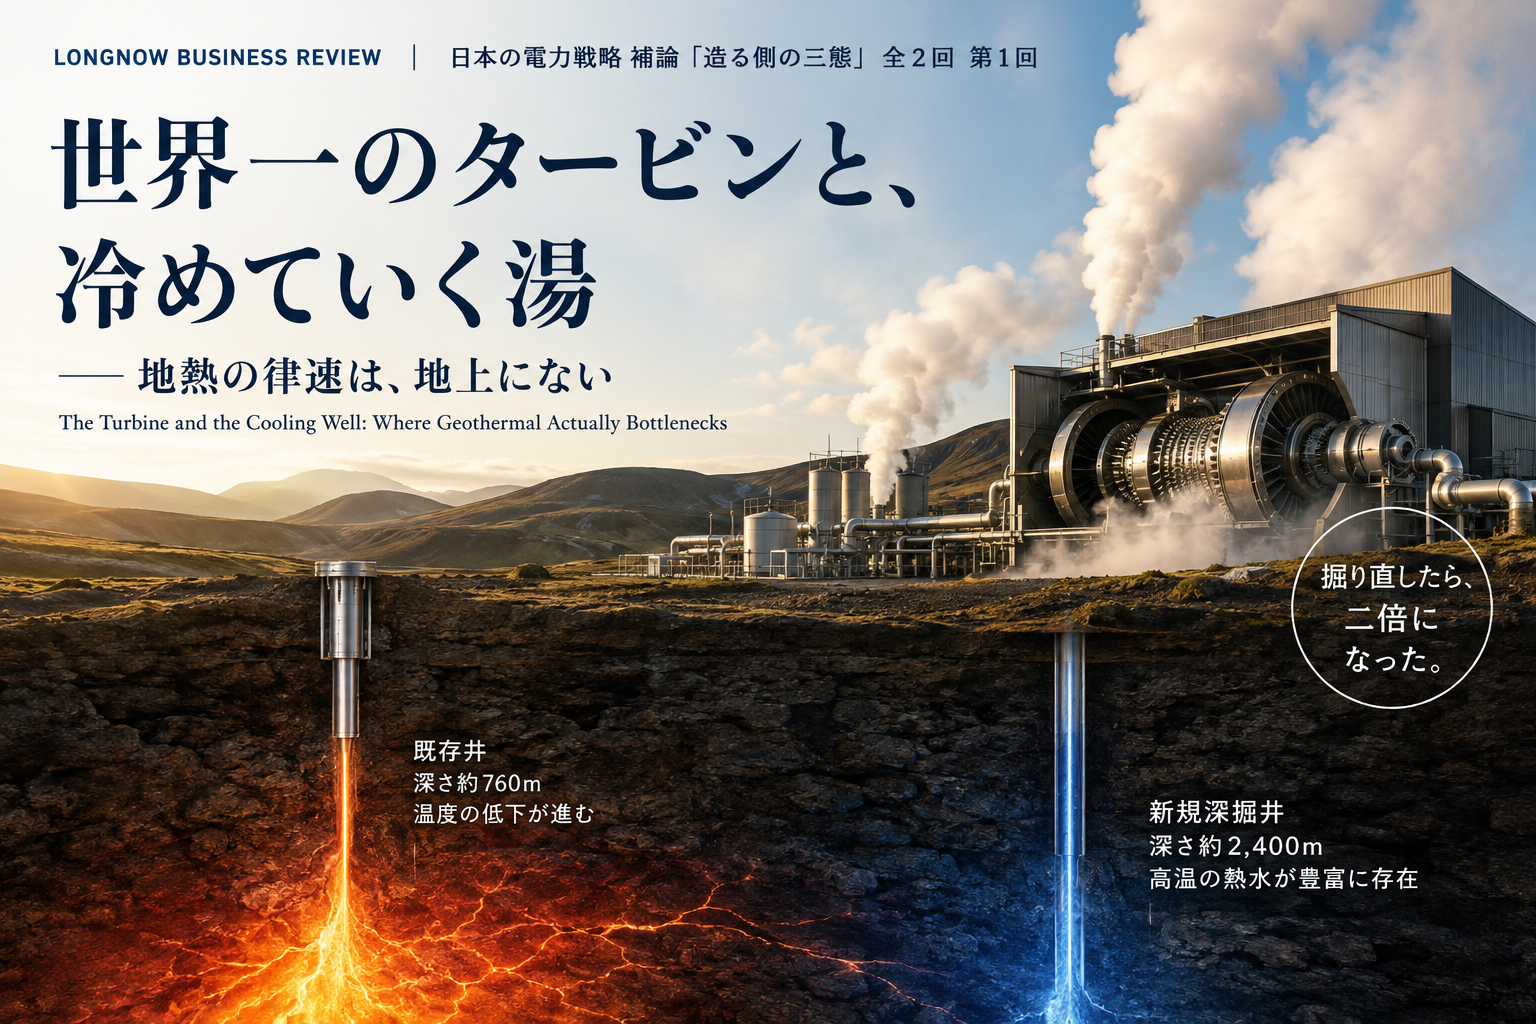
2024年5月、ザンスカー(Zanskar)という新興企業が、米ニューメキシコ州の地熱発電所ライトニング・ドックを買収した。設備容量1.5万kW。当時、この発電所は採算が取れなくなっていた。
原因は地下にあった。地熱発電所に送られる熱水の温度が下がると、発電効率は落ちる。井戸の温度低下は珍しいことではなく、通常は年0.5〜1℃程度で進む。ところがこの発電所では、買収前の5年間で28℃、年5℃のペースで下がっていた。少なくとも150℃以上での運転を想定して設計された設備に、120℃の湯が送り込まれていた。
ザンスカーは地下条件をモデリングで再解析し、既存の生産井が貯留層のごく上部にしか到達しておらず、位置も最適でないことを特定した。深さは760mだった。同社は別の地点に深さ2,400mの新しい井戸を掘り、2025年5月に運転を開始した。同社の説明では、1年が経過した時点で流量は維持され、発電所は旧井を使用していた場合の2倍を超える電力を発電している。

図1 深度と温度——律速は地上にない
出典:MIT Technology Review(2026年7月29日)および資源エネルギー庁の公表資料をもとにLONGNOW作成
地熱の世界では、深く掘るほど温度は上がるがトレードオフを伴うというのが通説である。深くなるほど岩盤の密度が高くなり、熱水の流れが悪くなるからだ。ところがこの地域では、深く掘ったほうが流量が増えた。同社はこれを、米国内の熱水資源全体の考え方を問い直す結果だと位置づけている。
02 新しい設備は、一台も入っていない
ここが本稿の起点である。
発電量を2倍にしたのは、新しいタービンではない。新しい熱交換器でも、新しい制御システムでもない。増えたのは、地下モデルの解像度と、それに基づいて掘られた一本の井戸である。地上の設備は、買収前とほぼ同じものが動いている。
造る側の技術は、この事例において一切変わっていない。変わったのは、どこをどう掘るかを決める知能の位置だった。
命題 A値がデフレしない電源では、造る競争は終わらない。ただし競争の場所は地上ではなく地下にある。発電設備の性能は、その競争における位置を表示しない。
なぜ地熱ではA値がデフレしないのか。累積生産量が増えるにつれて単価が下がるかどうか——この一点で、地熱は太陽光と決定的に異なる。太陽光モジュールは累積出荷量が倍増するたびに約2割の価格低下を続け、50年で99.8%下落した。地熱には、この形の学習曲線が現れない。掘削速度や探査の精度には学習の余地があるが、累積出荷量に対して単価が下がるという関係は成り立たない。発電所は大量生産される製品ではなく、一基ごとに地下条件の異なる土木工事だからである。この点で地熱は、太陽光よりも原子力に近い。
したがって序論の命題は、地熱ではそのまま成立しない。Aは縮んでいない。にもかかわらず、価値はやはりBとCに移る。理由が違うだけである。
03 「地熱」というラベル
ここで、連載第2回と同じ構造が反復する。
連続性の錯覚とは、未加工の既存資産をそのまま新領域に持ち込む意思決定を指す。失敗の共通式は単純である——未加工の既存資産+表層の類似=連続性の錯覚。表層のラベルが一致していることが、参入先のCOG(戦略的重心)との適合検証を省略させる。
ペロブスカイトにおける表層のラベルは「太陽電池」だった。日本はかつて太陽電池で世界一だった、ペロブスカイトも太陽電池である、だから取り返せる——この推論が成立してしまう構造を、第2回では指摘した。
地熱における表層のラベルは「地熱」である。そして日本には、そのラベルの上に世界一と呼べる資産がある。
地熱発電所の中核設備である蒸気タービンにおいて、日本のメーカー3社が世界シェアの6〜7割を占めるとされる。富士電機は、2000年以降の受注実績で世界シェア1位であると自社調査に基づいて公表しており、地熱蒸気タービンの納入実績を2026年3月時点で93台・4,028MWとしている。腐食性の高い地熱蒸気に耐える材料選定と形状最適化は、数十年の実績に裏打ちされた能力である。誇張ではない。
問題は、その優位が産業のどこに効いているかである。
04 律速命題を、もう一度当てる
別連載「何を数えるか」第4回で、私たちは次の命題を置いた。
律速命題 優位の価値は、その希少性の寿命と、それが産業の律速段階にあるか否かの積である。両者は独立に決まる。ゆえに、破れない優位を保有していても、それが律速でなければ定義権は発生しない。保有量は、律速性を表示しない。
同稿では、日本が世界一の埋蔵量を持つヨウ素を素材にこの命題を導いた。破れない。代替できない。そして、効かない。優位が減っていないのに、産業のどこにも効いていないという状態がある。同稿はこれを不活性象限と呼んだ。
地熱タービンの世界シェア7割は、この命題の第二の適用例である。
ライトニング・ドックで発電量を2倍にしたのは、タービンの性能ではなかった。地下モデルと掘削だった。日本が握っているのは、産業の律速段階の下流にある層である。詰まっているのは、そこではない。
破れないことと、効いていることは別である。世界シェアは、律速性を表示しない。
05 次世代型地熱の律速は、掘削にある
国の政策は、すでに動いている。2025年4月に「次世代型地熱推進官民協議会」が立ち上がり、同年10月に中間取りまとめが公表された。2025年2月に閣議決定された第7次エネルギー基本計画では、次世代型地熱が地熱ポテンシャルを現状の4倍以上に拡大しうる技術と明記されている。
協議会が取り上げる三つの技術は、いずれも従来型より地下への依存度が高い。

出典:資源エネルギー庁「地熱発電も『次世代』へ」(2026年6月5日)および次世代型地熱推進官民協議会「中間取りまとめ」をもとにLONGNOW作成
三つに共通するのは、価値が地下の設計と施工に集中しているという構造である。とりわけEGSは、米国が20年かけてシェール開発で蓄積した掘削・破砕・貯留層モデリングの産業基盤から派生した技術だ。ライトニング・ドックの深掘りも、石油・ガス開発が数十年かけて深部へ進んできた軌跡の延長線上にある。
この層に、日本の優位はない。掘削リグも、掘削サービスも、貯留層モデリングのソフトウェアも、日本が世界シェアを持つ領域ではない。
命題 「地熱で日本は世界一だから、次世代型地熱でも強い」という推論は、ラベルの一致だけで成立している。参入先のCOGは地上設備ではなく地下設計にあり、そこでの優位は検証されていない。
これは撤退の勧めではない。タービンの優位が無価値だという主張でもない。順序の問題である。律速がどこにあるかを先に特定しなければ、投資は効かない層に積み上がる。
06 ロードマップに、既設52万kWが入っていない
ここまでは、日本が持っていないものの話だった。最後に、持っているのに使っていないものを扱う。
日本の地熱資源量は米国・インドネシアに次ぐ世界3位、約2,350万kWとされる。一方、稼働中の設備容量は約52万kW、世界10位である(2025年4月時点)。発電電力量に占める比率は0.3%(2022年度)にとどまる。

図2 資源量は世界3位、設備容量は世界10位
出典:資源エネルギー庁および日本地熱協会の公表資料をもとにLONGNOW作成。ポテンシャルは従来型地熱の資源量推計であり、実際の開発可能量を意味しない
この乖離の理由は、資源の不足ではない。有望な地熱資源の約8割が国立・国定公園などの自然公園内に位置し、温泉法の規制対象とも重なる。調査から運転開始までのリードタイムは10〜15年に及ぶ。律速は熱ではなく、合意形成と時間にある。
次世代型地熱が期待される理由の一つは、ここにある。クローズドループやEGSは熱水を直接使用せず、超臨界は従来型よりさらに深部の熱水を用いる。それらが温泉法上の温泉とは別のものとして整理できるのではないかという議論が、関係省庁間で進められている。整理がつけば、リードタイムは短縮される。
国のロードマップは三段階で組まれている。2030年までのフェーズ1で国内実証、2030年代早期のフェーズ2で運転開始、フェーズ3で2040年までに1.4GW、2050年までに7.7GW。
この計画は、すべて新しく建てるものについて書かれている。

図3 ロードマップに、既設の再評価は位置づけられていない
出典:資源エネルギー庁の公表資料をもとにLONGNOW作成。第三のレーンはLONGNOWによる指摘であり、公的計画上の区分ではない。本図は構造を示す概念図であり、実測値に基づくものではない
ライトニング・ドックは、新設ではなかった。次世代型でもなかった。2013年に運転を開始した在来型の発電所を、掘り直しただけである。ザンスカーの経営陣は、地熱の世界にはまだ手が届く果実が豊富に残っており、従来型の資源の多くは見直されるのを待っているだけだと述べている。
日本の52万kWの相当部分は、稼働から数十年を経ている。それらの貯留層がいまどう推移しているか、どこを掘り直せば何が戻るのか——この問いは、国のロードマップのどのフェーズにも置かれていない。次世代型の検討が新設技術を射程としている以上それは当然だが、既設を扱う別のレーンも用意されてはいない。
新しく建てる議論は三段階で組まれている。すでにあるものを掘り直す議論には、段階がない。
07 B値が自然に減衰する、数少ない再エネ
最後に、この構造をLCVで整理する。
LCV(Life Cycle Value)は、資産の生涯価値をA×B×Cとして捉える枠組みである。Aは初期価値、Bは維持力、Cは成長力。加算ではなく乗算であり、どれか一つがゼロに近づけば全体がゼロに近づく。

出典:本連載序論および各種公表資料をもとにLONGNOW作成
地熱は、B値が経年で自然に減衰する数少ない再生可能エネルギーである。太陽光や風力の設備劣化とは性質が違う。燃料にあたる熱水そのものが冷めていくからだ。
にもかかわらず日本の地熱は、建設時にA値を確定させ、以後は自然減衰を受け入れる運用が常態化してきた。静脈優先原則——資源配分において運用側を先に設計せよという指針——から見れば、順序が逆になっている。
そしてC値の源泉は、坑井データの横断学習にある。ザンスカーがやったのは、モデリングによって掘るべき地点を特定することだった。このモデルは、サイトを跨いで蓄積するほど精度が上がる。日本には数十年分の坑井データが存在するが、事業者ごとに分散したまま横断的に学習されてはいない。
命題 地熱におけるDual Loopの断絶は、運用データ(貯留層の推移)が設計判断(どこを掘るか)に還流していない状態として現れる。この還流を設計しない限り、C値は生まれない。
08 留保
最後に、本稿が主張しないことを明示しておく。
・ライトニング・ドックは一事例である。運転開始から1年強であり、長期性能の確証には長期の運転が必要だと同社経営陣自身が認めている。一事例から一般則を導くことはできない。
・日本の地熱流体は酸性が強くスケーリングも厳しい。深部ほど腐食対策と仕上げのコストが上がる。米国の深掘りの経済性を、そのまま日本に移植することはできない。
・既設の再評価が計画に位置づけられていないことを、本稿は政策の誤りとして論じない。国の資料自身が、ポテンシャルは可能性であって実際の開発量を意味しないこと、地域との共生が引き続き必須であることを明記している。本稿が指摘するのは、選択肢が議論の俎上に載っているかという一点である。
・温泉法上の整理は関係省庁間で議論が進行中であり、本稿執筆時点で確定していない。
連載本編は、律速が束ねる層にあると診断した。地熱はその診断の外側にある電源である。ここでの律速は、需給を合わせる能力ではなく、地下を読む能力と、地元と合意する時間にある。
それでも構造は同じ場所を指している。造る側の優位は、それが律速段階にあるときにしか定義権を生まない。そして日本は、地熱において律速段階の下流に立っている。
熱は減っていない。井戸が浅かっただけである。そして日本に足りないのは熱ではなく、掘り直す理由を計算する層である。
次回は、日本が造る側にすら立っていない電源を扱う。風力である。
日本の電力戦略 補論「造る側の三態」 ―― 全2回
第1回 世界一のタービンと、冷めていく湯 ―― 地熱の律速は、地上にない(本稿)
第2回 誰も、風車を造っていない ―― 退場したあとに残る層はどこか
[本編]序論 0.26ドルのパネル/第1回 20年ぶりに、需要が戻る/第2回 造る側の賭け金/第3回 数千万台の、見えない蓄電池/第4回 造る側から、束ねる側へ
初出:LONGNOW BUSINESS REVIEW 2026年9月 │ v1.0
本コラムは MIT Technology Review「How an overlooked geothermal plant got a second chance」(2026年7月29日、日本語版2026年7月31日)を主素材とし、資源エネルギー庁「地熱発電も『次世代』へ!課題をクリアし日本の地熱を最大限に活用」(2026年6月5日)、次世代型地熱推進官民協議会「中間取りまとめ」(2025年10月)、第7次エネルギー基本計画(2025年2月閣議決定)、日本地熱協会および富士電機の公表資料を参照し、LONGNOW産業OS理論書 v6.3 第5〜7章の枠組みに基づいて執筆しました。図版はすべて元データからLONGNOWが独自に作成したものです。
地熱タービンの世界シェアは集計期間と対象範囲により幅があり、報道により6割強から7割近くまでの記載がある。本稿では公表された一次資料として富士電機の自社公表値を併記した。日本の稼働中設備容量は日本地熱協会(2025年4月現在)、資源量ポテンシャルは資源エネルギー庁等の推計に依拠する。ポテンシャルは推計であり、算定方法により幅がある。数値はいずれも2026年8月時点の公表内容に基づく。ライトニング・ドックの取得時期は、同社発表による取引完了日(2024年5月29日)を採った。主素材とした報道は2024年6月としている。
本稿は公表資料に基づき産業構造を分析するものであり、特定企業の経営判断の当否、個別の主体の責任、および政策の当否を論じるものではない。「律速」の語は工学における用法を借用したものであり、反応速度論における厳密な定義をそのまま適用するものではない。