2024年1月、海運はEU排出量取引制度の対象に入った。2025年にはFuelEU Maritimeが加わった。それまで多くの船社の損益計算で空欄だった「規制コスト」の行に、実額が入り始めた。
多くの経営者はこれを「負担が増えた」と読む。その読み方は、間違ってはいない。だが浅い。変わったのは負担額ではない。比較の基準線だ。
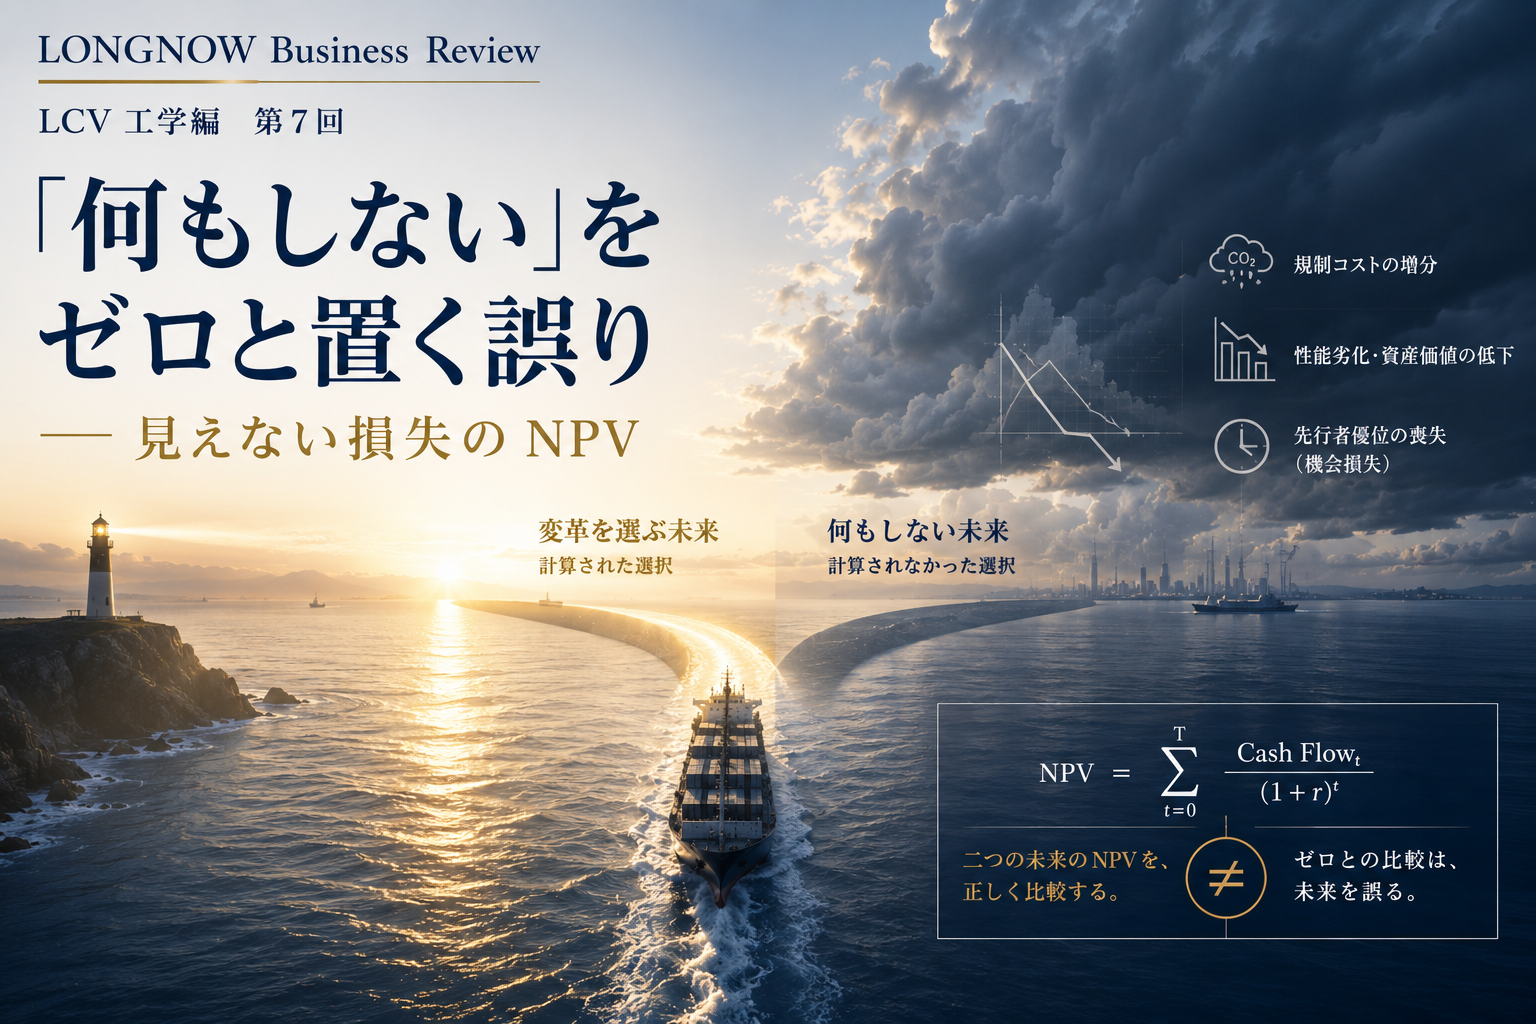
それまで、投資判断は「投資する」対「何もしない」で比較され、「何もしない」側は暗黙にゼロと置かれていた。規制は、その欄に数字を書き込んだだけである。本当は、規制がなくても「何もしない」は負だった。性能は劣化し、資産価値は下がり、競合との差は開いていた。ただ、誰も計算していなかった。
分母は精密に、比較対象はゼロに
変革投資の稟議で起きていることは、構造的に非対称だ。投資額は円単位まで積み上げられ、回収期間は小数点以下まで議論される。一方、比較される「現状維持」には、誰も数字を入れない。入れる欄がないからだ。
この非対称が続く限り、あらゆる変革投資は割高に見える。ゼロと比較されて勝てる投資は多くない。見えない損失を計算しないことは、慎重な経営ではなく、片側だけ精密な計算である。
現状維持のNPVはゼロではない。負である。ゼロと置いた瞬間、あらゆる変革投資は割高に見える。
見えない損失の、三つの成分
第一に、規制コストの増分。最も可視化されやすく、最初に計上される。第二に、性能劣化に伴う稼働価値の低下と資産価値の下落。見えにくいが、資産の一生を通じて積み上がる。
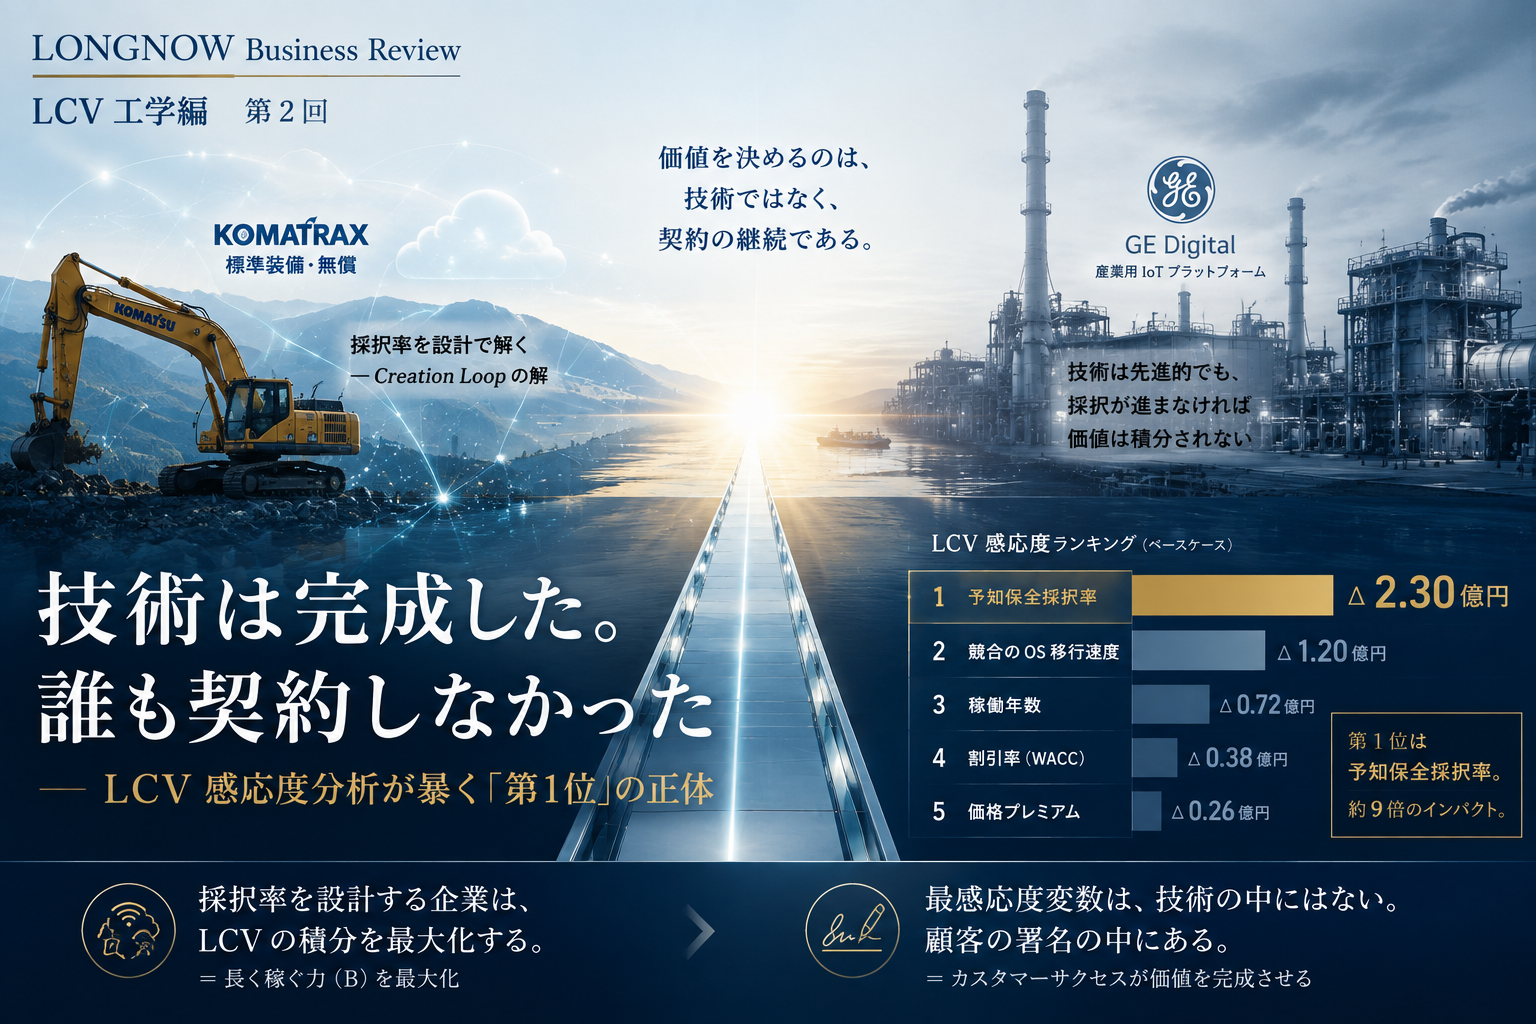
第三が、最も見えにくく、最も大きい。先行者優位の窓が閉じることによる機会損失である。感応度分析で「競合のOS移行速度」が第2位に来るのは、これが時間軸の変数だからだ。競合が先に移行を終えた世界と、10年後に移行する世界とでは、自社のLCVが大きく変わる。「今すぐ動くことの価値」は、精神論ではなく、この変数の感応度として計算できる。
第7回の主題を一行で言えば、こうなる。投資判断とは投資のリターンを測ることではない。二つの未来のNPVを比べることである。片方だけを精密に測ってはならない。
見えない損失を、計器にする条件
就航後の劣化を動的にシミュレーションし、「このまま何もしなかった場合」の資産価値低下を提示する運航支援サービスは、すでに複数の事業者が提供している。受け身のモニタリングではなく、損失を可視化した直後に回避策を提示する――攻撃的な需要創出だ。
ただしこの装置には、二つの規律が要る。第一に、前提の開示。燃料価格、規制シナリオ、劣化曲線という前提を伏せたまま損失額だけを提示する試算は、経営計器ではなく営業ツールである。第二に、解の同時提示。可視化だけして回避策を持たない試算は、不安を売っているにすぎない。
留保、そしてCEOへの問い
公平を期して言えば、見えない損失は最も脅しの道具に転化しやすい概念だ。前提を少し動かせば損失額は容易に倍になる。だからこの計器を使う側には、感度を併記する義務がある――どの前提が結論をひっくり返すかを、先に自分から示すことだ。それをしない見えない損失は、それ自体が見えない損失を生む。
御社の稟議書に、「この投資を見送った場合の10年NPV」を記入する欄はあるか。ないのであれば、御社の変革投資は毎回、ゼロを相手に戦って負けている。
現状維持は、選ばれた選択肢ではない。計算されなかった選択肢である。
EU-ETSの海運適用(2024年)およびFuelEU Maritime(2025年)に関する記述は、EUの公開制度資料および公開報道に基づく。機会損失NPVおよび感応度分析における競合のOS移行速度の位置づけは、LONGNOW産業OS理論書 第9章・第16章を参照。