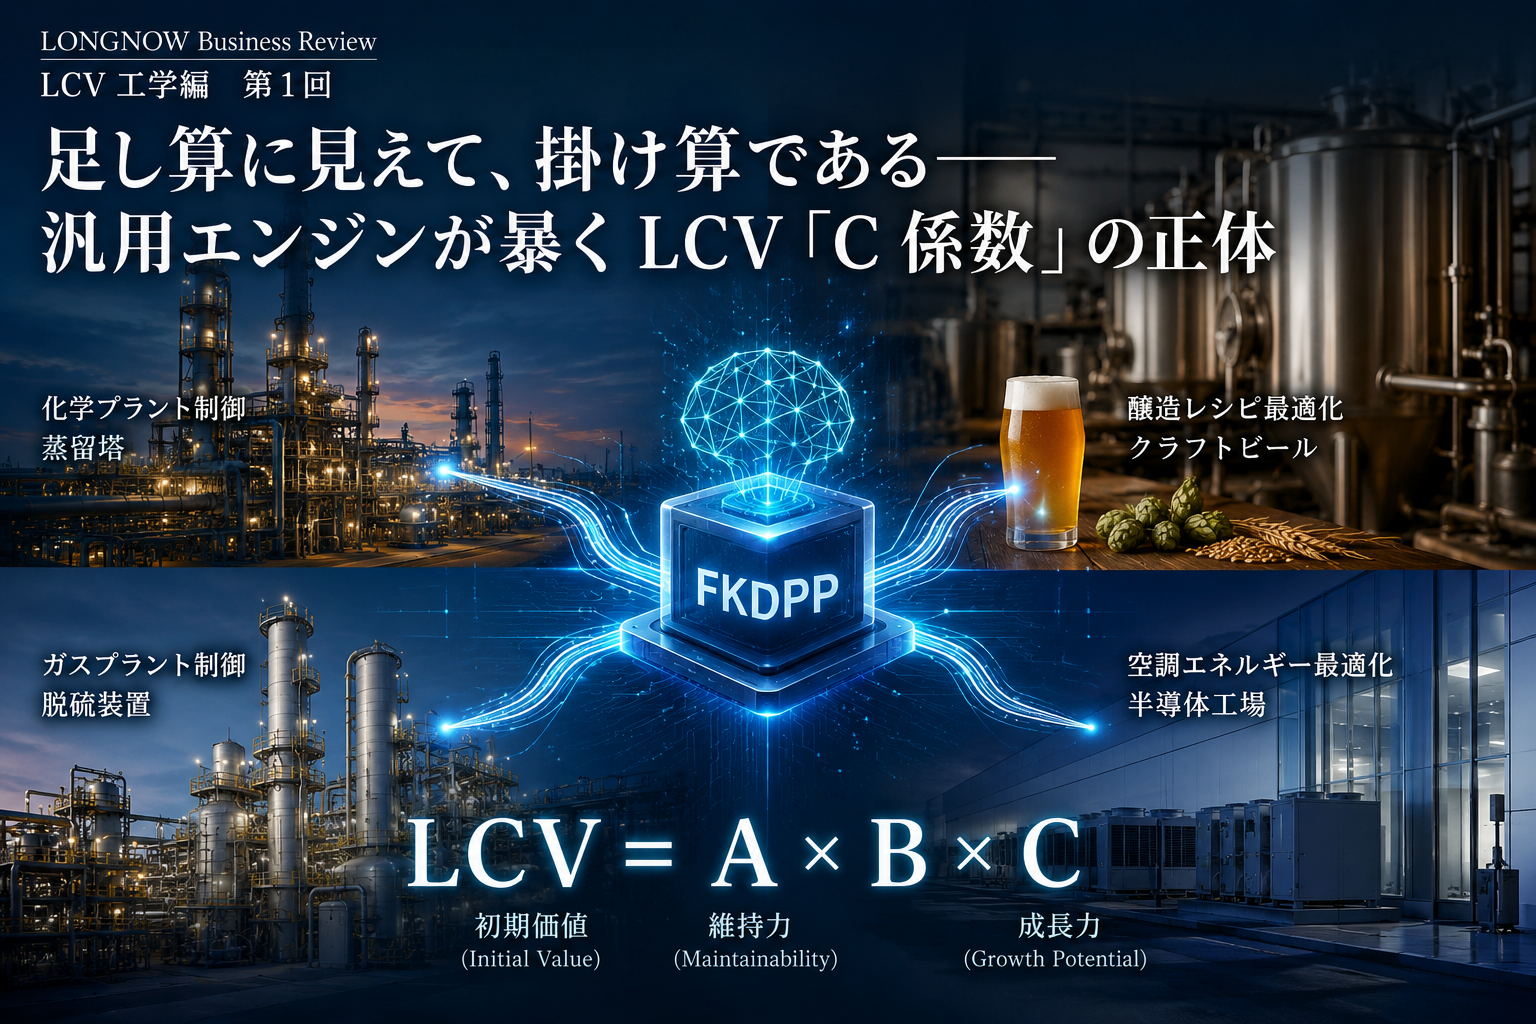
2022年、あるAIが化学プラントの蒸留塔を35日間、人の手を借りずに制御し続けた。世界初の実績である。その3年後、同じアルゴリズムが京都のクラフトビールの醸造レシピを最適化し、サウジアラビアの巨大ガスプラントの脱硫装置を制御していた。さかのぼれば2020年、同じエンジンはすでに半導体工場の空調制御にも使われている。横河電機の強化学習AI「FKDPP」の公開事例群だ。
蒸留塔とビールと空調。共通点のない4つの現場を、たった1つのエンジンが渡り歩いた。多くの経営者はこれを「横展開の成功事例」として読む。1つの技術で4件受注できた、投資効率が良い、と。その読み方は、間違ってはいない。だが浅い。この現象の本当の意味は、LCV理論の最も見落とされている係数――C(成長力)――の正体を、外部から照らし出したことにある。
「横展開」は足し算である
まず、ありがちな誤読を潰しておく。「1つのエンジンが4案件に展開されたのだから、価値は乗算的に増えた」――これは数学的に誤りだ。案件をまたぐ価値の合計は、各案件のLCVの総和、すなわちΣ(A×B×C)であり、案件間の関係は純然たる加算である。4案件あれば4つのLCVを足すだけだ。ポートフォリオは掛け算にならない。
我々がLCV = A×B×Cを「乗法構造」と呼ぶとき、その乗算が成立する場所は、常に単一資産の内部である。1隻の船、1棟のホテル、1台の装置――その一生の中で、初期価値(A)と維持力(B)と成長力(C)が互いに掛かり合う。どれか一つがゼロなら全体がゼロになる。これが乗法構造の意味であり、案件を並べて足す話とは次元が違う。
では、FKDPPの4領域展開に乗算的な意味はないのか。ある。ただしそれを見るには、視点を一段ずらす必要がある。
エンジンそのものを「1つのLCV資産」として見よ
プラントでも船でもなく、アルゴリズムそのものを1つの資産として、そのLCVを問うてみる。
A(初期価値)は、2022年の長期連続自律制御で確定した価値だ。B(維持力)は、その後の継続稼働実績が示す通り、時間の中で価値を保つ力だ。ここまでは、優れた技術資産なら珍しくない。
問題はCである。我々はC(成長力)を「当初設計された価値を超えて成長できるか」と定義してきた。テスラのOTAアップデートがその純粋形であり、直島の3年ごとの文脈更新がホスピタリティにおける変奏だった。FKDPPが示したのは、Cの第三の形である。すなわち、設計を作り直すことなく、まったく異質なドメインへ移植できる力。蒸留塔の制御のために作られたエンジンが、醸造レシピという「当初設計」の外側へ、そのまま歩いていった。これはCの定義への、教科書的なまでの合致だ。
汎用エンジンとは、C係数が極端に大きいLCV資産の別名である。
そして、ここで乗法構造が牙を剥く。LCVがA×B×Cである以上、Cは加算要素ではなく乗算係数だ。A・Bが同水準の2つの技術資産があるとき、Cが3倍の資産は、総価値が3倍になる。足されるのではない。掛かるのだ。多くの技術投資評価が「この技術は当該用途でどれだけ効くか」――つまりAとBだけ――を精査し、Cをゼロ査定している。汎用エンジンの価値が事前評価で常に過小になる構造的理由が、ここにある。
投資判断の問いを書き換える
実務への含意は明確だ。技術投資の評価において、問いの主軸を移すこと。「この技術は目の前の問題を解くか」(A・Bの問い)から、「この技術は当初設計の外へ歩けるか」(Cの問い)へ。
Cの高い技術には、観察可能な構造的特徴がある。FKDPPの場合、それは抽象化の水準だった。バルブ開度も醸造温度も空調負荷も、状態・行動・報酬という同一の文法に還元される。物理的な個別性を設計段階で捨象したアーキテクチャだけが、ドメインの壁を越えられる。逆に言えば、特定ドメインの語彙を設計の芯に埋め込んだ技術は、どれほどA・Bが優れていてもCは伸びない。
これは我々が標準化について述べてきたこと――「標準化は生産効率の手段ではなく、LCV計算可能化のインフラである」――のアルゴリズム版だと考えるとわかりやすい。物理プラットフォームの標準化が二次流通市場を作りB値を最大化するように、アルゴリズム層の標準化(問題の抽象文法の統一)はドメイン展開力を作りC値を最大化する。標準化乗数には、B側とC側の2つの顔があったのだ。
留保、そしてCEOへの問い
公平を期して言えば、FKDPPの4領域展開は1社のポートフォリオ内で起きた事象であり、あらゆる企業が自社の実行エンジンで再現できる保証はない。汎用化には抽象化設計への先行投資が要り、それは目先の1案件だけを見れば「過剰品質」に映る。Cへの投資は、常に短期のROI計算と衝突する。だからこそ、これは技術者の判断ではなく経営の判断なのだ。
御社の技術投資の稟議書に、こう問うてみてほしい。この技術のCは、いくつか。当初設計の外側に、いくつのドメインが見えているか。その欄が空白なら、御社はLCVの3係数のうち1つを、ゼロと置いて掛け算をしている。
AとBを磨くな、とは言わない。だがCをゼロ査定した瞬間、掛け算はそこで終わる。
参照事例はいずれも横河電機株式会社の公開プレスリリース(2022年3月・2025年9月・2025年10月)、同社・関係者による公開事例、および公開報道に基づく。LCV=A×B×Cの乗法構造および標準化乗数原則の詳細は、LONGNOW産業OS理論書 第4章・第5章を参照。