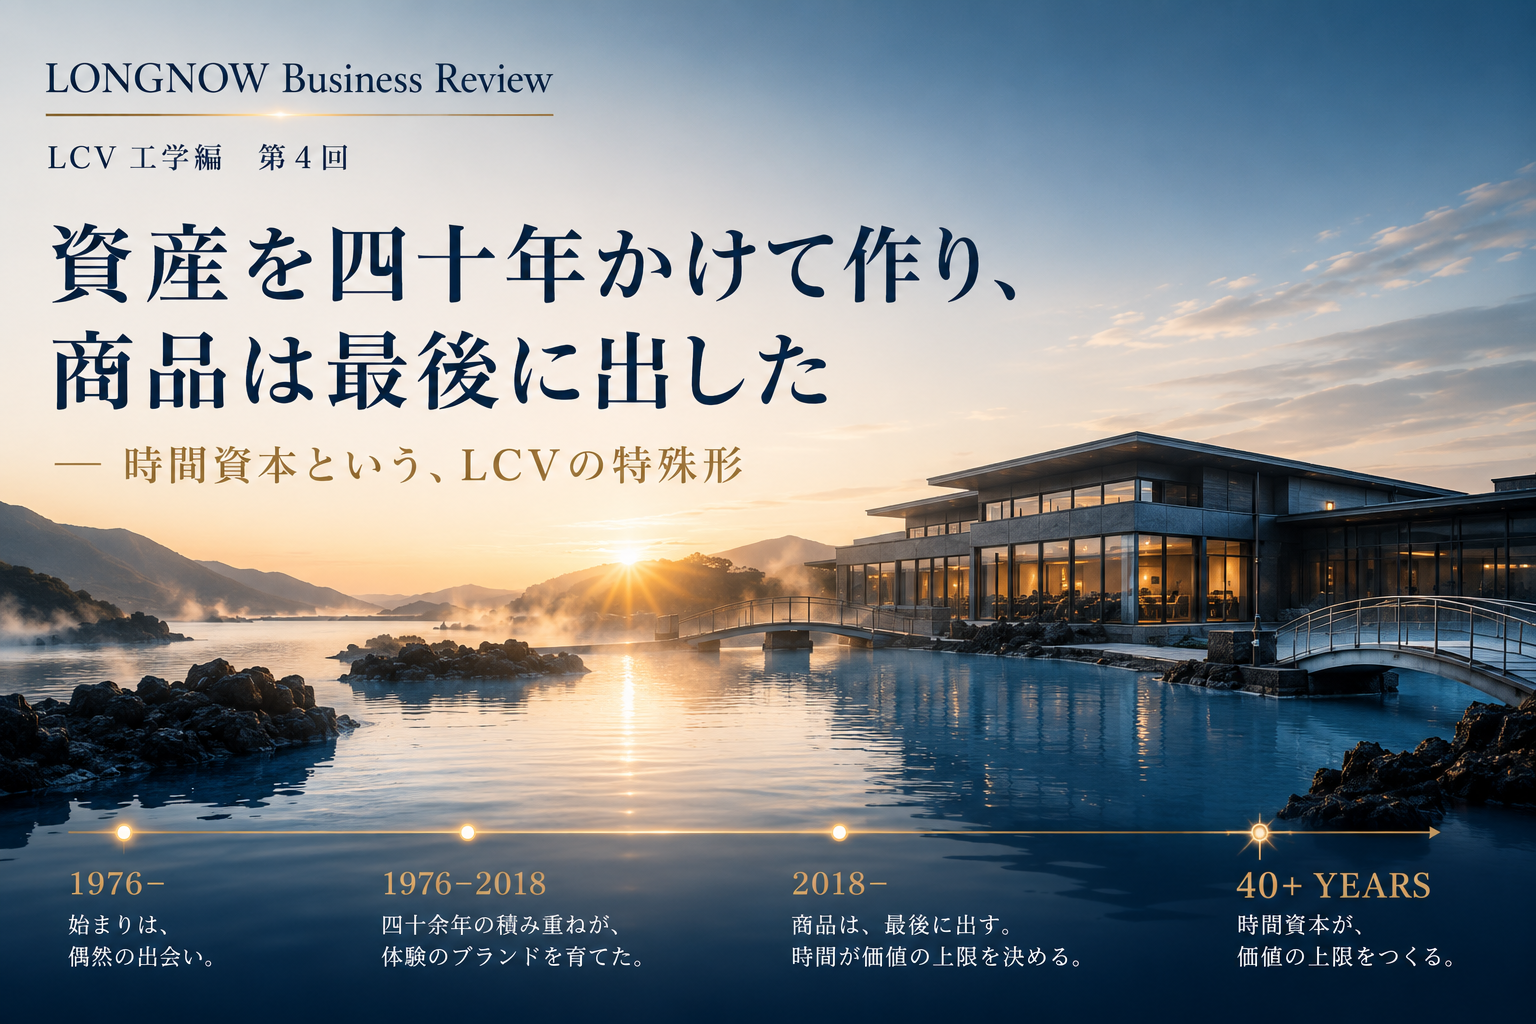
アイスランドのブルーラグーンは、1976年に地熱発電所が生んだ副産物として始まった。排湯が溜まった池に人が入り始めた――事故のような出来事だった。そこから四十余年。体験のブランドが積み上がり、宿泊施設The Retreatが開業したのは2018年である。資産の形成が先、商品の投入が最後だ。
多くの経営者はこれを「うまいブランディングだ」と読む。あるいは「観光の話であって、製造業には関係ない」と。その読み方は、間違ってはいない。だが浅い。
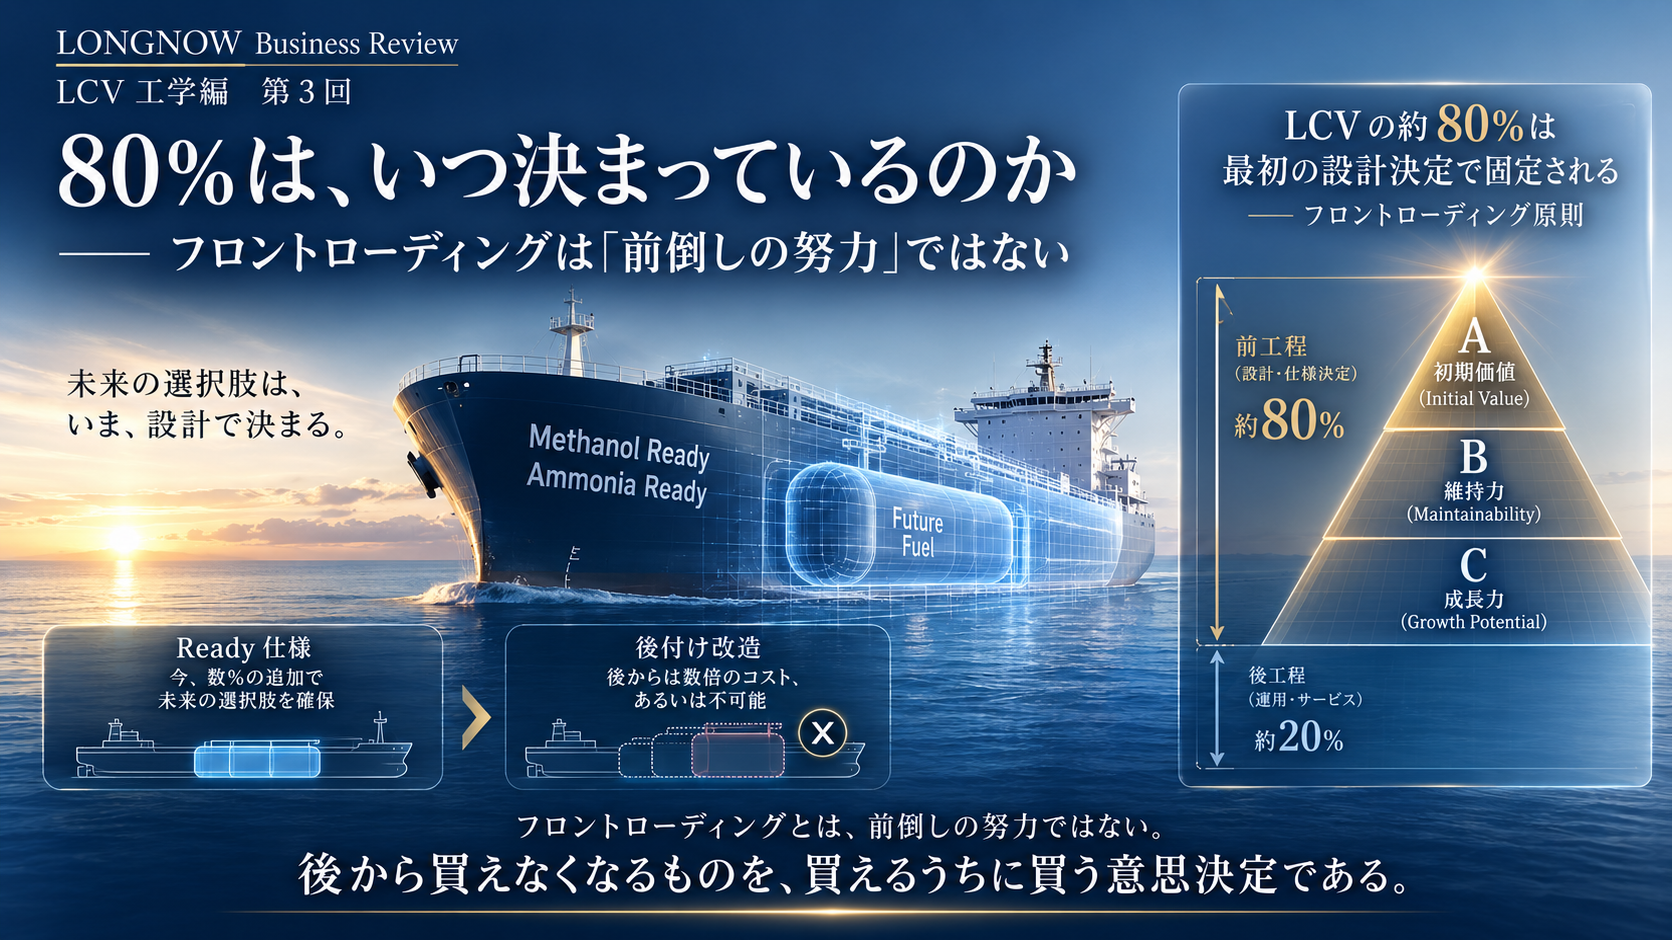
注目すべきは順序である。ほとんどの産業は、製品を出してからブランドを積もうとする。ブルーラグーンは、数十年かけてAを積んでから製品を出した。これは第3回で論じたフロントローディングを、時定数四十年で実行した事例だ。ホスピタリティは「関係のない業種」ではない。LCVの三要素が、計器なしに肉眼で観察できる稀有な現場である。
時間資本 ―― 定義と、LCVへの写像
LONGNOWは、継続的な投資・発信・体験提供を通じて「ここに来なければならない理由」が社会的合意として形成・蓄積された状態を、時間資本(Time Capital)と定義する。その蓄積の深さが、ADR(客室平均単価)の上限を規定する。
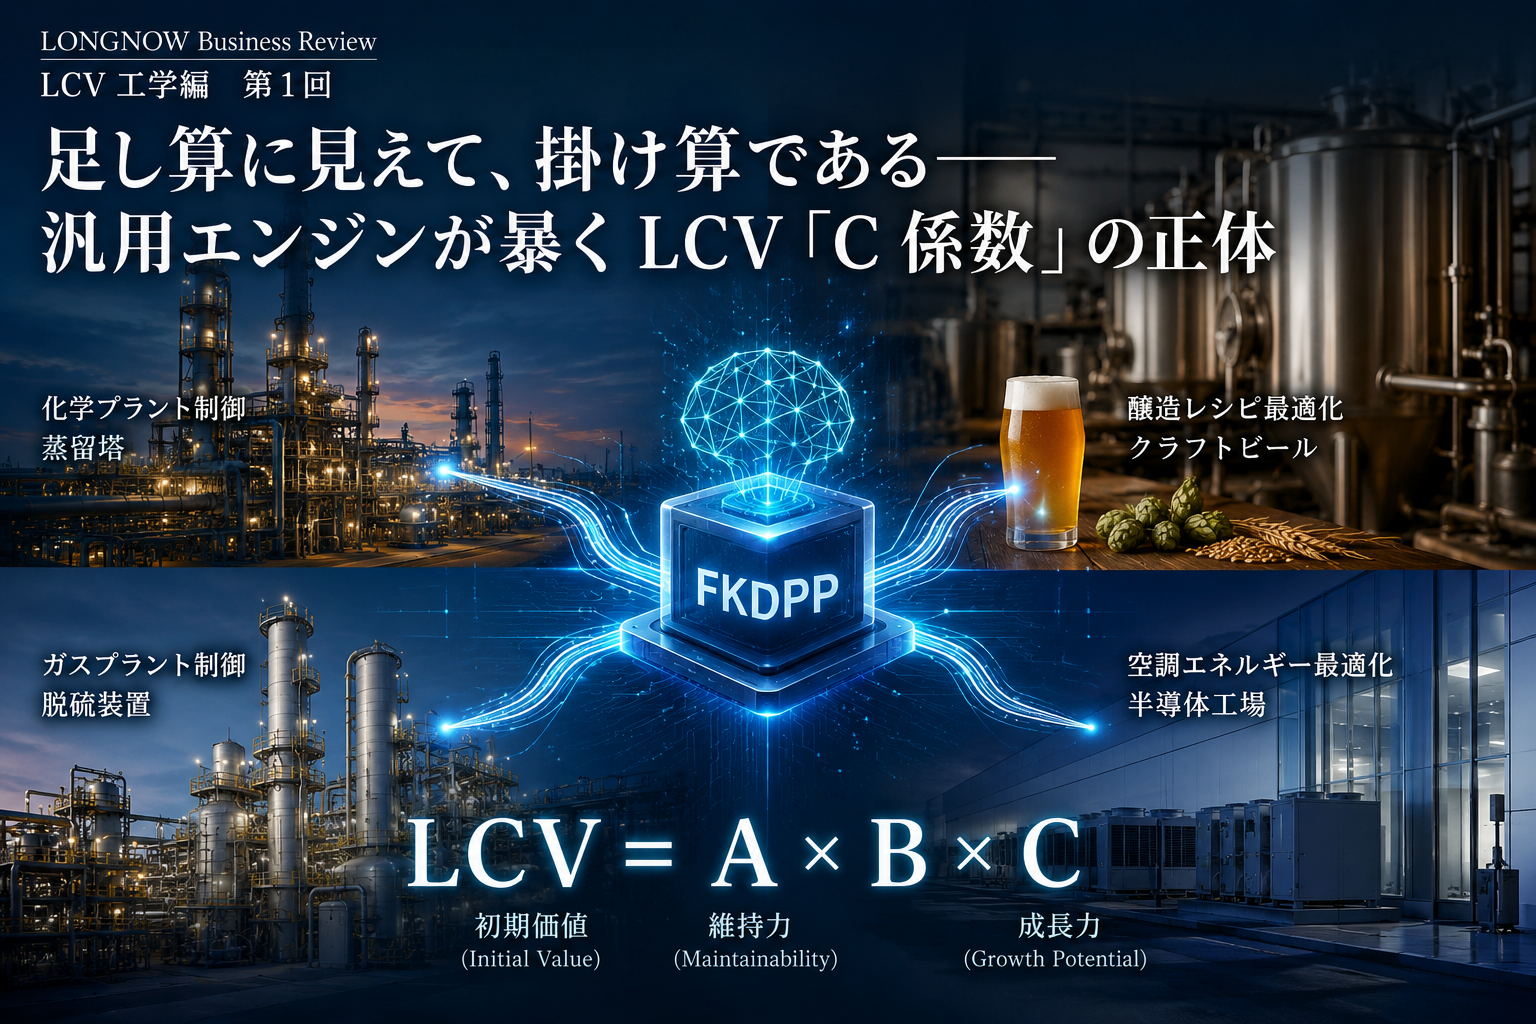
時間資本は、LCVの三要素にそのまま写像される。A(初期価値)は立地・建築・コンセプトの純度――Bürgenstockの百年の文脈がここに当たる。B(維持力)は値引きをしない・OTAに依存しない・tier1メディアへの継続掲載という、劣化を防ぐガードレール。C(成長力)は文脈の定期更新――直島が三年ごとの芸術祭で「進化し続けている」という物語を刷新し続ける、あの装置だ。
海事では船の20年、施設では50年、都市では100年。時定数が違うだけで、式は同じである。だからこれは、造船と製造業の読者にとっても自分の話になる。
千年の資産、ゼロの回路
青森・蔦温泉旅館には、1147年の湯治記録が残る。床板の直下から湧く足元自噴泉、大正7年建築の木造本館が今も現役だ。Aの水準は世界最高位にある。
しかし、富裕層旅行のアドバイザーがこの宿を検索してもヒットしない。英語のコンテンツはほぼ存在しない。欧米のtier1旅行誌が取り上げたこともない。潜在は最高位、実現はほぼゼロ――LONGNOWはこの差分を換金ギャップとして計測する。
ここで問いたい。これは他人事だろうか。世界最高水準の技術(A)を持ちながら、それをB・Cへ接続する回路を持たない企業は、蔦温泉と構造的に同一の状態にある。問題は資本の不足ではない。換金回路の欠如だ。
時間資本の価値は、蓄積の深さ × 換金回路の整備度である。乗法であり、一方がゼロなら全体がゼロになる。
値引きの非対称性 ―― B値破壊の速度論
時間資本には、工学的に扱うべき厄介な性質がある。蓄積には数十年を要するが、破壊は数年で起きる。しかも一度壊れた文脈の再構築には、元の蓄積に要した時間の倍以上がかかる。形成と破壊が、時間的に対称ではないのだ。
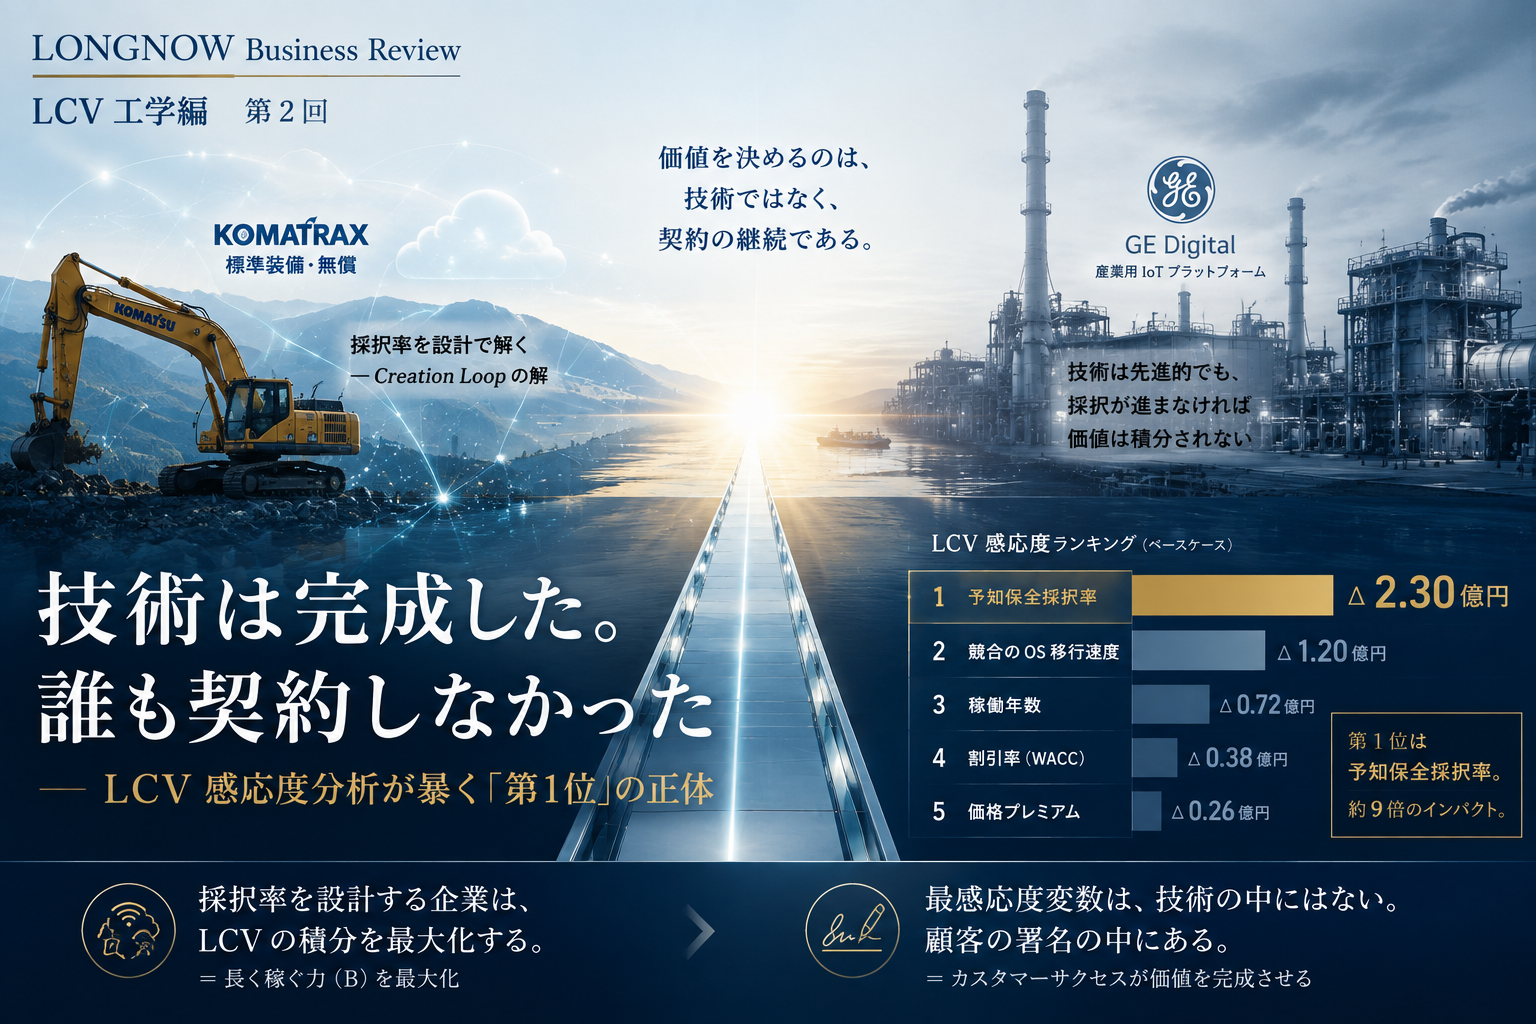
ラグジュアリー領域における値引きは、販売戦略ではなくスローモーションで実行されるブランド破壊である――Corrado Manentiの指摘は、ホスピタリティの外でもそのまま成立する。保守サービスの一度の無償対応、アフターパーツの一度の値引き。それは今期の受注と引き換えに、B値に課金してよいという正当性そのものを削っている。そして取り返すには、与えた期間の何倍もかかる。
換金の出口は、価格だけではない
時間資本の換金出口には二つの型がある。価格プレミアム型と、定義権型だ。
キッコーマンは後者の実例である。戦後の米国市場で化学分解による安価な醤油が主流だった時代に、三百数十年の本醸造という時間資本を、高価格ではなく「soy sauce=Kikkoman」というカテゴリ定義権に換金した。1961年に世に出た卓上瓶は、その換金回路を家庭の食卓に常設するための物理装置だった。
定義権型の換金は、産業OSの第三層――何が最適解かを定義する権利――への接続点である。値引きが常態のマス市場においてさえ、時間資本は型を替えて武器になる。逆に、定義権を取るべき局面で価格を取りにいけば、蓄積は換金されないまま消える。出口の選択を誤ることは、回路を持たないことと同じ結果を招く。
留保、そしてCEOへの問い
公平を期して言えば、あらゆる持続的優位が時間資本なのではない。ASMLの優位は物理限界への技術到達に宿り、ファナックの優位は稼働データの複利に宿る。いずれも強固だが、これらは時間資本ではない。判定基準は一つ――その優位は「共同体の合意」に宿るか、「技術・データの占有」に宿るか。占有型の優位は別の理論で扱うべきであり、両者を一緒くたにすることは、COGとLCVエンジンを混同するのと同型の誤りである。
御社が数十年かけて蓄積してきたものを、いまいくらで換金できているか。潜在ではなく、実現のほうを答えられるか。答えられないとすれば、その差分こそが御社の未採掘の鉱脈であり、競合が最も気づきにくい資産でもある。
蓄積は省略できない。しかし換金回路は、明日から敷ける。
参照事例はBlue Lagoon(アイスランド)、Bürgenstock Resort(スイス)、ベネッセハウス直島、蔦温泉旅館、キッコーマン株式会社の公開情報および公開報道に基づく。値引きに関する指摘はCorrado Manenti, Be A Designer(2025)による。時間資本の定義・非対称性・換金出口二型の詳細は、LONGNOW産業OS理論書 第5章・第12章および時間資本理論書v1.0を参照。