航空会社は、機体を「買わない」ことが増えた。世界の商用機の相当部分がオペレーティングリースで運航されている。リースが成立するのは、ある航空会社が返却した機体を、別の航空会社が短期間で受け入れられるからだ。整備規程が共通で、乗員の型式資格が通用し、部品が流用できる。
この条件を満たすのは、標準化された機種だけである。A320やB737のような大量に流通する型式は、返却と再配置が現実的な時間で回る。特殊な型式はそうならない。同じ機体でも、標準型かどうかで、金融の条件そのものが変わる。
多くの経営者は標準化を「量産効果による原価低減」として読む。その読み方は、間違ってはいない。だが浅い。
標準化が最初に生むのは、原価ではない
標準化が最初に生むのは、残価の予測可能性だ。同一仕様の資産が大量に流通すれば、中古価格の分布が観測できる。分布が観測できれば残価が予測できる。残価が予測できれば、金融機関はその資産を担保として評価できる。担保評価が立てば、資金調達コストが下がる。
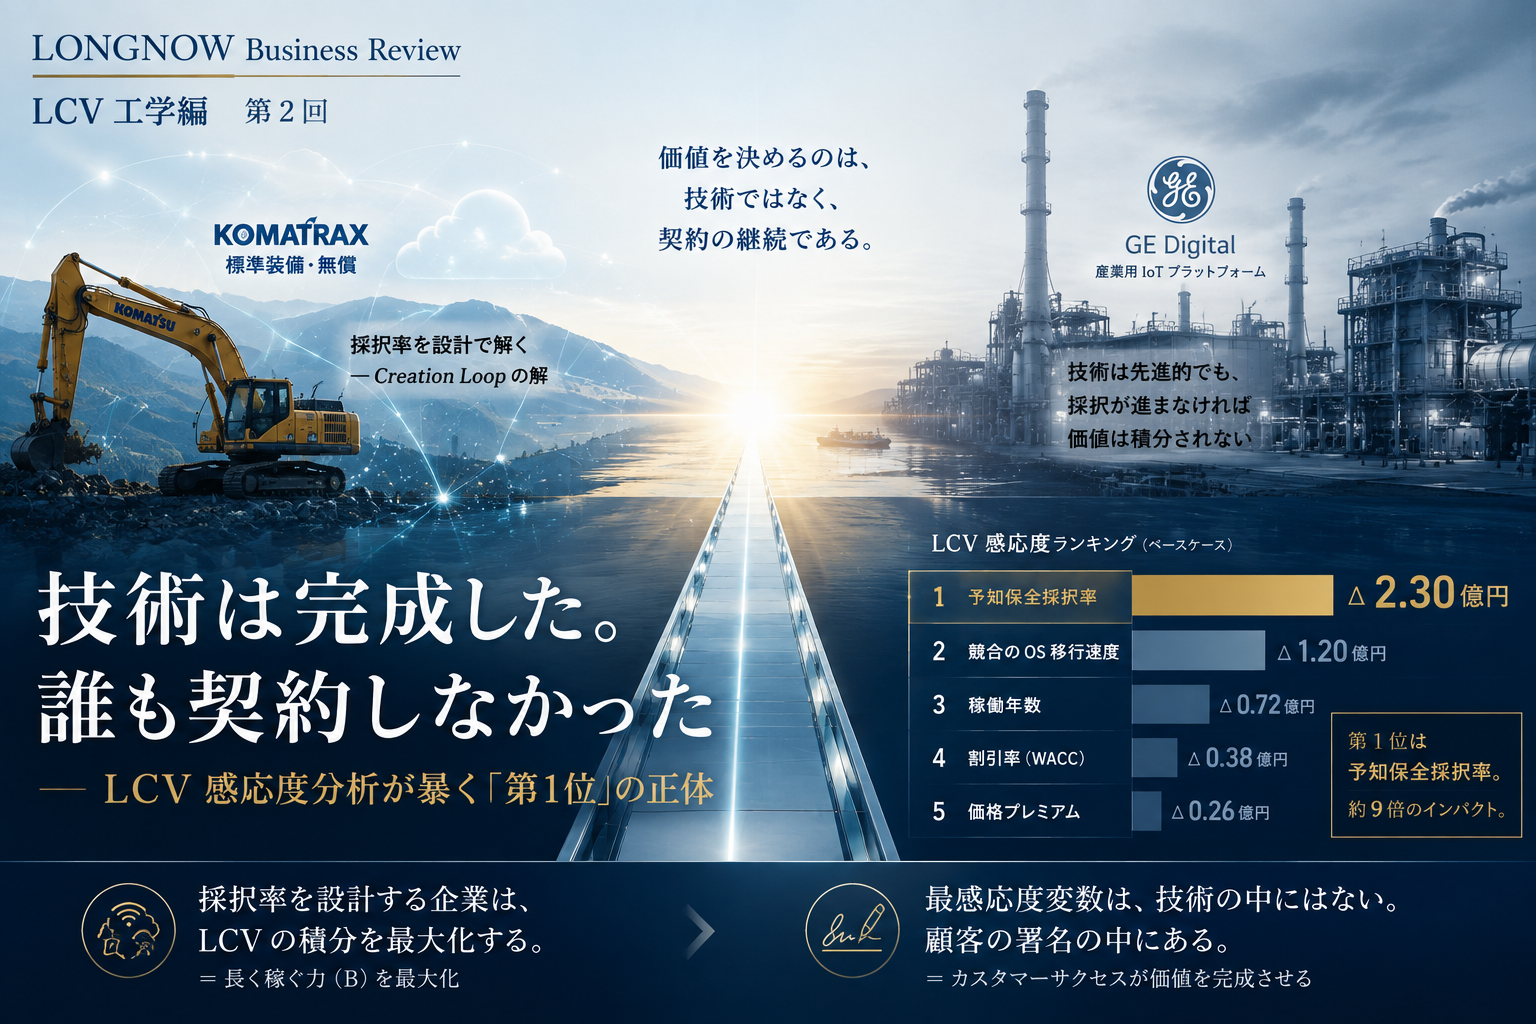
ここで感応度分析に戻る。割引率(WACC)は、LCVの感応度第4位の変数だった。標準化はB値(流動性と残価)を押し上げるだけでなく、NPV計算の分母そのものを下げにいく。つまり標準化は、分子と分母の両方に効く珍しい打ち手である。原価低減は、三番目に来る効果にすぎない。
そしてもう一つ。標準化がなければ、そもそもLCVは計算できない。比較可能なデータクラスが存在しなければ、稼働年数も故障率も残価も、母集団のない一件のエピソードにとどまる。標準化は生産効率の手段ではなく、LCV計算可能化のインフラである。
標準化が最初に生むのは原価ではない。残価である。残価の予測可能性が金融を呼び、金融が割引率を下げる。
差別化を捨てているのは、製品ではない
標準化への現場の抵抗は、たいてい「差別化の放棄だ」という直感から来る。だが捨てているのは製品の個性ではない。比較の土俵の乱立である。
共通プラットフォームから多様な車種を派生させる自動車メーカーは、車種の個性を捨てていない。捨てたのは「プラットフォームが車種ごとに違う」という状態だ。標準化されたのは土台であり、その上で差別化は続いている。標準化の対象を土台に置くか、外観に置くかで、結果は正反対になる。
留保 ―― 二つの標準化を、混同してはならない
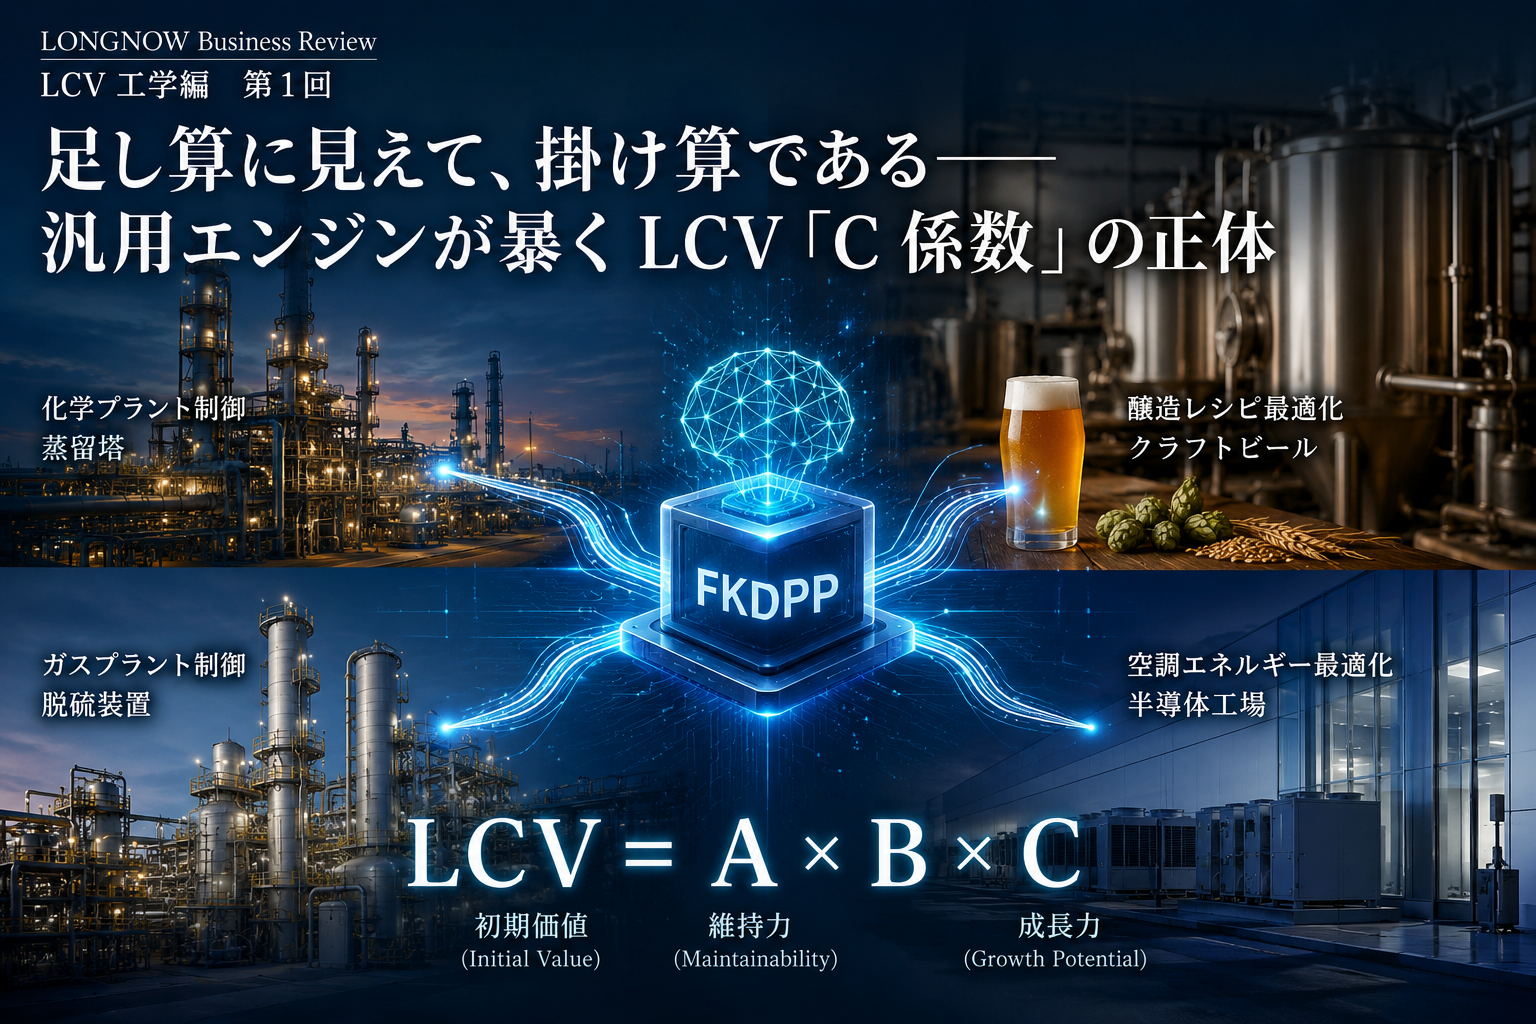
公平を期して言えば、ここには連載内部の緊張がある。第1回で扱った汎用エンジンの標準化は「問題の抽象文法の統一」であり、異ドメインへ歩く力すなわちCを生んだ。今回のA320型の標準化は「物理仕様の統一」であり、市場の流動性すなわちBを生む。前者は多様性へ開く標準化、後者は同質性へ閉じる標準化だ。
同じ標準化乗数原則の、B側の顔とC側の顔である。効く先が違い、設計の作法も違う。物理仕様を固めすぎればC係数は死に、抽象文法だけを整えても残価は生まれない。標準化推進が「どちらを狙っているのか」を明示しないまま進むとき、たいてい両方を取り逃がして、原価低減活動として終わる。
御社の標準化推進は、残価を作りにいっているのか、ドメイン展開力を作りにいっているのか。即答できないのであれば、それは標準化ではなく、共通化という名の原価低減活動である。
標準化とは、比較可能性を作ることである。比較できないものに、価格はつかない。
航空機リース市場および型式標準化に関する記述は、業界公開統計および公開報道に基づく一般的読解である。標準化乗数原則、二次流通市場とB値の関係、感応度分析における割引率の位置づけは、LONGNOW産業OS理論書 第4章・第5章・第16章を参照。