序
本稿の問いと、読み方
成功した企業の理念は、後から読むと必ず正しく見える。社会に貢献すると書いてあり、社会に貢献する企業になった。だから理念が効いたのだ、と。伸びなかった企業の理念にも、同じくらい立派なことが書かれている。
本稿は、理念が成長を生んだかどうかを問わない。公開資料では答えが出ないためである。
代わりに、記録に残る形へ問いを置き換えた。投資や撤退の前に、判断の基準が公表されていたか。そして、その基準に照らした実行の記録が追えるか。これなら公開資料で測れる。そして実際に、四社で答えが分かれた。
構成は次のとおりである。第1章で枠組みを示し、第2章で何を測り何を測らないかを定める。第3章から第6章で各社を同じ順序で見る。第7章で四社を対照し、第8章で中心となる基準と実行の照合を扱う。第9章に理念と矛盾しない領域で起きた見直しを集め、第10章に残る問いを置いた。
三つの記述を区別する
本稿では、企業自身の説明、公開資料で確認できる事実、本稿の解釈を書き分けた。会社がそう説明しているという事実と、そのとおりに物事が起きたという事実は別である。
あわせて、計画と実績、連結と単体、会計基準の異同を区別した。計画に書かれた数値は実績ではない。
なお本稿の主題「理念と成長」は、同名の連載と対象の一部を共有する。連載は論点ごとに回を分けて述べ、本稿は四社に同じ手順を当てた記録である。どちらかが他方の要約ではない。
第1章
枠組み
1.1理念と成長のあいだにある層
理念の言葉と業績の伸びが並存するだけでは、両者の関係を説明できない。本稿が確認するのは、そのあいだに置かれた判断基準と投資・撤退の記録である。
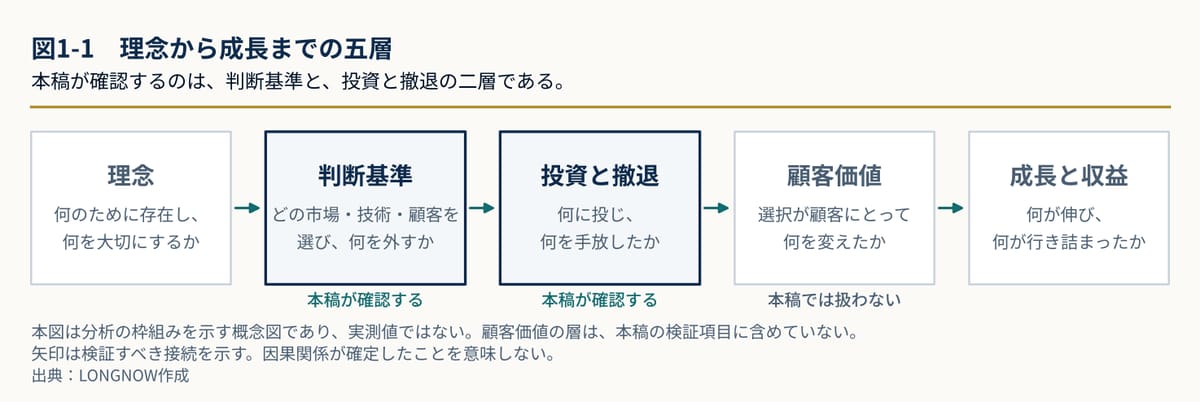
理念は、何のために存在し何を大切にするかを述べる。判断基準は、どの市場・技術・顧客を選び何を外すかを定める。投資と撤退は、実際に何へ投じ何を手放したかという記録である。顧客価値はその選択が顧客にとって何を変えたかを問い、成長と収益は結果である。
このうち顧客価値の層は、本稿では扱わない。顧客にとって何が変わったかを、四社について同じ基準で公開資料から測る方法を持たないためである。第2章の検証項目は、いずれも判断基準と投資・撤退の層に当たる。
第一層と第五層だけを並べると、理念が成長を生んだようにも飾りだったようにも読める。本稿が見るのは、あいだの二層に記録が残っているかである。
1.2類型は観察であり、分類ではない
四社を見ると、一貫性が宿る場所が異なる。日立では事業を超えた使命に、味の素では用途をまたぐ技術に、村田製作所では開発・製造能力に、良品計画では商品が実現する価値に宿っている。
この一覧は調査の出発点ではなく、結果である。前三社を観察して四つの型を立てたあと、良品計画を四社目として加え、型を割り当てずに同じ手順を当てた。何を確かめ何を確かめていないかは、第6章と7.3で述べる。
ただし、これを企業の分類として扱わない。型の数と事例の数が等しい分類は、事例によって外れることがない。したがって分類としての説明力を持たない。本稿の型は、同じ問いを当てた結果として観察されたラベルであり、企業の属性ではない。
四つの型は相互排他でもない。日立にも能力の蓄積があり、味の素にも資本規律があり、村田製作所にも事業の再編があり、良品計画にも用途展開に相当する動きがある。違いは理念の優劣ではなく、観察できる主な働きと事業構造との距離にある。
1.3代替説明を残す
接続の存在と、理念が成長を引き起こしたことは別である。次を代替説明として残したまま検証する。市場の成長、需要の循環、為替、買収と売却、経営者と組織の変化、会計基準の変更。
四社はいずれもこの期間に事業の取得と売却を行い、会計基準を変更している。収益の改善をすべて理念の効果に帰する記述は採らない。
第2章
検証の設計 ― 何を測り、何を測らないか
2.1測れない問いを先に外す
「理念が判断を変えたか」は反実仮想である。理念を掲げなかった場合の比較が必要になるが、それは記録として存在しない。
同じ理由で、理念が投資を事前に止めたか、社内に異論が出たかも扱わない。いずれも肯定的な記録として残りにくい。10.1に一覧した。
設計の原則
一 「ないこと」を要求する変数を立てない。未発見を不在として扱わない。
二 現実が連続量または定義依存である場所に、二値を置かない。
三 確認できなかったことは、確認できなかったものとして書く。
2.2事前基準の公表という代替
問いを置き換える。「理念が判断を変えたか」ではなく、「事前の基準が公表されていたか。その基準に照らした実行の記録が追えるか」とする。基準の公表は文書と日付で特定できる。
重要なのは、この問いが三つの別々の証拠に分かれることである。基準が公表されていたこと。数値条件が含まれていたこと。個別の案件がその基準に照らして決められたと当時の資料に書かれていること。
三つは証拠としての強さが違う。一列にまとめず、独立した問いとして別々に当てる。第8章では、これに判断後の実行報告を加えた四つの判定を案件ごとに置く。
2.3検証項目
各社について次を確認した。測らないことを併記する。
| 測ること | 測らないこと | ||
|---|---|---|---|
| 選択を 導いたか | 公表 | 投資・撤退の前に基準が公表されていたか。文書名と日付を特定する | ― |
| 適用 | その基準に照らした採否の理由が、当時の発表にあるか | 理念がなければ別の選択になったか | |
| 整合 | 基準に合致しない保有・取得が同時期に併存していないか | 基準が判断を決定づけた度合い | |
| 経験を 意味づけたか | 時期 | 実践と言語化の前後関係。年月を特定する | ― |
| 参照 | 言語化の後、その語が投資・撤退の説明に実際に用いられた記録があるか | 言語化そのものの効果 |
表2-1 検証項目と、測らないこと
このうち「選択を導いたか」を案件単位に展開したものが、第8章の四つの判定である。本稿の中心はそこにある。「経験を意味づけたか」は各社の章で扱う。
当初の設計にあった三つ目の項目は、外した。理念が制度に組み込まれ、その制度を通じて具体的な変更が生じたかという項目である。四社について同じ基準で追える公開資料を得られなかった。項目だけ立てて結果を報告しないより、外すほうが正しい。
2.4採らない推論
次の四つは、いずれも本稿では採らない。同じ文言が続いているから同じ意思決定をした。制度が公表されているから全案件で遵守された。計画名への言及があるから数値条件が適用された。黒字化したから理念が有効で、減損したから理念が失敗である。
第3章
日立製作所 ― 事業を超えた使命の下での再編
3.1理念の成立と文言
日立製作所は、優れた自主技術・製品の開発を通じて社会に貢献することを企業理念として掲げる。何を作る会社かが書かれていないため、どの事業をやめても文言とは矛盾しない。保有する事業を残すか売るかを理解するには、使命ではなくその下に置かれた基準を読む必要がある。
この文言がいつ、何として成立したかについては、会社の資料のあいだに差がある。CSR報告書2009ダイジェストは「1983年6月制定」を企業行動基準の基本理念に付し、2011年以降の同じ図は同じ日付を企業理念に付している。統合報告書2018は、1983年に制定したものを「日立製作所企業行動基準」と呼び、月を記していない。環境報告書2001は同じ文言を企業行動基準の基本理念として掲げ、企業理念の語も制定年月も用いていない。
一方で会社は、2025年7月の基調講演資料において、この企業理念が創業以来115年にわたって一度も変わっていないと述べている。
本稿は、どちらが正しいかを判定しない。文言そのものは、確認できた二時点で一致している。変わったことが記録から読み取れるのは、その文言を何と呼び、いつからのものとするかである。
3.2一貫性が宿る場所
日立で持続しているのは、技術による社会への貢献という、事業を超えた水準の使命である。これは本稿の読みであり、会社がそう区分しているわけではない。
2002年3月期に4,838億円、2009年3月期に7,873億円の連結当期純損失を計上した。この間も「優れた自主技術・製品の開発を通じて社会に貢献する」という文言は掲げられている。会社はこれを創業以来変わっていない企業理念として説明するが、同じ会社の開示は制定を1983年6月とも記す。両者の関係は3.1に記した。
使命の継承と、事業の入れ替えは両立する。2019年から2021年にかけて、保有する事業の顔ぶれは大きく変わった。使命は変わっていない。
3.3変えたもの
変わったのは、保有する事業と組織、技術と顧客基盤の組み合わせである。
2019年12月18日、日立は日立化成株式について公開買付けへ全保有株式を応募する契約を締結した。昭和電工との経営方針や事業戦略の共通性を挙げ、売却で得る資金を社会イノベーション事業へ集中させる方針を明記している。発表文に中期経営計画の名も評価指標の名も現れない。公開買付けは2020年4月20日に成立し、同月28日に決済された。日立は2020年度第1四半期に、売却対価4,951.45億円と、支配喪失に伴う利益2,788.39億円を報告している。2020年7月にはABBのパワーグリッド事業への80.1パーセント出資を完了し、2021年にはGlobalLogicを買収した。いずれも能力と顧客基盤を取り込む取引として発表されている。
これらは、使命を維持しながら、自社に不足する能力を外部から補う例と読める。ただし、買収時点の構想と、その後の統合および収益の成果は分けて評価する必要がある。
3.4事前基準の公表
2002年10月の発表に、数値と期限の入った事前基準が公表されている。しばしば起点とされる2003年の中期経営計画より早い。
2002年10月31日の発表「今後の事業構造改革について」は、事業ポートフォリオの再検討にあたって、2002年2月より導入したFIVによる投資・撤退基準を活用すると述べ、その内容を次のように記している。
3年以内のFIV黒字化かつ5年以内の累積黒字化が見込める場合にのみ投資を行い、2年連続でFIVが赤字となった事業については「要注意」指定を行い、さらに再建計画が未承認であるかもしくは2年で黒字化不可能と判断した場合には、当該事業の撤退又は売却を判断していきます。
日立製作所「今後の事業構造改革について」2002年10月31日
投資の条件は3年と5年、要注意は2年連続、撤退・売却は再建計画の未承認または2年での黒字化不能である。いずれも期限と状態が特定されている。
FIVは、同社が用いる付加価値評価指標である。2003年1月の中期経営計画の脚注は、税引後事業利益から資本コストを控除した経済的付加価値をベースにした指標と説明する。税引後営業利益ではない。
その2003年1月30日の中期経営計画「i.e.HITACHIプランⅡ」は、撤退候補の選定についてこう述べている。
注力事業分野とのシナジーが小さいこと、FIVの黒字化が困難なことなどから、売上高にして2割程度の事業について、1~2年の間に撤退・売却等を進めていきます。
日立製作所「日立次期中期経営計画 i.e.HITACHIプランⅡを策定」2003年1月30日
この文の「など」は省略できない。二つの条件を必要十分条件として読み替える根拠は資料にない。売上高の二割と1〜2年も計画であり、実績ではない。
3.5実行の照合
2003年から2009年の売却・譲渡・持分変動について、発表文の理由を一件ずつ確認した。確認できた案件は12件で、結果は四つに分かれる。
| 区分 | 件数 | 内容 |
|---|---|---|
| 計画への言及あり | 3件 | 発表文が中期経営計画「i.e.HITACHIプランⅡ」またはその下の事業ポートフォリオ組替えに明示的に触れている |
| 評価軸への言及あり | 1件 | FIVまたは相乗効果・収益性を理由として挙げている |
| 理由はあるが、計画にも評価軸にも言及なし | 4件 | 事業上の理由は記されているが、中期経営計画の名もFIVの語も現れない |
| 理由の記載なし | 4件 | 売却の事実と数値のみを記し、採否の理由を記していない |
| 合計 | 12件 | 確認できた案件。全件数の分母ではない |
表3-1 公表理由の分布(2003年から2009年の確認できた案件)
計画への言及が確認できた例
2003年7月7日の日東電工株式の売却方針の発表は、理由をこう記す。
今般、この事業ポートフォリオの見直しと今後の戦略資金確保のため、当社の子会社(中央商事株式会社)が保有する日東電工株式会社の株式を、一部を除いて売却する方針を固めました。
日立製作所「日東電工株式会社の株式の売却方針に関するお知らせ」2003年7月7日
同じ発表の前段には、中期経営計画「i.e.HITACHIプランⅡ」に基づき、連結売上高にして二割程度の既存事業からの撤退を含む構造転換に着手していると書かれている。売却理由の「事業ポートフォリオの見直し」は、この計画を指す。
実際の売却は翌7月8日に行われ、売却総額は1,200億円だった。7月9日付の実行報告に計画への言及はなく、計画への接続が記されているのは7月7日付の方針発表である。
残る三区分について
2007年3月13日の日本サーボ株式に関する発表は、応募の理由としてシナジー効果や収益性、競争力強化を挙げ、FIVに基づく事業管理に言及している。ただし2003年計画の期限条件を当該事業へ適用したという記述はない。
残る8件のうち、4件は事業上の理由を記しながら計画にもFIVにも触れず、4件は採否の理由をまったく記していない。この中間の区分が存在することが、証拠を一列にまとめられない理由である。理由が書かれていることと、公表された基準に接続していることは、別の事柄である。12案件それぞれの発表日、区分、公表理由の要旨、原本照合の水準は付録Bに示した。
基準に合致しない取得が同時期に併存していないかも確認したが、結果を遵守の証拠としない。該当するものはなかった。ただし日立の重点領域は広く、後から見ればほとんどの事業が領域内と解釈できてしまう。
上場子会社数の減少について
2009年7月28日に公表された五社の完全子会社化方針は、公開買付けによる取得の決定であり、外部への売却ではない。
上場子会社数が22社からゼロへ減ったという説明は、同社の複数の資料に現れる。ただし、22社がいつ時点の数字かは資料によって異なる。2023年10月の講演資料2点は2011年3月時点と2006年とし、同年の統合報告書2023の脚注は2009年3月時点とする。
同じ22社という数字に、三つの基準時点が併存している。そして三つの資料のいずれにも、何を数えた22社かの定義はない。減少の経路も一つではなく、講演資料は完全子会社化、グループ離脱、持分法適用への変更、政策保有株式への区分変更を区別している。
本稿は、この22からゼロという数字を「22社を売却した」とは書かない。基準時点が5年ずれており、算定の定義が示されておらず、初期の母集団を固定した増減表も確認できていないためである。
3.6基準は、公表の形を変えた
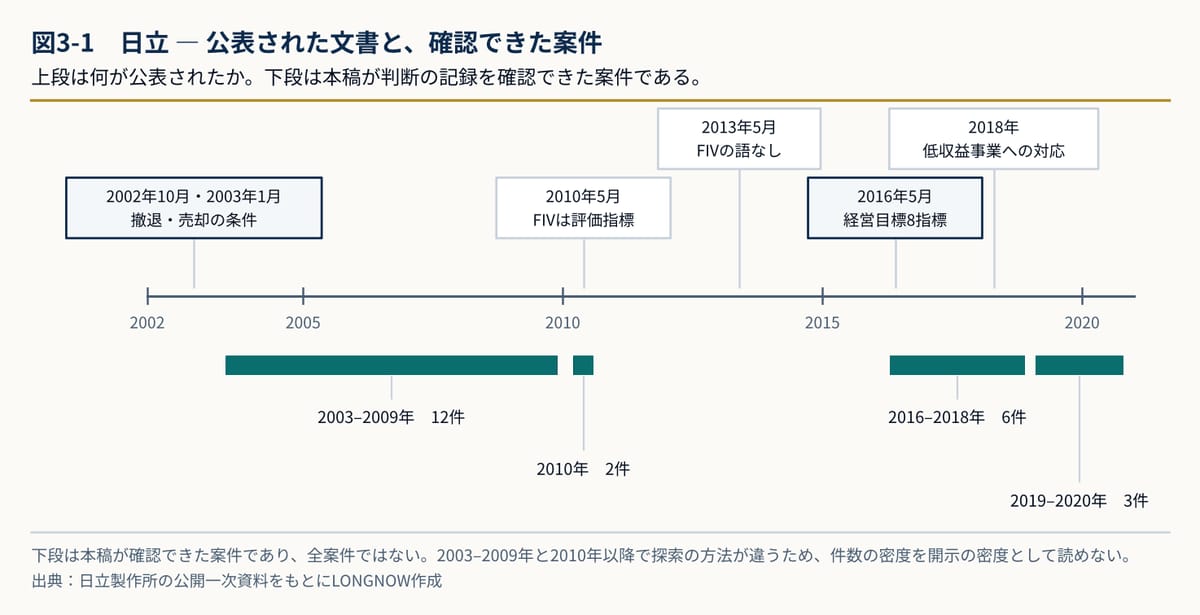
基準が消えたのではない。公表される文書の性格が変わった。2002年の文書は期限を伴う撤退・売却の条件を示している。2016年以降の文書が示すのは、中期経営計画の経営目標と、低収益事業に対応するという方針である。
| 時期と資料 | 指標 | 示されている内容 |
|---|---|---|
| 2002年10月/2003年1月 | FIV | 3年以内の黒字化、5年以内の累積黒字化、2年連続赤字で要注意、2年で黒字化不能なら撤退・売却 |
| 2010年5月 2012中期経営計画 | FIV、営業利益、 キャッシュフロー | カンパニー評価の指標。撤退の数値基準と期限は記載なし |
| 2013年5月 2015中期経営計画 | ― | 事業ポートフォリオの見直しと選択と集中。FIVの語は確認できない |
| 2016年5月 2018中期経営計画 | 経営目標8指標 | 売上収益10兆円、調整後営業利益率8パーセント超、EBIT率8パーセント超、ROA5パーセント超ほか。撤退基準は記載なし |
| 2018年3月期 統合報告書 | ― | 低収益事業の収益改善・縮小・撤退。低収益を区切る水準の記載はない |
| 2018年4月 中期経営計画の進捗 | 市場の成長性とROA | 二軸で資産の保有を分類する |
表3-2 公表された文書と、そこに示された指標
FIVの語は、2010年5月の中期経営計画資料を最後に、以降の中期経営計画資料と統合報告書では確認できなかった。2016年の計画は8つの経営目標を掲げ、そのなかにROAと調整後営業利益率がある。
ただし、経営目標を案件の採否基準と読み替えない。2002年の基準は、2年連続の赤字、2年での黒字化不能という時間の条件を持ち、撤退・売却の判断に用いると明記されていた。2016年の経営目標にそうした用途の明記はない。2018年の統合報告書と中期経営計画の進捗資料は低収益事業への対応を述べるが、低収益を区切る水準を示していない。
報道は2018年9月に、利益率5パーセントが再編の基準になったと伝えている。本稿は、その数値を基準として示す記述を日立の開示資料に確認できなかった。探索したのは統合報告書2018の該当章、2018年4月27日の中期経営計画の進捗資料、統合報告書2019である。確認できなかったことと、存在しないことは別である。
なお本稿は、2002年の基準を自動的に作動する仕組みとは呼ばない。原文は撤退・売却を「判断していきます」としている。
案件発表における言及について
2010年から2018年に確認できた売却・譲渡案件について、公表理由に中期経営計画の名を挙げたものはなく、FIVに言及したものもなかった。
理由として書かれているのは、競争環境の激化、相手方の経営資源や販売網の活用、そして売却で得た資金を社会イノベーション事業へ集中させるという説明である。事業ポートフォリオという語を理由に挙げた例は、2010年3月の給食事業と同年5月のPFC分解装置事業の譲渡で確認できた。ただし、この語が現れるのがこの2件に限られるとは書かない。全案件の本文を照合した母集団を定義していないためである。
ただし、これを「計画への言及が減った」とは書かない。前半と後半で探索の方法が違うためである。範囲は付録Aに記した。収集範囲の違いと、開示そのものの変化を区別できない。
さらに、取得案件まで含めれば反例がある。2018年10月26日、日立は台湾の昇降機事業会社である永大機電の株式に対する公開買付けの決定を発表した。その本文は計画名を挙げている。
日立は、2016年度から始まった「2018中期経営計画」において、「IoT時代のイノベーションパートナー」をめざし、デジタル技術を活用して社会やお客さまの課題を解決する社会イノベーション事業をグローバルに展開しています。
日立製作所「日立が台湾の昇降機事業会社 永大機電の株式に対する公開買付けを決定」2018年10月26日
本稿が走査したのは売却・譲渡であり、取得案件はこの集計の対象に入れていない。
言えるのは、今回確認した売却・譲渡の発表では計画名への言及を確認できなかった、というところまでである。
3.7反例 ― 英国原子力発電所建設プロジェクト
英国の原子力発電所建設プロジェクトは、2019年1月に凍結され、2020年9月に事業運営からの撤退が発表された。会社は、資金調達モデルや建設・運営条件の確定に時間を要すること、経済合理性、投資環境を理由に挙げている。減損損失等は2,946億円だった。理念と矛盾しない案件でも、事業として成立しなければ継続できない。
3.8暫定結論
日立について公開資料から支持できるのは、次の接続である。広い使命は事業の同一性を維持し、選択の境界を具体化するのは基準と資本規律である。2002年の基準は実行より前に、数値と期限を伴って公表されており、複数の案件発表がその計画に接続している。
「基準と実行は一切追えない」も、「全売却が基準に従ったと実証できた」も、行き過ぎである。計画への明示的な接続は複数あり、一方で案件ごとのFIVの数値と、基準のどの条件に抵触したかを示す開示は確認できない。この二つを同時に書くことが、現時点で公開資料から言える最大である。
あわせて、公表されるものは一定ではない。2002年の期限を伴う撤退条件は2010年以降の公表資料に確認できず、公表されているのは経営目標と、低収益事業に対応するという方針である。
第4章
味の素 ― 技術の用途を広げる
4.1理念の成立と文言
味の素の歴史は、1909年のうま味調味料の製品化から始まる。現在は、アミノサイエンスによる人・社会・地球のWell-beingへの貢献を志とし、ASVを事業を通じた社会価値と経済価値の共創として位置づけている。ASVという言葉が中期経営計画で表明されたのは2014年で、会社は創業からの実践をASVとして説明する。
4.2一貫性が宿る場所
味の素で持続しているのは、食と健康への貢献と、その基盤となる技術である。
この一貫性がもっともよく見えるのは、半導体パッケージ基板に用いられる絶縁材料ABFの開発史である。会社の回顧記事によれば、1970年代からの用途探索と1996年の顧客からの要望を経て、1999年に採用された。
現在のパーパスが1999年の事業化を生んだ、という順序にはならない。ABFの事業化は、ASVの表明より15年早く、2023年のパーパスの進化より24年早い。後から言語化されたことを、それ以前の成功の原因として扱うことはできない。
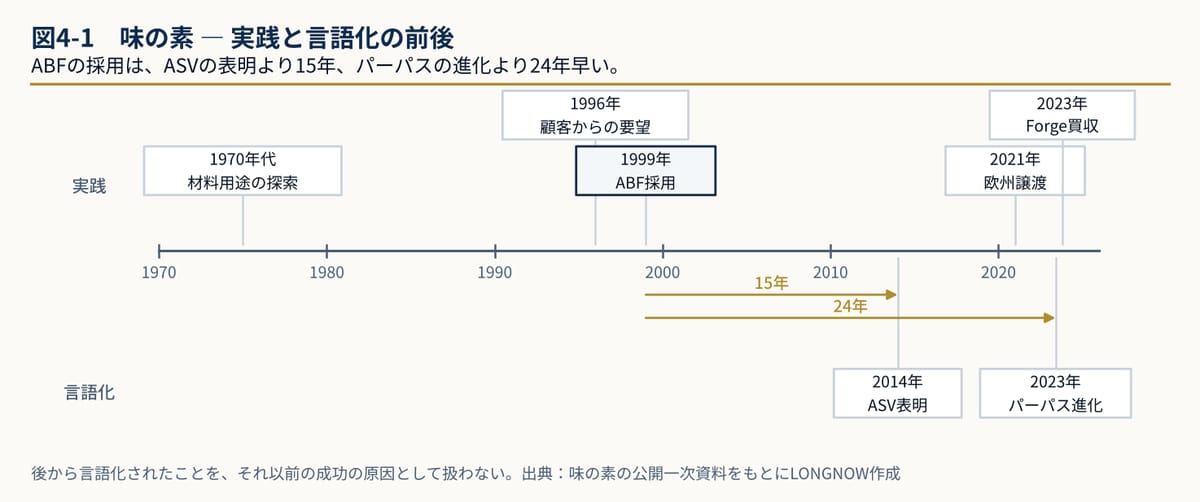
一方で、後から言語化されたから無意味だということにもならない。この事例の強みは、蓄積した化学と材料の知見を顧客の製造工程の問題へ接続した点にある。検証の対象になるのは、言語化の前後ではなく、言語化の後にその語が投資や撤退の説明に実際に用いられたかである。味の素については、それが確認できる。
4.3変えたもの
変わったのは、技術の用途と、対象とする市場・事業領域である。
2023年11月13日のForge Biologics買収の発表は、アミノサイエンスと同社の遺伝子治療薬の開発・製造受託能力を組み合わせる構想を示した。発表文は買収の目的を述べるにあたって「パーパス(志)である人・社会・地球のWell-beingに貢献するとともに」という語句を用いており、パーパスと買収理由の接続が判断時の資料に明示されている。取得は2023年12月21日に完了した。
2025年3月期の決算短信で確定した取得対価は548百万米ドル、786.66億円であり、発表時の約554百万米ドル、約828億円とは区別する。買収の意図が明確であることは、採算性を保証しない。
4.4事前基準の公表
味の素は、2020年2月19日の中期経営計画で、事業を四つに区分して公表した。
| 区分 | 2020年計画の対象範囲 |
|---|---|
| 重点 | 調味料/栄養・加工食品/加工用調味料/冷凍食品(アジアン、デザート)/ヘルスケア/電子材料ほか |
| 非重点 | 動物栄養(コモディティ)/MSGの一部/冷凍食品(一部ローカルメニュー) |
| 効率性検討 | ヘルスケアの一部/動物栄養(スペシャリティ) |
| 成長戦略再構築 | 国内調味料の一部/海外加工食品の一部/飲料の一部 |
表4-1 2020年中期経営計画における事業の区分
区分の軸は成長性と効率性であり、効率性は事業別の資本コストとROICの関係で説明される。計画は資本コストを上回るROICと成長性を基準にすると述べ、期限も公表する。非重点は2022年度までに再編、検討事業は2022年度までに見極め2025年度までに対処する。
ただし、低ROICであれば撤退という読み方はできない。計画は、再編後の成長を見込んで保有を続ける場合があることにも触れている。全社およびセグメントのROIC目標と、個別案件の採否条件は別のものである。
4.5実行の照合
非重点に区分された事業のうち、欧州の飼料用アミノ酸会社については、区分から実行までの接続が追える。
2021年2月26日、味の素は欧州飼料用アミノ酸会社の全株式をMetexへ譲渡する意向を決議した。発表は「2020-2025中期経営計画において」という語を用い、非重点事業の再編という文脈を説明する。2021年4月14日に契約を締結し翌15日に公表した。譲渡額は15百万ユーロである。
円換算額は、2021年2月26日の開示が約18.9億円、4月の公表が約19.4億円としている。換算レートの基準日が違うため、同一の数値に直さない。
同じ発表には、譲渡額とは別の数字がある。2021年2月26日の開示の標題は「子会社の異動(株式譲渡)およびその他の営業費用計上に関するお知らせ」であり、本文はこう記す。
当該処理にともない、減損損失等をその他の営業費用として約 130 億円計上する見通しです。
味の素「子会社の異動(株式譲渡)およびその他の営業費用計上に関するお知らせ」2021年2月26日
計上は2021年3月期第4四半期会計期間であり、内訳は開示されていない。同期の決算短信は構造改革に伴う減損損失等に触れるが、この案件に係る金額は個別に示していない。
2022年度第2四半期の説明資料は、2021年4月の売却完了と2021年度の資産圧縮約155億円を記載する。後者は売却代金ではない。
ここで確認できたこと
2020年の事前区分、2021年の譲渡発表における計画への明示的な言及、そして売却完了の報告まで、三つの時点が一本につながっている。①から③がそろった二件のうちの一件であり、計画が当の事業を名指ししている点で、もう一件の日東電工株式の売却と区別される。
ただし、この会社について事前のROIC値、資本コスト値、成長率による採否の計算が開示されているわけではない。確認できるのは、計画の区分と案件の理由が言葉のうえで接続していることである。
残りの非重点事業について
MSGの一部と冷凍食品の一部については、接続の追跡が途中で止まる。2022年度第2四半期の資料は、MSGについてインダストリアル(外販)の縮小を推進中と説明し、冷凍食品についてはSKUを削減しながらと述べ、2021年度の資産圧縮約30億円を報告している。進行していることは確認できる。
確認できないのは、2020年に非重点と指定された「一部」が2026年時点でどこまで実行されたかである。同じ粒度で対応させた一覧が公開資料から得られていない。したがって本稿は、「非重点をすべて売却した」とも「非重点の一部を保有しているため計画に反した」とも書かない。
4.6反例 ― 技術領域の内側からの撤退
飼料用アミノ酸は、味の素が持続させてきたアミノ酸という技術領域の内側にある。それでも譲渡された。技術的な共通性だけでは、保有し続ける理由にならない。用途を広げることと、持ち続けることは別の判断である。
ただし、計画どおりに撤退できたことと、その事業への投資が成功だったことは別である。同じ発表に、約130億円の減損損失等の計上見込みが記されている。本稿はこの一件を「計画に沿った撤退」と呼び、「成功した投資」とは呼ばない。
4.7暫定結論
味の素について支持できるのは、理念には過去の実践をまとめる役割と、次の挑戦を方向づける役割の両方があるという観察である。ABFは前者、Forgeは後者の例である。
そして、事前の区分と個別案件の理由が言葉のうえで接続した例が一件確認できた。ただしその接続は計画への言及の水準であって、数値条件の適用の水準ではない。
第5章
村田製作所 ― 能力の蓄積と更新
5.1理念の成立と文言
村田製作所の社是は、技術を練磨し、科学的管理を実践し、独自の製品を供給することを述べ、信用の蓄積と共栄に及ぶ。技術と運営の姿勢まで示す点が、四社のなかでの特徴である。
開示上は1954年の制定、1979年の改定とされる。2024年の報告書は、1979年の創業35周年時に「信用の蓄積につとめ」を加えたと説明し、同年11月の社内報の紙面画像を掲載する。
精神の継続と、文言の不変を同一視しない。追加された句は確認できる。ただし、改定前の全文と改定後の全文を逐字で対照した原本は確認できていない。
5.2一貫性が宿る場所
村田製作所で持続しているのは、独自技術による価値の創出と、それを支える開発・製造の能力である。
2006年のCSRレポートは、材料、工法、設計、製造の一貫生産体制を述べている。2018年の報告書も材料から製品までの一貫生産と要素技術の横展開を記載し、設備は自社で開発・製造していると説明する。20年前の記録でも同じ体制が確認できる点は、比較的強く支持される部類に入る。
ただし、設備の内製率、全工程の内製の有無、外注との優劣を定量的に比較した開示は確認できていない。
5.3変えたもの
変わったのは、製品と用途、そして設備と工程である。
積層セラミックコンデンサは、用途が携帯電話からスマートフォン、車載、サーバーへと広がってきた。2018年の報告書はスマートフォンやカーエレクトロニクス向けの伸長を記載し、2026年の報告書はAIデータセンター需要と増産投資に触れている。
ただし、単線的な置換の歴史としては描かない。古い用途が消えて新しい用途に入れ替わったのではなく、併存しながら広がっている。全用途の初採用年や用途別売上比率の長期推移は、公開資料からは得られていない。
能力の蓄積を支出で見る
研究開発費と設備投資の推移は、能力形成に向けた支出の規模を示す。
| 年度 | 売上 | 研究開発費 | 売上比 | 設備投資 | 売上比 |
|---|---|---|---|---|---|
| 2016 | 1,135,524 | 81,809 | 7.2% | 158,579 | 14.0% |
| 2018 | 1,575,026 | 101,589 | 6.4% | 291,581 | 18.5% |
| 2020 | 1,630,193 | 101,727 | 6.2% | 196,660 | 12.1% |
| 2022 | 1,686,796 | 124,660 | 7.4% | 207,985 | 12.3% |
| 2024 | 1,743,352 | 149,274 | 8.6% | 180,471 | 10.4% |
| 2025 | 1,830,856 | 158,870 | 8.7% | 247,778 | 13.5% |
表5-1 村田製作所の研究開発費と設備投資(単位:百万円。2016・2018・2020・2022年度と直近2年度を抜粋)
会計基準の切替は付録Aに記した。2006年当時の資料にある研究開発比率の目安7から8パーセントという説明も、支出方針の継続を補う。
ただし、投入額の増加そのものを技術成果や理念の効果と同一視しない。会計基準の切替、事業の取得、為替、需要の循環が含まれており、積層セラミックコンデンサだけへの投資額をこの連結の表から分離することもできない。
5.4事前基準の公表
事業性を評価する制度は、2024年と2026年の報告書に公表されている。2024年の報告書は、一定の基準を下回るものを事業性評価の対象とし、ROICと市場成長率を用いた評価、改善計画、定期的なモニタリングを組み合わせると説明する。
ただし、これらはいずれも後年の制度説明である。2016年の電池事業取得の時点で、投資回収年数や承認の閾値が公表されていたかは確認できなかった。中期方針、統合報告書、決算説明資料、ガバナンス報告書を探索した範囲では、当時の基準を示す資料は見つかっていない。
見つからないことは、存在しないことを意味しない。社内に基準があった可能性は残る。本稿が述べられるのは、公開資料では確認できなかったということである。
後年の制度は、後年の観察として記録する。2026年の報告書26頁「ポートフォリオマネジメント」は、事業性評価の仕組みと実行状況を併載している。定量評価でROICがWACCを下回る事業を「問題児」「負け犬」に分類し、定性評価で競争優位性や市場魅力度により成長・再建と縮小・撤退に分け、モニタリングで「問題児」からの卒業要件や撤退要件の制度基準に準じた判断を行う、という三段階である。
閾値の変数は公表されている。WACCである。一方、卒業要件と撤退要件の内容は公表されていない。条件の数値そのものを公表した2002年の日立とも、規則が見当たらない良品計画とも、公表の形が違う。
いずれも2016年の取得判断の裏づけにはならないが、2020年代半ばの制度と実行の記録ではある。
あわせて、全社のROIC目標と個別投資の閾値は別のものである。村田製作所の資料には税引前と税引後のROICが混在しており、異なる年度の値を注記なしに接続することもできない。
5.5実行の照合
電池事業の取得と再編
この取得は、2016年7月28日の意向確認書の締結、同年10月31日の確定契約の締結を経ている。確定契約の開示は、取得価額を約175億円、対象人員を約8,500名、完了目標を2017年4月上旬とした。同年12月2日の会社説明会資料は、ソニーの電池技術と村田製作所の生産技術を組み合わせ、産業用途や全固体電池へ展開する構想を示している。実際の譲渡完了は、三度の予定変更を経た2017年9月1日である。
その後、2024年度には設備等の減損を含む構造改革費用145億円が計上された。2026年の報告書は2025年度の黒字化を説明し、モバイル機器向けの縮小、強みを活かす領域への移行、マイクロ一次電池の譲渡を挙げている。
黒字化は、取得以来の累積投資の回収を意味しない。電池事業単独の監査済み利益表や、取得時に想定した回収条件との一致は確認できていない。社是の継承と、商品・資産の入れ替えは両立している。
高周波事業ののれん減損
2022年2月15日の発表は、米国Resonantの買収理由として、XBAR技術と既存の高周波フィルタ事業との相乗効果を挙げている。買付資金は約3億米ドル、当時の換算で約336億円とされた。2026年2月の資料は買収金額を約350億円と説明している。換算の時点が異なるため、この二つを同一の数値に直さない。
2025年度第3四半期に、将来キャッシュ・フローに基づくテストの結果、取得時ののれん全額438億円が減損された。会社は、事業のキャッシュ・フロー化が取得時の想定より遅れていると説明している。
なお同じ資料は、固定資産について減損を実施しないと明記している。これは当該テストにおける扱いであり、会社全体や将来の減損を否定するものではない。
5.6反例 ― 電池と高周波
村田製作所の反例は二つあり、どちらも能力の蓄積が投資の成功を保証しないことを示す。いずれも既存の技術との組み合わせを理由に取得された事業である。2025年度の全社売上は過去最高の水準にあるが、長期の視点は評価と修正を不要にする原則ではない。
5.7暫定結論
村田製作所の特徴は、理念の実現手段が材料・設計・生産の反復作業に近いことである。社是が技術と運営の姿勢まで含むことと、一貫生産体制が20年前の資料から確認できることは整合している。一方で投資判断の事前基準については、公表されている制度が後年のものであり、過去の案件に遡って適用できない。
この非対称そのものが、観察として意味を持つ。一貫性が開発と製造の能力に宿る企業では、判断の基準が文書として外に出る形を取りにくいのかもしれない。四社では検証できないが、論点として残す。
第6章
良品計画 ― 商品が実現する価値
この章の位置づけ
良品計画は、他の三社を観察したあとに加えた四社目である。枠組みが、それを作った事例の外でも使えるかを見るために置いた。
したがって、型をあらかじめ割り当てずに、他の三社とまったく同じ手順を当てた。理念・原則の文言と改定履歴、何が持続し何が変わったか、事前基準の公表の有無、実行の記録、反例。以下はその出力である。
6.1理念の成立と文言
良品計画の2005年の事業報告書は、ものづくりの基本として「素材の選択」「工程の点検」「包装の簡略化」の三つを列挙する。2021年、2024年、2025年の報告書にも、同じ三語が同じ順序で現れる。
同様に、日立の企業理念は2010年のCSR報告書と2026年の統合報告書で、村田製作所の社是は2002年度を対象とする環境報告書と2026年の報告書で、同じ文言を確認した。
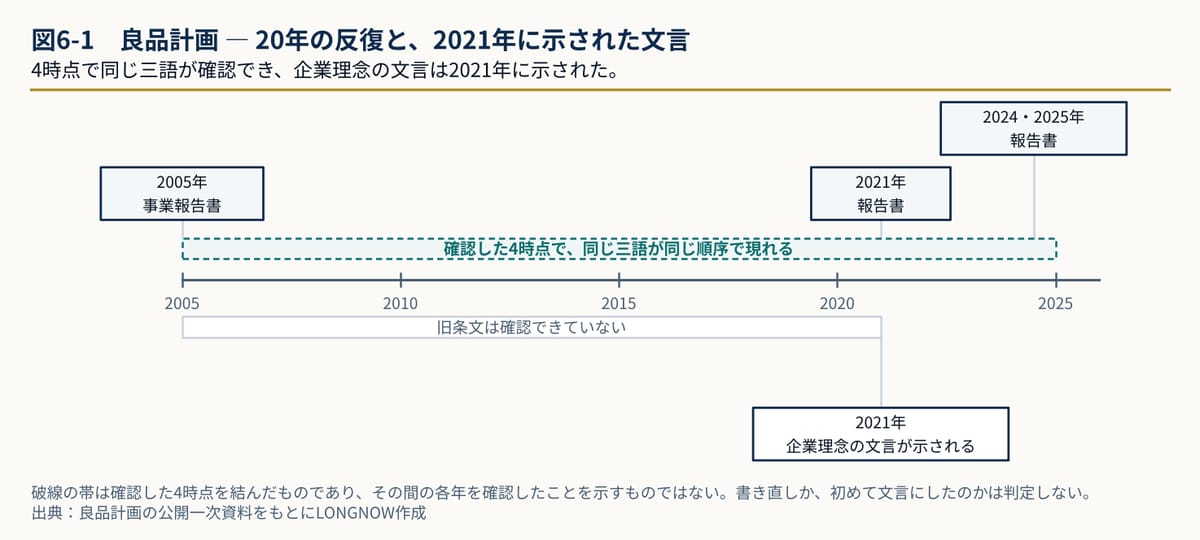
企業理念の文言は、この間に示されている
続いているのは、ものづくりの三つの視点である。企業理念のほうは、2021年に文言が示された。『MUJI REPORT 2021』の社長メッセージは「企業理念の再定義から着手しました」と述べ、その文言をこう記す。
良品計画は、「人と自然とモノの望ましい関係と心豊かな人間社会」を考えた、商品、サービス、店舗、活動を通じて、「感じ良い暮らしと社会」の実現に貢献することを、企業理念とします。
良品計画『MUJI REPORT 2021』社長メッセージ 9–10頁
ただし会社は、これを理念の変更とは説明していない。「第二創業」と位置づけ、原点を共通の言葉にしたものだとする。
「社長が交代するのでつくり直した」「時代に合わせてつくり替えた」というようなものではなく、原点を見つめ直すところからの、再定義です。
同上
本稿は、理念が変わったとも、変わらなかったとも判定しない。旧来の条文が同報告書に掲載されておらず、改定前と改定後を逐語で対照できないためである。書き直しなのか、初めて文言にしたのかも判定しない。村田製作所の社是改定について取った立場と同じである。あわせて、会社が「つくり替えではない」と説明しているという事実と、そのとおりであったという事実も区別する。
判定できるのは、この前後で三つの視点が同じ文言・同じ順序で現れるという一点である。そして同じ社長メッセージが、1980年の出発点について「『素材の選択』『工程の点検』『包装の簡略化』により、本質を追究する商品を製造し」と記している。原点の所在として引かれたのは、企業理念の条文ではなく三つの視点のほうだった。
1980年を起源とする説明も会社の回顧であり、初出資料と全改定履歴は確認できていない。
6.2一貫性が宿る場所
手順を当てた結果、持続していたのは商品が実現する価値だった。事業領域でも、技術でも、組織の形でもない。素材をどう選び、工程をどう点検し、包装をどこまで省くかという、商品に現れる判断である。
この型は良品計画を見る前に立てられており、型を先に割り当てずに手順を当てた結果、該当すると判定された。ただし、これで枠組みの成立が確かめられたわけではない。7.3で述べる。
6.3変えたもの
変わったのは、商品群、店舗の形態、供給の地域である。
| 領域 | 確認できる変化 | 時期 |
|---|---|---|
| 商品 | 冷凍食品の取扱い開始。衣服・生活雑貨・食品を横断 | 2018年 |
| 店舗・事業 | 銀座店およびMUJI HOTEL GINZA。大型店舗、宿泊等へ | 2019年 |
| 地域 | 海外展開の開始は1991年との回顧。2005年の資料に台湾・欧州事業と出店計画 | 1991年以降 |
| 供給 | カンボジア・インドネシア・インドに開発・生産管理拠点 | 2024年時点 |
| 容器 | 飲料をアルミ缶へ変更後、再生PETと環境負荷等を比較し再選択 | 2021年以降 |
表6-1 良品計画において変わったもの
容器の例は、持続する価値と変更する手段の関係を示す。素材の選択という原則は変わらないが、どの素材を選ぶかは比較の結果によって変わりうる。
6.4事前基準の公表
採算を重視する方針は、2005年の資料に公表されている。同資料は海外出店について、一店舗ずつ確実に黒字化するよう進めると述べている。
ただし、これは承認の閾値ではない。何年以内に、何パーセント以上という条件が示されているわけではない。方針の表明と、判断の基準は別のものである。
2024年の報告書は、店舗網への資本配分の優先、月商2か月分の現預金、財務の健全性などを示す。全社のROAやROEの目標はあるが、個店の投資承認の閾値としては読めない。数値を伴う共通の撤退条件や投資回収年数は、探索した範囲では確認できなかった。
6.5実行の照合
数値を伴う事前基準は確認できなかった。ただし、そのことは照合を止める理由にならない。公表されている採算重視の方針と、個別案件の公表理由を突き合わせることはできる。
米国子会社の発表は、高い賃料など高コスト構造のため継続的に損失が生じていたと説明する。欧州統括子会社については、欧州事業の不振と親会社に対する債務の膨張が挙げられている。いずれも採算を理由とする説明であり、方針と方向は一致している。
一致していることは、方針が判断を決めたことを意味しない。採算が悪いから撤退するという説明は、方針の公表があってもなくても成立する。承認や撤退の閾値が公表されていない以上、方針と個別の判断との距離は測れない。
これは欠陥ではなく観察である。本稿が当てた判定のうち、良品計画の2件は①と②で部分にとどまる。基準の公表の形が案件によって違うこと自体が、本稿が見ようとしているものの一部である。
6.6反例 ― 米国と欧州
良品計画の反例は本業の内側で起きている。
2020年7月10日、米国子会社MUJI U.S.A.がチャプター11に基づく再生手続を申請した。会社は、高い賃料など高コスト構造のため継続的に損失が生じていたと説明する。申請前の2020年3月末の負債は64百万米ドル、うち親会社向けが53百万米ドルである。
その後の経過は2021年8月期の決算短信が報告している。18店舗のうち8店舗を閉鎖し、継続する店舗は賃料の減額等で合意した。再生計画は2020年12月に裁判所が承認し、良品計画を除く無担保債権者への弁済は2021年8月に完了した。裁判手続の正式な終結日は確認できていない。
2024年4月8日、良品計画は英国の会社再生手続であるAdministrationの申請を決議し、同日、英国高等裁判所に申請したことを公表した。その手続のなかで欧州統括子会社MUJI Europe Holdingsを清算し、親会社に対する債務を解消したうえで、事業をMUJI Europe Limitedへ移管するとしている。
申請時に公表された残高は、2023年8月末のMEHの負債総額97,341千英ポンド、親会社の貸出金等66,847千英ポンドである。2024年4月12日の決算短信は、2023年8月期末の債務超過額を33百万英ポンドと記す。いずれも申請前の残高であり、手続の結果ではない。
判断後の報告は2024年8月期の決算短信にある。MUJI Europe Limitedのもとで店舗運営を継続していること、MEHを支配従属関係が存在しなくなったとして連結範囲から除外したことが記されている。Administrationの終結日とMEHの清算完了日は確認できていない。
理念に整合する領域であっても、財務上の問題は起こる。ただし、この記録から、理念が不採算を生んだとも、理念が解決したとも判定できない。
6.7業績の推移
2021年8月期から2025年8月期の連結実績は次のとおりである。
| 8月期 | 営業収益 | 営業利益 | 経常利益 | 親会社株主帰属 当期純利益 |
|---|---|---|---|---|
| 2021 | 453,689 | 42,447 | 45,369 | 33,903 |
| 2022 | 496,171 | 32,773 | 37,214 | 24,558 |
| 2023 | 581,412 | 33,137 | 36,156 | 22,052 |
| 2024 | 661,677 | 56,135 | 55,777 | 41,566 |
| 2025 | 784,629 | 73,840 | 72,301 | 50,846 |
表6-2 良品計画の連結業績(単位:百万円。日本基準)
営業収益は2021年8月期から2025年8月期にかけて約1.73倍になった。一方、営業利益率は2021年8月期の9.4パーセントから2023年8月期の5.7パーセントまで下がり、2025年8月期に9.4パーセントへ戻っている。
この系列のなかで、欧州統括子会社の手続が起きている。米国子会社の再生手続の申請は2020年7月10日であり、2020年8月期、すなわちこの系列が始まる前の出来事である。
そして、ものづくりの三つの視点が変わらないまま、業績が下がり、また上がった。企業理念の文言は2021年に示されているため、本稿は「理念が変わらないまま」とは書かない。
なお、この5年を単一の制度で遡及再表示した系列として読むことはできない。会計基準と決算期の断絶は付録Aに記した。
6.8暫定結論
良品計画について支持できるのは、商品が実現する価値に一貫性が宿り、その実現手段である商品群、店舗形態、供給地域が大きく変わってきたという観察である。
支持できないのは、その一貫性が投資や撤退の判断にどう作用したかである。採算を理由とする説明は案件発表に確認できるが、承認や撤退の閾値が公表されていないため、方針と判断の距離を測れない。
第7章
四社の対照
7.1一貫性が宿る場所は分かれた
同じ問いを四社に当てた結果、持続しているものの水準が異なっていた。
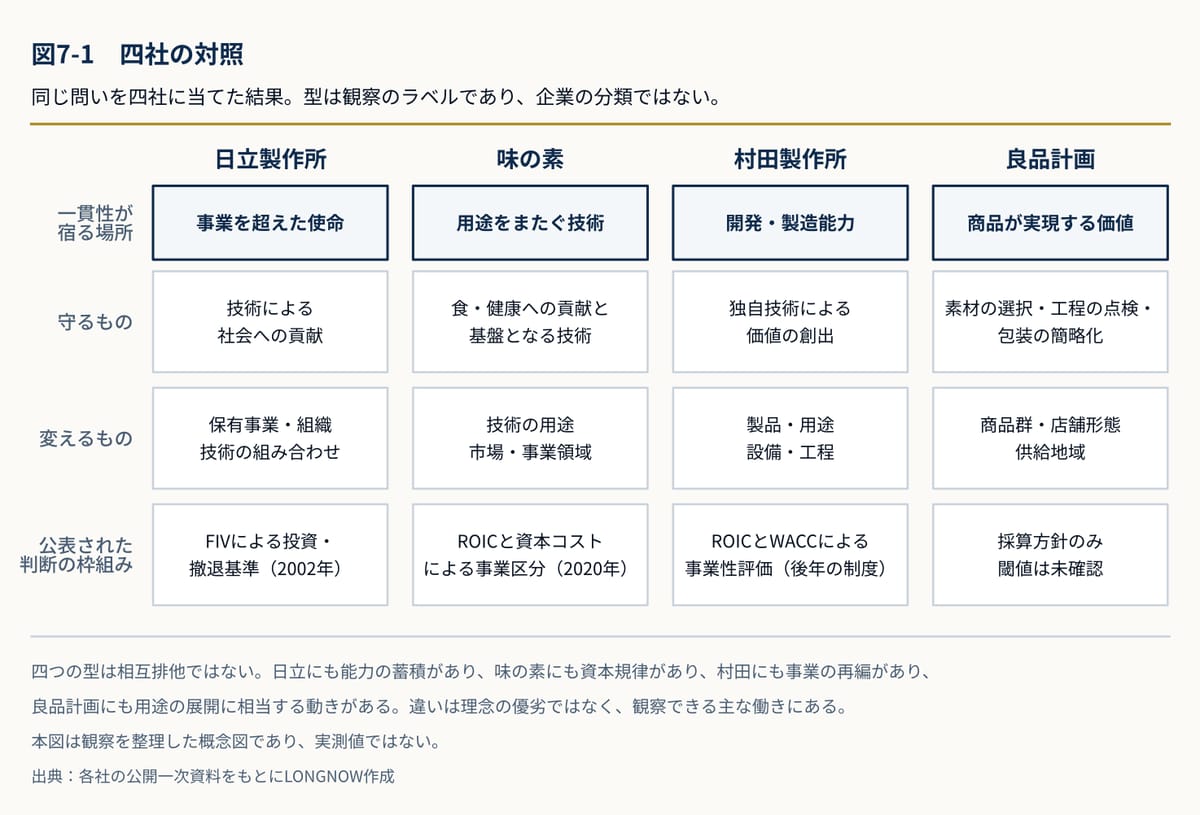
日立では事業を超えた使命、味の素では用途をまたぐ技術、村田製作所では開発と製造の能力、良品計画では商品が実現する価値である。いずれの社でも、その水準より下では大きな入れ替えが起きている。
7.2型は相互排他ではない
四つの型は、企業を振り分ける箱ではない。1.2で述べたとおり、四社はいずれも複数の型にまたがる。それは枠組みの失敗ではない。本稿の型は、同じ手順を当てた結果として何が前面に出たかを示すラベルであり、排他的な分類ではない。
7.3枠組みの限界
型が意味を持つのは、同じ型に複数の企業が入り、共通の性質を示したときである。本稿はその段階にない。言えるのは、同じ問いを当てたら答えが分かれた、というところまでである。
四つの型のうち、商品が実現する価値に一貫性が宿るという型は、三社の観察からは直接出てこなかった。三社で観察された使命・技術・能力という水準の下に、商品そのものの水準がありうると考えて置いたものである。事例を持たないまま立てた型だった。
良品計画については、一つだけ付け加えられることがある。この型は良品計画を観察する前に立てられていた。型をあらかじめ割り当てずに同じ手順を当てた結果、この型に該当すると判定された。
これは、枠組みが独立に成立することの証明ではない。型は四つあり、どれにも当てはまらないという結果をあらかじめ定義していなかった。四つのうちどれかに落ち着くという判定は、したがって外れにくい。確かめられたのは、同じ手順が四社目にも適用できたこと、そしてその結果が事前の型と矛盾しなかったことである。枠組みを否定する機会が、この手続きにはほとんどなかった。
枠組みを試すには、五つ目の宿り場所が現れうる設計が要る。本稿はそれを持っていない。
第8章
基準は、実行にどこまで届いたか
8.1比較するのは企業ではなく、案件である
本稿の中心はここにある。単位を取り違えると結論が変わる。
「この会社は基準を公表している」という言い方は、本稿では用いない。公表の有無は、ある案件の判断時点において問えるものであり、会社について一般に問えるものではない。同じ会社でも、2003年の案件と2018年の案件では公表されていた基準が違う。
したがって確認できた案件を一件ずつ並べ、判断年月を付し、四つの判定を別々に当てる。
| 何を見るか | 確認の方法 | |
|---|---|---|
| ① | 判断前に基準が公表されていたか | 判断年月より前の文書を特定する |
| ② | 案件発表がその基準を参照しているか | 発表文に計画名または評価指標が現れるか |
| ③ | 判断後に実行が報告されているか | 完了、金額、損益への影響の報告があるか |
| ④ | 案件別の数値による判定を再現できるか | 当該案件の指標値と抵触した条件の開示があるか |
表8-1 四つの判定
①の「確認」と「部分」は、次のように分ける。確認は、判断年月より前の文書が当該案件に適用できる形を取っている場合である。撤退・採否の条件文か、当該事業を名指した区分と期限のいずれかを指す。部分は、全社の目標または水準にとどまり、当該案件への適用が示されていない場合。未確認は、判断年月より前の文書を特定できない場合である。
①から④は段階ではなく独立した四つの問いである。①が確認できなくても③は確認できる。順に進む関門としては扱わない。
8.2どの案件を並べたか
並べた案件は次の規則で選んだ。判断年月を特定でき、かつ当該判断の前後について公開資料を探索した案件である。全案件から抽出した標本ではない。
したがって件数とその比率は、探索の範囲を示す数字であって、各社の開示の傾向を示す数字ではない。以下では件数を比率として扱わず、案件ごとの記述として扱う。
| 企業 | 対象案件 | 判断年月 | ①公表 | ②参照 | ③実行 | ③の根拠 |
|---|---|---|---|---|---|---|
| 日立製作所 | 日東電工株式の売却 | 2003年7月 | 確認 | 確認 | 確認 | 7月9日の実行報告 |
| 日立製作所 | 日本サーボ株式の応募 | 2007年3月 | 確認 | 確認 | 部分 | 買付者が公表したTOB結果 |
| 村田製作所 | 電池事業の取得 | 2016年10月 | 未確認 | 未確認 | 確認 | 2017年9月の譲渡完了と黒字化 |
| 日立製作所 | 永大機電の公開買付け | 2018年10月 | 部分 | 確認 | 未確認 | ― |
| 日立製作所 | 英国原子力の凍結 | 2019年1月 | 部分 | 未確認 | 確認 | 2019年3月期の減損損失等 |
| 日立製作所 | 日立化成株式の応募 | 2019年12月 | 部分 | 未確認 | 確認 | 2020年4月の成立・決済と損益 |
| 良品計画 | 米国子会社の再生手続 | 2020年7月 | 部分 | 部分 | 確認 | 計画承認、店舗閉鎖、弁済完了 |
| 日立製作所 | 英国原子力からの撤退 | 2020年9月 | 部分 | 未確認 | 未確認 | ― |
| 味の素 | 欧州飼料用アミノ酸譲渡 | 2021年2月 | 確認 | 確認 | 確認 | 売却完了と資産圧縮の報告 |
| 村田製作所 | Resonantの取得 | 2022年2月 | 未確認 | 部分 | 確認 | のれんの全額減損 |
| 良品計画 | 欧州統括子会社の手続 | 2024年4月 | 部分 | 部分 | 確認 | 移管先での運営継続と連結除外 |
表8-2 案件別の四判定(④はすべて未確認のため欄を設けていない)
第3章が扱った12件のうち、ここに挙げたのは判断の前後まで追えた2件である。残る10件については、判断後の報告を探索していない。公表理由の有無は表3-1と付録Bに記した。
8.3①と② ― 判断年月で分かれる
①で確認に当たるのは3件である。2002年10月・2003年1月の基準が2003年と2007年の2件に、2020年2月の中期経営計画が味の素の1件に対応する。前者は期限を伴う撤退・売却の条件文であり、後者は当該事業を非重点と区分したうえで2022年度という期限を示している。いずれも当該案件に適用できる形を取っており、②もこの3件で確認できる。
永大機電は、①が部分で、②が確認となる。2018年10月の発表文は「2018中期経営計画」の名を挙げている。しかしその計画が示すのは経営目標であって、案件の採否基準ではない。発表が公表文書を参照していることと、その文書が採否の基準であることは、別の事柄である。
村田製作所の2件が①で未確認となるのは、制度がないからではない。2024年と2026年の報告書に事業性評価の仕組みが説明されているが、いずれも判断年月より後の文書である。後年の説明を、それ以前の案件へ遡って事前基準の証拠とすることはできない。2026年時点の制度と実行については、8.5で別に扱う。
良品計画の2件が部分にとどまるのは、採算を重視する方針の公表はあるが、承認や撤退の閾値を伴う形を取っていないためである。英国原子力と日立化成も部分で、判断年月より前にあるのは2016年5月の経営目標であり、当該案件への適用は示されていない。日立化成は②も未確認である。発表文に計画名も評価指標も現れないことは3.3に記した。
同じ会社のなかでも、公表されるものが変わる
日立の案件は、性格の異なる文書に対応している。表3-2に示したとおり、2002年の文書は3年以内・5年以内・2年連続という期限を伴う撤退・売却の条件を示している。2010年以降の公表資料に、期限を伴う撤退条件は確認できなかった。公表されていたのは中期経営計画の経営目標と、低収益事業に対応するという方針であり、低収益を区切る水準は示されていない。
8.4③と④ ― ここで形が割れる
③では、実行の記録が案件ごとに違う形で現れる。契約やTOBの結果、代金の支払いと持分の変動、事業運営の移行、法的手続の進行、連結損益への影響。表8-2の右欄に各案件で確認できたものを記した。
この五つを一括りにしない。契約の成立は代金の決済ではなく、代金の決済は事業移行の完了ではなく、事業移行は法的手続の終結ではない。途中の段階を完了として数えると、実行が追えているように見える。
④は、すべての案件で未確認である。個別の案件についてその指標の値がいくらで、基準のどの条件に抵触したかを示す開示は、一件も確認できなかった。日立のFIVの値、味の素の事業別ROIC値と資本コスト値、村田製作所のWACC値。いずれも案件に対応づけた形では開示されていない。
英国原子力は、同じ案件のなかで対照が現れる。2019年1月の凍結には減損損失等が対応し、2020年9月の撤退には対応する資料を確認できなかった。判断の時点によって追える範囲が変わる。
8.5公表と実行は、別の時期にも観察できる
表8-2の枠の外にも記録はある。時期を揃えずに並べないことが、ここでの規律である。村田製作所の2026年の報告書は26頁で、事業性評価の制度と電池事業ほかの実行状況を併載している。5.4に記したとおり、閾値の変数は公表され、要件の内容は公表されていない。後年の制度を過去の案件の裏づけに使わないことと、後年の制度を存在しないものとして扱うことは別である。
8.6何が言えて、何が言えないか
言えること
一 判断前に基準が公表されていた案件がある。日立と味の素で確認できた。文書名と日付を特定できる。
二 案件の発表が、その基準を参照している例がある。計画名または評価指標が発表文に現れる。
三 判断後の実行の報告は、多くの案件で確認できた。ただしその内容は、契約の成立から法的手続の終結まで段階が異なる。
四 案件別の数値による判定の再現は、確認した案件のいずれでもできなかった。
五 同じ会社のなかでも、公表される文書の性格は変わる。日立では、期限を伴う撤退条件から、経営目標と方針へ移っている。
言えないこと
一 基準が個別案件の採否を決定づけたとは言えない。案件ごとの指標の値が開示されていないためである。
二 基準の公表が確認できない案件について、基準がなかったとは言えない。確認できなかったことと存在しないことは別である。
三 「この会社は基準を公表していない」とも言えない。本稿が判定したのは案件であって、企業ではない。
四 判定ごとの件数を比率として読むことはできない。並べた案件は判断の前後を追えたものであり、定義された母集団からの標本ではない。
五 時期によって計画への言及が増えた、減ったとも言えない。前半と後半で探索の方法が違うため、開示の変化と収集範囲の違いを区別できない。
第9章
整合する選択は、どう見直されたか
9.1成功と失敗では分けない
四社について、理念と矛盾しない領域で生じた撤退、減損、再建を確認した。
日立の英国原子力は社会インフラや脱炭素と矛盾せず、味の素の欧州飼料用アミノ酸会社はアミノ酸という技術領域の内側にある。村田製作所の電池事業と高周波事業は既存事業との相乗効果を理由に取得され、良品計画の2件は本業の無印良品事業である。
いずれも、理念から外れた領域で起きたことではない。ただし本稿は、6件すべてが「理念と整合する判断として始まった」とは書かない。判断時にそう位置づけられていたことを示す資料は、案件によって有無が分かれる。言えるのは、起きた場所が理念の内側だったことである。
ただし、これらを成功と失敗に二分することはできない。計画どおりに撤退できたことと投資が成功だったことは別の評価であり、のれんの減損と事業の撤退も別の事柄である。
そこで、起きたことの形で分けた。撤退、保有継続下の再編、会計上の評価切下げ、同一法人の再建による事業継続、法人間の事業移行による継続。いずれも公表資料に記された事実であり、成否の評価を含まない。
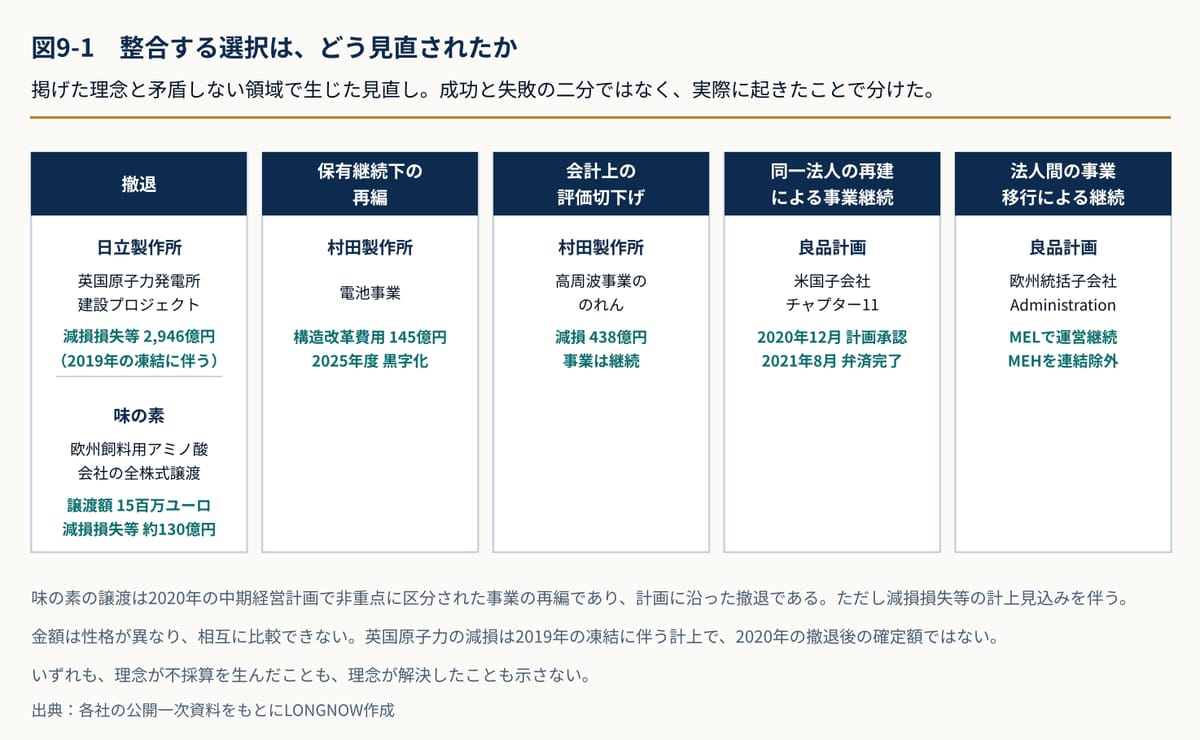
五つの形
撤退に当たるのは2件である。日立は英国原子力発電所建設プロジェクトの事業運営から撤退した。減損損失等2,946億円は2019年1月の凍結に伴う計上であり、2020年9月の撤退後に確定した額ではない。味の素は欧州飼料用アミノ酸会社の全株式を譲渡し、譲渡額15百万ユーロと約130億円の減損損失等の計上見込みを公表した。
このうち味の素の一件だけが、公表された区分に沿っている。2020年2月の中期経営計画が非重点と区分した事業が、計画の示した2022年度という期限の内側で譲渡された。第4章と第8章がこの案件を、①から③がそろった二件のうち計画が当の事業を名指しした一件として扱うのは、この点による。減損損失等の計上見込みは、その評価とは別の事柄である。
保有継続下の再編に当たるのは村田製作所の電池事業である。2024年度に構造改革費用145億円を計上し、2025年度に黒字化した。モバイル機器向けの縮小と一部譲渡を経てなお、事業そのものは保有している。
会計上の評価切下げに当たるのは村田製作所の高周波事業である。取得時ののれん全額438億円が減損されたが、会社は同じ資料で固定資産の減損を実施しないと明記しており、事業は継続している。
良品計画の2件は、同じ括りに入らない。米国子会社はチャプター11に基づく再生手続であり、同一の法人のまま再建された。欧州統括子会社は、Administrationの手続のなかでMEHが清算され、事業はMUJI Europe Limitedへ移っている。法人が続いたか替わったかという点で、構造が異なる。
9.2この6件が示すこと
第一に、理念と整合することは、事業として成立することを保証しない。日立の撤退理由には、資金調達モデルや建設・運営条件の確定、経済合理性、投資環境が挙げられている。いずれも理念とは別の次元の条件である。
第二に、技術的な共通性だけでは、保有を続ける理由にならない。味の素の飼料用アミノ酸がそうである。計画に沿った撤退であることは、この点を変えない。
第三に、能力の蓄積は、すべての投資の成功を保証しない。村田製作所の2025年度の全社売上は過去最高だが、同じ年度にのれんの全額減損がある。
第四に、見直しの形は一様ではない。9.1に挙げた五つを一語でまとめると、公表資料に書かれていないことまで言うことになる。
第五に、ものづくりの三つの視点が変わらないまま、業績が下がり、また上がることがある。良品計画の営業利益率がそうである。なお企業理念の文言は、この間の2021年に示されている。6.1と6.7に記した。
9.3この6件が示さないこと
これらの記録は、理念が不採算を生んだことも、理念が問題を解決したことも示さない。賃料の水準、出店の判断、現地の競争環境、為替、需要の循環、規制と契約の条件。いずれも理念とは独立に作用する。
金額を横に並べて比較することもできない。図9-1に示した数字は、減損損失、譲渡額、構造改革費用であり、性格が異なる。規模の比較には使えない。
これらが事前に計画されていたかも判定しない。味の素の一件を除く5件について計画の記録が見つからないことは、計画がなかったことを意味しない。
第10章
残る問い
10.1測れなかったこと
本稿は、次の問いを設計の段階で外した。いずれも、肯定的な記録として残らないためである。
- 理念を掲げなかった場合に、同じ選択になったか。反実仮想であり、記録に残らない
- 理念が投資や撤退を事前に止めたか。止められた案件は公表されない
- 制度の導入が利益にどれだけ寄与したか。制度の存在から寄与率は推定できない
10.2確認できなかったこと
探したが確認できなかった事項を記す。いずれも不在を意味しない。
| 対象 | 確認できなかったこと |
|---|---|
| 日立製作所 | 個別案件のFIVの数値と、基準のどの条件に抵触したか。資本コストの算定に用いる投下資本の範囲。2003年から2009年の全件を網羅した台帳。22社の算定基準の定義と、三つの資料で基準時点が異なる理由。英国原子力の撤退後の損益と手続の完了 |
| 味の素 | 2020年に非重点と区分された「一部」が、2026年時点でどこまで実行され、どこが残っているか。個別会社の事前のROIC値、資本コスト値、成長率による採否の計算 |
| 村田製作所 | 2016年の電池事業取得の時点における投資回収年数や承認の閾値。現行制度の卒業要件と撤退要件の内容。社是の改定前と改定後の逐字対照。設備の内製率。電池事業単独の監査済み利益表 |
| 良品計画 | 数値を伴う共通の投資・撤退の閾値と、その案件別の適用。ものづくりの三つの視点の初出資料と全改定履歴。旧企業理念の条文。米国の裁判手続の終結日。Administrationの終結日とMEHの清算完了日 |
表10-1 確認できなかった事項
10.3次に見るべきもの
本稿の結果から、次の四つが続く問いとして残る。
一 基準の公表と、一貫性が宿る場所の関係
判断前の基準公表を確認できた案件は、いずれも日立と味の素のものだった。この二社の一貫性は事業を超えた使命と用途をまたぐ技術に宿り、未確認または部分にとどまった案件を持つ二社の一貫性は、開発・製造能力と商品が実現する価値に宿る。一貫性が事業や組織から遠いところに宿る企業ほど、判断の基準を文書として外に出す必要が生じるのではないか。四社では検証できない。
二 同じ型に、複数の企業が入るか
四つの型には、それぞれ一社しか入っていない。7.3に記した。
三 基準の形は、なぜ変わるのか
日立では、期限を伴う撤退条件から経営目標と方針へ、指標はFIVからROAや調整後営業利益率へ移った。危機の直後に厳しい形が公表され、収益が回復すると緩やかな形へ移るのか。開示の慣行が変わっただけなのか。一社では決まらない。
四 案件別の適用は、そもそも開示されうるか
指標の値による判定が確認できなかったのは、開示の慣行の問題なのか、そもそも社内でもそうした形で判定していないのか。公開資料からは区別できない。
本稿の結論
理念と成長の関係は、守る価値と変更する手段をつなぐ判断の仕組みに表れる。その仕組みの一部は公表されている。判断の前に基準が公表された案件があり、発表文がその基準を参照した案件がある。判断の後に実行が報告された案件も多い。
一方、案件ごとの指標の値と、基準のどの条件に抵触したかを示す開示は、本稿が当たった案件のいずれにもなかった。計画名を挙げる発表はある。その計画のどこに当該案件が当たったかは、書かれていない。
確認できなかったことを、存在しないことと読み替えない。本稿が言えるのは、基準の公表と実行の報告は公開資料で追えたが、その二つを結ぶ判定は追えなかった、というところまでである。
付録A
調査範囲と限界
基準日と資料
調査基準日は2026年10月18日である。典拠は各社の公開一次資料、および取引相手方・第三者機関の公式発表に限り、ニュース記事、まとめサイト、書籍の要約、関係者の所見は用いていない。
頁番号は、原則として冊子に印刷された頁を用いた。PDFの通し頁を用いた箇所はその旨を記した。
探索範囲の限界
日立については、2003年から2009年の月別リリース索引84か月分を照会し、取得できた81か月から売却・譲渡・撤退・清算・買収・公開買付等を抽出した。2003年1月から3月の索引は取得できず個別資料で補った。2010年以降は月別索引を2016年3月まで走査し、以後は中期経営計画資料と統合報告書が挙げる案件名から個別の発表を辿った。
したがって本稿の案件記録は、確認できた案件の記録であって、全件数の分母には使えない。件数や比率を論じることは本稿では行わない。とくに2016年4月以降は網羅走査ではなく、主要案件を漏れなく確認したとも書かない。会社自身による集計、すなわち2016年度から2017年度の2年間で約1.5兆円規模の事業再編を決定・実行したという説明を、網羅性の目安として併記した。同社の注記によれば、この規模は売上収益額である。
味の素は2020年の中期経営計画、同年の決算質疑、2021年の欧州譲渡発表、2022年の構造改革進捗、統合報告書を探索した。村田製作所は2016年の意向確認書と確定契約、同年12月の会社説明会資料、2017年の取得完了の開示、2018年・2024年・2026年の統合報告書、2026年の決算説明資料、2022年のResonant取得発表。良品計画は2005年の事業報告書、2021年・2024年・2025年の報告書、適時開示、決算短信、経営方針とIR資料。いずれも悉皆確認ではない。
照合の水準
本稿が原本で全文を照合したのは、七点である。2002年10月と2003年1月の日立の基準文書、2003年7月の日東電工株式の売却方針、2018年10月の永大機電の発表、2016年5月の2018中期経営計画、村田製作所『Murata value report 2026』26頁、良品計画『MUJI REPORT 2021』社長メッセージ9–10頁である。本文で引用の形を用いているのは、これらと原文を確認できた箇所に限る。残りは記載の有無と趣旨の水準で記述した。
- 日立の2010年以降の案件は、永大機電と日立化成の発表を除き逐語照合を行っていない
- 日立化成株式の応募(2019年12月18日)は、日立の開示原本とTDnet掲載分の二系統で本文を確認し、中期経営計画名および評価指標名が現れないことを照合した
- 上場子会社数は、講演資料2点と統合報告書2023を照合した。三者で基準時点が異なることは第3章に記した。いずれか一つを正とする判定は行っていない
- 味の素のForge Biologics買収の発表は、引用した語句の存在を確認したが、当該文全体の逐語照合には至っていない
- 良品計画の欧州統括子会社の負債総額等は、2024年4月8日の適時開示の原文p.1で確認した
- 良品計画の米国子会社の申請前の負債は適時開示の配信による。申請後の経過は2021年8月期の決算短信で確認した
会計上の断絶
- 村田 2016年度から2021年度は米国会計基準、2023年度以降はIFRS、2022年度は比較のためIFRSへ組み替えた数値である。ROICは税引前と税引後が資料に混在する
- 良品計画 2022年8月期の期首から収益認識基準等を適用し、前期を新表示へ組み替えていない。2020年8月期は決算期の変更により6か月である
本稿が行っていないこと
- 四社の優劣を評価していない。証拠の多寡は企業の優劣ではない
- 理念の効果を統計的に推計していない
付録B
表3-1の判定根拠 ― 日立12案件
表3-1の集計は、第3章が日立について示した公表理由の分布である。読者が検算できるよう、12案件それぞれの発表日、区分、公表理由の要旨、そして原本照合の水準を示す。第8章が判断の前後まで追えたのは、このうち2件である。
照合の水準は二つに分かれる。「原本照合」は、PDF原本で当該箇所の全文を照合したものである。「要旨」は、記載の有無と趣旨の水準で確認し、段落全文の逐語照合を行っていないものである。本稿が引用の形で本文に載せているのは、原本照合の案件に限る。
| 案件 | 発表日 | 区分 | 公表理由の要旨 | 照合の水準 |
|---|---|---|---|---|
| 日東電工株式の売却 | 2003年7月7日 | 計画への言及 | 事業ポートフォリオの見直しと戦略資金の確保。前段で中期経営計画に言及 | 原本照合 |
| 日立プリンティング ソリューションズ株式 | 2004年3月31日 /8月9日 | 計画への言及 | 事業ポートフォリオの組替えに言及 | 要旨 |
| 東京証券代行株式 | 2004年12月20日 | 計画への言及 | 事業ポートフォリオの組替えに言及 | 要旨 |
| 日本サーボ株式の応募 | 2007年3月13日 | 評価軸への言及 | シナジー効果、収益性、競争力強化。FIVに基づく事業管理に言及 | 要旨 |
| 半導体後工程実装事業 | 2006年8月2日 | 理由あり 言及なし | 相手方の事業との補完。計画名もFIVもなし | 要旨 |
| 日立モバイルの移動体 通信機器販売事業 | 2008年4月23日 | 理由あり 言及なし | 相手方の販売網の活用。計画名もFIVもなし | 要旨 |
| パーソナル・ヘルスケア 事業 | 2008年9月16日 | 理由あり 言及なし | 経営資源の集中。計画名もFIVもなし | 要旨 |
| 日立プラズマ宮崎工場の 土地・建屋 | 2009年9月7日 | 理由あり 言及なし | 資産の有効活用。計画名もFIVもなし | 要旨 |
| 新明和工業株式 | 2004年5月14日 | 理由の記載なし | 株数・持分・売却益の見込みのみ | 要旨 |
| エルピーダメモリ株式 | 2005年9月13日 | 理由の記載なし | 同上 | 要旨 |
| 日立ハイテクノロジーズ 株式 | 2005年12月28日 | 理由の記載なし | 同上 | 要旨 |
| 日立システムアンド サービス株式 | 2005年12月28日 | 理由の記載なし | 同上 | 要旨 |
表B-1 表3-1の12案件と判定根拠
2005年12月28日の発表は2社を対象としているため、発表数は11、案件数は12である。
この一覧が示す限界
原本照合に至っているのは1案件である。残る11案件は記載の有無と趣旨の水準で確認したものであり、本稿は引用の形で本文に載せていない。区分の判定自体は計画名またはFIVの語が発表文に現れるかという機械的な基準によるが、追試にあたっては各発表の原本を当たることを勧める。
出典 主要資料
すべて2026年10月18日に参照した。資料名、発行者、公表日の順に記す。
日立製作所
- 今後の事業構造改革について 日立製作所 2002年10月31日
- 日立次期中期経営計画「i.e.HITACHIプランⅡ」を策定 日立製作所 2003年1月30日
- 日本サーボ株式会社株式に対する公開買付けの結果及び子会社の異動に関するお知らせ 日本電産 2007年4月24日
- 日東電工株式会社の株式の売却方針に関するお知らせ 日立製作所 2003年7月7日
- 株式売却に関するお知らせ 日立製作所 2003年7月9日
- 表3-1が扱う12案件の個別発表は、付録Bの表B-1に発表日とともに一覧した
- 日清医療食品株式会社への日立グループ給食事業の譲渡について 日立製作所 2010年3月31日
- 半導体・液晶製造工程向けのPFC分解装置事業を昭和電工に譲渡 日立製作所 2010年5月25日
- 2018中期経営計画の進捗状況について 日立製作所 2018年4月27日
- 統合報告書2019 日立製作所
- 第152期 第1四半期報告書 日立製作所 2020年8月31日提出
- 社会イノベーション事業の強化について 日立製作所 2009年7月28日
- 子会社株式に対する公開買付けへの応募ならびに個別決算における特別利益および連結決算におけるその他の収益の計上に関するお知らせ 日立製作所 2019年12月18日
- ABBパワーグリッド事業の買収完了 日立製作所 2020年7月1日
- 英国原子力発電所建設プロジェクトの凍結について 日立製作所 2019年1月17日
- 英国原子力発電所建設プロジェクトからの撤退について 日立製作所 2020年9月16日
- GlobalLogic買収発表 2021年3月31日
- 2012中期経営計画 日立製作所 2010年5月31日
- 2015中期経営計画 日立製作所 2013年5月16日
- 2018中期経営計画 日立製作所 2016年5月18日
- 2018中期経営計画の進捗 日立製作所 2017年5月12日/2018年4月27日
- 統合報告書2015/2018/2019/2023 日立製作所
- 日立物流株式の譲渡について 日立製作所 2016年3月30日
- 日立キャピタル株式の譲渡について 日立製作所 2016年5月13日
- 日立工機株式に係る公開買付けへの応募 日立製作所 2017年1月13日
- 日立国際電気に関する基本契約 日立製作所 2017年4月26日
- クラリオン株式に係る公開買付けへの応募 日立製作所 2018年10月26日
- 日立が台湾の昇降機事業会社 永大機電の株式に対する公開買付けを決定 日立製作所 2018年10月26日
- 未来を創る戦略的事業再編と経営改革 日立製作所 河村芳彦(日本経済調査協議会 講演資料) 2023年10月16日
- 日立の事業トランスフォーメーションと今後の価値創造 日立製作所 東原敏昭(経済産業研究所 講演資料) 2023年10月12日
- 統合報告書2026 日立製作所
- 日立グループCSR報告書2009/2010/2011 ダイジェスト 日立製作所
- 比較連結損益計算書(2002年3月期 決算の概要) 日立製作所 2002年4月26日
- 平成21年3月期 決算短信 日立製作所 2009年5月12日
- 日立が描く「ハーモナイズドソサエティ」(基調講演資料) 日立製作所 2025年7月17日
味の素
- 2020–2025中期経営計画 説明会資料 味の素 2020年2月19日
- 中間決算説明会主要Q&A 味の素 2020年11月6日
- 子会社の異動(株式譲渡)およびその他の営業費用計上に関するお知らせ 味の素 2021年2月26日
- 欧州の飼料用アミノ酸会社の全株式を売却予定 味の素 2021年2月26日
- 2021年3月期 決算短信〔IFRS〕(連結) 味の素 2021年5月10日
- 欧州の飼料用アミノ酸会社の株式譲渡契約を締結 味の素 2021年4月15日
- 2022年度第2四半期決算説明会資料 味の素 2022年11月7日
- Forge Biologics社の買収発表/全持分取得完了 味の素 2023年11月13日/12月22日
- 2025年3月期 決算短信 味の素 2025年5月8日
- Ajinomoto Build up Film 開発史 味の素 2020年5月
- ASVレポート2026 味の素
村田製作所
- CSRレポート2006 村田製作所
- 村田製作所グループ 環境報告書(2002年度対象) 村田製作所
- 【適時開示情報】ソニーおよび村田製作所による電池事業の譲渡に関する意向確認書の締結について 村田製作所 2016年7月28日
- 村田製作所及びソニーによる電池事業の譲渡に関する確定契約の締結について 村田製作所 2016年10月31日
- 【会社説明会】プレゼンテーション資料 村田製作所 2016年12月2日
- 【適時開示情報】ソニー株式会社からの電池事業の取得の完了に関するお知らせ 村田製作所 2017年9月1日
- ソニーから村田製作所への電池事業の譲渡完了のお知らせ ソニー 2017年9月1日
- Murata value report 2018/2024/2026 村田製作所
- 米国Resonant社買収に関する契約締結及び株式公開買付けの開始予定 村田製作所 2022年2月15日
- 2025年度第3四半期 決算説明会資料 村田製作所 2026年2月2日
- 2025年度 決算説明会資料 村田製作所 2026年4月30日
- コーポレートガバナンス報告書 村田製作所
良品計画
- 第26期事業報告書 良品計画 2005年
- MUJI U.S.A. Limitedによるチャプター11に基づく再生手続の申請 良品計画 2020年7月10日
- 2022年8月期 決算短信 良品計画 2022年10月13日
- 欧州事業の事業・財務基盤強化を目的とした企業グループの再編に伴う英国統括子会社の清算 良品計画 2024年4月8日
- 2024年8月期 第2四半期決算短信 良品計画 2024年4月12日
- 2021年8月期 決算短信 良品計画 2021年10月14日
- 2024年8月期 決算短信 良品計画 2024年10月11日
- MUJI REPORT 2021 良品計画
- MUJI REPORT 2024 良品計画
- MUJI REPORT 2025 良品計画
- 2025年8月期 決算短信 良品計画 2025年10月10日
図表一覧
| 番号 | 表題 |
|---|---|
| 図1-1 | 理念から成長までの五層 |
| 表2-1 | 検証項目と、測らないこと |
| 表3-1 | 公表理由の分布(2003年から2009年の確認できた案件) |
| 表3-2 | 公表された文書と、そこに示された指標 |
| 図3-1 | 日立 ― 公表された文書と、確認できた案件 |
| 図4-1 | 味の素 ― 実践と言語化の前後 |
| 表4-1 | 2020年中期経営計画における事業の区分 |
| 表5-1 | 村田製作所の研究開発費と設備投資(単位:百万円。2016・2018・2020・2022年度と直近2年度を抜粋) |
| 図6-1 | 良品計画 ― 20年の反復と、2021年に示された文言 |
| 表6-1 | 良品計画において変わったもの |
| 表6-2 | 良品計画の連結業績(単位:百万円。日本基準) |
| 図7-1 | 四社の対照 |
| 表8-1 | 四つの判定 |
| 表8-2 | 案件別の四判定(④はすべて未確認のため欄を設けていない) |
| 図9-1 | 整合する選択は、どう見直されたか |
| 表10-1 | 確認できなかった事項 |
| 表B-1 | 表3-1の12案件と判定根拠 |
本稿は公開情報にもとづく構造分析である。特定の企業や施策の推奨、および経営上の助言を目的としない。
企業の自己説明は、その説明が公表された事実として扱った。数値および文言は各社の公表資料による。
本稿はAIによる査読支援を受け、指摘に基づき改稿した。
執筆:LONGNOW │ 2026年10月 │ v1.8 │ 機密区分:PUBLIC │ © 2026 LONGNOW K.K. All Rights Reserved.