序
この報告の主張
モビリティ産業では、競争の重心が車両という物理的資産から、移動を計算し制御するソフトウェア層へ移った。本報告は、その移行が実際にどの指標に現れたのかを公表情報にあたって確認し、同じ構造が海事産業に何を要求するのかを整理する。結論を先に置く。
第一に、重心の移動は乗車回数の伸びではなく、ハードウェアの可換性に最も明瞭に現れた。ロボタクシー市場の先行企業は、主力車両であった車種の生産終了を受けて、複数の車両基盤へ短期間で乗り換えている。運転知能は車体から切り離され、車体は差し替え可能な器になった。器の側に残るのは、器としての価格である。
第二に、この構図は海事産業のフラクタル(相似形)である。船体という物理資産の性能競争は、規制コストと燃料転換の不確実性が増すほど相対的な重みを失い、「この船に投資すると生涯でいくら残るのか」を計算して示す層に価値が移る。造船事業者にとっての問いは、良い船を造れるかではなく、船の一生を計算する層を誰が握るかに変わる。
第三に、その層を握るための防御線は、技術力ではなく設計上の境界線として引かれる。計算基盤は外部から借り、文脈データと意思決定アルゴリズムは自社に残す。この境界を先に定義しない限り、上位レイヤーへの投資はそのまま基盤提供者への貢納になる。
第四に、着火点は新規構想ではなく、すでに海上で稼働している運航データの側にある。造船事業者が持つ最大の非対称性は、同型船シリーズという比較可能な母集団を自ら設計・建造してきたことである。この母集団に対して、規制コストと資産価値の劣化を金額で提示できる者が、需要の発生時点を握る。
競争重心の移動は、シェアの数字より先に、ハードウェアの可換性に現れる。器が差し替えられるようになった産業では、器を作る力は交渉力にならない。
第1部
パラダイムシフトの必然性
本部では、モビリティ産業で進行した変化が、海事産業の近未来を映す先行指標として扱いうる根拠を確認する。
1.1産業の重心は「製造力」から「計算力」へ
20世紀の産業秩序は、自動車・鉄鋼に代表される物理的な生産能力の上に構築されていた。21世紀に入り、その中心は大規模なデータを処理し意思決定に適用する計算資本へ移った。この移行が最も可視化されているのが、現在のモビリティ産業である。
重要なのは、これが「新しい技術が普及した」という話ではない点である。産業の利益が発生する場所そのものが、ハードウェアの上に載ったソフトウェア層へ移動している。車両の性能、ブランド、販売台数といった従来の競争軸は消えないが、それらは上位レイヤーが定めたルールの内側で戦う条件に格下げされる。
1.2自動車産業と海事産業のフラクタル構造
自動車産業における電動化と自動運転化は、複雑性の爆発として理解できる。海事産業もまた、脱炭素燃料への転換と環境規制の多層化という形で、同種の爆発に直面している。複雑性が閾値を超えると、個別最適の擦り合わせでは処理しきれなくなり、判断を代行する計算層への需要が発生する。両産業はこの点で相似形をなす。
ロボタクシー市場において利用者が支払っているのは、最先端の人工知能そのものではなく、予測可能で均質な移動体験の品質である。海事に翻訳すれば、船主が求めているのは鋼材の物理的スペックではなく、複雑な規制環境下でも将来の炭素コストと座礁資産化リスクを織り込んだうえで、確実なリターンが残るという保証である。
本報告におけるLCVの定義 LCV(Lifecycle Value/ライフサイクル価値)は A×B×C の乗算で定義する。A=初期価値、B=維持能力、C=成長力。加算ではなく乗算であるため、いずれか一つが零に近づけば全体が零に近づく。建造時の初期価値Aだけを競う設計は、この定義の下では成立しない。
ここで警戒すべきは、連続性の錯覚である。受注残が積み上がっている期間、競争のルールは変わっていないように見える。自動車産業でも、販売台数が伸びている企業ほど重心移動の察知が遅れた。受注が埋まっていることは、ルールが不変であることの証拠にはならない。
第2部
モビリティ産業で何が起きたか
本部では、公表情報にあたって競争重心の移動がどの指標に現れたかを確認する。数値の基準日は2026年8月上旬である。
2.1「均質な移動体験」という商品
ロボタクシーは実証段階を終え、都市交通の供給能力として成立し始めている。先行企業の週あたり有償乗車回数は、2024年5月時点の約5万回から、2026年3月時点で約50万回へと二年で十倍に伸びた。同時点の営業都市は米国内10都市、2026年7月時点では15都市に拡大している。同社は2026年末までに週100万回を目標として掲げているが、外部の予測では同時点の中央値を77万回程度と見る向きもあり、目標そのものは未達可能性を含む。
サンフランシスコにおける配車シェアは、運行区域内に限った推計で25〜27%程度に達し、2025年央に第二位の配車事業者を上回った。ただしこの推計は空港発着など運行区域外の移動を含まない。注意すべきは、この浸透が価格破壊によって起きたのではないことである。当初は既存配車より3〜4割高い水準にあり、2026年第1四半期時点でも1割強の割高が残る。購入されているのは安さではなく、待ち時間と車内環境の分散が小さいという意味での品質の標準化である。
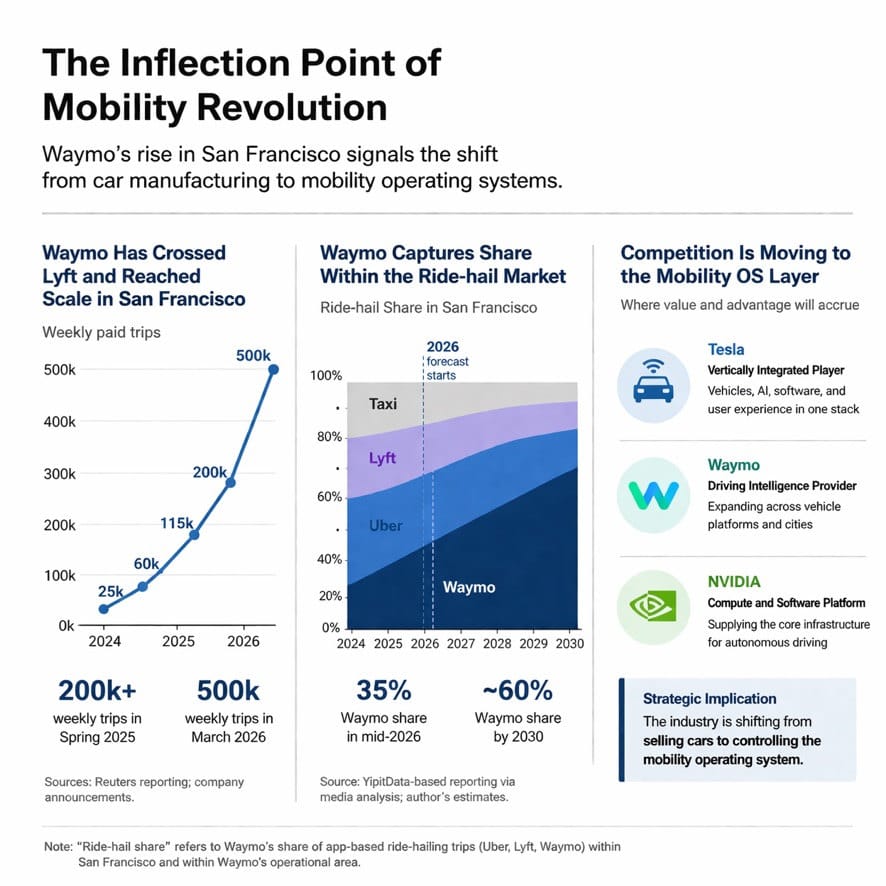
出典:各社公表資料および報道をもとにLONGNOW作成。左段の乗車回数は米国全体の週次合計、中段のシェアはサンフランシスコの運行区域内に限った推計であり、両者の集計範囲は異なる。2026年以降のシェア推移は推計値であり実測値ではない。基準日2026年8月。
2.2価値の源泉は上位レイヤーへ
競争の重心(COG)は「誰が車を作るか」から「誰が移動のOSを握るか」へ移った。ここでいうCOGは、階層構造上の位置ではなく機能で判定される。それを失うと産業全体の動きが止まる結節点がCOGである。モビリティ産業においてその条件を満たしつつあるのは、運転知能、配車・フリート制御、需要予測、地図データ、そして利用者接点である。
移動コストが下がるほど、価値は車両本体から離れ、稼働率、車内体験、決済、保険といった周辺を束ねる支配力へ移る。この過程で、車は製品から稼働資産へ、運転は労働からソフトウェアの機能へ、所有はステータスから非効率なコストへと再定義される。
2.3日本市場に、どの形で到達するか
先行企業は2026年、初の国外展開としてロンドン、続いて東京を予定していると公表している。東京については、現地のタクシー事業者と配車プラットフォームを提携先として選び、規制環境の航行と既存の信頼を現地企業から借りる形をとった。同社は、規制環境を読み解くことができ、すでに社会的な信頼を持つ現地の担い手を見つけることが国際展開の鍵になると説明している。
ここから読み取るべきは、進出の速さではない。上位レイヤーの事業者が、現地の制度対応と社会的信頼を、外部から調達可能な資源として扱っているという点である。「規制が複雑だから外資は入れない」「現場の信頼は一朝一夕には築けない」という防壁は、提携という形で迂回されうる。海事産業においても、規制対応の習熟と船主との関係を唯一の防衛線として想定する構えは、想定より短命である可能性を見ておく必要がある。
2.4ハードウェアの可換性という決定的証拠
重心の移動を最も端的に示すのは、シェアの数字ではない。車両基盤の差し替え速度である。
先行企業の主力車両であった英国系メーカーの電動SUVは生産を終了した。同社は最終ロットの調達を進める一方で、中国系メーカーが製造する専用車両と、韓国系メーカーの量産電動車という二つの基盤へ移行しつつある。後者については、2028年までに5万台規模を供給するという報道もある。さらに2025年4月には、日本の大手自動車メーカーと個人所有車両への運転知能搭載を検討する提携が公表された。
これが意味するのは単純である。運転知能という上位レイヤーは、車体という下位レイヤーに対して非対称に強い。車体は複数の供給者から調達でき、供給者が一社倒れても上位レイヤーは生き延びる。逆は成立しない。車体メーカーが単独で運転知能を代替することは、現時点で誰も実現していない。製造能力は、上位レイヤーにとって代替可能な調達項目になった。
可換性の判定 自社の製品が上位レイヤーにとって代替可能かどうかは、「自社が供給を止めたとき、相手のサービスが止まるか」で判定できる。止まらないのであれば、その製品は器であり、価格交渉力は器の側にはない。
第3部
海事産業への戦略的翻訳
モビリティ産業の覇権を争う四つのモデルは、それぞれ異なるレイヤーの支配を狙っている。本部では、この四つを海事産業の文脈へ翻訳する。各モデルの評価は企業の巧拙ではなく、設計の主軸に置く。
| モデル | モビリティ産業での実装 | 支配する層 | 海事産業への翻訳 |
|---|---|---|---|
| 運転知能型 | 自社ブランドの車両を売らず、他社の車両基盤に運転知能を統合する。都市交通の基幹ソフトウェアを担う方向へ進む | 意思決定と ルールの定義 | 船価・燃費・残価・規制コストをモデル化し、船主の投資判断画面を握る計算層。海事における定義権の所在 |
| 流通掌握型 | 自社で自動運転基盤を独占せず、需要・顧客接点・料金設計・フリート統合を担う。車両を持つ者と需要を握る者が分離する | 取引と 顧客接点 | 船主(需要)と世界中のドック(供給)を突き合わせる修繕・改造市場のマッチング層。資産を持たずに取引の胴元となる |
| 基盤供給型 | 完成車を持たず、車載計算基盤・シミュレーション基盤を水平供給する。走行データを仮想空間で拡張し下層を標準化する | 計算インフラ | 造船・海運が借りる側に回る層。ここで正面から戦わないと決めることが、上位レイヤーへの資源集中を可能にする |
| 垂直統合型 | 車両・センサー・学習・ソフト更新・顧客体験を一体で保有する。ただし世代交代時の互換性が制約になる | 全層の一体運用 | Creation Loop(設計・建造)とOperation Loop(運航・修繕)を同時に回せる造船事業者固有の優位。ただし後述の執行リスクを伴う |
出典:各社公表資料および報道をもとにLONGNOW作成。概念整理であり、市場規模や収益性の実測値ではない。
3.1運転知能型 ―― 定義権の掌握
運転知能型の本質は、ロボタクシー事業者であることではない。他社の車両プラットフォームに知能を接続し、都市交通の基幹ソフトウェアを担う側へ回ることである。売っているのは移動そのものではなく、移動を判断する型である。
海事に翻訳すれば、標準船型を鋼材として売るのではなく、船価・燃費・残価・規制コストをモデル化して船主の投資判断の型を規定する層を握ることに当たる。判断の型を規定する権利、すなわち定義権を持つ者が、産業のルールを書く。この層は、それを失うと投資判断そのものが成立しなくなるという意味でCOGの条件を満たしうる。
3.2流通掌握型 ―― 資産を持たずに取引を握る
流通掌握型は、自社で運転知能を独占しようとしない。需要、顧客接点、料金設計、フリート統合を担い、車両を持つ者と需要を握る者を分離する。近年は先行する運転知能事業者が、競合であった配車プラットフォームを販路として使う動きも出ており、両者の関係は競合と補完の両義を帯びている。
海事における相当物は、修繕・改造市場のマッチング層である。造船事業者が世界中の修繕ヤードを自社で抱え込む労働集約型ではなく、需要と供給を突き合わせて取引の胴元となる設計を指す。ただし本報告の時点で、この種の市場基盤はいずれも構想段階にあり、既定の前提として扱うことはできない。
3.3基盤供給型 ―― 借りる層を決める
基盤供給型は完成車を持たず、計算基盤とシミュレーション基盤を水平に供給する。現実のデータを仮想空間で拡張し、下層インフラの標準を握ろうとする。
海事OSの構築においても、計算能力とクラウド基盤は外部から借りるのが合理的である。サーバー規模や汎用モデルの開発で正面から競うことは、資源配分として成立しない。重要なのは、借りると決めた層を明示し、そこに投資しないと決めることである。境界線の不在は、上位レイヤーへの投資が基盤提供者の学習に還流する構造を生む。
3.4垂直統合型 ―― 優位と、その執行リスク
垂直統合型の強みは、車両・センサー構成・学習・ソフトウェア更新・顧客体験を一体で保有する点にある。造船事業者の潜在的な優位もここにある。Creation Loop(設計・建造)で生み出した同型船シリーズという動脈と、Operation Loop(運航・修繕)で吸い上げるデータという静脈を、同一主体が保有しうる。この二重の循環をDual Loopと呼ぶ。ソフト専業には船体を最適化できず、ハード専業には運航データを収益化できない。
ただし本報告は、この優位を無条件に肯定しない。垂直統合型の代表企業は、大規模展開をソフトウェアの世代交代待ちとして繰り返し延期しており、2026年前半時点の完全無人運行台数は3都市で数十台規模にとどまる。既存車載計算基盤の一部は演算資源の制約から無人運行に対応できず、計算装置とカメラを同時に交換しなければ更新できないと説明されている。
垂直統合型から得られる教訓 垂直統合は、世代交代のコストも垂直に統合する。搭載する計測・計算装置の更新可能性を初期設計に織り込まない限り、既存アセットは資産ではなく、更新不能な負債として積み上がる。船齢20年を前提とする海事産業では、この制約は自動車より重い。
第4部
データ主権と、防御COEの設計
本部では、モビリティ産業で顕在化したデータ主権の争いを参照し、海事産業が引くべき設計上の境界線を定義する。なお本報告におけるCOEはCenter of Execution、すなわちCOGを成果に変える実行中枢を指す。一般名詞としての中核研究拠点の意味では用いない。
4.1移動体は「センシング・ネットワーク」になる
自動運転車は、常時走行しながら環境を認識し続ける存在であり、移動手段であると同時に大規模なセンシング網でもある。米国商務省産業安全保障局は2025年1月、中国およびロシアに帰属する特定のソフトウェア・ハードウェアを含むコネクテッドカー技術を規制する最終規則を公表した。規則自体は同年3月に発効し、ソフトウェアに関する禁止は2027年モデルイヤーから、ハードウェアに関する禁止は2030年モデルイヤーから適用される。都市空間のデータを誰が収集し、どの国のソフトウェア層を経由して蓄積するかは、通商政策を超えた安全保障の問題になった。
ここに一つの緊張が生じている。第2部で触れたとおり、先行する運転知能事業者は中国系メーカーが製造する車両基盤への移行を進めている。規制の射程と自社の調達計画が交差する位置に、産業の先頭集団が立っているという事実は、技術的優位が地政学的制約に従属しうることを示している。
海事に翻訳すれば、世界中の港湾と航路を巡る船舶は、気象・海象・物流フロー・排出量を収集する地球規模のセンシング網である。運航データがどのサーバーに蓄積され、誰のアルゴリズムで処理されるかは、海運事業者だけでなく国家レベルのデータ主権に関わる論点となる。
4.2規制の断片化が、計算層の価値を押し上げる
海事産業における制度環境は、本報告の時点で確定していない。国際海事機関の温室効果ガス削減枠組は、2025年10月の海洋環境保護委員会臨時会合において、賛成57・反対49の投票により採択が1年延期された。2026年4月の委員会を経て、採択審議は同年末に再設定されている。一方、欧州連合の排出量取引制度、英国の同制度、および欧州の海運燃料規制はすでに発効している。
この状況を「規制が遅れているから投資を待てる」と読むのは誤りである。確定した単一のルールがないということは、船主が20年以上運用する資産について、複数のシナリオを同時に織り込んで意思決定しなければならないことを意味する。不確実性が高いほど、シナリオを並列に計算して金額で提示できる層の価値は上がる。規制の断片化は、計算層にとって逆風ではなく需要そのものである。
ルールが確定していない時期に価値を持つのは、ルールを予測する能力ではなく、複数のルールを同時に計算し、意思決定を可能な状態に保つ能力である。
4.3防御COEの設計 ―― 借りる層と、守る層
海事OSが崩壊する最大のリスクは、基盤提供者の技術に依存した結果、彼らが海事データを直接掌握し、造船事業者が単なるハードウェア供給者に転落することである。これを防ぐのは技術力ではなく、あらかじめ引かれた境界線である。
| レイヤー | 扱い | 理由 |
|---|---|---|
| 計算インフラ | 借りる | クラウド基盤と演算能力は外部調達する。規模で競っても勝てず、勝っても収益に結びつかない |
| 汎用AIモデル | 借りる | 汎用的な言語・視覚モデルは自社開発の対象としない。差異が生まれない層に資源を割かない |
| 文脈データ | 守る | 修繕と運航の因果関係を保持するデータ構造。何が起きたときに何を交換したかという系列は、外部からは復元できない |
| 意思決定アルゴリズム | 守る | 船の一生を計算し投資判断の型を規定する層。外部APIに依存させない。ここが定義権の所在である |
| 現場の判定 | 守る | AIの推定を鵜呑みにせず、修繕ヤードの経験者が正解データを与え、推論のずれを常時補正する。この照合が模倣困難性の源泉となる |
出典:LONGNOW作成。設計上の区分を示す概念図であり、実測値ではない。
最終行の「現場の判定」を守る側に置く点が、本報告の主張の核である。計算インフラのみを持つ事業者には、修繕ヤードの経験者が保持する判断を入手する経路がない。標準化された同型船シリーズは、この判断を蓄積するうえで比較可能性という動かせない基準面(Root Wall)を提供する。条件が揃った母集団でなければ、AIが学ぶべき因果は雑音に埋もれる。
第5部
起点の設計 ―― どこから着火させるか
構想を実装に変える最大の論点は、どこから着火させるかである。本部では、新規プラットフォームの構築ではなく、既存アセットからの起動を提案する。
5.1既存アセットのセンサーネットワーク化
垂直統合型の先行企業が持つ最大の強みは、すでに市場を走っている自社車両を巨大な計測網として使い、学習とソフトウェア更新を一体で回した点にある。造船事業者が取りうるのも同じ構えである。
標準船型の建造能力を捨てるのではなく、それをデータ収集の足場として使い切る。具体的には、船上データ収集装置と運航データ基盤を組み合わせた改造パッケージを既存就航船に展開し、世界中を航行する船舶を機関・航海データの収集端点として再定義する。ハードウェアとソフトウェアを一体で運用することで、計算基盤しか持たない事業者には到達できない物理的な顧客接点を確保できる。
ここで第3部で述べた執行リスクを織り込む必要がある。船齢20年を前提とする以上、搭載する計測・通信装置は途中で更新できなければならない。装置とソフトウェアの世代を分離できる構成を初期設計に入れておくことが、自動車産業の先行事例から得られる最も実務的な教訓である。
5.2「見えない損失」の可視化 ―― 攻撃的COE
運航データ基盤が現在の状態を監視するだけの受け身のダッシュボードに留まるなら、意思決定の支配には至らない。これは技術の問題ではなく、出力の設計の問題である。
収集した運航データを計算層と直結させ、何もしなかった場合の性能劣化と資産価値の下落を試算する。そのうえで、燃費実績格付の低下や排出規制コストの増加により、何年後にいくらの損失が生じるかを金額で提示する。重要なのは、損失の提示で終わらせないことである。直後に、その損失を回避する改造・修繕の選択肢と、投資回収年数を並べて示す。損失の提示だけでは不安を生むが、選択肢が併記されて初めて意思決定が発生する。
攻撃的COEの成立条件 需要は、船主が問題に気づいた時点ではなく、損失が金額に翻訳された時点で発生する。「劣化しています」は情報であり、「3年後に数十万ドル失います、回収は2年です」は意思決定である。前者を後者に変換する機構が、実行中枢(COE)である。
5.3摩擦ゼロの送客と、ループの閉鎖
需要が創出された後の出口の設計が、この構想の成否を決める。提示された推奨行動から、実際の見積依頼までを一気通貫でつなぐ必要がある。船主に新たなシステムへの再入力を求めた瞬間、摩擦が発生し、取引はループの外に漏れる。
異常と損失を検知し、最適解を提示し、取引を処理する。この三段が閉じた瞬間に、蓄積されたデータが次の推定精度を上げ、精度の向上が次の取引を生む。同型船シリーズという条件の揃った母集団の上でこれが回るとき、時間とともに深くなる非対称性が生まれる。
| 段階 | 打ち手 | 検証すべき指標 |
|---|---|---|
| 第一段階 計測 | 既存就航船への改造パッケージ展開。機関・航海データの収集端点化 | 装着隻数ではなく、条件の揃った母集団の隻数。装置世代の更新可能性 |
| 第二段階 翻訳 | 規制コストと残価下落の金額換算。回避策と投資回収年数の併記 | 提示した損失額に対する船主の反応率。提示から相談までの日数 |
| 第三段階 取引 | 推奨行動から見積依頼までの導線接続。再入力の排除 | 提示から発注までの離脱率。ループ外に漏れた取引の比率 |
出典:LONGNOW作成。実行手順の概念整理であり、実測値ではない。
この順序には理由がある。新規の市場基盤を先に立ち上げてから運航データを集めるのではなく、運航・修繕という静脈側から着火する。静脈優先原則である。動脈側から始めると、供給能力の拡張が先行し、需要の発生時点を握れないまま設備だけが積み上がる。
第6部
結論と、この論の反証条件
6.1三つの命題
1 可換性の非対称 上位レイヤーが下位レイヤーを差し替えられる産業では、下位レイヤーの製造能力は交渉力にならない。可換性の方向は、シェアの数値より早く重心の移動を示す。
2 不確実性は計算層の需要である 制度が確定していない期間、資産保有者は複数シナリオを同時に織り込む必要に迫られる。規制の断片化は計算層にとって逆風ではなく、需要の源泉である。
3 境界線が先、投資が後 借りる層と守る層を先に定義しない限り、上位レイヤーへの投資は基盤提供者の学習に還流する。防御COEは技術の問題ではなく、設計の順序の問題である。
6.2この論が誤りとなる条件
本報告の主張は、以下の条件が観測された場合に修正を要する。あらかじめ明示しておく。
第一に、運転知能を持つ事業者が、車両基盤の調達において特定供給者への依存を深め、実質的に可換性を失った場合。この場合、上位レイヤーの優位は本報告が想定するほど強固ではない。
第二に、海事分野の環境規制が長期にわたり実効性を持たないまま推移した場合。規制コストが金額として顕在化しなければ、第5部で述べた「見えない損失」は意思決定を動かさない。本報告の起点設計は、規制の実効性に依存している。
第三に、運航データの標準化が業界横断で先に進み、単一事業者がデータを囲い込む余地が消えた場合。この場合、防御COEの設計は無意味ではないが、その価値は本報告が想定するより小さい。
第四に、同型船シリーズの母集団規模が、統計的に意味のある因果推定に足りない場合。隻数そのものより、運航条件の分散が小さいことが要件である。条件が揃っていない母集団では、隻数が多くても学習は成立しない。
モビリティ産業が示したのは、製造業がプラットフォーマーに敗れるという単純な物語ではない。示されたのは、器と知能が分離した瞬間に、両者の交渉力が非対称になるという構造である。海事産業においてその分離はまだ完了していない。分離が完了する前に、どちらの側に立つかを決められる時間が残っている。それが、本報告がモビリティ産業を参照する理由である。
付
出典と図表一覧
主要参照情報
以下はいずれも公表情報であり、参照日は2026年8月上旬である。
1. ロボタクシー事業者の週次有償乗車回数および営業都市数に関する各社発表と報道(2024年5月〜2026年7月)
2. サンフランシスコにおける配車シェア推計(運行区域内に限定した第三者データ分析および報道、2024年11月〜2026年)
3. ロボタクシー事業者の資金調達および企業価値に関する発表(2026年2月)
4. 車両基盤の移行に関する各社発表および報道(英国系電動SUVの生産終了、中国系専用車両、韓国系量産電動車の供給計画、2025年〜2026年)
5. 運転知能の個人所有車両への搭載に関する提携発表(2025年4月)
6. 垂直統合型事業者の無人運行台数、展開都市、およびソフトウェア世代交代に関する決算説明と報道(2026年第1四半期〜同年6月)
7. 米国商務省産業安全保障局「Securing the ICTS Supply Chain: Connected Vehicles」最終規則(2025年1月公表、同年3月17日発効)
8. 国際海事機関 海洋環境保護委員会 第2回臨時会合の結果および採択延期に関する各機関の公表資料(2025年10月)、ならびに第84回委員会の結果(2026年4月〜5月)
9. 欧州連合排出量取引制度、英国排出量取引制度、および欧州海運燃料規制の施行状況に関する公表資料
図表一覧
| 番号 | 表題 | 掲載 |
|---|---|---|
| 図2-1 | ロボタクシーの浸透と、競争レイヤーの移動 | 第2部 2.1 |
| 図3-1 | 四つのモデルと、支配する層 | 第3部 冒頭 |
| 図4-1 | 防御COEにおけるレイヤー境界の設計 | 第4部 4.3 |
| 図5-1 | 起点からループ閉鎖までの三段階 | 第5部 5.3 |