序文
CEOへの挑戦状
「あなたは、過去の遺産を最適化した経営者として記憶されたいか。それとも、2035年の産業ルールを設計した経営者として記憶されたいか。」
2011年、マーク・アンドリーセンはWall Street Journalへの寄稿でこう断言した。「ソフトウェアが世界を飲み込んでいる(Software is eating the world)」。当時、この言葉を額面通りに受け取った製造業の経営者は、世界でもほとんどいなかった。自動車でも、農機でも、工作機械でも、「本質はやはりハードウェアだ」という確信が支配していた。日本の重厚長大産業においては、なおさらであった。
あれから15年が経った。トヨタは今、自動車メーカーではなく「モビリティ・テクノロジー・カンパニー」を自称する。ファナックは工場内のあらゆる機器をネットワークで繋ぐ「FIELD system」を展開し、自社の数値制御装置を「データを生み出すセンサー」へと再定義した。コマツは建機の売り切りモデルを捨て、ドローン測量から他社製機械まで巻き込むオープンなIoTプラットフォーム「LANDLOG」を通じて、建設現場全体の「頭脳」になろうとしている。
「産業OS(Industrial Operating System)」という概念
マッキンゼー・グローバル・インスティテュートの長期分析は、冷酷な事実を示している。利益の90%が、上位20%の企業に集中する。そして現在「フラットランド」——利益なき中間層——に位置する企業が、10年以内にパワーカーブの頂点へと移行できる確率は、わずか8%に過ぎない。漸進的な改善では、この壁を越えられない。
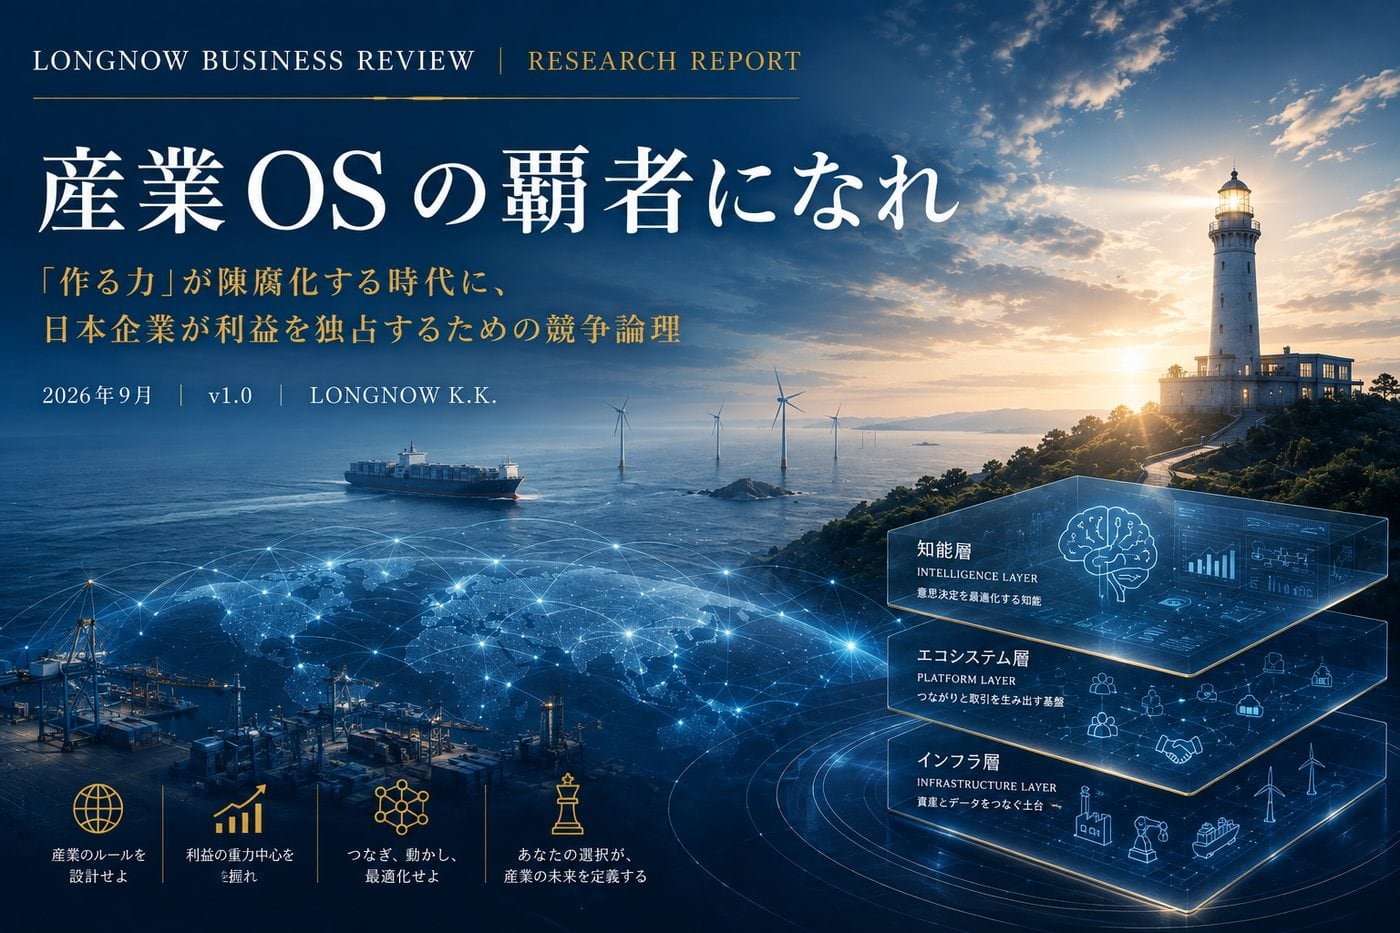
本レポートが提唱する「産業OS」はインフラ・取引・知能の三層で構成され、この三層を統合した企業が産業の利益構造を設計するルールメーカーになる。NVIDIAは半導体を「作る」企業ではなく、AIという産業全体が依存する「計算基盤(OS)」を提供する企業として時価総額で世界の頂点に立った。産業OSの覇者になるか、誰かが作ったOSの上で動く部品になるか——この問いに対して、あなたはいつ、答えを出すのか。
LONGNOW K.K. 2026年9月
第Ⅰ章
破壊的現実
マッキンゼー「パワーカーブ」が突きつける利益のベキ乗則と「8%の壁」
1.1「フラットランド」という名の静かな死
「我々の業績は安定している。」この言葉を、何人の経営者が誇りをもって口にしてきただろうか。マッキンゼー・グローバル・インスティテュートが5,000社超のグローバル企業を対象に実施した長期分析は、この「安定」が実は最も危険な状態であることを証明している。
経済的利益——資本コストを差し引いた後の真の利益——で企業群を順位付けすると、その分布は急峻な「べき乗則(Power Law)のカーブ」を描く。上位20%の企業が、業界全体の経済的利益の約90%を独占する。残りの80%の企業は、ほぼゼロかマイナスの経済的利益に甘んじている。
マッキンゼーはこの中間地帯を「フラットランド(Flatland)」と呼ぶ。文字通り、利益という名の山が存在しない、水平な荒野だ。フラットランドには特有の欺瞞がある。会計上の利益は出ているため、経営者は自分が「負けている」ことに気づかない。
日本の製造業の多くは、今まさにこのフラットランドに位置している。
1.2漸進的改善では越えられない「8%の壁」
フラットランドに位置する企業が、10年以内にパワーカーブの上位20%へと移行できる確率は、わずか8%に過ぎない。しかもこの8%のほとんどは、漸進的改善によって達成されたのではない。事業構造そのものを根底から書き換えた企業——「どこで戦うか(Where to play)」という問いに対して、まったく新しい答えを出した企業だけが、この壁を越えている。
フラットランドでの競争は本質的に「ゼロサム・ゲーム」だ。あなたの製品品質が1%向上すれば、競合も1%向上させる。その結果、業界全体で努力量は増加するが、利益プールの総量は変わらない。この罠から逃れる唯一の方法は、競争の土俵を「製品の性能」から「産業のプラットフォーム」へと引き上げることである。
1.3「どこで戦うか」の選択が、利益の50%を決定する
企業業績の差異の約50%は、その企業がどの産業・どのポジションで競争しているかという「構造的要因」によって説明される。どれだけ優れた経営をしても、戦う土俵が悪ければ、業績の半分は構造的に制約されてしまう。
1990年代、PCメーカー各社は熾烈な性能競争を繰り広げた。しかし最終的に利益を独占したのは、OSのマイクロソフトとCPUのインテルであり、ハードウェアメーカーの多くはフラットランドへと沈んだ。製造業においても、今まさに同じ構造転換が起きている。「最高の製品を作る者」から「産業の規則を設計する者」へ——利益の重力中心(COG)は、ハードウェアの領域を離れ、データとソフトウェアのプラットフォームへと急速に移動しつつある。
1.4日本製造業が直面する「二重の危機」
日本企業がこの構造転換において直面しているのは、単一の脅威ではない。外圧と内圧、双方向から同時に押し寄せる「二重の危機」だ。
外圧:プラットフォーマーによる「上位レイヤーの簒奪」
NVIDIA、Google、Microsoftといったテクノロジー企業は、すでに製造業の「知能レイヤー」への侵食を開始している。NVIDIAのOmniverseは製造現場のデジタルツイン環境の標準になりつつあり、工場の設計から運用最適化までをNVIDIAのエコシステムが掌握しようとしている。
内圧:中国・韓国の「量×速度×国家資本」による猛追
コモディティ化の圧力は、テクノロジー企業だけから来るわけではない。造船、工作機械、素材——いずれの分野でも、「性能は遜色ない、価格は大幅に安い」という競合が台頭している。
1.5パワーカーブを越えた企業に共通する「一つの原則」
業種も規模も異なる「壁越え企業」を分析すると、ひとつの共通原則が浮かび上がる。彼らは「製品を売る企業」であることをやめ、「産業の文脈を支配する企業」になった。実行能力の卓越さを保ちながら、COGをプラットフォームへと移す——この二正面の経営こそが、パワーカーブを越えるための唯一の現実的な経路である。
| 第Ⅰ章 本章のポイント |
|---|
| • フラットランドは安定に見えて、静かな価値の消耗である |
| • 漸進的改善でパワーカーブの頂点へ移行できる企業は10年で8%に過ぎない |
| • 突破口は「どう戦うか」ではなく「どこで戦うか」の根本的な再定義にある |
| • 日本製造業はプラットフォーマーからの上位侵食と新興国からの下位侵食という二重の危機に直面している |
第Ⅱ章
新・競争論理
「作る力(実行能力)」の陳腐化と「産業OS(COG)」による利益独占
2.1顧客は「製品」ではなく「確実性」に対価を払う
製造業の顧客が恐れているのは、「性能が低いこと」ではない。「止まること」だ。計画外のダウンタイムは、単なるコストではなく、サプライチェーン全体への連鎖的な損害をもたらす。半導体工場では、ラインが1時間停止するだけで数億円の損失が生じることもある。
顧客が購入しているのは「製品(Product)」ではなく「均質な体験の確実性(Certainty of Consistent Outcome)」だ。この確実性を提供できるのは、ハードウェアの性能ではなく、稼働データを収集・分析し、未来の状態を予測するソフトウェアとアルゴリズム——産業OSの知能層——である。
2.2ハードウェアのコモディティ化という不可逆の潮流
ハードウェアそのもののコモディティ化は不可避だが、ハードウェアが生み出すデータとそのデータを処理するプラットフォームは、コモディティ化しない。iPhoneのハードウェアはサムスンの端末と素材・製造コストの面で大きな差がない。しかしiOSというエコシステムは容易には模倣できない。データは、使えば使うほど精度が上がる。コモディティ化するどころか、時間とともに「模倣困難性」が高まる唯一の資産だ。
2.3利益を吸い上げる「上位ソフトウェア層」の脅威
あなたが産業OSを構築しなければ、誰かが構築するからだ。そしてその「誰か」が産業OSの支配者になったとき、あなたの「本業」はそのOSの上で動く部品サプライヤーへと格下げされる。遅れて参入した伝統的自動車メーカーは、ソフトウェア開発においてテスラの後塵を拝しながら、同時にGoogleやNVIDIAの車載OSへの依存を深めるという「二重の従属」に陥りつつある。
産業OSを構築しない製造業は、いずれ誰かが構築した産業OSの「モジュール」になる。これが現代の競争論理が突きつける最も厳しい現実だ。
2.4実行能力とCOG——二つの「力」の解剖
| 概念 | 定義 | 競争上の役割 | 例 |
|---|---|---|---|
| 実行能力(Execution Advantage) | 優れた製品を作り、確実に届ける力の総体 | 産業に参加するための「入場資格」 | 製造品質・技術力・納期遵守 |
| COG(Center of Gravity) | 産業のルールを設計し、他プレイヤーがその引力に従わざるを得ない状態を作る力 | 産業の「支配資格」 | プラットフォーム・データ独占・標準策定 |
実行能力なきCOGは砂上の楼閣だ。しかしCOGなき実行能力は、やがてフラットランドへの片道切符になる。日本の多くの製造業が実行能力に卓越していながら、COGをほぼ持っていないという非対称性こそが、問題の核心だ。
2.5産業OSが担う三つの役割——インフラ・取引・知能
第一層:インフラ接続性(Infrastructure Layer)
産業内のハードウェア資産・バリューチェーン・稼働データを広範かつリアルタイムに統合するインフラを握ること。パイプラインを持つ者は、そこを流れるデータに対して永続的な「地代」を得る。
第二層:エコシステム流動性(Platform Layer)
「その場にどれだけのプレイヤーを呼び込めるか」だ。コマツのLANDLOGは自社の建機だけでなく競合製品も接続できるAPIを開放することで、建設業全体のデータハブになろうとしている。市場の運営者は、そこで行われるすべての取引に構造的な優位性を持つ。
第三層:意思決定知能度(Intelligence Layer)
収集・流通したデータが「意思決定の自動化と最適化」に使われるとき、産業OSは完成形に近づく。何が「正しい意思決定」かを定義できる者が、産業のルールメーカーになる。
2.6「売り切り型(実行能力依存)」から「稼働資産型(COG支配)」へ
アフターマーケットサービスのEBITマージンは平均27%に達する。対して新規機器販売のマージンは11%程度だ。製品を売り切ることで、メーカーは最も利益率の高いビジネスの機会を、顧客に渡した瞬間に手放している。
LCV(ライフサイクル・バリュー)= A(初期価値)× B(維持力)× C(成長力) この構造は加算ではなく乗算である。いずれかの係数がゼロに近づけば、他がどれほど大きくとも全体価値は毀損する。売り切り型はAのみを回収する。産業OS型はLCV全体を設計し最大化する。
| 第Ⅱ章 本章のポイント |
|---|
| • 顧客が対価を払う本質は「製品の性能」から「均質な体験の確実性」へと転換した |
| • ハードウェアのコモディティ化は不可逆だが、稼働データとプラットフォームは模倣困難性が増す |
| • 実行能力の卓越さは必要条件だが十分条件ではない——COGなき実行能力はフラットランドへの片道切符だ |
| • 産業OSはインフラ・取引・知能の三層で構成され、三層統合企業が産業のルールメーカーになる |
第Ⅲ章
産業OS成熟度指標(IOS-MI)
自社の現在地を冷徹に測る
3.1「感覚」で経営してはならない理由
本章では、LONGNOWが設計した「産業OS成熟度指標(IOS-MI™:Industrial Operating System Maturity Index)」を提示する。IOS-MIが他の「DX成熟度モデル」と根本的に異なる点は、技術の導入度合いを測るのではなく、利益の重力(COG)がどこにあるかを測るという点にある。
3.2三つの評価軸
| 評価軸 | 問う本質 | 主要KPI |
|---|---|---|
| ① インフラ接続性 (Infrastructure Layer) | データのパイプラインを自社が所有しているか | データ統合カバー率・センサー搭載率・データ遅延時間 |
| ② エコシステム流動性 (Platform Layer) | 産業の「場」を自社が運営しているか | プラットフォーム経由取引比率・外部API接続数・サードパーティ数 |
| ③ 意思決定知能度 (Intelligence Layer) | データが溜まっているだけか、意思決定を変えているか | AI推奨採択率・予知保全精度・EI予測精度 |
3.3五段階成熟度モデル
| レベル | 名称 | 状態の本質 | 典型企業像 |
|---|---|---|---|
| L1 | 切断型(Siloed) | データが分断。「優れたモノづくり(実行能力)」の段階 | 製品の品質・価格のみで競争。顧客ロックインなし |
| L2 | 可視化型(Connected) | 稼働データの収集が始まった。ただしデータは「溜まっているだけ」 | IoT導入済みだが「データの墓場」が発生 |
| L3 | プラットフォーム型(Platformed) | 外部プレイヤーがエコシステムに集まり始めた | API提供開始。ただしネットワーク効果は臨界点未達 |
| L4 | インテリジェント型(Predictive) | LCVエンジンとEIが稼働。AIが意思決定を支援 | 予知保全・推奨アクション自動生成が商品化 |
| L5 | 自律進化型(Adaptive) | AIと人間の共創で経営構造をリアルタイム最適化 | 産業のルールメーカー。競合すら自社OSに依存 |
最大の罠はL3——「プラットフォームを作った」という達成感が危機感を麻痺させ、ネットワーク効果の臨界点に達しないまま競合に追いつかれるリスクが最大化する。
3.4フラットランド滞留コストの算出
フラットランド滞留コストは三要素から構成される。①利益プールの移動による機会損失(アフターマーケット利益率27% vs 新規機器販売11%の差分累積)、②プラットフォーマーによる上位侵食コスト(将来のAPI利用料・ライセンス料の推定)、③人的資本の劣化コスト(変革先送りの複利的コスト増大)。
現状維持は、コストがかからない選択肢ではない。最も高くつく戦略的賭けだ。
3.5ポートフォリオ・マトリクス
| ゾーン | 位置 | 特徴 | 課題 |
|---|---|---|---|
| A「実行能力強者」 | エコシステム狭×知能低 | 卓越した製品を持つが、コモディティ化に最も脆弱 | 多数の日本製造業が位置 |
| B「データ長者」 | エコシステム狭×知能高 | 社内AI活用は高度だがネットワーク効果なし | 「内向きのAI」から脱却できていない |
| C「場の支配者」 | エコシステム広×知能低 | 参加者は多いが価値変換できず利益率低迷 | 知能層の構築が急務 |
| D「産業OS覇者」 | エコシステム広×知能高 | パワーカーブ頂点。産業利益の大半を独占 | ジョン・ディア、ファナック等が目指す |
| 第Ⅲ章 本章のポイント |
|---|
| • IOS-MIは技術導入度ではなく「産業の重力の中心(COG)がどこにあるか」を測る |
| • インフラ接続性・エコシステム流動性・意思決定知能度の三軸で評価する |
| • L3の「達成感の罠」が最も危険——臨界点未達のネットワーク効果は利益を生まない |
| • フラットランド滞留コストの定量化が、変革決断の最後の一押しになる |
第Ⅳ章
グローバル・ケーススタディ
産業OSフロントランナーの解剖
本章で導かれる三つの普遍的法則:①最強の実行能力が最初の一手になる ②オープンネスこそが最強のロックインを生む ③「デジタルスピンオフ」が変革の触媒になる
4-1 製造・FA領域:ファナックと横河デジタル
ファナック——エッジ統合型OSへの転換
ファナックは世界のCNC装置市場で50〜60%のシェアを誇り、21%前後の営業利益率を維持する。「FIELD system」はファナック製以外の機器も接続できるオープンプラットフォームだ。工場全体のデータハブになることで、「機器メーカー」から「製造業の知能インフラ」へと重心を移す。ファナックは2025年度末に向けてサービス関連収益の12%増を目標に掲げており、売り切り型から継続課金型への構造転換が数字として可視化されつつある。
IOS-MI評価:レベル3.5〜4(プラットフォーム型〜インテリジェント型の過渡期)
横河デジタル——IA2IA:最も野心的なOS進化
横河デジタルが掲げる「IA2IA(Industrial Automation to Industrial Autonomy)」は産業OS戦略の中でも最も明確な哲学を持つ。2023年、AIを用いた化学プラントの35日間連続自律制御を世界で初めて達成した。「人間のオペレーション」を「ソフトウェアとデータの制御(OS)」に置き換える極めて高度な戦略だ。
IOS-MI評価:レベル4(インテリジェント型)——知能軸においてプロセス産業の最高水準に達している
4-2 建設・農業・エネルギー領域
コマツ——LANDLOGで建設現場の「頭脳」になる
コマツのLANDLOGは自社の建機だけでなく、ドローン測量データ、競合他社の建機までAPIを通じて接続できる。コマツは単なる機械メーカーから、建設現場全体の「頭脳(OS)」へと重心を移動させている。顧客がLANDLOGを使い続ける理由は、自社の現場データがLANDLOGに蓄積されており、そのデータが次の施工計画の精度を高めるからだ。
ジョン・ディア——農業OSの先駆者
1837年創業のジョン・ディアは今や「テクノロジー企業である」と自己定義する。「Operations Center」は農地・機械・作業者のデータをシームレスに統合し、農業全体の意思決定を支配するプラットフォームだ。農家がジョン・ディアから離れられない真の理由は、自分の農地10年分のデータがジョン・ディアのプラットフォームに蓄積されているからだ。
シュナイダーエレクトリック——エネルギーOSの設計者
「EcoStruxure」はあらゆる産業インフラに対してエッジからクラウドまでを統合したIoTアーキテクチャだ。シュナイダーエレクトリックが目指しているのは「競合に勝つ」ことではなく「エネルギー管理の標準そのものになる」ことだ。標準になった企業は、競合と戦う必要がない。
4-3 素材・化学領域:三菱ケミカル、積水化学
三菱ケミカルグループは「汎用石化事業(実行能力偏重の成れの果て)」を切り離し、「スペシャリティ材料(新たなCOG)」に資本と人材を集中する大規模なポートフォリオ入れ替えを断行中だ。2026年までにROE10%・EBITDAマージン18%を掲げ、設備投資の70%をスペシャリティ領域に集中投下する。積水化学のペロブスカイト太陽電池事業は「次世代エネルギーOSのモジュール」としての地位を予感させる。
4-4 海事・造船領域:DAMENとMeyer Werft
DAMEN——Vessel as a Serviceへの転換
DAMENは年間150隻以上の標準船型を建造する。「Damen Triton」は全新造船に標準搭載されるIoTプラットフォームで、1隻当たり1万〜1万5,000個のセンサーが燃料・エンジン性能等のデータを陸上とリアルタイムで連携する。「Ships as a Product」から「Vessels as a Service(VaaS)」への完全なビジネスモデル転換が目標だ。
IOS-MI評価:レベル3.5(プラットフォーム型〜インテリジェント型の過渡期)
Meyer Werft——デジタルツインで超複雑系を制御
Meyer Werftは2019年にデジタルスピンオフ企業「ALFRED Maritime」を設立。「MEYER Energy Management System(MEMS)」は推進器だけでなく客室・厨房を含む船全体のエネルギー効率をAIで最適化するプラットフォームだ。
IOS-MI評価:レベル4(インテリジェント型)——海事産業の中で最高水準の知能層成熟度
4-5 流通・アパレル領域:ユニクロとダイフク
ユニクロ——「服を作る企業」から「情報を製品に変換する企業」へ
柳井正会長の「ファッションやアパレル製品はデータそのものである」という認識から始まった「有明プロジェクト」。全商品へのRFID導入・1億4,000万人のアプリ会員基盤・年間3,000万件以上の顧客コメントをAIで次期商品に反映。三層が有機的に連動している。
IOS-MI評価:レベル4(インテリジェント型)——全セクター中、最高水準の三層統合度
ダイフク——「モノを運ぶ」から「情報の流れを支配する」へ
ユニクロ有明自動倉庫、半導体工場クリーンルーム搬送——ダイフクの強みはハードウェア単体ではなく、それらを最適に動かすWMS(倉庫管理システム)にある。「物理とデジタルの両方を深く知っている」という稀有な位置が、他者が侵食できないポジションを作る。
| 第Ⅳ章 三つの普遍的法則 |
|---|
| • 法則①:最強の実行能力が最初の一手になる——産業OS構築に成功した企業は例外なく卓越した実行能力を起点としている |
| • 法則②:オープンネスこそが最強のロックインを生む——自社の色を消したオープン戦略が最大のネットワーク効果を生む |
| • 法則③:「デジタルスピンオフ」が変革の触媒になる——既存組織から切り離された「出島」が産業OS構築の実行部隊になる |
第Ⅴ章
産業OSポジショニング・フレームワーク
3軸で読む、勝者の地政学
5.1軸1:エコシステムの構造
垂直統合・クローズド型 vs 水平分業・オープン型
| 戦略タイプ | 定義 | 代表企業 | 条件・評価 |
|---|---|---|---|
| 垂直統合 クローズド型 | 設計から製造・販売・データ収集・知能化まで全階層を自社グループ内で完結 | テスラ、ユニクロ、韓国造船ビッグ3 | 圧倒的な資本力・ブランド力が前提。「帝国のモデル」 |
| 水平分業 オープン型 | 他のプレイヤーが参加・活用できる「共通の場」を設計し、そのルールを自社が握る | NVIDIA、ファナック、コマツ、ジョン・ディア | 資本力で劣る企業でも実行可能。「同盟のモデル」 |
LONGNOWの見解:日本の多くの製造業にとって現実的なのは水平分業・オープン型だ。「自社の色を消してでも、産業の共通基盤を設計する」という逆説的な戦略が、日本企業が世界で産業OSの覇権を握る最も現実的な経路だ。
5.2軸2:価値創出のスコープ
ハイエンドな「個」の最適化 vs 標準「群」のLCV最大化
日本製造業の真の強みは「個の深さ」だ。「個の深さ」を起点として、いかに「群へのスケール」へと橋を架けるか——これが日本企業の産業OS戦略における最も重要な設計課題だ。
5.3軸3:市場統治のスタンス
技術の軍拡競争 vs 市場安定性のリーダーシップ
産業OSの最も洗練された使い方は、競合からシェアを奪うことではなく、「産業全体の無駄と過熱を検知し、利益構造を保護するルールの番人」として振る舞うことだ。日本企業の文化的DNA(長期的信頼関係・品質へのコミットメント)は「市場安定性のリーダーシップ」と最も整合する。
5.4日本企業の「最も美しい勝ち筋」
オープン型エコシステムで仲間を増やし、標準「群」のLCVでスケールの経済を効かせ、市場安定性のリーダーシップで産業の過当競争を防ぐ。この三軸の組み合わせを「生態系設計型産業OS」と呼ぶ。
- 実行能力の強みが最大限に活きる——卓越したハードウェアの実績が「プラットフォームへの入場券」になる
- 資本集中の必要がない——コアとなる層に集中し、周辺層は外部パートナーに開放できる
- 日本企業の文化的強みと整合する——信頼・品質へのコミットメントが「ガードレールの権威」を生む
「御社は今、どのポジションにいるか。そして、未来のどのポジションに向かって、誰をバスに乗せ、誰をバスから降ろす決断をするか。」ポジションを選ばないことは、フラットランドというデフォルトのポジションを選ぶことに等しい。
| 第Ⅴ章 本章のポイント |
|---|
| • 軸1:日本企業には資本規模と文化的適性から「水平分業・オープン型」が現実的 |
| • 軸2:「個の深さ」を起点として「群へのスケール」に橋を架けるハイブリッドが最適解 |
| • 軸3:日本企業の文化的DNAは「市場安定性のリーダーシップ」と最も整合する |
| • 日本製造業の最も美しい勝ち筋は「生態系設計型産業OS」——オープン×群のLCV×ガードレール |
第Ⅵ章
実装論
「Strategic Gravity Bootcamp™」という変革エンジン
6.1なぜ「コンサルティング」ではなく「ブートキャンプ」なのか
なぜ戦略は死ぬのか。理由は三つある。①戦略が「他人事」として受け取られる。②変革の担い手が「守るべきもの」を持ちすぎている。③変革の痛みを「経験する場」がない。Strategic Gravity Bootcampは、この三つの失敗原因を構造的に排除するために設計された変革プログラムだ。
「知識を教えるのではなく、経験を通じて信念を作る。」これがコンサルティングではなくブートキャンプである理由だ。
6.2Bootcampの全体設計——三フェーズと三役割
| フェーズ | 名称 | 目的 | 期間 |
|---|---|---|---|
| Phase 1 | Reality Shock(現実の直視) | 「変わらなければ死ぬ」という確信をデータで作る | 2〜4週間 |
| Phase 2 | The Crucible(修羅場) | 動くプロトタイプを自らの手で作り、本物のConfidenceを獲得する | 4〜8週間 |
| Phase 3 | Guardrail Governance(統治) | メガファームを「実行エンジン」として指揮統制し、「DX化への退行」を防ぐ | 継続的 |
6.3Phase 1:Reality Shock
Phase 1の目的は、「変化しなくても大丈夫」という感覚を、「変化しなければ確実に痛みが来る」という確信に変えること。IOS-MI診断で「自己評価と顧客評価のギャップ」を可視化し、フラットランド滞留コストで「現状維持の代償」を金額で突きつける。成果物:①産業OS成熟度診断レポート、②フラットランド滞留コスト試算書、③エスカレーション・インデックス報告書。
6.4Phase 2:The Crucible
Phase 2で構築するプロトタイプは三つのモジュールで構成される。
モジュール1:IOS-MI診断・ポートフォリオ解析エンジン(インフラ層)
自社の事業データを入力することで、IOS-MI三軸のスコアを自動診断し、フラットランド滞留コストをリアルタイムでシミュレーションするシステム。
モジュール2:ライフサイクル・バリュー(LCV)シミュレータ(プラットフォーム層)
「LCV = A(初期価値)× B(維持力)× C(成長力)」の乗算構造に基づき、製品を稼働資産として産業OSに接続した場合の総価値をシミュレーションする。AIが最もLCVが高くなるアーキテクチャ構成を自動生成・推奨する。
モジュール3:エスカレーション・インデックス&動的ガードレール(知能層)
競争の激しさ(C)・投資のエスカレーション(I)・規制リスク(R)・市場の不安定性(M)の四変数を産業別の重みで加重合算し、0〜100のEIスコアをリアルタイムで算出する。
Phase 2の成果物「Creation OS」(Bootcamp成果物の呼称であり、Dual LoopのCreation Loopとは別概念):①動くプロトタイプ、②移行ロードマップ、③ガバナンス・ルールブック——これが外部開発パートナーに引き渡す「変更を許さない絶対的な要件定義書」になる。
6.5Phase 3:Guardrail Governance
Phase 3においてLONGNOWが担う最も重要な役割は、実装が「静的なITシステムへの退行」に陥ることを防ぐ「ガバナンスのガードレール」だ。
- ガードレール①:EIによる定期監視——隔週または月次でIOS-MIとEIスコアを更新し、目標からの乖離を数字で可視化する
- ガードレール②:プロトタイプの「仕様書」としての権威維持——Creation OSを「変更不可の憲法」として機能させる
- ガードレール③:「知の資本」の蓄積契約——産業OS化の成功・失敗パターンをLONGNOWが知的資産として蓄積する
| 第Ⅵ章 本章のポイント |
|---|
| • 三フェーズを貫く原則は「創造(Creation)と実行(Operation)の完全分業」 |
| • Phase 1はフラットランド滞留コストの定量化で「現状維持の恐怖」を作る |
| • Phase 2は修羅場を通じて本物のConfidenceを植え付ける |
| • Phase 3はCreation OSを憲法としてメガファームの退行を防ぐ継続的ガードレールだ |
第Ⅶ章
人的資本論
「3Cs人材」の覚醒なくして、産業OSは生まれない
7.1戦略の限界
産業OSの構築という変革は、究極的には「人間の営み」だ。マッキンゼーの調査が示す「8%の壁」を越えた企業に共通しているのは、優れた戦略書を持っていたことではない。変革の痛みに向き合う勇気を持った、特定の人間の存在だ。
7.2なぜ「優等生」では産業OSは作れないのか
既存組織の評価制度は、実行能力の担い手を選ぶように設計されている。COGの担い手を選ぶようには、設計されていない。これが、変革プロジェクトに「最も優秀な人材」を投入した企業が、なぜしばしば失敗するかの根本的な理由だ。
既存組織の評価制度は、実行能力の担い手を選ぶように設計されている。COGの担い手を選ぶようには、設計されていない。
7.33Csの解剖——Curiosity・Courage・Confidence
| 属性 | 定義 | Bootcampでの役割 |
|---|---|---|
| Curiosity (好奇心) | 「現在の産業の論理がなぜそうなっているのか」を根本から問い直す知的衝動 | 「ゼロベースの思考」でプロトタイプの設計を主導 |
| Courage (勇気) | データに基づいた「正確な現実認識」を、組織の感情的抵抗に対して真摯に語り続ける意志 | Phase 3でメガファームの退行に抵抗し続ける力 |
| Confidence (自信) | 「自分には既存の枠を超えた何かを作り上げる力がある」という実証的な確信 | The Crucibleで動くプロトタイプを作り上げた経験から生まれる |
7.4「特区(出島)」としての組織設計
3Cs人材を既存組織のKPIと評価制度の中に置いたままでは、変革は機能しない。特区設計の五原則:
- 社長直轄の権限構造——事業部ラインから切り離し、CEOに直属する
- 既存KPIからの完全解放——産業OS構築の進捗を測る新しい指標を設計する
- 物理的・時間的な隔離——既存事業部と物理的に異なる場所に設置する
- 失敗の「免責」と「学習化」——失敗した場合の人事的ペナルティを明示的に免除する
- 「期限付き特区」の明示——Phase 2成果物完成後に解散する「緊張感のある組織」
7.5ROHC——人的資本投資の新しいROI
ROHC(Return on Human Capital):「他社製ツールの使い方(実行能力の担い手育成)」ではなく「産業のルール設計の能力(COGの担い手育成)」を獲得するという質的なリターンの差を明示する指標。
7.6CEOへの最後の問い——レガシーをどう定義するか
「あなたは、過去の遺産を最適化して延命させたCEOとして記憶されたいか。それとも、痛みを伴いながらも2035年の自己学習型企業体(Adaptive Enterprise)へと生まれ変わる礎を築いたCEOとして記憶されたいか。」
産業OSという変革の波は、すでに動いている。ジョン・ディアは農業のデータを握り始めた。NVIDIAはあらゆる産業の計算基盤を支配した。この波に乗るか、この波に飲み込まれるかの選択は、今この瞬間に始まっている。そしてその選択を実行するのは、Curiosityを持って問い、Courageを持って語り、Confidenceを持って設計する、一人ひとりの3Cs人材だ。彼らはあなたの組織の中に、今日も、くすぶっている。
| 第Ⅶ章 本章のポイント |
|---|
| • 産業OSは技術ではなく人間が作る——COGの設計者は多くの場合「B評価の異端児」として組織の周辺にいる |
| • Confidenceだけは正しい経験(修羅場)によって後天的に形成される |
| • 特区(出島)の五原則で既存組織の免疫系から変革を守る |
| • 変革の深度を決めるのは戦略の精緻さではなく、CEOが自分のレガシーをどう定義するかという哲学的な決断だ |
補論A
産業OS成熟度スコアリング・ワークシート
使用上の最重要原則:「自社がそう信じているか」ではなく「顧客・競合・外部の観察者から見てそう評価されるか」という外部視点を意識的に採用すること。迷ったときは、より低いスコアを選ぶ。
A.1 スコアリング構造(総合100点)
| 評価軸 | 配点 | 評価項目数 |
|---|---|---|
| 軸① インフラ接続性(Infrastructure Layer Score) | /33点 | 5項目 |
| 軸② エコシステム流動性(Platform Layer Score) | /33点 | 5項目 |
| 軸③ 意思決定知能度(Intelligence Layer Score) | /34点 | 5項目 |
| 総合IOS-MIスコア | /100点 | 15項目 |
A.2 成熟度レベル対応表
| 総合スコア | レベル | 名称 | 主要な課題 |
|---|---|---|---|
| 0〜20点 | L1 | 切断型(Siloed) | インフラ層の整備が最優先課題 |
| 21〜40点 | L2 | 可視化型(Connected) | 「データの墓場」化を防ぎプラットフォーム層への接続設計が急務 |
| 41〜60点 | L3 | プラットフォーム型(Platformed) | 「達成感の罠」に注意。臨界点未達のネットワーク効果が最大リスク |
| 61〜80点 | L4 | インテリジェント型(Predictive) | データ蓄積とともに競争優位が自己強化される段階 |
| 81〜100点 | L5 | 自律進化型(Adaptive) | 産業のルールメーカー。環境変化を燃料に自己最適化 |
A.3 軸① インフラ接続性(各1〜5点)
| 評価項目 | 1点(最低) | 3点(中間) | 5点(最高) |
|---|---|---|---|
| I-1 製品・資産のデータ収集範囲 | 収集ほぼゼロ。故障報告後に状況把握 | 主力製品の50%以上からデータ収集 | 全製品がリアルタイムにデータ生成 |
| I-2 データ収集のリアルタイム性 | 月次・週次の定期報告が中心 | 数時間以内の更新。当日中に確認可能 | 秒単位のリアルタイムストリーム |
| I-3 バリューチェーンの可視化範囲 | 自社製造工程内のみ | サプライヤー連携確立・顧客稼働データ収集開始 | バリューチェーン全体がデータエコシステムとして統合 |
| I-4 データ統合基盤の標準化度 | 部門・製品ごとに分断 | 主要データが統一基盤に集約 | 自社データ基盤がAPIとして産業標準として機能 |
| I-5 デジタルツインの完成度 | デジタルツインの実装なし | 主力製品・設備のデジタルツイン構築 | 物理資産と完全同期。産業OS全体の意思決定を支援 |
A.4 軸② エコシステム流動性(各1〜5点)
| 評価項目 | 1点(最低) | 3点(中間) | 5点(最高) |
|---|---|---|---|
| P-1 顧客との直接デジタル接続 | 顧客接点は営業担当者のみ | 顧客が稼働状況・保守履歴をリアルタイム確認 | 顧客が「共同設計者」として機能 |
| P-2 サードパーティパートナーの参加度 | 外部連携は個別案件単位のみ | 10社以上がAPIを通じて接続しサービスを構築 | 競合含む産業全体が参加。業界標準の地位が確立 |
| P-3 プラットフォーム経由の取引比率 | プラットフォーム経由取引は実質ゼロ | 全取引の20〜40%がプラットフォーム経由 | 全取引の70%以上がプラットフォーム経由 |
| P-4 ネットワーク効果の発現度 | ネットワーク効果は発生していない | 参加者増加が測定可能な価値向上に繋がる | ネットワーク効果が自己強化ループを形成 |
| P-5 エコシステムの開放性と標準化 | 自社専用のクローズドな設計 | 標準APIが整備され連携の障壁が大幅低下 | 自社提唱の標準が業界標準として採用 |
A.5 軸③ 意思決定知能度(各1〜5点)
| 評価項目 | 1点(最低) | 3点(中間) | 5点(最高) |
|---|---|---|---|
| Q-1 予知保全・予測分析の実装度 | 故障報告後に対応する「事後対応型」 | 機械学習による異常検知実装。アラート自動発報 | AIが「生涯健全性スコア」をリアルタイム算出 |
| Q-2 LCVエンジンの稼働度 | 製品価値は初期販売価格のみで評価 | LCV試算が手動実施。大型案件でTCO比較を提示 | 全顧客・全製品にLCVエンジンがリアルタイム稼働 |
| Q-3 意思決定の自動化・推奨採択率 | 全意思決定が人間の経験と判断に依存 | 一部業務でAI推奨が生成。採択率40〜60% | 主要意思決定の80%以上がAIによって自律実行 |
| Q-4 エスカレーション指数の活用度 | 市場環境変化の把握は定性的情報のみ | 複数指標で競争・規制変化を月次で定量報告 | EIがリアルタイム算出。業界全体へのアラート発信 |
| Q-5 組織学習と自己進化の仕組み | 組織学習は個人の経験蓄積に依存 | データ基づくPDCAが主要業務に組み込まれている | 産業OS全体が自己進化システムとして機能 |
A.6 フラットランド滞留コスト簡易試算
| 試算項目 | 計算式 | 算出額 |
|---|---|---|
| ①利益プールの移動による機会損失(5年間) | 売上高×(アフターマーケット利益率-製品販売利益率)×5 | ___億円 |
| ②プラットフォーマー侵食コスト(10年間) | 推定API利用料・ライセンス料×10年 | ___億円 |
| ③人的資本の劣化コスト | 競合L4到達時点でのキャッチアップ投資推定額 | ___億円 |
| フラットランド滞留コスト総計 | ①+②+③ | ___億円 |
| 今すぐ産業OS構築に着手した場合の投資額 | Phase 1〜2の推定投資額 | ___億円 |
| 投資対滞留コスト比率 | 滞留コスト÷投資額(1を大きく上回れば「今すぐ動く」が経済合理的) | ___倍 |
補論B
エスカレーション・インデックス算出ロジック
エスカレーション・インデックス(EI)は、産業の過熱度を0〜100点に定量化する複合指標だ。EI = w₁C(競争の激しさ)+ w₂I(投資のエスカレーション)+ w₃R(規制リスク)+ w₄M(市場の不安定性)。重み(w)は産業の構造的特性に応じて設計される。
B.1 四変数の定義
| 変数 | 名称 | 配点 | 測定する現象 |
|---|---|---|---|
| C | 競争の激しさ(Competitive Intensity) | 最大25点 | 市場集中度の逆数・価格競争圧力・新規参入と代替脅威 |
| I | 投資のエスカレーション(Investment Escalation) | 最大25点 | 設備投資強度の対収益比・R&D費の過剰競争度・供給能力過剰率 |
| R | 規制リスク(Regulatory Risk) | 最大25点 | 規制の変化速度と不確実性・コンプライアンスコスト比率・地政学リスク |
| M | 市場の不安定性(Market Instability) | 最大25点 | 需要変動の振幅・技術断絶リスク・顧客行動の変化速度 |
B.2 危険度レベルと推奨アクション
| EIスコア | 危険度 | 経営シグナルと推奨アクション |
|---|---|---|
| 0〜20点 | 安定(Stable) | 産業は健全。将来のエスカレーションへの早期警戒体制の構築を |
| 21〜40点 | 注意(Caution) | 過熱の兆候が複数現れている。高スコアの変数を特定し先手の是正策を |
| 41〜60点 | 警戒(Warning) | 過熱が顕在化。経営会議での定期EIレビューと是正戦略の策定が急務 |
| 61〜80点 | 危険(Danger) | 産業全体が消耗戦に向かっている。現在のビジネスモデルの根本的見直しを |
| 81〜100点 | 臨界(Critical) | 産業の構造的崩壊が進行中。「現在の産業で戦い続けること」自体の是非を最高意思決定レベルで判断 |
B.3 閾値アラートと是正アクション
| 閾値 | EI | 自動トリガー・アクション |
|---|---|---|
| 第一閾値 | EI=40 | 主要エスカレーション変数の詳細分析 / 是正戦略3案策定 / 次回経営会議で最優先議題化 |
| 第二閾値 | EI=60 | CEO・CFOへの即時報告 / Strategic Gravity Bootcamp起動検討 / 現行モデルの継続可能性レビュー(60日以内) |
| 第三閾値 | EI=80 | 取締役会への緊急報告 / M&A・事業売却・産業転換を含む全選択肢の検討 / 外部戦略アドバイザーの招聘 |
B.4 産業別の重み設計について
重み(w)は産業の構造的特性を反映して設計される。資本集約的で規制影響の大きい産業では投資(I)と規制(R)の比重が高まり、限界費用の低い産業では競争(C)と投資(I)の比重が高まる。産業別の具体的な加重関数および閾値の検証データは、LONGNOWのライセンス提供範囲に属し、本レポートでは開示しない。
| 産業 | C | I | R | M | 特記事項 |
|---|---|---|---|---|---|
| 海事・造船 | ×1.0 | ×1.2 | ×1.3 | ×0.8 | IMO・EU-ETS規制と設備過剰が支配的リスク |
| 産業機械・FA | ×1.2 | ×1.0 | ×0.8 | ×1.2 | 競争激化と技術断絶(AI・ロボティクス)が主因 |
| 素材・化学 | ×1.0 | ×1.3 | ×1.1 | ×0.9 | 供給過剰と規制(REACH・脱炭素)が特に重要 |
| 建設・インフラ | ×0.9 | ×1.2 | ×1.2 | ×1.0 | 設備投資過剰と規制変化が主なリスク源 |
| 流通・物流 | ×1.3 | ×1.1 | ×0.8 | ×1.0 | EC台頭による競争激化と顧客行動変化が主因 |
補論C
LCVシミュレーション:モデル設計の考え方
ライフサイクル・バリュー(LCV)シミュレーションは、産業OS移行の「見えない価値」を経営の意思決定者が直感的に理解できる形で示すためのモデルだ。
C.1 LCVの基本構造——三つの価値
| 価値項目 | 定義 | 売り切り型での回収 | 産業OS型での拡大 |
|---|---|---|---|
| A 初期価値 (Initial Value) | 製品を顧客に引き渡した時点で確定する価値 | 販売価格 − 製造原価 − 販売コスト | 産業OS接続による価格プレミアム(+8〜15%)で増加 |
| B 維持力 (Maintenance Value) | 稼働期間(10〜30年)にわたって継続的に生まれる価値 | ほぼゼロ(第三者が保守サービスを提供) | 予知保全・ソフトウェア更新・最適化サービスで製品価格の6〜8%/年 |
| C 成長力 (Growth Value) | エコシステム接続によって初めて生まれるネットワーク効果の価値 | ゼロ(プラットフォームなし) | データ解析・クロスセル・サードパーティマージン・ネットワーク効果増幅 |
C.2 シナリオ比較——売り切り型 vs 産業OS型(試算例)
産業機械メーカー・機械1台当たりの試算例(製品価格3億円、稼働年数15年、割引率10%):
| 項目 | 売り切り型(A) | 産業OS型(B) | 差分(B−A) |
|---|---|---|---|
| A 初期価値 | 0.81億円 | 0.94億円(10%価格プレミアム) | +0.13億円 |
| B 維持力(NPV換算) | 0.46〜0.68億円(保守費の2〜3%のみ) | 2.13億円(予知保全・ソフト更新等6%/年) | +1.45〜1.67億円 |
| C 成長力(NPV換算) | 0円 | 0.62億円(ネットワーク効果・データ収益) | +0.62億円 |
| LCV合計 | 約1.38億円/台 | 約3.69億円/台 | +2.31億円/台 |
| LCV向上倍率 | (基準) | 約2.7倍 | — |
| 産業OS移行投資 | — | 0.20億円/台(センサー・接続コスト) | — |
| 投資対効果 | — | 約11.5倍(15年ライフサイクル) | — |
最大の発見:感応度分析が示す通り、「予知保全採択率」がLCVの最感応度変数であり、「価格プレミアム」は最小感応度変数だ。「高く売る」より「長く稼ぐ」への戦略的重点移動を、数字が正当化する。
C.3 産業別LCVパラメータ参照表
| 産業 | 稼働年数 | 保守費対売価(現行) | 産業OS型目標 | LCV向上倍率(目安) |
|---|---|---|---|---|
| 産業機械・FA | 10〜15年 | 2〜4%/年 | 6〜8%/年 | 標準:2.0〜2.5倍 |
| 海事・造船 | 20〜25年 | 1〜2%/年 | 3〜5%/年 | 標準:2.2〜3.0倍 |
| 建設機械 | 8〜12年 | 3〜5%/年 | 7〜10%/年 | 標準:1.8〜2.4倍 |
C.4 三つの診断ツールの連携
| ツール | 測定対象 | 主な問い | 経営への示唆 |
|---|---|---|---|
| 補論A IOS-MI | 自社の現在地 | 「我々はどのレベルか」 | 変革の起点と方向性 |
| 補論B EI | 産業の過熱度 | 「産業はどう過熱しているか」 | 変革の緊急性 |
| 補論C LCV | 移行の経済価値 | 「移行でいくら増えるか」 | 変革の財務的正当性 |
「我々はL2にいて(IOS-MI)、産業のEIは65点で危険水域にあり(EI)、今すぐ産業OS型に移行すれば15年で2.7倍のLCVが生まれる(LCV)。今動かない理由は何か。」——この三行が揃ったとき、変革の決断を先送りにすることは、もはや「慎重な経営」ではなく「数字に目を背けた現状維持」だと認識される。
主要な出典
- McKinsey Global Institute によるパワーカーブ研究(経済的利益の分布・上位20%への集中・8%の移行確率・業界要因の寄与)
- Kearney「Tapping into the growing opportunity in aftermarket services」(アフターマーケットEBITマージン)
- 各社の公表資料(ファナック・横河デジタル・コマツ・ジョン・ディア・シュナイダーエレクトリック・三菱ケミカルグループ・積水化学工業・DAMEN・Meyer Werft・ファーストリテイリング・ダイフク・NVIDIA)
- Marc Andreessen, "Why Software Is Eating the World", The Wall Street Journal (2011)
数値および各社の状況は2026年5月時点の公表情報に基づく。IOS-MI™・EI・LCVの各枠組みはLONGNOWの知識体系に基づき、詳細は『産業OS理論書』を参照。