Summary
エグゼクティブサマリー
問い
国家がフィジカルAIに10.5兆円を投じる。需要は実在し、導入は政策がなくても起きる。問われているのは、導入が起きるかどうかではない。
その現場データを、誰の語彙で記録し、誰の基準線で採点するのか。
政策はデータまでを名指しし、標準化という語を施策に置いた。だが、記録の形式と評価の基準を書く主体は、まだ名指しされていない。本報告はこの一点を、六つの産業領域について検証した。
方法
製造、物流・倉庫、海事、建設、介護、医療。いずれも公開情報に基づく構造分析である。各領域について、良し悪しの基準を書く権限——本報告ではこれを定義権と呼ぶ——を五つの層に分解し、その帰属を判定した。判定は占有・未決着・未占有の三値による定性的なものであり、計測ではない。
発見① 六領域の重心は、すべて同じ形をしている
各領域が抱える障害は違った。ベンダーの共通データモデル、期限の切迫、当事者の分散、契約の階層、記録主体が人間であること、基準線がすでに国外にあること。
だが、各領域で複製できない資産を特定すると、六つとも同じ形になった。何をしたら、何が起きたか。この二つを同一の事例で結んだ記録である。
| 領域 | 複製できない対応関係 |
|---|---|
| 製造 | 介入操作 × 帰結 |
| 物流・倉庫 | 在庫配置の判断 × 需要の揺らぎ |
| 海事 | 設計判断 × 運航実績 |
| 建設 | 工程条件 × 出来形 |
| 介護 | 介助 × 利用者の反応 |
| 医療 | 術中操作 × 術後帰結 |
なぜ対の形になるのか。片側だけでは良し悪しが確定しないからである。操作の記録だけでは、上手い人の個人的な癖と有効な判断を区別できない。帰結の記録だけでは、何がそれをもたらしたかがわからない。評価の基準は、対になってはじめて書ける。
発見② 空席の分布は、層によって大きく違う
五層×六領域の判定から、三つのことが見えた。
誰がその行為を行ってよいかを決める層は、六領域すべてで国内に席がある。 四領域で制度の側にあり、装置提供者へ傾いたのは医療だけである。しかもそれは、その技能について国が定めた科目と時間が先行して存在しなかったからだった。医療は例外であって、モデルではない。
何を良いとみなすかを算定する層が、最も広く空いている。 二領域が未占有、二領域が未決着、一領域は委託先が握り、一領域は部分的にしか埋まっていない。六領域のいずれにも、日本の企業がこの層に座っている例がない。
機器の良し悪しに線を引く層が、第二の空席帯である。 製造・物流・介護に、性能の優劣を横断的に判定する者がいない。安全に関する規制は厚いが、それは安全の適合であって性能の優劣ではない。
そして空席には二種類ある。医療で日本が持たない層は他者が占めており、取り返すには交渉が要る。製造・物流・介護の空席は誰も占めておらず、座りに行けばよい。同じ「ゼロ」でも、意味が正反対である。
発見③ 分母は日本が持ち、分子は誰も持っていない
六領域三十セルの判定は、一点に収束した。
各領域で特定した対応関係を評価する算定手順は、どこにも存在しない。 偶然ではない。結合が測られていないから、算定が書けないのである。
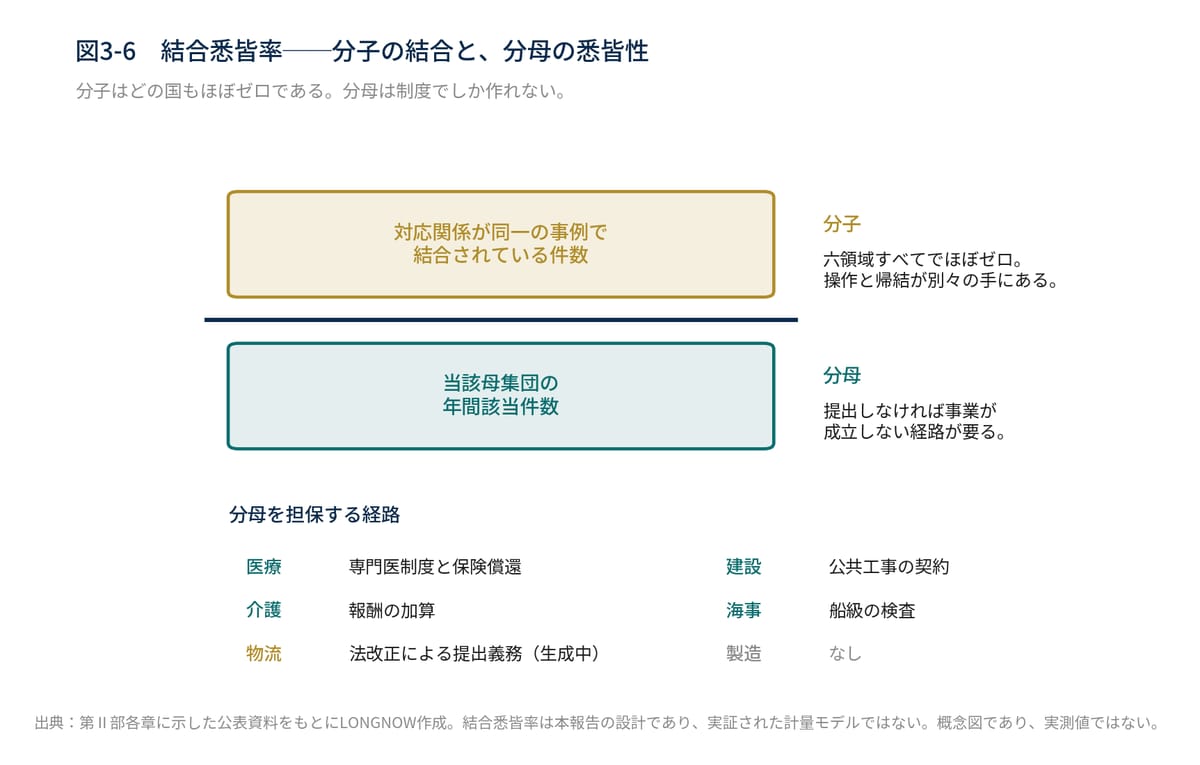
そこで本報告は、単一の指標を提案する。結合悉皆率——対応関係が同一の事例で結合されている件数を、その母集団の年間該当件数で割った比率である。
分子は、現時点でどの国もほぼゼロである。装置提供者は操作のログを持つが帰結の悉皆な台帳を持たず、制度は帰結の台帳を持つが操作を接続していない。
一方、分母を制度的に担保する経路を、日本は複数の領域に持っている。医療の専門医制度と保険償還、建設の公共工事契約、介護の報酬加算、海事の船級検査。物流でも法改正による提出義務が同じ経路を生みつつある。いずれも完全な悉皆ではない。だが、提出しなければ事業が成立しないという強制の経路を、これだけの領域で持つ国は多くない。 悉皆性は資本では複製できず、制度でしか作れない。
含意
政策には、数える対象の変更を求める。 導入台数と稼働率は既に十分に数えられている。数えられていないのは、対が結ばれた件数のほうである。指標を一つ置き換えれば、補助は「導入の支援」から「記録つきの導入の支援」に変わる。あわせて、新しい台帳を作るのではなく、すでに強制の経路を持つ制度に対の片側を追加する。そのほうが速く、確実である。
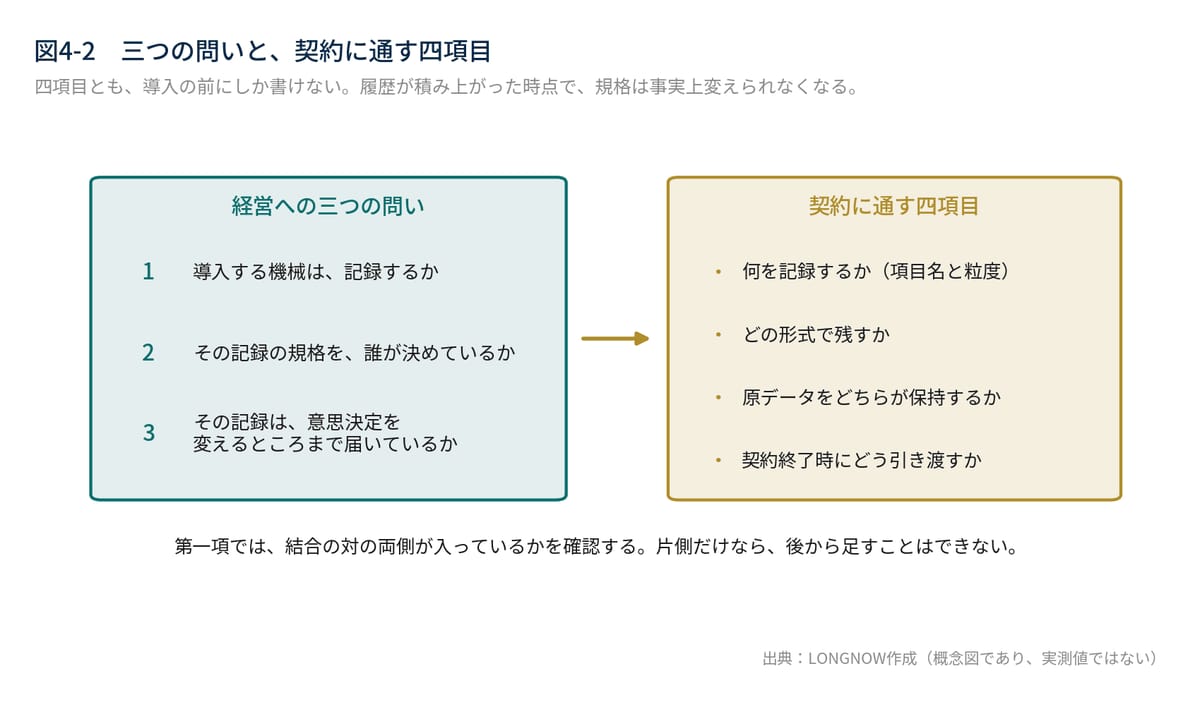
経営には、三つの問いを置く。 導入する機械は記録するか。その記録の規格を誰が決めているか。その記録は意思決定を変えるところまで届いているか。そして契約には四項目を通す。何を記録するか、どの形式で残すか、原データをどちらが保持するか、契約終了時にどう引き渡すか。四項目とも、導入の前にしか書けない。
時間
窓は、おそらく数年である。現場そのものが人口とともに減っていくことと、記録の規格が外部から先に持ち込まれることは、同時に進む。医療は、後者が完了したあとの姿である。
分母を持つ者が、分子の規格を書く。順序はこれしかない。
台数は、もう十分にある。
第Ⅰ部
枠組み
第1章
10.5兆円は何を買うのか
国家が10.5兆円を賭ける。
賭け金の大きさは、賭けの筋の良し悪しとは別の問題である。日本のフィジカルAI投資は、需要の実在という点で稀に見る好条件を備えている。だが、投資の出口をどこに設計するかという一点で、過去三十年に繰り返した誤りをもう一度なぞる危険を抱えている。
本報告は、その分岐点を構造として示す。第Ⅰ部で枠組みを定め、第Ⅱ部で六つの現場を検討し、第Ⅲ部で横断的に整理し、第Ⅳ部で含意を述べる。
1.1賭け金と、その出口
2026年7月21日、政府は「戦略17分野における『主要な製品・技術等』の官民投資ロードマップ」を決定した。6月24日に案として提示され、同日の日本成長戦略の閣議決定とあわせて正式版となった。フィジカルAI(AIロボット)については、2040年度までに官民合計10.5兆円の投資と、144.4兆円の経済波及効果が想定されている。政策目標として掲げられたのは、2040年に世界シェア三割超、20兆円市場の獲得である。あわせて経済産業省は「AIロボット・フィジカルAIを見据えたマルチモーダル基盤モデル開発事業」(2026〜2030年度、予算規模3,873億円)を始動させた。
ロードマップは、市場の見通しも明示している。AIロボット市場は2030年頃を境に急拡大し、2040年に約60兆円規模へ成長すると見込まれる。20兆円という目標は、その三分の一である。
そして同じ資料に、日本の現在地が二行で書かれている。産業用ロボット市場は約0.8兆円で、そこでの日本の世界シェアは約7割。サービスロボット市場は約2.8兆円で、そこでのシェアは1割強にとどまる。
小さい市場で七割を持ち、その三倍以上の大きさの市場で一割しか持っていない。 この非対称は、本報告が第Ⅱ部で六つの領域に見ることになる形の、最も圧縮された表現である。
ロードマップの設計思想は明快である。市場が未成熟な段階では、公共調達と実証事業を通じて政府が需要の予見可能性をつくり、民間の量産投資を誘発する。初期需要を国家が引き受ける、という筋書きだ。
産業政策としては、標準的な組み立てである。問題は組み立ての巧拙ではない。この金が何を買うのかである。
補助と実証は、その性質上、導入台数と稼働率で測られる。測りやすく、説明しやすく、予算の執行実績として報告しやすい。だが、これらの指標が測っているのは、優れた機械をつくり、確実に届け、確実に動かす力である。産業への入場資格ではあるが、産業の重心ではない。
導入台数だけを積み上げれば何が起きるか。日本は、世界で最も高密度にロボットが稼働する国になりながら、その稼働から生まれる正解データが規格化も保管も帰属設計もされていない状態に至る。観測装置を持たない実験場である。データは日本の現場で生まれ、そのまま国外のモデルへ流れる。
これは仮定の話ではない。第9章で扱う医療は、装置密度において世界一を達成しながら、まさにその状態に至った領域である。
1.2需要は実在する
ただし、この投資には他の産業政策と決定的に異なる点がある。初期需要が政策によって捏造されたものではないことである。
2040年にはAI・ロボティクス分野だけで約339万人の人材不足が見込まれ、建設・物流ではすでに人手不足倒産が過去最多を記録している。需要は実在する。補助金が切れれば消える種類の需要ではない。
この違いは小さくない。多くの産業政策は、市場が育つ前に予算を投じ、予算が尽きると市場も消える。フィジカルAIの場合、逆である。予算がなくても導入は起きる。労働力が足りないという事実は、政策の都合では動かないからだ。
つまり、政策が左右できるのは導入が起きるかどうかではない。導入が、記録つきで起きるかどうかである。第Ⅱ部で見るとおり、六つの領域はいずれもこの一点で分かれている。切迫が強い領域ほど導入は速く、速い導入ほど記録の設計は後回しになる。
1.3政策は、データまでを名指しした
公平を期せば、政策はこの危険をすでに認識している。
2026年3月26日、AIロボティクスに関する関係府省の連絡会議が「AIロボティクス戦略」を取りまとめた。注目すべきは中身である。戦略は日本の勝ち筋を、現場データと実装・運用ノウハウを核に社会実装を先行させ、データ獲得、モデル改善、他分野への横展開の循環を確立することに置いた。データの取得・加工から評価・検証、モデル改善へのフィードバックまでを一体として回す国内エコシステムの構築が明記され、「高品質な現場データ」は日本の強みとして名指しされている。
7月のロードマップは、さらに踏み込んでいる。AIの開発競争は、ウェブ上のデータと計算資源を梃子とする「規模」中心の競争から、現場データを取り込み、信頼性と安全性を担保しながら現場実装と改善を継続する「統合力・運用力」の競争へ、重心が移りつつある——政策文書が、そう明記した。
しかも、器まで用意されている。ロボットを導入し、データ収集、検証、標準化、人材育成を同時に進める社会実装のハブとなる拠点の創設が、施策として掲げられている。標準化という語が、投資の政策パッケージのなかに明示的に置かれた。
データまでは政策化され、標準化という言葉まで書き込まれたのである。
残る問いは、その一段上にある。その現場データを、誰の語彙で記録し、誰の基準線で採点するのか。 拠点を作ることと、そこで書かれる規格を誰が所有するかは、別の問題である。循環の設計図のなかに、記録の形式と評価の基準を書く主体は、まだ名指しされていない。
本報告が問うのは、この一点である。
そして問いは、政策の側だけに向けられているのではない。記録の形式を書くのは、多くの場合、政府ではなく現場を持つ企業か、業界を横断する主体である。第Ⅱ部で六つの領域を個別に検討するのは、この主体が領域ごとにまったく違う場所に現れるからである。ある領域では制度が先に座り、ある領域では装置の提供者が座り、そしてある領域では、誰も座っていない。
出典:内閣官房「戦略17分野における『主要な製品・技術等』の官民投資ロードマップ」(2026年7月21日、日本成長戦略本部決定)、「日本成長戦略」(2026年7月21日閣議決定)、AIロボティクスに関する関係府省連絡会議「AIロボティクス戦略」(2026年3月26日取りまとめ)、経済産業省の関連公表資料、および各社報道をもとにLONGNOW作成。政府は、ロードマップ策定後も予算編成過程での精査とPDCAによる精緻化を行い、適切なタイミングで改定するとしている。金額はいずれも決定時点の想定値である。
第2章
コモディティ化の階段を、もう一段降りる
前章の問い——現場データを誰の語彙で記録し、誰の基準線で採点するのか——に進む前に、一つ片づけておくべき論がある。この分野をめぐって最も広く流通している見立てであり、そして途中で止まっている見立てである。
2.1「残るのは頭脳」という論の綻び
エンジェル投資家のジェイソン・カラカニス氏が日本のメディアの公開インタビューで語った提言が、示唆に富む形で流通している。要旨はこうだ。
ロボットの物理的な部分は、電気自動車がそうであったように急速にコモディティ化する。誰もが模倣できるようになる。だとすれば最後に残るのは頭脳のほうだ。日本はロボティクス予算の三分の一を、オープンな世界モデルの開発に振り向けるべきである。 ──TBS CROSS DIG with Bloomberg「1on1 Tech」での発言の要旨
前半は正しい。後半が浅い。
同氏自身が、同じインタビューの前半でこう述べているからである。オープンモデルとフロンティアモデルの性能差は一年から三か月へ縮んだ。モデル層はコモディティ化し、そこでは金にならない。価値はインフラ層とアプリケーション層に退避する、と。
この二つの主張は同時には立たない。筐体がコモディティ化し、モデルもコモディティ化するなら、「残るのは頭脳」という結論は宙に浮く。ソフトウェアの世界で組み立てた図式を、そのまま物理の世界へ横滑りさせたために生じた綻びである。
だがこの綻びは、追及に値する。問いを正しく立て直せば、日本にとっての答えはむしろ明るいからだ。
2.2複製できないもの
問いはこうである。何がコモディティ化しないのか。
答えは単純だ。複製できないものだ。そして物理の世界で複製できないのは、機械でもモデルでもない。機械が現実と摩擦を起こした瞬間の記録である。
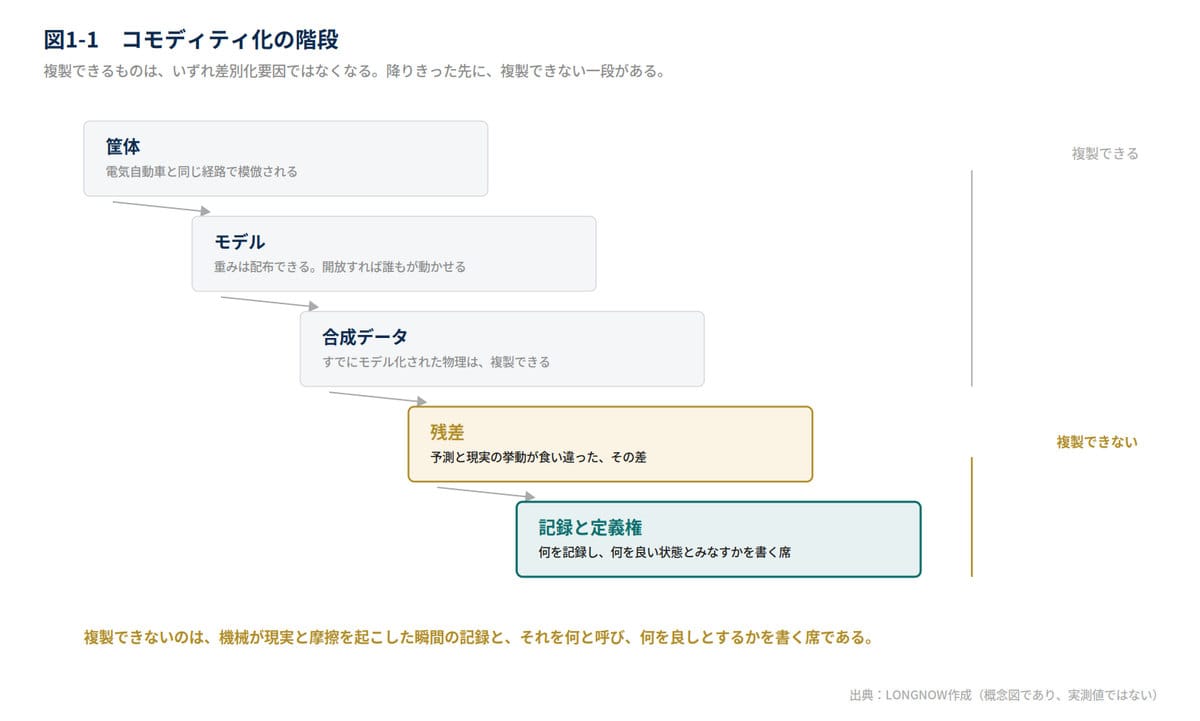
モデルの重みは配布できる。オープンにすれば、明日には誰もが同じものを動かせる。だが、工場のラインで、港湾のヤードで、建設現場の足場で、介護施設の居室で、そのモデルが何を掴み損ね、何を壊し、どの手順でどう成功したかという記録は配布できない。それはハードウェアを現場に置いた者の手元にしか生まれない。
そしてこの記録こそが、次のモデルを正しくする最も希少な材料である。物理世界には、テキストの世界のような無尽蔵の学習素材が存在しない。正解は現場でしか確定しない。
一次データの物理防衛線
ここに、ソフトウェア専業のプレイヤーが構造的に越えられない線がある。
彼らが持てるのは、クラウドに上がった段階ですでに加工・圧縮された抽象化後のデータに過ぎない。物理的な現場を持つ企業だけが、機械と現実世界が摩擦を起こす瞬間の一次データを取得できる。
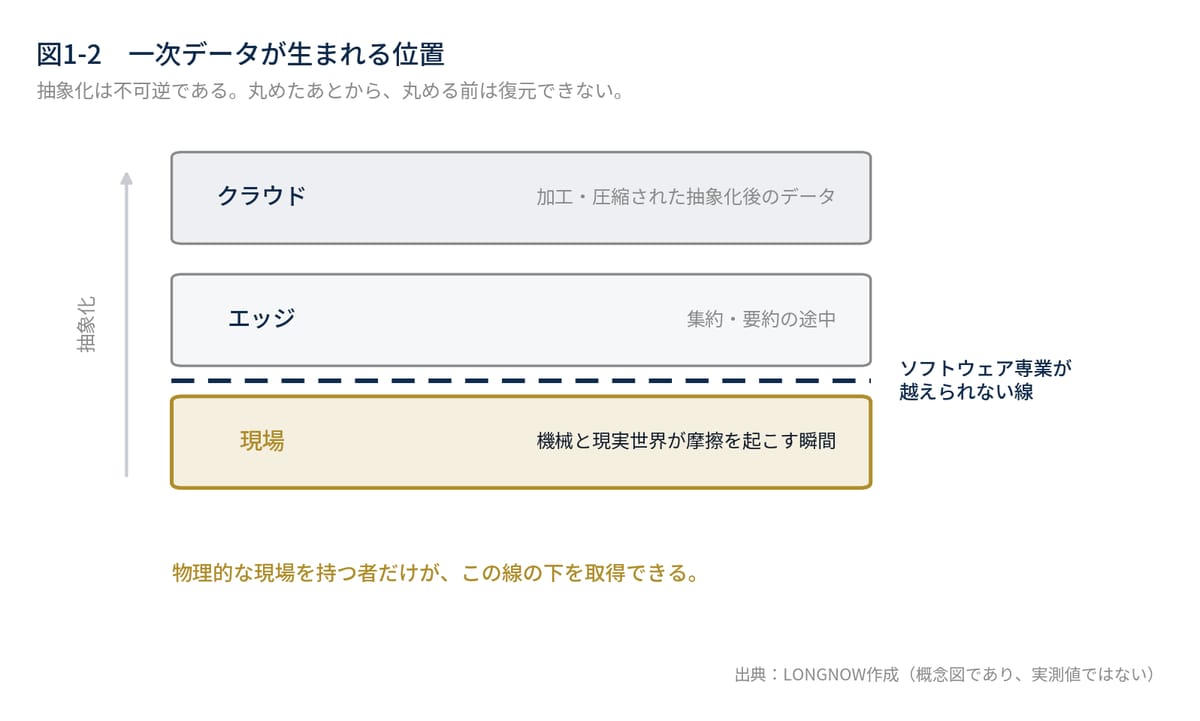
抽象化は不可逆である。丸められた数値から、丸める前の挙動は復元できない。したがってこの線は、資本や技術力では越えられない。現場を持つか、持たないかである。
したがって、フィジカルAIにおける産業の重心は、モデルの側にはない。モデルを訂正し続ける現場の占有権の側にある。日本が持っているのは、まさにそちらである。
2.3合成データでは埋まらない残差
ここで当然の反論が出る。学習素材が足りないなら、シミュレーションで作ればよい。実際、世界モデルの開発思想はその方向にある。仮想空間で数万時間の試行を回し、現実の何倍もの経験を合成する——理屈としては正しく、実際に有効でもある。
だが、この反論は問題を半分しか解いていない。
シミュレーションが再現できるのは、すでにモデル化された物理だけである。摩擦係数の想定、素材のたわみ、光の反射、人の動線。すでに記述できているものは、いくらでも複製できる。価値があるのは、その先だ。
つまり、シミュレーションの予測と現実の挙動が食い違った、その残差である。 想定外の材質、経年した設備の癖、季節で変わる床の滑り、現場ごとに違う人の割り込み方。残差は現実にしか存在せず、しかもそれは現場ごとに固有である。
ここから、直観に反する帰結が出る。合成データを増やせば増やすほど、価値の重心は残差の側へ移っていく。シミュレーションが精緻になるほど、埋め残された部分の希少性が上がるからである。合成データへの投資は、現場データの価値を下げるのではなく、上げる。
そして残差を測れるのは、シミュレーションと実機の両方を同一の規格で突き合わせられる者だけである。同一の規格でという条件が効いている。ここでも、答えは現場を持つ側に戻ってくる。ただし、現場を持っているだけでは足りない。規格を持っていなければ、突き合わせは成立しない。
第3章で扱うのは、この規格を誰が書くのかという問題である。
2.4本報告の前提と、その留保
本報告は、筐体とモデルのコモディティ化を前提に論を進める。これは有力な仮説だが、確定した未来ではない。
ハードウェアの信頼性、安全性認証、制御、モデル固有の性能が、長期の差別化源であり続ける可能性はある。実際、第7章と第9章で見るとおり、機器の性能に公的な閾値が引かれている領域では、その閾値を満たすこと自体が競争条件になっている。
ただし本報告の主張は、その場合にも立つ。筐体やモデルが差別化要因として残ってもなお、何を記録し、何を良い状態とみなすかの定義は、それらと独立の、追加的な競争優位になるからである。前提が外れれば主張が崩れるという構造にはなっていない。
反証条件については、第15章で改めて述べる。
出典:ジェイソン・カラカニス氏の発言は、TBS CROSS DIG with Bloomberg「1on1 Tech」(聞き手:中川雅博)における主張の要旨であり、逐語引用ではない。
第3章
産業COGと定義権
前二章では、筐体もモデルもコモディティ化し、最後に残るのは機械が現実と摩擦を起こした瞬間の記録であると述べた。だが、一次データを持つことと、それを使える位置に立つことは別である。本章は、六つの領域を同じ物差しで見るための枠組みを定める。以降の各章は、この章の語で書かれている。
3.1記録項目の定義と、評価関数の定義
産業COG──産業の重心──は、フィジカルAIにおいて、データの所有量では決まらない。決めるのは定義権の所在である。
定義権とは、良し悪しの基準を書き、書き直し続ける席の所有権である。これは二つの部分からなる。第一に、何を記録の対象とするか。第二に、何を良い状態とみなすか。
前者を欠けば、記録の範囲は他者の枠を出ない。欄のないものは、どれほど重要でも記録に存在できない。後者を欠けば、記録は蓄積されても評価されない。
そして順序は一方向である。記録項目を定義できる者だけが、評価関数を定義できる。逆は成り立たない。
所有と定義は、別物である。データを自社の側に置いていても、記録項目を他者の枠で受け取っているなら、定義権はすでに移っている。この移転は、しばしば善意の設計から生じる。接続の障壁を下げる共通のデータモデルは、実務上きわめて有用であり、そして同時に、定義の位置を静かに動かす。
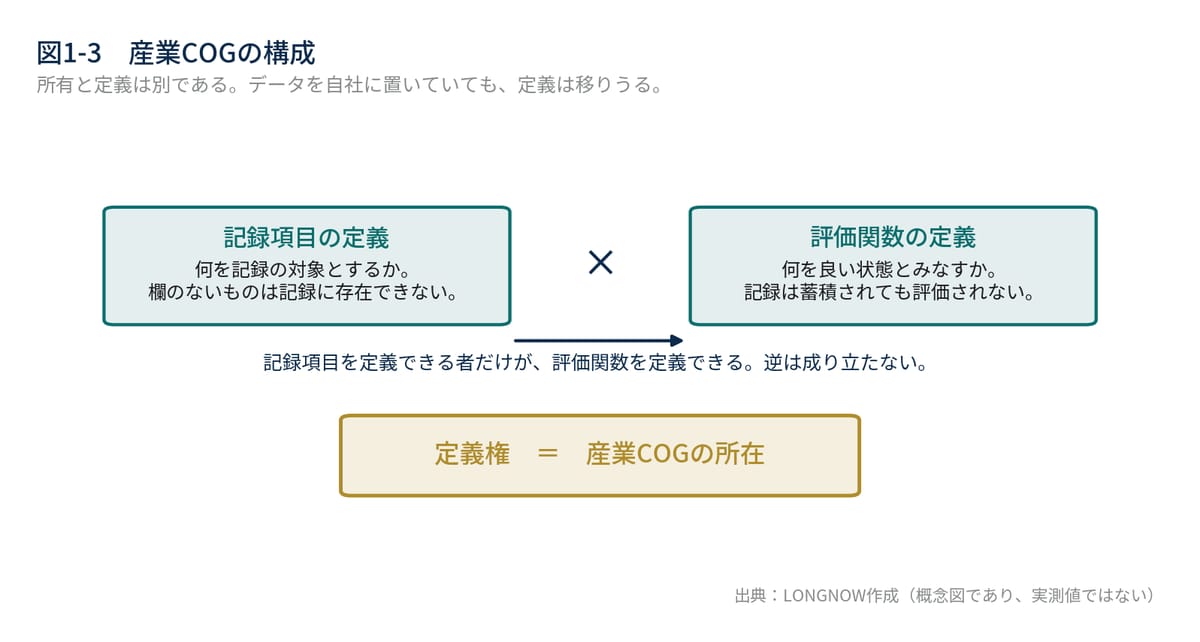
この二部構成は、第12章で五つの層に展開する。本章では二つのままにしておく。
3.2Root Wall──計測の目的が切り替わらない
各領域には、進行を止めている一点がある。本報告ではこれをRoot Wallと呼ぶ。
Root Wallは、予算でも技術でもないことが多い。六領域を通じて最も多く現れるのは、計測の目的が旧いまま切り替わっていない、という形である。
既存の計測は、稼働率を上げるため、コストを下げるため、品質を保証するために設計されてきた。それぞれの目的に対しては完成されている。だが、フィジカルAIが要求するのは、学習させるための計測である。両者は似て非なるものであり、前者をいくら精緻にしても、後者には到達しない。
結果指標は、経営を管理するには有用である。だが、機械に何かを教えることはできない。教えられるのは、状況と行為と帰結が対で残された記録だけである。
そして目的が切り替わらない限り、最も価値の高い記録が、最も入念に捨てられ続ける。うまくいかなかった動作は、稼働率の観点からは除去すべき異常値だからである。
3.3Creation Loop と Operation Loop
もう一つ、領域を越えて現れる構図がある。つくる側と、使い維持する側の不均衡である。本報告では前者をCreation Loop、後者をOperation Loopと呼ぶ。
多くの産業で、Creation Loopには人と予算が集まる。設計、開発、生産技術。一方、Operation Loopは現場の練度に委ねられる。保全、段取り、運用、介助。動脈は太り、静脈が細る。
ところが、フィジカルAIの学習素材が生まれるのは静脈の側である。想定と現実がずれた瞬間は、定義上、Operation Loopに属する。静脈が詰まれば、どれほど高度なエンジンを導入しても、それは学習素材を与えられない空の器にしかならない。
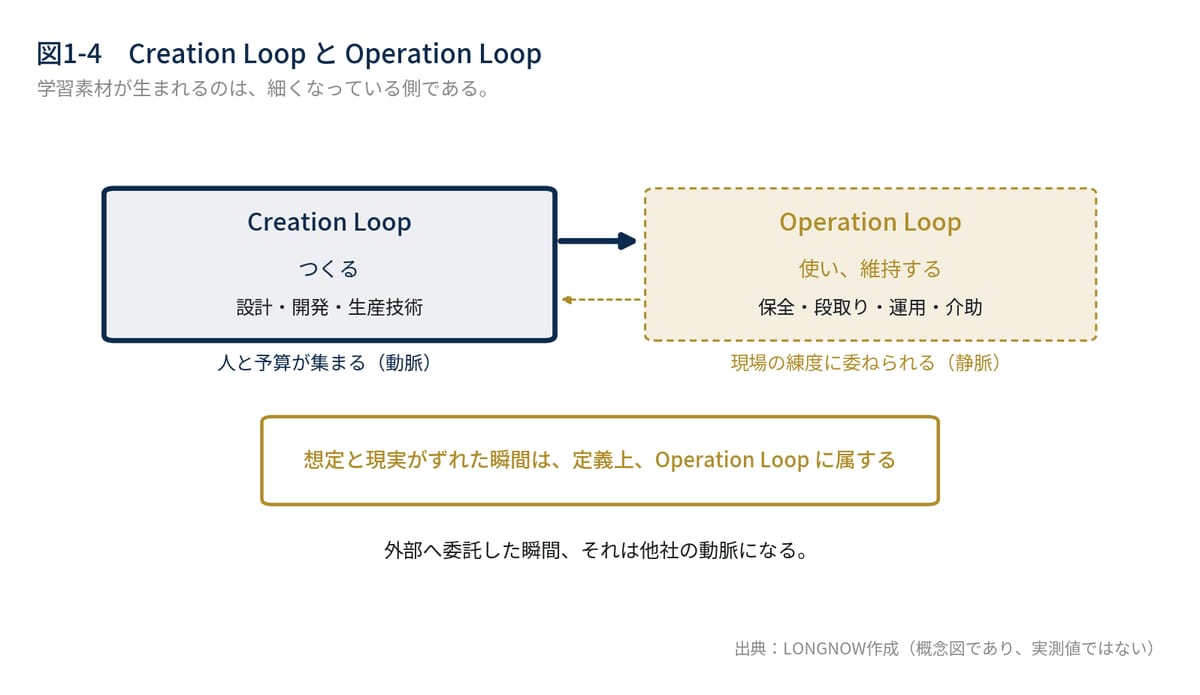
この不均衡は、組織の内側だけの話ではない。Operation Loopを外部へ委託した瞬間、それは他社の動脈になる。委託先にとっては、それこそが本業の血流だからである。自社の静脈を他社の動脈へ接続したまま放置すれば、循環は他社の側で閉じる。
3.4記録の主体を、人から装置へ
記録が足りないとき、最も選ばれやすい解答は、現場に記録させることである。日報の項目を増やし、報告の徹底を求める。この種の施策は、例外なく形骸化する。人間は、自分の仕事を止めてまで記録してはくれない。
解答は、記録する主体を人間から装置へ移すことである。
装置が黙って残せるものは多い。操作の履歴、介入の時刻と内容、設定変更の差分、異常発生から復旧までの操作系列。現場の作業者が記録されていることにすら気づかない状態こそが、最も強靭なデータパイプラインの条件である。
ただし、この移転がどこまで可能かは、領域によって大きく異なる。記録すべき行為の主体が装置である領域では、移転はおおむね技術の問題に還元される。行為の主体が人間である領域では、そうはいかない。記録される対象に人が含まれる場合、技術的に可能であることと、行ってよいことは、明確に別である。
この差が、次節の第一の軸になる。
3.5二つの条件軸と、結合の対
本報告は、六つの領域を二つの条件で並べる。
第一の軸は、装置が黙って記録できるかである。前節で述べた移転が、その領域でどこまで進んでいるか。
第二の軸は、規格の主宰者がいるかである。記録の形式と評価の基準を、業界を横断して定める主体が存在するか。二つの軸は、独立に決まる。
そして、この二軸の上で何を測るのかを、あらかじめ一つの語で定めておく。
各領域には、それぞれ複製できない対応関係がある。何をしたら、何が起きたか。この二つを同一の事例で結びつけた記録を、本報告では結合の対と呼ぶ。
製造では介入操作と帰結。物流では在庫配置の判断と、需要の揺らぎ。海事では設計判断と運航実績。建設では工程条件と出来形。介護では介助と利用者の反応。医療では術中操作と術後帰結。第Ⅱ部の六つの章は、それぞれの領域における結合の対を特定する作業である。
なぜ、いずれも対の形になるのか。片側だけでは、良し悪しが確定しないからである。操作の記録だけでは、上手い人の個人的な癖と、有効な判断とを区別できない。帰結の記録だけでは、何がそれをもたらしたかがわからない。評価関数は、対になってはじめて書ける。
したがって、本報告の問いは、次の三つの形に定まる。各領域において、結合の対は何か。それは記録されているか。そして、その良し悪しを書いているのは、誰か。
本章は分析枠組みの提示であり、外部の事実に依拠しないため出典を付さない。
第Ⅱ部
六つの現場
第4章
装置は、もう記録している【製造】
第Ⅱ部は、六つの領域を順に検討する。各章の作業は同じである。その領域における結合の対を特定し、それが記録されているかを確かめ、良し悪しを書いているのが誰かを見る。
最初に製造を置くのは、この領域に固有の逆説があるからである。日本の工場は、すでに世界有数の密度でデータを出している。それでも、正解データは貯まっていない。理由は、データの量でも所有権でもない。
4.1供給する国、導入されない現場
日本ロボット工業会の統計(2026年7月公表)によれば、2026年4〜6月期の産業用ロボットは、受注額が3,127億円で前年同期比40.0%増、生産額が2,520億円で同24.3%増となった。受注額・生産額はいずれも三四半期連続で過去最高を更新している。
牽引したのは輸出である。電子部品実装用の需要を背景に、中国・タイ・ベトナムを中心とするアジア向けが伸び、輸出額と総出荷額は四半期として過去最高となった。一方、国内向けの出荷は自動車製造業を中心に低調に推移している。
この一組の数字は、本報告の主題をそのまま言い当てている。日本はロボットを世界に供給する国であり続けている。だが、そのロボットが現実と摩擦を起こす瞬間の記録が生まれる場所は、国外の現場である。
そして重要なのは、これが一四半期の偶然ではないことである。三四半期にわたって、輸出が伸び、国内向けが低調であるという同じ非対称が続いている。
装置を売る事業は、装置が動いた分だけ利益を生む。一方、装置が動いた記録は、装置を置いた側の資産になる。この二つの流れが逆を向いていることが、製造領域の出発点である。
4.2三つの欠落
国内の工場が計測を怠っているわけではない。むしろ逆である。PLCは制御周期ごとに状態を吐き、NC装置は加工条件を保持し、ロボットコントローラは軌道と負荷を記録し、稼働監視システムはアラーム履歴とサイクルタイムを蓄積している。生産管理システムには実績が入り、品質管理には検査結果が積まれている。データ量だけを見れば、不足はない。
それでも、そのほとんどはフィジカルAIの学習素材にならない。欠落は三つある。
欠落① 結果は残り、経緯が消える
既存の記録は、成果物と結果指標を残すように設計されている。何個つくったか、何秒かかったか、良品か不良か。だが、その良品がどういう条件の連なりの果てに良品になったのかは残らない。前工程の材料ロットの癖、その日の室温、直前に誰がどのパラメータを何度触ったか。
学習に必要なのは結果ではなく、結果に至る経緯の系列である。
欠落② 失敗が、ノイズとして除去される
これがもっとも深い。稼働監視の目的は稼働率の向上であるから、チョコ停や段取り替え中の試行錯誤は、除去すべき異常値として扱われる。集計時にフィルタされ、あるいはそもそも記録対象から外されている。
ところが、フィジカルAIが必要とするのは、まさにその除去された部分である。うまくいかなかった動作、その原因、人が加えた修正、復旧までの手順。成功事例だけを与えられたモデルは、失敗を回避することを学べない。
工場は、最も価値の高いデータを、最も入念に捨ててきた。第3章で述べた計測の目的の不一致が、製造領域では稼働率という完成された指標体系の形をとって現れている。これが、この領域のRoot Wallである。
欠落③ 所有はユーザーに、定義はベンダーに
三つめは、しばしば誤解されている。稼働データはすべて装置メーカーのクラウドへ吸い上げられている、という理解である。少なくとも国内の主要な設計思想には、これは当てはまらない。
ファナックのFIELD systemは、エッジヘビーなオープンプラットフォームを掲げ、データをクラウドへ集約せず現場のエッジで処理する構造をとる。OPC UAに対応し、コンバータを介せば数十年前のCNC装置や他社製のCNC装置も接続できる。サードパーティが自由にアプリケーションを開発・販売でき、登録パートナーは2017年9月末時点で約400社にのぼった。データの所在も所有も、ユーザーの側に残る設計である。
では問題はないのか。ここに、見落とされやすい移転がある。
同システムのBasic Packageは、工場内の多様な設備データを標準化された共通データモデルとして統合データベースに格納する。ユーザーはメーカーや機器ごとに異なるデータ構造を意識せずに済む。接続の障壁を大きく下げた、実務上きわめて有用な設計である。ただし、その共通データモデルを定義しているのは、プラットフォームの提供者である。
金融機関の産業調査レポートも、この種のプラットフォームにおいてはインストールベースこそがデータの源泉であり、それが参加者を呼び込む魅力度を決めると分析している。設置台数が多い者ほど、定義の重みも増す。
第3章で述べた所有と定義の分離が、製造領域ではこの形をとる。誰かの不当な振る舞いではなく、設計の主軸がそこに置かれているという事実である。
三つの欠落は、並列ではない
ここまで三つを並べたが、実際には対等ではない。何を記録するかはデータモデルが決めるのだから、①経緯が消えることも、②失敗が除去されることも、③定義権の所在の下流で起きている。
したがって、①②に個別の対策を打っても解けない。段取り替えの操作ログを残そうとした瞬間、それを格納する項目が既存のデータモデルに存在しない、という壁に当たる。順序は逆である。まず何を記録対象とするかを自ら定義し、そこへ既存の仕組みを接続する。
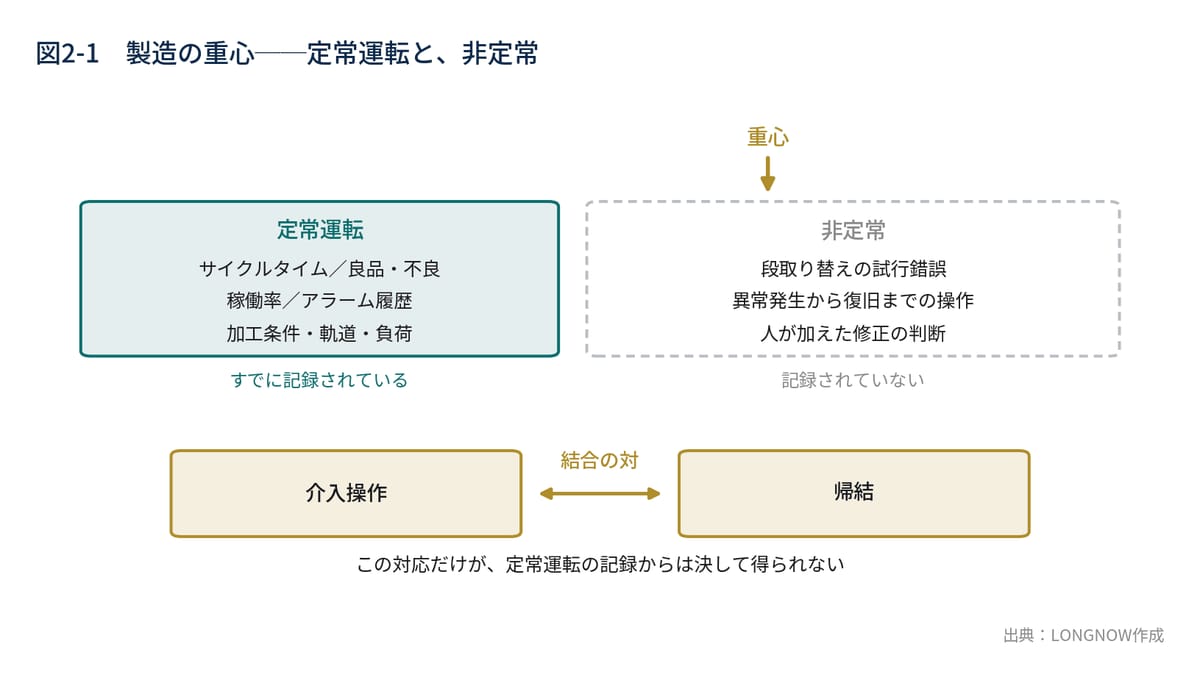
4.3重心は、定常運転の外側にある
では、製造領域における結合の対はどこにあるか。
量産の定常運転ではない。そこはすでに数十年にわたって最適化され尽くしており、学習によって得られる余地は薄い。サイクルタイムを0.1秒縮める競争は、すでに人間ではなく設計の勝負になっている。
人がいまだに介在し続けている領域を見ればよい。段取り替えと、異常からの復旧である。多品種少量へ移行するほど段取りの比重は上がり、設備が老朽化するほど復旧の比重は上がる。そして、この二つはいずれも熟練者の判断に依存したまま残されている。
製造における結合の対は、人が加えた介入操作と、その帰結である。 どういう状況で、何を見て、どのパラメータをどちらへ動かし、結果どうなったか。この対応関係だけが、定常運転の記録からは決して得られない。
この見立ては、すでに実証されている。横河電機は、奈良先端科学技術大学院大学と共同開発した強化学習AIアルゴリズムFKDPPを用いて、化学プラントの自律制御に取り組んできた。2020年にシミュレータ上で成功し、2022年に実稼働プラントで35日間の完全自律運転を達成、ENEOSマテリアルが約1年の運転を経て2023年3月に正式採用した。強化学習AIがプラントを直接制御するものとして採用された世界初の事例であり、第52回日本産業技術大賞の内閣総理大臣賞を受けている。
注目すべきは、制御の対象である。既存のPID制御やAPCが適用できず、運転員が自らバルブの操作量を考えて入力していた箇所──すなわち、自動化から取り残され、人が介在し続けてきた領域であった。産業の重心は、まさにそこにあった。
非定常こそが学習素材である 定常運転の記録は、すでに最適化された答えの複製に過ぎない。学習の価値は、想定と現実がずれた瞬間──段取り替えと異常復旧──にしか宿らない。日本の製造業が世界に対して優位を保ってきたのも、まさにこの非定常領域の練度においてである。守るべき資産と、記録すべき対象は、同じ場所にある。
重心の位置が定まれば、投資の順序も定まる。定常運転の可視化を精緻にすることではなく、非定常の瞬間を取りこぼさずに記録することが先である。順序を逆にすると、きれいなダッシュボードだけが残る。
4.4失敗の量ではなく、良し悪しの定義
ここまでの議論は、ひとつの誤読を招きやすい。失敗の記録こそが学習素材だというなら、とにかく失敗ログを大量に貯めればよい、という理解である。これは誤りである。
同じ事例が、その反証になっている。報道によれば、FKDPPが熟練者に匹敵する制御を獲得するのに要した学習は、およそ三十回であった。膨大な試行を必要としていない。
理由は報酬関数にある。強化学習では、何を良い状態とみなすかを報酬関数として記述する。ここにプロセス制御の知見をあらかじめ組み込んでおけば、必要な試行回数は劇的に減る。開発に関わった研究者も、報酬関数の設計こそが肝であると述べている。
言い換えれば、価値は失敗の量ではなく、良し悪しを定義できることの側にある。データを貯めた者が勝つのではない。何を良い状態とみなすかを書ける者が勝つ。
そして製造領域において、その良し悪しを書いている者は、現時点ではいない。安全に関する規格は厚く整備されているが、非定常の操作の良し悪しを横断的に評価する枠組みは、公的にも業界的にも見当たらない。第12章で詳述するとおり、この層は空席である。
4.5技能伝承を、裏口から解く
非定常領域を記録することには、もう一つの意味がある。日本の製造業がこの二十年、繰り返し取り組み、そして概ね失敗してきた課題──技能伝承と、正面から重なるのである。
マニュアル化、作業動画の撮影、OJTの制度化。いずれも真面目に実施され、いずれも定着しなかった。失敗の理由は精神論ではない。暗黙知を「熟練者が言語化し、それを別の人間が読んで習得する」という形式で解こうとしたことにある。言語化には熟練者の時間が要るが、その時間は現場で最も希少な資源である。しかも、言語化された瞬間に、判断の前提となっていた状況の情報が抜け落ちる。残るのは手順書であって、判断ではない。
フィジカルAIは、この問題を裏口から解く。熟練者に語らせるのではなく、熟練者が操作した記録をそのまま残せばよい。状況と行為と帰結が、言語化を経由せずに対のまま保存される。熟練者に求められるのは、いつもどおり仕事をすることだけである。
したがって、非定常の記録は二つの目的を同時に満たす。モデルの学習素材であり、同時に技能伝承の実体でもある。投資の説明が二重に立つという点で、社内の合意形成上も扱いやすい。
ただし条件が一つある。操作の記録だけでは足りない。帰結が併せて残らなければ、上手い人の個人的な癖と、有効な判断とを区別できないからである。結合の対を、対のまま残すこと。これが記録設計における唯一かつ最大の要件である。
なお、製造領域では、この記録主体の移転はすでに技術的に可能な範囲にある。ティーチングペンダントの操作履歴、手動介入の時刻と操作内容、パラメータ変更の差分、アラーム発生から復旧までの操作系列。いずれも、装置の側が黙って残せるものだ。第10章で用いる二つの軸のうち、装置の軸について、製造はすでに条件を満たしている。
4.6明日から着手できる三つのこと
第一に、介入ログを取ることである。何が起きたかではなく、人が何をしたかを残す。段取り替えの操作系列と、異常復旧の操作系列。この二つだけでよい。全設備でなくてよく、一ラインから始まる。
第二に、その記録の規格を自社で決めることである。項目名、粒度、保存期間。プラットフォームの提示する共通データモデルは接続の障壁を下げてくれるが、それをそのまま自社の定義として受け入れる必要はない。自社の形式を先に定義し、そこへ変換して受け取る。あわせて、何を良い状態とみなすかの評価基準も自社の言葉で書き下しておく。この一段の主導権が、五年後の位置を分ける。
第三に、生産技術と保全を、同じ記録の上に乗せることである。つくる側と維持する側が別々の台帳を持つ限り、経緯は永久に接続されない。動脈と静脈は、同じ血液が流れて初めて循環になる。
装置は、もう記録している。問われているのは、何を記録の対象と定義し、誰がその定義を持つかである。
出典:一般社団法人日本ロボット工業会「産業用ロボット統計」プレスリリース(2026年7月公表、2026年4〜6月期)、ファナック株式会社のニュースリリースおよび商品情報、横河電機株式会社のプレスリリース(2023年3月30日)、ならびに各社報道をもとにLONGNOW作成。いずれも公開情報に基づき、各社の設計思想を論じたものであって、個別企業の経営判断を評価するものではない。
第5章
自動化が速いほど、規格は遠ざかる【物流・倉庫】
前章の製造は、装置がすでに記録できる状態にありながら、定義を他者の枠で受け取っている領域だった。本章の物流・倉庫は、フィジカルAIの導入が六領域で最も速く進んでいる。そして本報告の主題からすると、そのこと自体が危うい。速く入るものほど、握りは浅くなる。
5.1導入は、すでに始まっている
2024年4月の働き方改革関連法の施行、いわゆる2024年問題を境に、物流現場の自動化投資は明確に加速した。矢野経済研究所の調査によれば、2024年度の物流ロボティクス市場規模は前年比13.1%増の404億3,000万円と見込まれている(2025年3月発表)。搬送ロボット、自動倉庫、ピッキング支援。既存倉庫にも後付けしやすい構成が整い、大規模センターに限らず導入が広がっている。
一方で、対応の実態には濃淡がある。物流経営者を対象とした調査では、回答者の七割が2024年問題は常態化していると実感しながら、人手不足対策の実施は六割にとどまり、DXについては三割強の企業が未着手であることが示されている。切迫は共有されているが、着手の水準は揃っていない。
そして2026年4月、改正物流効率化法が施行された。年間9万トン以上の貨物を扱う特定荷主には、物流統括管理者(CLO)の選任と中長期計画の策定が求められる。これまで運送事業者側の問題として扱われてきた物流の課題が、荷主の経営責任として法的に位置づけられた。
この制度変更は、本報告の主題を制度の側から名指ししたものと読める。もちろん法の条文に定義権という語はない。だが本報告の言葉に置き換えれば、法は重心を荷主の側へ移した。物流の定義権は誰にあるのか──答えは荷主である、と。
5.2製造との決定的な差──ターンキーと、それを選ばせる切迫
同じ自動化でも、製造と物流では設備の入り方が根本的に違う。
製造の現場では、設備は自社の生産技術部門が使いこなす前提で導入される。据え付けたあと、条件出しをし、治具を作り、何年も何十年も自社の人間が触り続ける。だからこそ前章で見たように、記録の項目を自社で定義し直す余地が残っていた。
物流の現場は、そうではない。倉庫は「丸ごと」買うものになりやすい。マテハンベンダーが動線を設計し、機器を据え付け、制御ソフトを載せ、保守までを一括で担う。ターンキーである。導入の速さは、この一括性から来ている。
さらに、3PLに委託すれば現場そのものが自社にない。荷主が受け取るのは月次の請求書と、いくつかの実績値だけになる。
速く入る方式ほど、握りは浅い。これは誰かの怠慢ではなく、方式に内在する性質である。
この領域のRoot Wallは、時間である
では、なぜ一括が選ばれるのか。技術でも予算でもない。期限である。
2024年問題も2026年の法施行も、期限が先に決まっていた。期限が迫れば検討期間は削られ、削られればターンキーが選ばれる。一括で入るものが最も速いのだから、当然の帰結である。そして一括で入るものは、記録の規格も一括で持ってくる。
切迫していること自体は正しい。問題は、切迫を理由に、後戻りの効かない一点──記録の定義──まで同時に手放してしまうことだ。設備の選定はあとから変えられる。データの規格は、数年分の履歴が積み上がった時点で、事実上変えられなくなる。
5.3単純な指標ほど、罠になる
物流の指標は明快である。時間あたり処理数、ピッキング精度、一個あたりコスト、出荷リードタイム。どれも定義が争われず、経営会議でそのまま使える。
この明快さが、かえって危うい。前章の製造業におけるOEEと同じ罠でありながら、こちらのほうが気づきにくいからである。OEEは現場の指標であって経営の指標ではない、という違和感がまだ残る。だが物流のスループット指標は、経営が本当に見たい数字そのものに見える。疑う理由が生まれない。
しかし、これらはすべて結果指標である。何個さばけたかは記録されるが、さばけなかったものに何が起きたかは残らない。
落ちているのは、いつも同じ場所だ。異形物や規格外品の扱い、返品処理の判断、棚落ちと在庫ずれの発見と復旧、繁忙期にオペレーションが破綻しかけた局面での回避操作、そしてロボットが掴み損ねて再試行した系列。前章の言い方をすれば、これが物流領域における非定常である。
5.4重心は、庫内にはない
では、この領域の結合の対はどこにあるか。
庫内の動作最適化ではない。搬送経路、棚の割り付け、ピッキング順序といった庫内問題は、すでに十分に解かれつつある。ソフトウェアとして流通し、数年のうちにコモディティ化する。そこに賭けても優位は残らない。
残るのは、在庫配置の判断と、その帰結の対応である。何を、どこに、どれだけ置いたか。そして需要が実際にどう振れ、欠品や過剰やリードタイムの遅れがどこで生じたか。この対応の履歴だけは、複製できない。
物流の結合の対には、六領域で唯一の特徴がある。行為の側が、現場の外にあることである。
製造では介入も帰結も工場の内側で起きる。建設では工程条件も出来形も現場にある。介護では介助も反応も同じ部屋で起きる。ところが物流では、対の一方である配置の判断は、庫内の情報からは導けない。販売計画、販促の予定、季節性、新製品の投入、返品の傾向。すべて荷主の側の情報である。
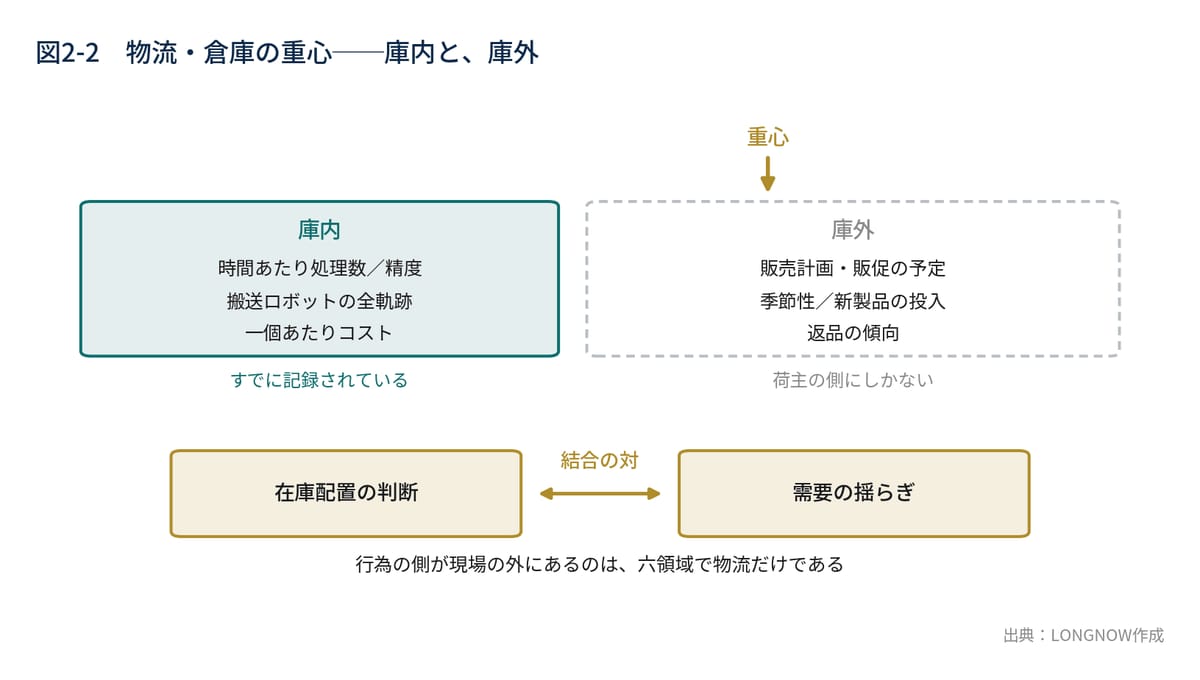
重心は庫内ではなく、需要との対応関係にある 庫内の動作最適化は数年でコモディティ化する。最後まで複製できないのは、自社の需要の揺らぎと在庫配置がどう対応してきたかという履歴である。これは倉庫を運営する者ではなく、需要を持つ者にしか蓄積されない。倉庫を委託しても、この対応関係の記録まで委託してはならない。
自動化が進むほど、重心は庫外へ動く
さらに、この重心の移動は自動化そのものによって加速する。
人手によるオペレーションには、暗黙のバッファがあった。波が来れば人を増やし、残業で吸収し、応援を回す。柔軟性が能力の不足を補っていた。自動倉庫にそれはない。ピーク能力は投資額の時点で固定され、当日に増やすことはできない。
したがって、庫内を自動化するほど、需要の揺らぎを事前に読む必要が高まる。柔軟性を手放す代わりに、予測精度を要求されるのである。自動化の成功は、そのまま庫外への依存を深める。
倉庫の運営は委託できる。委託すべき場合も多い。だが、配置の判断とその帰結の記録まで一緒に手放せば、荷主の手元には一個あたりコストしか残らない。数年後、委託先を変える判断も、自動化を深める判断も、自前の根拠なしに下すことになる。
5.5良し悪しを定義できるのは、荷主だけである
前章で、価値は失敗の量ではなく、良し悪しを定義できることの側にあると述べた。物流では、この点がさらに鮮明になる。
物流の良し悪しは、単一の指標では書けない。コスト、リードタイム、欠品率、返品対応の質、繁忙期の耐性。これらは互いに競合し、どれを優先するかは事業の性格によって変わる。欠品を一切許さない事業と、コストを最優先する事業とでは、最適な倉庫の姿がまったく異なる。
つまり、重みづけを決める行為そのものが経営判断である。ベンダーにも3PLにも決められない。にもかかわらず、実務では誰かが決めている。多くの場合、それはSLAという形で、契約の条項として先に固定されている。荷主が自ら重みを書く前に、達成すべき水準の側から重みが逆算されているのである。
そして、この重みを外から与えてくれる主体は存在しない。物流機器には安全規格があり、公道走行の適合審査もある。だが、機器の性能の優劣を横断的に判定し、市場での採用可否を決める制度は見当たらない。良し悪しの席は、空いたまま荷主の前に置かれている。第12章で述べるとおり、この空席は物流に限らない。
なお、庫内の有人作業には制度的な資格が整備されている。一方で、自動搬送機を監視する役割や、遠隔で運用を見る役割については、対応する資格の枠組みがまだない。新しく生まれた役割ほど、制度の外にある。
委託は、対立ではなく規格の共有として設計する
誤解を避けたい。委託が悪いのではない。設計されていない委託が問題なのである。
委託先もまた、同じ人手不足に直面し、同じ設備投資の回収見通しを必要としている。荷主が記録項目と重みづけを明示すれば、委託先は何に投資すべきかを判断できる。要求が曖昧なままであることこそが、双方の投資を止めている。
契約に書くべきは、価格と達成水準だけではない。何を記録するか、どの形式で残すか、原データをどちらが保持するか、契約終了時にどう引き渡すか。この四項目が入っているかどうかで、数年後の自由度がまったく変わる。
そして複数の委託先を同じ規格で測れるようになれば、比較も切り替えも可能になる。囲い込みは、サービスの質からではなく、規格の非互換から生まれる。ただし順序を誤ってはならない。相手の形式に不満を述べるのではなく、自社が先に定義したものを提示する。定義権を持つ側が、関係の主導権を持つ。
CLOの選任義務は、この構図に対する制度側の回答と読める。荷主の内部に、物流の良し悪しを定義する主体を置け、という要求である。制度が理論に先回りしている珍しい例であり、そのぶん、形式的な設置で済ませたときの損失も大きい。
5.6明日から着手できる三つのこと
第一に、導入や委託の要件定義に、三つの系列を記録項目として明記することである。返品処理、規格外品の扱い、繁忙期の逸脱と回避操作。スループットは放っておいても記録される。記録されないのは、いつもこの三つである。
第二に、SLAを結ぶ前に、自社の重みづけを自社の言葉で書き下すことである。コスト、リードタイム、欠品、返品対応の質。何を優先し、何を犠牲にするか。一枚の紙で足りる。それを書かずに水準だけを合意すれば、良し悪しの定義を相手に預けたことになる。
第三に、CLOを報告書の作成者にしないことである。中長期計画の策定は目的ではなく手段であって、その役割の本質は、配置の判断とその帰結を自社に蓄積し続ける主体を置くことにある。設置して終わりにすれば、制度が用意した好機を逃す。
物流は、フィジカルAIが最も早く現実になる領域である。だからこそ、最も早く定義権を手放す領域にもなりうる。速さと握りは、意識して両立させなければ両立しない。
出典:株式会社矢野経済研究所の調査(2025年3月発表、2024年度物流ロボティクス市場規模の見込み)、物流経営者を対象とした2024年問題実態調査(2025年4月公表)、および改正物流効率化法(2026年4月施行)に関する公表資料をもとにLONGNOW作成。制度の詳細および対象要件は所管省庁の公表資料を参照されたい。本章の現場記述は、特定の企業を指すものではない。
第6章
誰が、規格の主宰者になれるのか【海事】
利益相反の開示 本報告の作成者は、海事産業に関与している。本章は、その関係の内側にある構造に触れる。本章は日本企業を含む複数のグループを比較対象として扱っており、判定はすべて公表情報に基づく。読者はこの点を踏まえて評価されたい。
前二章では、記録の主体と定義の所在を、一社の工場の内側と、荷主と委託先という二者の関係のなかで見た。本章の海事は、六領域でただ一つの特殊解である。ここでは問いの形そのものが変わる。誰が記録するかではなく、誰が束ねるか、である。
6.1移動する現場という特殊解
海事の現場は動く。工場は動かず、倉庫も動かない。船だけが、現場ごと移動する。だが本質は移動ではない。閉鎖である。
航海中の船は、外部から隔離された完結した環境である。人の出入りがなく、飛び込みの作業がなく、周辺環境の変化は気象と海象にほぼ限定される。前二章で繰り返し問題になった「経緯が消える」「非定常がノイズとして除去される」という欠落は、船においては技術的に解きやすい。変数が限定され、割り込みが少なく、そして同型船が複数隻建造されるため、比較可能性がはじめから成立している。
記録の条件としては、これ以上ないほど恵まれている。機関の状態、燃料消費、航路の選択、荷役の実績。いずれもすでに取得されている。
それにもかかわらず、この領域では重心が定まらない。理由は、記録の側にはない。
6.2記録は生まれている。だが、束ねられていない
一隻の船をめぐる当事者の数を数えてみればよい。船主がいる。運航者がいる。用船者がいる。造船所があり、舶用機器メーカーがあり、船級協会があり、港湾と荷役事業者があり、そして荷主がいる。
製造領域では、記録は基本的に一社の工場の内側に閉じていた。物流領域では、荷主と委託先という二者の関係だった。海事は、最初から多者である。
したがって記録は生まれた端から分散する。機関の挙動は舶用メーカーの遠隔監視へ、運航実績は運航者へ、設計条件は造船所へ、検査記録は船級へ、そして貨物の流れは荷主へ。どれ一つとして虚偽ではなく、どれ一つとして全体ではない。
海事の課題は「記録するか」ではない。「誰が束ねるか」である。これが六領域で唯一、問いの形が変わる理由である。
6.3束ねようとした、二つの試み
この問いに対して、性格の異なる二つの試みが記録されている。一方は瓦解し、一方は現在進行している。両者を並べると、条件が見えてくる。
試み① 規模を持つ当事者が主宰した──TradeLens
2018年に始まったTradeLensである。海運最大手とIT大手の共同事業として立ち上がり、複数の大手船社、ターミナル、内陸デポ、税関当局を含む300を超えるメンバーを集めた。船荷証券をはじめとする書類を電子化し、取引当事者が同一のデータを共有する。構想としては、まさに「束ねる」ための器だった。
2022年11月末に終了が発表され、2023年第1四半期にオフラインとなった。運営側の説明は率直である。オープンで中立な業界プラットフォームという構想のもとに立ち上げ、実際に機能するプラットフォームの開発には成功した。しかし、業界全体の協働が得られず、独立した事業として成立する水準に至らなかった、と。
失敗の原因は技術ではない。当時の分析が主要因の一つとして揃って挙げるのは、競合他社が一部を所有する製品に対する業界の懐疑である。データのガバナンスが主要プレイヤーに集中していること自体が、不透明さの感覚を生んだ。そして対抗軸として台頭したのは、複数の船社・港湾運営者が共同で支える別の枠組みだった。
新技術の運命を決めるのは、採用された技術の洗練度ではなく、それが商業的にどう使われるかである。 ──海事コンサルタントによる評の要旨
規格の主宰者は、資産の規模では決まらない 自社の現場を持つことは記録を蓄積する条件だが、業界規格を主宰する条件ではない。むしろ阻害する。参加者は、競合が定義したスキーマに自社の記録を預けない。規模が大きいほど、中立性の疑いは強くなる。定義権は、規模ではなく中立性によって成立する。
試み② 中立性を職能とする者が、商流へ降りた──DNV
もう一つの試みは、船社ではなく、船を検査する側から始まっている。そして進み方が対照的である。規格の器を先に作るのではなく、契約が先に要求を立て、システムが後から追いついた。
起点は2022年5月31日に公表された、定期傭船向けの排出枠に関する業界標準の契約条項である。燃料を供給し支払う側が排出枠についても責任を負うという原則に立ち、船主が提供する検証済みの排出データに基づいて算定された量の排出枠を、傭船者が毎月船主の口座へ移転する構造を定めている。2024年の条項はさらに踏み込み、コンプライアンスバランスが負の値になった場合、船主は課徴金相当のサーチャージの算定に用いた計算と、独立に検証された情報を傭船者へ提供しなければならないとした。
契約が「検証済みデータを提供せよ」と要求した。ただし、その受け渡しは当事者間の作業として残っていた。
四年後、その受け渡しがシステムの内側の処理になる。2026年4月27日、ノルウェーに本拠を置く船級協会DNVは、傭船契約と航海採算を管理するシステムを提供するVeson Nauticalと提携した。DNVが検証した排出量の数値がそのシステムへ直接流れ込み、「検証済み」と明示的にタグ付けされたうえで、航海の損益計算に統合される。
二か月後の6月4日、DNVはコングスベルグ・マリタイムと合意した。同社のデジタル船隊管理基盤にある運航データを、DNVが定めた運航データの標準規格とAPIに基づいて交換する。船社が二重にデータを入力する必要をなくすことが目的とされている。
契約、システム、データの順に、四年をかけて接続が進んだ。技術主導の変化ではない。
二つの試みが示す条件
TradeLensは、規模を持つ当事者が主宰し、中立性の疑いによって瓦解した。DNVは、中立性を職能として制度的に備えた主体が、基準を書く立場から商流の内側へ降りている。
条件の充足という点では、後者のほうが有利な位置から出発した。第三者機関であることは、TradeLensが最後まで獲得できなかったものだ。
ただし、これを成功例として読むのは早い。基準を単独で所有する者は、検証者としての中立性に疑義を持たれ続ける。基準を自社の利益のために動かしているのではないか──この疑いは、実際に動かしていなくても発生する。中立性を職能とする者が、商流へ降りることでその中立性を賭けた、というのが現時点での正確な記述である。疑いが強まれば、業界は代替の基盤を作る動きを始める。それはTradeLensの終盤に実際に起きたことでもある。
なお、船級協会が基準の層をどう縦に押さえ、他の第三者機関が同じ職能をどの位置で運用しているかについては、本誌の既刊レポートで詳述している(巻末「関連既刊」を参照)。本章では、束ねる主体が現れたという事実と、その両義性までを扱う。
6.4資本で代替するという、もう一つの答え
TradeLensに敗れた側が次に何をしたかは、より重要である。
中立な業界規格を断念したのち、この海運最大手は垂直統合へ舵を切った。北米の倉庫・配送事業者とeコマース物流事業者を取り込み、続いて航空フォワーダーを6.44億ドル、ラストマイル事業者を16.8億ドルで、そしてアジア太平洋の契約物流事業者を36億ドルで取得した。最後の一件により14か国223か所の倉庫が加わり、倉庫面積は初めて1億平方フィートを超え、契約物流で世界第7位となった。買収倍率はEV/EBITDAで13.8倍から14.2倍。海運の記録的な利益が、そのまま原資となった。
当時の経営者の言葉は明快である。目指すのは、重要資産の支配に基づく、デジタルで実現されたエンドツーエンドの物流ソリューションを提供する企業だ、と。
成果の現れ方は、二つの四半期を並べるとよく分かる。2026年第1四半期、海上輸送は数量を9.3%伸ばし稼働率96%に達しながら、運賃圧力により部門EBITは1.92億ドルの赤字だった。ところが第2四半期には、海上部門のEBITは9億3,500万ドルとなり、前年同期の2億2,900万ドルからも大きく伸びた。全社では売上が前年同期比20%増の158億ドル、EBITは8億4,500万ドルから16億ドルへ、EBITマージンは10.0%に達している。
一方、ロジスティクス部門の動きは異なる。第2四半期のEBITマージンは5.1%で前四半期から0.5ポイント改善し、売上は前年同期比15%増。EBITマージンの前年同期比改善は、これで9四半期連続となった。
海上部門の利益は一四半期で赤字から黒字へ振れ、統合部門は単調に改善し続けている。 前者は運賃市況の関数であり、後者はそうではない。垂直統合が何を買ったのかは、後者の側に現れている。
二者択一であり、中間はない
この一連の動きは、こう読むべきである。買収の連鎖は「規格をつくる」ことの断念であり、「規格が要らない範囲を資本で買う」ことへの転換だった。統合とは、標準化の失敗に対する資本による代替解である。
そして、ここから導かれる結論は硬い。中立な規格と、閉じた統合は、二者択一である。中立を狙うなら、ガバナンスを複数当事者に分散させ、主宰者としての特権を捨てなければならない。閉じるなら中立性は要らないが、及ぶ範囲は資本で買える分に限られる。両取りを狙った器は、そのどちらでもないために消える。
6.5重心は、設計と運航のあいだにある
では、束ねた先に何を測るのか。海事における結合の対は、どこにあるのか。
船の中の運航データではない。それは既に大量に取得されており、今後さらに増える。取得できるものは、いずれコモディティ化する。
海事の結合の対は、設計上の判断と、その船が実際にどう走ったかという運航実績である。
船は一品ではなく、同型のシリーズとして建造される。そして竣工した同型船は、異なる船主、異なる運航者、異なる航路へ散っていく。ある設計上の判断が正しかったかどうかは、その一隻を見ても確定しない。同型船群を横断し、条件の違いを差し引いたうえで実績を比較して、はじめて確定する。
ところが、この横断ができる位置に、誰も立っていない。造船所は設計を持つが、竣工後の運航記録を持たない。運航者は自社船の運航記録を持つが、同型船群を横断できない。船級協会は多数の船のデータに触れるが、設計の側を持たない。舶用メーカーは自社機器の挙動を持つが、船全体の帰結を持たない。
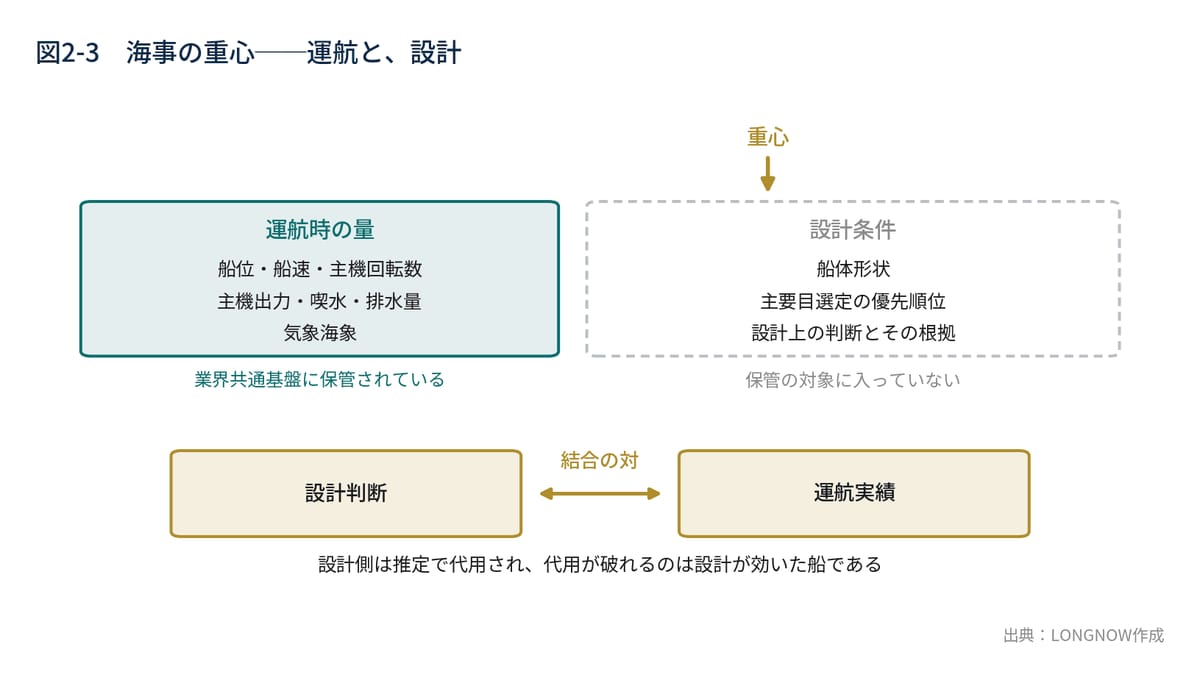
海事の重心は、設計と運航の対応関係にある 運航データは取得できるがゆえにコモディティ化する。複製できないのは、同型船群を横断して、設計上の判断と運航実績の対応を測った履歴である。これは設計と運航の両方に接続できる者にしか蓄積されない。片側だけでは、良し悪しを書くことができない。
前章までの結論を思い出したい。データを貯めた者が勝つのではなく、何を良い状態とみなすかを書ける者が勝つ。海事において、それを書くには設計と運航の両方が要る。片側だけを握っても、評価関数は完成しない。
この断絶こそが、海事のRoot Wallである。技術ではなく、当事者の配置の問題である。
6.6主宰者の三条件と、日本の配置
ここまでの議論を、条件として整理する。海事において規格を主宰しうる主体は、三つを同時に満たさなければならない。
第一に、中立性。荷主とも運航者とも競合しないこと。TradeLensはこれを欠いた。
第二に、ガバナンス。単独保有ではなく、複数当事者の共同保有であること。単独の垂直統合はこれを最初から放棄しており、単独所有の第三者機関もまた、この条件については保証を持たない。
第三に、実装能力。評価関数を書き下し、システムとして動かせるだけの技術知見を持つこと。中立な立場にあっても、これがなければ器は空のままである。
海事が他の五領域と異なるのは、承認の層が既に埋まっていることである。船級協会が規則を自ら策定し、旗国からの委任を受けて適用する。良し悪しの閾値を引く主体が制度として存在し、しかもそこには日本の主体も席を持っている。六領域を通じて、承認の層に国内の席がある領域は、ほかに一つしかない。
一方、認定の層では変化が始まっている。国際条約に基づく国家資格が基礎を成す構造は揺らいでいないが、特定の職能については、民間の国際専門職団体による資格が実務上の追加要件として機能している。この含意は第11章で扱う。
三条件を満たす器は、すでに国内にある
日本海事協会(ClassNK)は、DNVとは正反対の選択をしている。
自社プラットフォームへの垂直統合を採らず、2015年に100%子会社としてシップデータセンター(ShipDC)を設立した。データの所有権と利用権に関するルールを策定したうえで、2018年に業界関係者とコンソーシアムを立ち上げている。さらに同協会は、自社の排出量管理ツールについて、検証業務とは完全に独立であり、ツールの利用が検証結果に影響しないと明記している。
DNVが検証する立場を商流の入口へ変換したのに対し、日本海事協会は検証する立場を守るために、データ事業を分離した。同じ「分離」という語で呼ばれる行為が、目的において逆を向いている。
規模も小さくない。2025年8月時点で参加企業68社、保管データは約500隻分。高頻度データは1隻あたり1,000項目以上を少なくとも7年分保管し、低頻度データとファイルデータは6,000隻以上分に及ぶ。高頻度データの保管規模については、世界的にも最大級であると自ら記している。
三条件に照らすと、この構造の充足は高い。第三者機関であることが中立性を担保し、複数当事者が参加する共同保有の形式がガバナンスの条件を満たし、規則を運用してきた蓄積が実装能力を支える。TradeLensが最後まで得られなかったものを、設計として最初から備えている。
規格も、解析手法も、日本から出ている
さらに二点、見落とされやすい事実がある。
第一に、この領域の記録の語彙を定めた国際規格は、日本発である。船上データサーバーの要件を定めた規格と、船上機械・機器のデータ標準を定めた規格は、いずれも国内の業界団体に置かれた研究会がISOへ提案し、各国のコメントを経て2018年に制定された。データ名称の付け方と交換フォーマットという、記録の最も基層をなす部分である。
第二に、良し悪しを算定する手順にも、共同型の主体がある。就航船の運航性能の解析方法には統一的な手法がなく、各社が独自の手法で評価してきた。これは性能比較の客観性を欠き、性能の優れた船舶が正しく評価されない危険をはらむ。この認識のもと、2017年から海事クラスター25社が結集し、標準的な運航性能解析法とソフトウェアを共同で開発した。
前節で見たDNVは、運航データの標準規格を単独で発行し、それを商流へ接続した。こちらは複数当事者の共同研究として標準を作り、ソフトウェアとして配布した。同じ層に、単独型と共同型が並んでいる。 中立性とガバナンスの条件では後者が勝るが、商流への接続という点では前者が先行している。
それでも、対は結ばれていない
条件が揃っているにもかかわらず、本章が特定した結合の対は、まだ結ばれていない。理由は主宰者の不在ではない。
業界共通基盤において運航性能解析に必要なデータとして定義されているのは、対水船速、主機回転数、主機出力を中心に、計測時刻、船位、船首方位、排水量、相対風向風速といった運航時の量である。船体形状も設計条件も、保管の対象に入っていない。
しかも、単に欠けているのではない。代用されている。
設計データは、造船所であれば容易に準備できるが、船主や舶用メーカーには調達が難しい。船種や主要目といった限られた情報にしかアクセスできないのが一般的である。この制約に応えるため、主要目だけを入力として船体形状・プロペラ性能・自航要素を推定するツールが開発された。造船所の設計データを使う詳細な評価に対して、推定を使う簡易な評価がどこまで代われるかは、14隻を対象に検証されている。主機回転数は全船で差が2%以下、主機出力も14隻中11隻で2%以下だった。
推定で足りてしまうのである。だから接続する動機が働かない。
代用が外れるのは、設計が効いた船である
だが、外れた3隻の内訳が本質を突いている。
1隻はデータの取り方が原因だった。瞬時値を用い、軸馬力計ではなく燃料消費量からの逆算値を用いていたことによる。残る2隻は違う。自動車運搬船は上部構造物の形状パラメーターの推定精度が、大型油槽船はプロペラ単独特性の推定精度が原因だった。後者について原本はこう記している。肥大船では船尾形状に起因して流れの速度分布が複雑になることも多く、経験式では代用できない場合がある、と。
そして結論部の但し書きが決定的である。上部構造物や船尾形状などが性能向上のために特異な形状となっている船舶を対象とした場合には、差が生じる場合がある。
推定は、設計が標準的なときによく当たり、設計が特異なときに外れる。 主要目から復元されるのは、その寸法の船が普通ならこうなるという姿であって、そこで下された判断ではないからである。差をつけようとした設計こそが、推定では捉えられない。
海事の結合の対は、設計上の判断と運航実績である。器は存在し、三条件を満たし、稼働している。だがその保管の範囲は対の運航側だけを覆い、設計側は精度2%の推定で代用されている。そして代用が破れる場所が、まさに測るべき場所と一致している。
第10章で用いる二つの軸に照らせば、海事は装置の軸も主宰者の軸も満たしている唯一の領域である。それでもなお重心が定まらない。束ねる主体がいないからではない。その主体が何を保管の対象とするかを決めた時点で、設計側が外に置かれていたからである。しかもその欠落は推定で埋まってしまうため、日々の不便としては現れない。問われているのは、束ねる主体がいるかどうかではなく、その主体が何を束ねる対象と定めたかである。 六領域で海事だけに現れる形である。
もう二つ、使われていない器がある
同じ構図に照らすと、日本の海事産業には他にも配置がある。
日本の大手海運会社は、荷主接点が最も濃いコンテナ定期船事業を共同出資会社へ統合した。その時点で、海運最大手が取ったような垂直統合の起点を、構造的に手放している。両社の経営計画も、重心を別の場所に置いている。一方は物流分野の戦略投資枠を全体の一割強にとどめ、もう一方は安定収益型資産の比率を6割へ引き上げる方針のもと、原資をクルーズ・不動産・洋上風力へ振り向けている。いずれも、記録の定義権を取りにいく戦略ではない。
だが逆から見れば、共同出資会社という形式もまた、TradeLensが躓いた要因を構造的に回避している。単独の巨大プレイヤーが主宰する器ではないからである。意図された資産ではないかもしれないが、資産であることに変わりはない。
そして第三に、総合商社がある。荷主でもなければ定期船社でもない立場から、需要予測や位置情報の機能をプラットフォーム化し、自らは裏方として支えると明言する例があり、システム開発大手を完全子会社として実装能力を資本で確保した例もある。
中立性の条件を構造として満たしている主体が、これだけ重なって存在する。この配置は、他国には見当たらない。問題は、束ねる主体がいないことではない。それぞれが別々の対象を束ねたまま、互いに接続されていないことである。
6.7明日から着手できる三つのこと
第一に、同型船群を横断する比較の単位を、先に決めることである。一隻ごとの運航実績は既に取得されている。欠けているのは、どの設計上の判断を、どの条件で差し引いて比べるのかという定義である。項目を増やす前に、比べ方を書く。
第二に、設計側の判断を記録に残すことである。竣工図書に残るのは結論であって、そこに至る判断ではない。なぜその主要目にしたのか、どの条件を優先したのか。この記録がなければ、後年の運航実績は解釈できない相関の山になる。
第三に、束ねる器を、買収ではなく契約と共同保有で組み立てることである。三条件を満たす主体は既に国内に複数ある。統合されていないだけであり、統合には資本を必要としない。海運最大手が36億ドルを投じて手に入れようとしたものの一部は、日本では設計次第で作れる。
閉じた環境は、記録には有利に働く。だが閉じたままでは、業界の規格にはならない。船の中で完結する記録を、船の外で束ねる器へどう接続するか。海事の勝負は、船の中ではなく、その接続の設計にある。
出典:A.P. Moller - Maersk のプレスリリースおよび四半期報告(2022年11月、2026年5月、2026年8月)、同社および関係各社の買収に関する公表資料、DNV、Veson Nautical、コングスベルグ・マリタイムの公表資料(2026年4月、6月)、定期傭船向け排出枠条項に関する業界標準契約書式の公表資料(2022年、2024年)、株式会社シップデータセンター『ShipDC データハンドブック』(2025年)、一般財団法人日本海事協会および同社の公表資料、日本の大手海運会社および大手総合商社の経営計画・公表資料、ならびに各社報道をもとにLONGNOW作成。いずれも公開情報に基づき各社の設計思想を論じたものであって、個別企業の経営判断を評価するものではない。
第7章
一品の現場に、規格は通るのか【建設】
前章の海事は、束ねる主体が三条件を満たして稼働していながら、その主体が何を対象と定めたかによって対の片側が外れていた。本章の建設は、逆の形をとる。
この領域には同型がない。橋も、トンネルも、建屋も、毎回が一品である。比較の対象がなければ、良し悪しは確定しない。本報告の論理が、最も通りにくく見える領域である。
結論から言えば、通る。しかも、六つの領域の中で最も速く通る可能性がある。
7.1一品なのは成果物であって、工程ではない
前提を一段だけ疑ってみる。建設が一品生産であることは事実だが、一品なのは何か。
完成した構造物である。地形が違い、地盤が違い、規模が違い、用途が違う。同じものは二つとない。だが、その構造物をつくる工程はどうか。
掘る。運ぶ。締め固める。打設する。養生する。組む。溶接する。検査する。工程は反復している。しかも、同じ会社が、同じ機械で、年に何十回も繰り返している。
つまり、記録の単位を成果物から工程へ移せば、比較可能性は回復する。橋Aと橋Bは比べられないが、橋Aの第三径間の打設と橋Bの第五径間の打設は比べられる。前章の海事で同型船群が果たしていた役割を、建設では反復工程が果たす。
この読み替えができるかどうかが、この領域の分岐点である。プロジェクト単位で記録している限り、データは永久に一品のまま積み上がらない。工程単位に落とした瞬間、同じ会社の中に数千件の比較可能な事例が現れる。
一品性は、記録の単位を変えれば消える 建設の一品性は、事業の性質から生じているのではない。記録の設計から生じている。プロジェクト単位で記録する限り、事例は永久に一件ずつのままである。工程単位に落とした瞬間、同一企業の内側に数千件の比較可能な事例が生まれる。
7.2制度が、主宰者を先に決めている
そして建設には、他の五領域にない条件がある。規格を主宰する者が、すでに決まっているのである。
国土交通省は2024年4月、建設現場のオートメーション化を掲げる「i-Construction 2.0」を策定した。目標は明快で、最低でも2040年度までに、2023年度と比較して建設現場において3割の省人化、すなわち生産性を1.5倍以上に向上させる。背景にあるのは、担い手の減少と高齢化、そして激甚化する災害への対応である。
すでに2023年度からは、直轄の土木業務・工事において、建設事業で取り扱う情報をデジタル化し、生産プロセス全体の効率化を図るBIM/CIMに取り組むことが原則化されている。データを活用する体制は、制度の側で先に整えられてきた。
契約図書になるということ
最も重要なのは、次の一点である。i-Construction 2.0では、3次元モデルの標準化を進め、それを契約図書として活用するためのロードマップを策定するとされている。現時点では現場試行と制度設計の途上にあり、実現はこれからである。
契約図書化が定着すれば、そのモデルが正となる。何を記録し、どの形式で残し、何をもって完成とみなすか。それが契約の条項として確定する。前三章で論じてきた定義権の所在が、建設では制度と契約によって定まる。
前章で、規格の主宰者には中立性と共同ガバナンスが要ると述べた。規模を持つ当事者が主導したプラットフォームは、参加者から競合と見なされて瓦解した。ところが公共発注者は、この二条件を制度としてはじめから備えている。荷主でも施工者でもなく、契約を通じて規格を通せる立場にある。
六領域の中でも、規格の主宰者が発注という契約関係の中に構造として組み込まれているのは建設である。逆説的だが、最も一品性が高い領域が、最も規格の通りやすい領域でもある。
機械の良し悪しにも、線が引かれている
さらに建設では、記録の形式だけでなく、機械そのものの良し悪しにも公的な閾値が引かれている。国土交通省の「ICT建設機械等認定制度」には、2025年1月から「省人化建設機械」の認定区分が設けられた。判定の基準は、導入前後の工数から算定する省人化率が30%を超えることである。認定は型式ごとに、算定の根拠を添えた申請に対して行われる。認定を受けた型式は試行工事での活用や積算上の取扱いに接続し、その取得者は日本政策金融公庫の融資制度の対象となりうる。
数値の閾値が明示され、申請の宛先があり、判定の結果が公的な取扱いに接続している。第12章で用いる基準に照らせば、これは承認の層は占有されている。ただし対象は省人化に資する建設機械に限られており、建設機械の全体に線が引かれているわけではない。
ここで一つ、誤解されやすい点を分けておく必要がある。新技術の活用実績を評価し工事成績に反映させる仕組みは以前から存在し、実務ではしばしば「認証」と呼ばれてきた。だが国土交通省自身が、それは技術の証明・認証・評価を行う制度ではないと明記している。評価しているのは技術そのものではなく、それを使った実績のほうである。良し悪しの線を引いている制度と、使った実績を評価する制度は、別物だ。
誰がその作業をしてよいかを決める権限も、制度の側にある。建設機械の運転には規模に応じた技能講習または特別教育が要求され、その科目と時間は法令が定めている。メーカーの教習所が講習を実施していても、書いているのは国である。
結果として、建設は六領域で唯一、記録の形式も、機械の閾値も、作業の資格も、そして記録の集積先も、すべて同じ主体の側にある領域になる。 定義権の五つの層が、揃って制度側に立っている。第12章で見るとおり、これは他のどの領域にも見られない配置である。
ただし、その席は制度のものであって、企業のものではない。
7.3重心は、工程条件と出来形の対応にある
では、その規格の上に何を積むのか。
3次元モデルそのものではない。設計データは標準化され、形式が定まれば流通する。流通するものはコモディティ化する。
建設の結合の対は、工程条件と出来形である。 実際の地盤の状態、当日の気象、材料のロット、機械の設定、施工の手順。それらの条件の組み合わせが、どのような出来形と、どのような不具合につながったか。この対応の履歴だけは、現場を持つ者にしか積み上がらない。
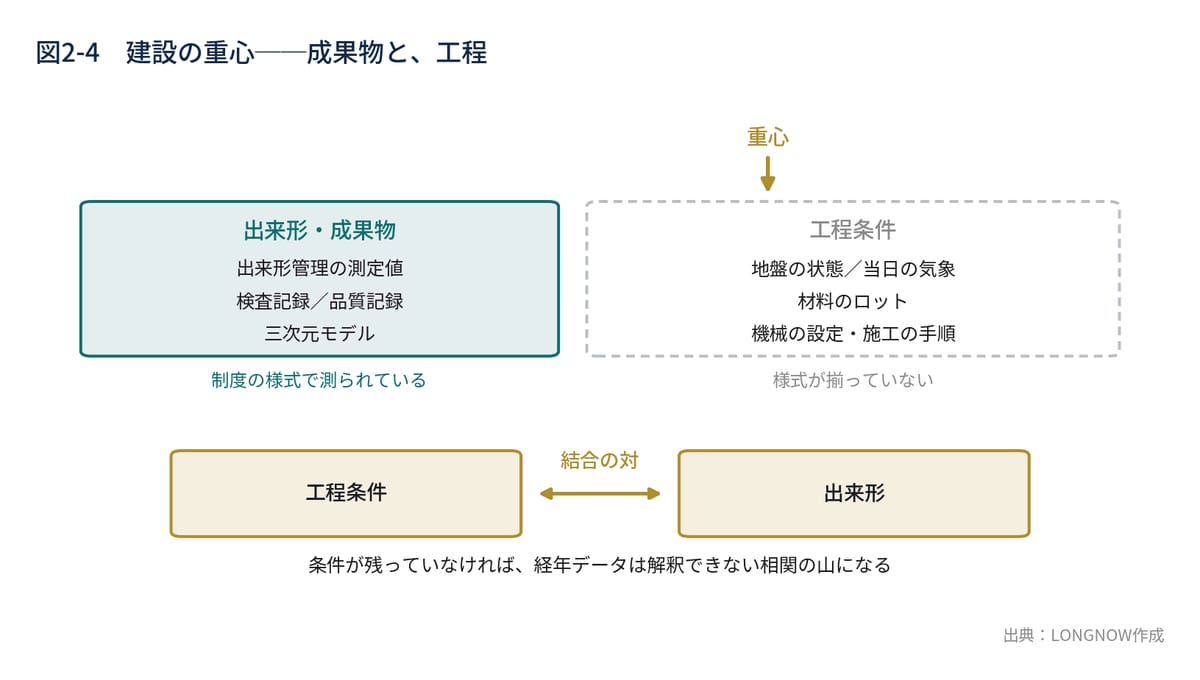
そしてこの対応関係は、設計データが標準化されるほど価値を増す。条件の記述形式が揃えば、企業を越えた比較も原理的には可能になるからだ。標準化は競争を消すのではない。標準化された条件の上で、誰が最も良い対応関係を蓄積したかという競争を、はじめて可視化する。
前節で述べたとおり、五つの層はすでに制度側に揃っている。企業に残された問いは、規格を誰が書くかではない。書かれた規格の上で、誰が最も精密な対応関係を持つかである。他の五領域とは、問いの立ち方が違う。
7.4失敗が、制度によって残る側に回る
第4章で、製造業は最も価値の高いデータを最も入念に捨ててきたと述べた。稼働率向上を目的とする計測系にとって、失敗と復旧はノイズだったからである。
建設では、これが反転する可能性がある。
i-Construction 2.0の構想には、施工不良や瑕疵があった場合に、発注元が管理する施工データを検索し、同じ施工方法や材料を用いた箇所を洗い出すという活用が含まれている。つまり、失敗の記録を活かす方向が、制度の側から示されている。品質保証と説明責任という、産業に固有の要求が、そのまま学習素材の蓄積を後押しする構図である。
これは大きい。前三章では、失敗をどう残すかが常に最大の障害だった。誰も好んで失敗を記録しないからである。建設では、残すことが制度上の義務に近づく。
残る問いは一つだけになる。その記録が、発注者の手元にだけ積み上がるのか、施工者の側にも積み上がるのか。
7.5定義する者と、記録する手が、分かれている
この領域のRoot Wallは、技術ではなく契約構造にある。
重層下請である。記録項目を定義するのは発注者であり、それを受けて工事を管理するのは元請である。しかし実際に土を掘り、コンクリートを打ち、鉄筋を組むのは、二次三次の下請事業者である。
第3章で、記録の主体を人から装置へ移すことが解答だと述べた。建設では、その装置すらしばしば下請が持ち込む。バックホウもクレーンも、多くは施工会社の資産ではない。記録を定義する者と、記録が発生する場所と、記録装置を所有する者が、それぞれ別の法人に属している。
これは製造にも物流にもなかった構造である。製造では設備は自社の資産だった。物流では委託先という一者との関係だった。建設は、一つの現場の中に契約の階層がある。
静脈が、契約の段ごとに切れる
結果として何が起きるか。Operation Loopが契約の階層ごとに分断される。下請が持つ最も一次に近い記録は、元請には要約されて渡り、発注者にはさらに要約されて渡る。段を上がるたびに経緯が落ち、結果だけが残る。第3章で論じた経緯の消失が、建設では組織間の伝達によって構造的に発生する。
したがって建設における記録設計の要諦は、項目を増やすことではない。階層を越えて一次データがそのまま上がる経路を、契約に一本だけ通すことである。全部でなくてよい。工程条件と出来形の対応に必要な最小限の項目に絞れば、実務は回る。
なお、前節で述べた資格の体系は、機械を動かしてよい者を定めているが、自律・半自律で動く機械を監視し、その判断を引き取る役割については、対応する枠組みがまだない。新しく生まれた役割ほど制度の外にあるという構図は、第5章の物流と同じである。
7.6維持管理という、第二の現場
もう一つ、建設だけが持つ非対称性がある。時間の長さである。
i-Construction 2.0の対象は施工に限られない。調査・測量、設計、施工、検査、そして完成後の維持管理まで、建設生産プロセスの全体が射程に入っている。この最後の一項が重要である。
工場の設備は十年から二十年で更新される。船は二十年から三十年で解撤される。倉庫の設備はもっと短い。ところが橋梁やトンネルは、五十年、百年の単位で使われる。つまり建設には、施工時の条件と数十年後の劣化との対応関係という、他のどの領域にも存在しない長さの因果が横たわっている。
そして現在、この対応関係を測っている主体は、事実上いない。施工した会社は引き渡した時点で関係が切れ、維持管理を担う主体は施工時の条件を持たない。前節で論じた契約階層による分断の、時間軸版である。記録は空間的にも時間的にも切れている。
ここに、最大の未回収がある。高度成長期に整備されたインフラの更新需要が本格化する局面において、どの施工条件が何年もったのかという知見を持つ者は、まだ誰もいない。
留保も述べておく。この因果の確定は容易ではない。数十年のあいだに交通量も気象も変わり、補修も入る。単純な相関では何も言えない。だからこそ条件の記録が要るのである。条件が残っていなければ、蓄積された経年データは解釈できない相関の山にしかならない。
一品性は、記録の単位を変えれば解ける。だが時間の長さは解けない。解けないものに対しては、いま記録を始める以外に方法がない。二十年後に必要なデータは、二十年前に取り始めるほかないからである。
7.7中小事業者にとっての意味
なお、この議論は大手の話ではない。むしろ中小事業者にこそ効く。
理由は二つある。第一に、規格を自前で作る必要がないからである。他の五領域では、記録の形式を自社で定義し、取引先に受け入れさせるという困難な交渉が要る。建設では、公共発注者が定めた形式に乗ればよい。標準化の負担を制度が肩代わりしている。
第二に、反復工程の記録は規模に依存しないからである。年間の施工件数が少なくとも、同じ工程を繰り返している限り、事例は積み上がる。むしろ工種を絞っている事業者のほうが、条件のばらつきが小さく、対応関係は早く見えてくる。
大手が総合力で優位に立つ領域ではない。特定の工種で、条件と出来形の対応を誰よりも精密に把握している事業者が、そのままフィジカルAIの学習素材を最も濃く持つ。
7.8明日から着手できる三つのこと
第一に、記録の単位をプロジェクトから工程へ移すことである。案件名で整理された記録は、案件が終われば死蔵される。工種と工程で整理し直せば、過去の全案件が横断可能な母集団になる。既存の日報や出来形管理記録を並べ替えるだけでも、最初の一歩になる。
第二に、条件の記述を揃えることである。出来形は測られている。落ちているのは条件の側である。地盤の状態、気象、材料のロット、機械の設定。この四つを工程ごとに同じ様式で残す。四項目でよい。
第三に、下請から一次データが直接上がる経路を、契約に一本通すことである。要約させない。工程条件と出来形の対応に必要な最小限に絞れば、現場の負担は増えない。
同型がないことは、比較できないことを意味しない。比較の単位を、成果物から工程へ移せばよいだけである。そして建設には、その単位を制度が定義してくれるという、他の領域にない追い風がある。問われているのは、その上で何を積むかである。
出典:国土交通省「i-Construction 2.0 ~建設現場のオートメーション化~」(2024年4月)、BIM/CIM原則適用に関する同省公表資料、同省「ICT建設機械等認定制度」の認定規程および細目規程ならびに省人化建設機械に係る融資制度の公表資料、および労働安全衛生法関係法令をもとにLONGNOW作成。制度の詳細および適用範囲は所管省庁の公表資料を参照されたい。本章の現場記述は、特定の企業を指すものではない。
第8章
記録は最も密で、最も構造化されていない【介護】
第Ⅱ部の五つめは介護である。この領域を後半に置いたのは、六つの中で最も切迫しているからであり、同時に、本報告の問いが最も鮮明な形で残る場所だからである。
前章の建設は、定義権の五つの層が揃って制度側に立つ唯一の領域だった。介護も同じく制度が主宰している。だが揃い方が違う。
8.1最も切迫し、最も記録の密な現場
厚生労働省が2024年7月に公表した推計によれば、2040年度に必要となる介護職員は約272万人。2022年度の職員数は約215万人であり、その差は約57万人にのぼる。2026年度時点でも約240万人が必要とされ、およそ25万人が不足する計算になる。2026年度の必要数を満たすには年およそ6万3,000人、その先も2040年度にかけて年およそ3万2,000人の純増を続けなければならない。
他産業も人材不足にあるなかで、この差を採用だけで埋めることは現実的ではない。導入は、効率化のためではなく事業の継続のために起きる。第4章の製造で述べた需要の条件が、ここでは最も極端な形で現れている。
一方で、記録の密度は六領域で最も高い。介護記録、ケアプラン、アセスメント、申し送り、ヒヤリハット。一人の利用者について、一日に何度も記録が発生する。書く量では、工場も倉庫も現場に及ばない。
それでも構造化されていない。多くが自由記述であり、書き手によって粒度も語彙も変わる。密度と構造は、まったく別物だ。
8.2制度は、すでに規格を用意している
ここで、多くの読者の予想を裏切る事実を挙げたい。六領域の中で、全国横断の記録規格が最も早く整ったのは介護である。
2021年度の介護報酬改定により、それまで別々に運用されてきた二つのデータベースが一本化され、科学的介護情報システム(LIFE)の運用が始まった。全国の介護施設・事業所から利用者の状態やケアの内容を収集し、分析し、各事業所へフィードバックを返す仕組みである。あわせて科学的介護推進体制加算が新設され、データの提出とフィードバックの活用によるPDCAの推進が報酬上で評価されることになった。
構造は、前章の建設と同じである。公共が規格を主宰し、契約——ここでは介護報酬——を通じて全国に通す。第6章で、規格の主宰者には中立性と共同ガバナンスが要ると述べた。介護では、その条件を満たす主体が2021年から稼働している。
しかも建設の3次元モデル標準化より早く、全国の事業所を横断したフィードバックまで実装されている。条件だけを見れば、六領域で最も先へ進んでいる。
誰がその行為を行ってよいかを定める権限も、制度の側にある。介護福祉士は名称の独占であって業務の独占ではないが、訪問介護員の要件、認知症介護に関する基礎研修、そして喀痰吸引等の行為については、行為ごとに公的なゲートが置かれている。民間の資格が公的な研修の免除理由にならないことは、所管省庁が明示している。認定の層は、分節的ではあるが制度側にある。
揃っていない層が、二つある
ところが建設と違い、介護では揃っていない層がある。
第一に、機器の良し悪しに線を引く主体がいない。福祉用具・介護ロボットの情報を収集し公開する仕組みは整備されているが、その運営主体は掲載製品の安全性や有効性を保証するものではないと明記している。掲載はメーカーの任意の情報提供に基づく。介護機器について、性能の優劣を横断的に判定し、市場での採用可否を決める制度は見当たらない。承認の層は、空いている。
第二に、良し悪しを算定する手順がない。加算の制度は、データを提出しフィードバックを活用することを報酬上で評価するが、介助そのものの良し悪しを算定する手順は定めていない。第4章の製造で見た空席が、介護でも同じ形で開いている。
補助金の要件が、この空席をゆるやかに埋めつつある面はある。介護ロボットの導入支援では掲載製品であることが原則の要件とされ、自治体が導入計画の定量的な効果を審査する運用も広がっている。ただし審査の対象は導入する事業計画であって、機器そのものではない。承認の層が制度側に立ち上がる途中の形と見るのが正確である。
8.3それでも、正解データが貯まらない
規格が最も早く整っていながら、フィジカルAIの学習素材という観点では、まだ十分ではない。第4章で製造について立てた三つの欠落が、ここでそのまま戻ってくる。本報告が円を閉じる場所である。
結果は残り、経緯が消える
LIFEに提出されるのは、ADL、栄養状態、口腔機能、認知症の状況といった利用者の状態である。状態の変化は測られる。だが、その変化に至る介助のやり方の差は残らない。誰が、どういう順で声をかけ、どの位置で身体を支え、何秒待ったか。記録されているのは結果であって、経緯ではない。
失敗が、記録の枠から外れる
ヒヤリハットは書かれる。だが、書かれないもののほうが多い。そして決定的なのは、うまくいった非定常に枠がないことだ。転倒しかけたが支えた。入浴を拒否されたが受け入れてもらえた。食事が進まなかったが工夫で完食できた。第4章で非定常こそが学習素材であると述べたが、介護における最も価値の高い非定常は、事故報告書にも状態記録にも居場所がない。
項目は、状態中心のまま
LIFEの項目は国が定義している。これは建設と同じく大きな利点である。事業者が規格を自前で作る必要がない。ただし、項目が状態を中心に構成されている限り、介助の技術そのものは永久に入ってこない。規格が存在することと、必要な項目が入っていることは、別の話である。
そして第4章で述べたとおり、三つの欠落は並列ではない。何を欄として持つかが決まった時点で、経緯も失敗も、記録できる範囲の外に置かれている。
8.4重心は、介助と反応の対応にある
では、この領域の結合の対はどこにあるか。
利用者の状態データではない。それは制度によって全国から集められつつあり、集められるものはいずれ共有財になる。
介護の結合の対は、介助の仕方と、利用者の反応である。 同じ移乗介助でも、声をかける順序、支える位置、待つ秒数によって結果は変わる。熟練の職員はそれを知っている。だが、その知識は状態記録には現れない。介助の側が記録されていないからである。
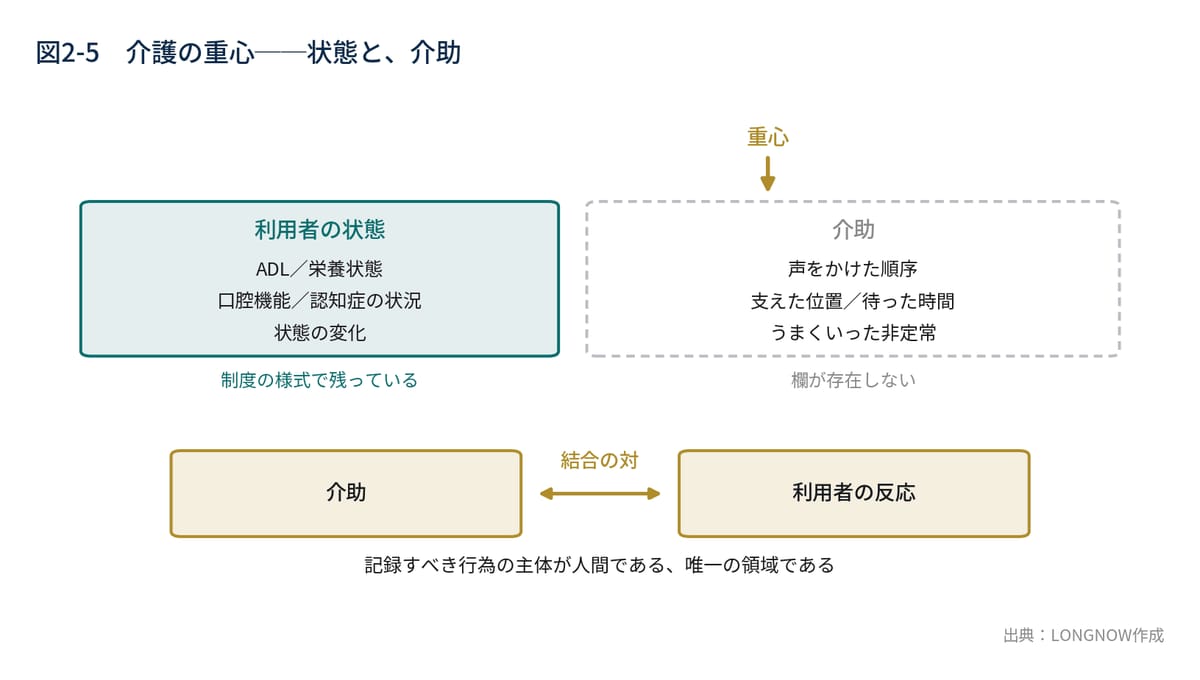
測られているのは結果であって、技術ではない 介護の重心は、利用者の状態ではなく、介助の仕方と反応の対応関係にある。状態データを全国から集めても、この対応は見えない。介助の側が記録されていないからである。そして介助の側こそが、五十年にわたって日本の現場に蓄積されながら、一度も構造化されなかった資産である。
第4章で、技能伝承の失敗は暗黙知を言語化して人に渡そうとしたことに起因すると述べた。介護は、その失敗が最も長く続いてきた領域である。手順書は無数にあり、研修も充実している。それでも、できる人とできない人の差は縮まらない。差があるのは手順ではなく、状況の読み取りだからである。
8.5最後にして最大の難所
ここで、本報告が繰り返してきた解答が、はじめて素直には適用できなくなる。
記録の主体を人から装置へ移す。第4章では、ティーチングペンダントの操作履歴を残せばよかった。第5章では、搬送ロボットがすでに全軌跡を持っていた。第7章では、施工機械が設計データに従って動いていた。いずれも、記録すべき行為の主体が装置だった。
介護は違う。記録すべき行為の主体は、人間である。装置が介助しているわけではない。
技術は近づいてはいる。見守り機器、センサー、インカムの音声、動作解析。だが、他の五領域には存在しない制約がここにある。尊厳とプライバシーである。
正直に書く。工場や倉庫で正しかった「現場の作業者が記録されていることにすら気づかない」という設計指針は、介護にはそのまま適用できない。記録される対象には利用者が含まれ、その人には自らの生活が記録されることについて説明を受け、同意する権利がある。技術的に可能であることと、行ってよいことは、この領域では明確に別である。
したがって介護における記録設計は、技術の問題である前に、合意の設計である。何を、誰のために記録し、誰が見て、何に使い、どこで消すのか。この説明ができない仕組みは、どれほど高性能でも現場に定着しない。
ただし、逆から見れば救いもある。目的が説明できるなら、介護ほど記録の意義を理解してもらいやすい現場もない。ケアの質が上がるという目的は、記録される当事者の利益と直接に一致するからである。工場の稼働率向上が作業者の利益と一致するとは限らないのとは、対照的である。
第3章で述べた記録主体の移転可能性は、この領域で最も低い。第10章で用いる二つの軸のうち、装置の軸について、介護は六領域の一方の端に位置することになる。
8.6記録という、共通言語
もう一つ、この領域に固有の事情がある。担い手の構成である。
政府は介護報酬の引き上げとあわせ、外国人材の受け入れ要件の緩和を進めている。57万人という差を国内の採用だけで埋めることが現実的でない以上、この流れは続く。現場は、確実に多国籍になっていく。
ここで、記録の設計がまったく別の意味を持ちはじめる。
手順書と口頭の指導に依存した技能の伝達は、言語の壁の前でさらに弱くなる。日本語の微妙な言い回しに載せられた暗黙知は、渡らない。「様子を見ながら」「うまく声をかけて」といった表現は、日本語話者どうしでさえ曖昧であり、翻訳を経れば意味を失う。
一方、介助の動作と利用者の反応を対にして記録できれば、それは言語に依存しない。何をしたら何が起きたか、という形式の情報は、翻訳を必要としないからである。
結合の対という形式には、本報告が想定していなかった性質がある。対は、翻訳を経ずに渡る。 記録は、生産性向上の手段であると同時に、多国籍の現場を成立させるための共通言語でもある。目的が二重に立つとき、投資の説明はやさしくなる。
8.7明日から着手できる三つのこと
第一に、介助の側に欄を作ることである。状態の記録は制度が定めた様式で残っている。落ちているのは介助の側だけだ。移乗、入浴、食事。この三場面に絞り、声をかけた順序、支えた位置、待った時間を、同じ様式で残す。あわせて、うまくいった非定常を書く枠を一つ用意する。事故に至らなかった対応こそが、最も価値の高い記録である。
第二に、合意の設計を、機器の選定より先に書くことである。何を、誰のために記録し、誰が見て、何に使い、いつ消すのか。一枚の説明文書で足りる。これを後回しにした導入は、性能によらず定着しない。
第三に、介助の良し悪しを、自分たちの言葉で書き下すことである。国が定めているのは状態の項目であって、介助の評価基準ではない。この層は空いており、埋める側は制度にいない。良い移乗とは何か、良い声かけとは何かを、事業所の側で定義するほかない。定義できる組織だけが、蓄積した記録を使う側に回る。
制度は、規格をすでに用意した。残されているのは、その規格に何を足すかである。
出典:厚生労働省「第9期介護保険事業計画に基づく介護職員の必要数について」(2024年7月公表)、2021年度介護報酬改定における科学的介護情報システム(LIFE)ならびに関連加算に関する同省公表資料、介護福祉士および訪問介護員に関する関係法令ならびに同省の公表資料、福祉用具・介護ロボットに関する情報提供の仕組みおよび介護ロボット導入支援に関する公表資料をもとにLONGNOW作成。制度の詳細および算定要件は所管省庁の公表資料を参照されたい。本章の現場記述は、特定の事業者を指すものではない。
第9章
装置は世界一、基準線は誰のものか【医療】
第Ⅱ部の五つの領域は、いずれも定義権の所在がまだ確定していない領域だった。製造、物流、海事、建設、介護。誰も座っていない席があるか、座る主体が決まりかけているかの違いはあるが、勝負はついていない。
本章で扱う医療は、そのどれとも違う。ここでは、すでに移っている。
それゆえ本章は、本報告に対する最も厳しい検証になる。定義権が移りきった領域を見れば、移る過程で何が効き、何が効かなかったかが分かる。そして日本は、この領域で最も豊かな装置を持ちながら、席を失った。
9.1装置は世界一、読む人は不足
OECDが2025年11月に公表したHealth at a Glance 2025によれば、日本にはCT、MRI、PETスキャナが人口100万人当たり184台ある。OECD平均は51台である。3.6倍。
単独の機種で見ても差は明白で、2024年時点のCT密度は人口100万人当たり約120台で世界最大、第2位のオーストラリアが74台超。MRIも日本が最高密度で約60台、第2位のギリシャと韓国が約39台である。
手術支援ロボットも同様である。2026年6月時点で、日本では800台以上のダビンチが稼働している。全世界の稼働はda Vinciシリーズ単体で1万1,000台余り、関連システムを含めておよそ1万2,000台。手術は累計2,000万件を超え、2025年単年でおよそ310万件が実施された。
同じ資料の、別の行
ところが同じHealth at a Glance 2025に、次の数字が並んでいる。日本の臨床医は人口1,000人当たり2.6人。OECD平均は3.9人である。病床数は1,000人当たり12.5床で、OECD平均4.2床の三倍。
装置は3.6倍、医師は0.67倍。装置一台あたりの医師密度に換算すると、日本はOECD平均のおよそ五分の一の薄さで機器群を運用していることになる。
そして日本は、配備台数の多さの割に検査数が多くない。人口当たりの検査数では韓国やトルコが日本を上回るという指摘が繰り返しなされてきた。
装置は世界一。稼働は中位。読む人は不足。第4章で製造業について立てた「導入台数だけを積み上げた先に何が起きるか」という問いに対し、医療はすでに数十年分の答えを出している。
9.2定義権は、すでに移っている
では、この装置群から生まれる記録は、誰の基準で評価されているのか。
手術支援ロボットの領域に、明快な事例がある。米国のインテュイティブサージカルが2022年3月から日本で提供しているMy Intuitiveというアプリケーションである。
執刀医が自身のモバイル端末にアプリを入れ、ダビンチにクラウド・ログインして手術を行うと、症例、手術時間、使用した鉗子の種類とその稼働時間といったログデータが集積される。そして執刀医は、自身のデータを類似症例のコンソールタイムや使用鉗子の全国平均と比較し、自らの傾向とラーニングカーブを確認できる。
個人情報の問題ではない
誤解を避けるために、開示されている制約を正確に記しておく。データの利用はデータプライバシーに関する法令に準じて行われる。アプリを介して執刀医に提供されるのは執刀医自身のデータのみであり、執刀医の承諾なしに他者と共有・公開されることはない。患者に関わる一切の個人情報は含まれない。
したがって「データが流出している」という類の批判は当たらない。個人の保護は担保されている。
だが、ひとつの事実が残る。「全国平均」が提供できるということは、装置の提供者が施設を横断して基準線を算出できる位置にいるということである。集計の方式が中央型か分散型かは開示されていない。だが、複数施設の記録から一本の線を引ける席に着いているのが提供者であることは、動かない。
個人データの保護と、集合データの帰属は別である 個々の記録を守ることと、集合としての基準線を誰が持つかは、まったく別の問題である。前者は制度と契約によって手厚く守られる。後者は誰も議論しないまま決まる。定義権が移るのは、後者の側からである。
日本の医療データ論議は、ほぼ全量が前者に費やされてきた。次世代医療基盤法をめぐる議論も、匿名加工と仮名加工という個人の保護の水準をめぐる議論だ。そのあいだに、集合の基準線は静かに決まっていた。
基準線が移ったのは、機器の性能を判定する層でも同じである。何をもって有効な機器・有効なアルゴリズムとみなすかの閾値は、米国の規制当局が引いている。日本のメーカーも多数の承認を得ているが、それは技術力の証明であると同時に、日本企業が米国当局へ「良い」を認定してもらいに行っていることの証明でもある。詳細は第12章で扱う。
9.3しかも、需要されている
ここが本章で最も重要な点である。定義権は奪われたのではない。求められている。
インテュイティブが日本の約650の病院に対して実施したインタビューによれば、多くの病院が安全性、より良いアウトカム、そして術者間の成績の均一化を求めており、ロボット手術の件数を増やす計画を立てている。同時に、どのように増やすべきかという運用上の課題を抱えている。
何が上手い手技かを決める機能を、需要側が自ら委ねているのである。実際、同社は日本国内にトレーニングセンターを構え、2025年末までに1万1,600人に対してロボット支援内視鏡手術の修了証を発行した。2026年1月には学会の承認を得たプログラムを開始し、修了証取得者の28%が既に利用している。
第6章で、規模を持つ当事者が主導した業界プラットフォームが、競合が一部を所有する製品への懐疑を主要因の一つとして瓦解した経緯を扱った。参加者は、競合が定義したスキーマに自社の記録を預けない。
医療では逆が起きている。装置の提供者は病院の競合ではない。ゆえに警戒が働かない。中立に見える立場は、定義権を集めるうえで最も有利な位置でもある。第6章の命題には、この補足が要る。
なぜ、ここだけ装置提供者が入れたのか
もう一点、他章との比較で見えることがある。
前二章で見たとおり、建設機械の運転にも、介護の特定の行為にも、誰がそれを行ってよいかを定める公的な枠組みがあり、科目と時間は法令が定めている。メーカーが講習を実施していても、書いているのは制度の側である。
ロボット支援手術の技能については、そうした枠組みが先行して存在したわけではない。新しい技術であり、席が空いていた。装置提供者が入れたのは、そこに誰も座っていなかったからである。 そして2026年から学会承認のプログラムが動き始めた。発行主体の重心がどちらへ動くかが、この層の観測点になる。
医療が他の領域と違って見えるのは、装置提供者が強かったからではない。空席があったからである。この違いは第11章で扱う。
9.4国産機は、データを取っていないのではない
ここで自然に浮かぶのは、国産機はどうなのかという問いである。
hinotoriサージカルロボットシステムは、産業用ロボット大手と検査機器大手が2013年に折半出資で設立した合弁会社が開発し、2020年8月に製造販売承認を取得した。産業用ロボットで培われた技術を医療へ移すという構想から生まれている。
この機種には、MINSというネットワークプラットフォームが実装されている。外部のIoTプラットフォーム事業者との共同開発によるもので、各種センサー情報、内視鏡映像、そして手術室全体の映像をリアルタイムで収集・解析・提供する。デジタルツイン機能により機器の稼働状態を三次元的に再現し、手術中のロボットの動作だけでなく術者の操作までを視覚的に把握できる。目的として掲げられているのは、運用支援、安全で効率的な手術室の活用支援、そして手技の伝承・継承支援である。
取っている。しかも、取得しているデータの範囲だけを見れば、コンソールタイムと鉗子の稼働時間を軸とする先行機のアプリより広い可能性がある。
それでも、全国平均という基準線は、こちらからは生まれていない。
9.5分岐は、形式の選択にあった
両者を並べると、差はデータ量でも技術力でもないことが分かる。
一方は、手技の伝承・継承を目的に置いた。熟練者から個人へ、一対一で、施設の内側で受け渡す。もう一方は、手技の比較・評価を目的に置いた。母集団から個人へ、全国平均という一本の線を引いて対比する。
前者が生むのは指導関係である。後者が生むのは基準線である。そして定義権は、基準線の側に宿る。
伝承は関係を生み、統計は基準を生む 同じ記録を、伝承のために使えば指導関係が生まれ、比較のために使えば基準線が生まれる。定義権が宿るのは後者である。日本の現場が技能の継承に強いことは資産だが、その形式のままデジタル化しても、基準線は他者の手に残る。
第4章で、日本の技能伝承がこの二十年ほぼ失敗し続けてきた原因は、暗黙知を熟練者が言語化して別の人間に渡すという形式そのものにある、と論じた。フィジカルAIはこの問題を裏口から解く、とも書いた。
MINSは、まさにその裏口を通っている。熟練者に語らせず、操作と映像をそのまま残す。設計としては優れている。ただし、受け渡す先が依然として個人である。伝承という形式は変えていない。
先行機のアプリは、伝承という経路そのものを飛ばした。何が良い手技かを、師匠ではなく分布が決める。
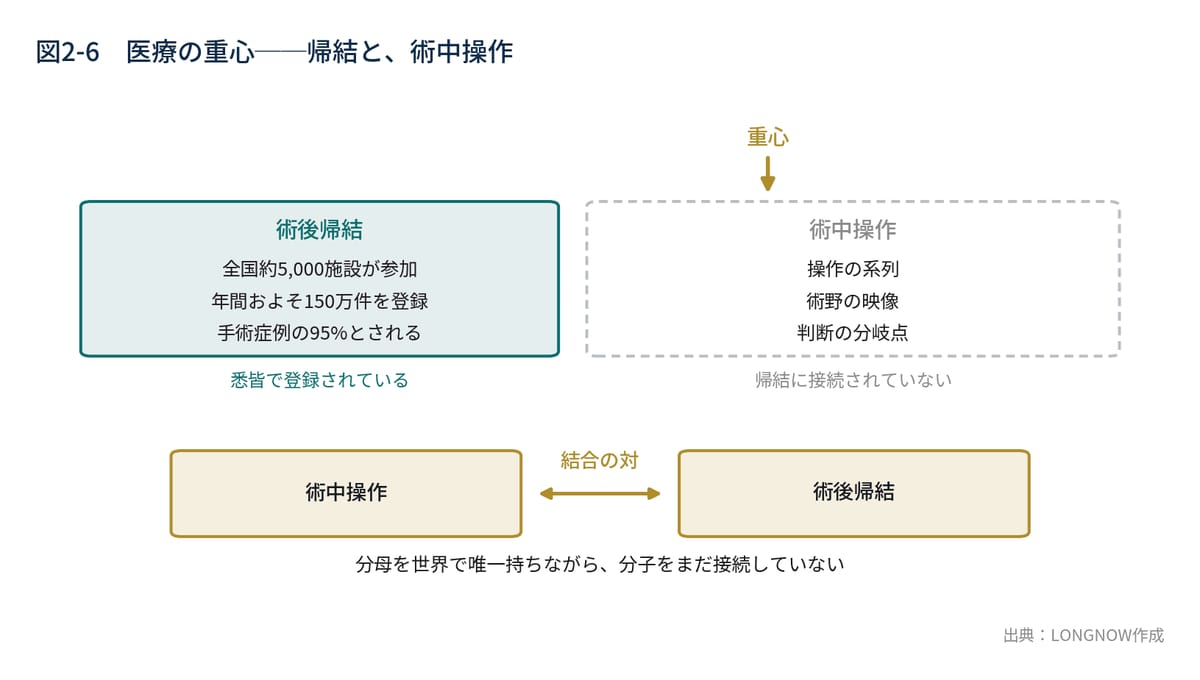
医療の結合の対は、術中の操作と、術後の帰結である。 前者だけを残せば、上手い人の癖と有効な判断を区別できない。後者だけを集めれば、何がそれをもたらしたかが分からない。定義権が分かれたのは、この対を誰が結ぶかという一点である。データ量でも、技術力でも、資本力でもない。
9.6規模で追う道は閉じている。だが白地がある
台数で約11倍、症例数では三桁の開きがある。国産機の国内累計は71台、国内外の手術実績は約2万件である。先行機は日本だけで800台以上、世界累計2,000万件超。
しかも直近の環境は厳しい。販売を担う企業の2026年3月期決算では、メディカルロボット事業について保守サービスの売上が増加した一方で機器の売上が減少したと記載されており、同じ記述が三期連続で続いている。
母集団で追いつくことはできない。第6章の命題——規格の主宰者は資産の規模では決まらない——は、ここでも成立する。ただし、この命題は裏返せば希望でもある。規模がなくても取れる。
誰も定義していない領域がある
国産機の実績を時系列に並べると、別の軸が見えてくる。
2021年、地方大学・地域産業創生交付金事業に採択された地域構想の枠組みで、大学・通信事業者・自治体と共同し、大学内に設置された実証施設で商用5Gを介した遠隔操作の実証実験を実施。2023年10月、日本と東南アジアを結ぶ5,000km超の遠隔手術実証に成功。2025年2月、次世代光通信基盤の接続による二病院間の遠隔手術支援を実証。2025年6月、欧州と日本のあいだで初となる遠隔手術の実証実験に成功。
断っておくべきことがある。遠隔手術の安全と運用の規範そのものは、白地ではない。日本外科学会は2022年6月に遠隔手術ガイドライン第1版を策定し、2025年12月には第2版を公開した。第2版は遠隔手術支援と遠隔手術指導に加えて完全遠隔手術までを扱い、セキュリティ対策の具体例、運用マニュアル、緊急時対応マニュアルにまで及ぶ。しかもこの策定は、公的研究開発支援のもと、国産ロボット開発会社と通信各社の協力を得た実証研究の上に立っている。学会が主宰し、産業が参加する——第6章で規格成立の条件として示した共同型が、日本で現に動いているのである。
白地は、その一段先にある。国内で書かれた安全と運用の規範を、特定機種と国内運用に閉じずに、国際的に相互運用可能なログの語彙、認証、責任分界、通信品質の保証、そして術中の操作と帰結を結ぶ共通規格へ拡張できるか。ここはまだ、どの国も書いていない。そしてこの拡張は単独企業では決められない。通信事業者、規制当局、学会、複数の医療機関が必ず関与する。第6章で論じた共同保有型のガバナンスが、構造的に要求される領域である。
規範の初版と第2版を自国の学会が書いたという事実は、主宰者の席がすでに温まりつつあるということだ。症例数で劣る側が定義権を取りうる経路は、おそらくここにある。
9.7明日から着手できる三つのこと
第一に、数える対象を変えることである。導入台数と稼働率は、すでに十分に数えられている。数えられていないのは、術中の操作と術後の帰結が同一の事例で結ばれた件数である。片方だけの記録が何万件あっても、評価関数は書けない。この一つの指標を置くだけで、投資の優先順位が変わる。
第二に、修了証に誰の名前が載っているかを確認することである。技能の認め手が、良い技能の定義者になる。この層は現在、装置提供者から学会側へ動きうる移行期にある。移行期にあるうちにしか動かせない。
第三に、白地に規範を書く側に回ることである。遠隔手術の規範は、すでに国内の学会が二版を重ねている。それを特定機種と国内運用に閉じたままにするか、国際的に相互運用可能な形へ拡張するかは、まだ決まっていない。決めた者が席に着く。
最後に、本報告を通じて最も繰り返し現れた事実を、もう一度記しておく。
台数を増やすことは、定義権を近づけない。むしろ遠ざける。稼働が増えれば増えるほど、基準線を持つ側の母集団が太るからである。世界一の装置密度は、それ自体では資産ではない。何を良い状態とみなすかを自ら書いたときに、はじめて資産に変わる。
出典:OECD「Health at a Glance 2025」(2025年11月公表)およびOECD Health Statisticsに基づく各種集計、インテュイティブサージカルの公表資料および2026年6月の記者会見に基づく報道、メディカロイドおよび販売担当企業の公表資料・IR資料、日本外科学会「遠隔手術ガイドライン」第1版(2022年6月)および第2版(2025年12月)、ならびに各社報道をもとにLONGNOW作成。いずれも公開情報に基づき各社の設計思想を論じたものであって、個別企業の経営判断や医療上の優劣を評価するものではない。人口100万人当たり184台はCT・MRI・PETの合計値である。国内累計71台は2025年4月時点の報道値であり、設置台数は各社とも定量開示していない。da Vinciの設置台数は同社公表の2025年末値に基づく。
第Ⅲ部
横断
第10章
装置と主宰者──六領域を並べ直す
第Ⅱ部では、六つの領域を順に検討した。障害はそれぞれ違った。製造ではベンダーの共通データモデル、物流では期限の切迫、海事では当事者の分散、建設では契約の階層、介護では記録主体が人間であること、医療では基準線がすでに国外にあること。
だが並べ直すと、これらはすべて二つの条件の組み合わせで説明がつく。
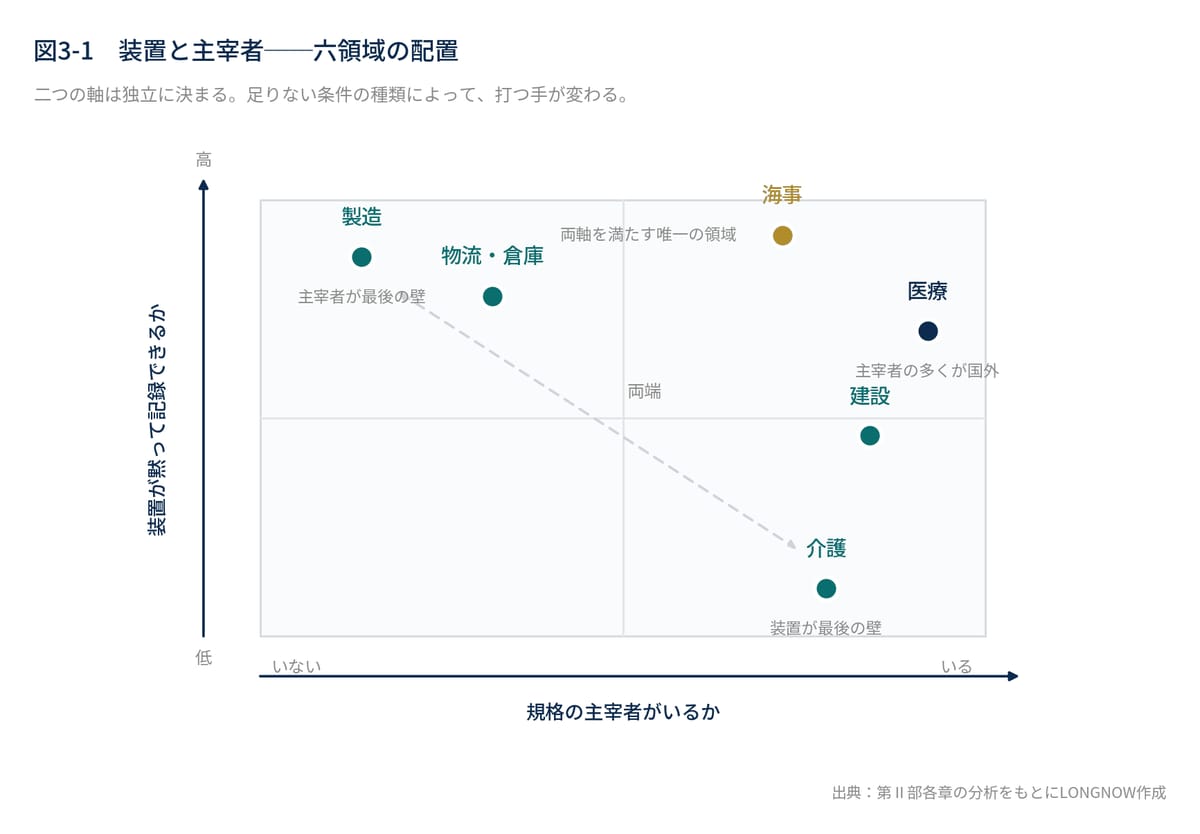
10.1二つの条件軸
第一の軸は、装置が黙って記録できるかである。第3章で述べたとおり、記録を人間の規律に依存させた仕組みは例外なく形骸化する。記録すべき行為の主体が装置であれば、この移転は技術の問題に還元される。行為の主体が人間であれば、そうはいかない。
第二の軸は、規格の主宰者がいるかである。記録の形式と評価の基準を、業界を横断して定める主体が存在するか。この主体は、領域によってまったく違う場所に現れる。制度であることもあり、第三者機関であることもあり、装置の提供者であることもある。そして、いないこともある。
二つの軸は独立に決まる。装置が記録できることは主宰者を呼び寄せないし、主宰者がいることは装置の記録能力を高めない。
10.2製造と介護は、両端である
六つを置いてみる。
製造では、装置は記録できる。ティーチングペンダントの操作履歴も、パラメータ変更の差分も、装置の側が黙って残せる。だが規格の主宰者はいない。機器の良し悪しに線を引く主体も、非定常の操作を評価する手順を書く主体も、公的にも業界的にも存在しない。
物流でも装置は記録している。搬送ロボットは全軌跡を持っている。だが導入の速さが定義権を奪っていく。ターンキーで入るものは記録の規格も同梱してくるからである。主宰者の席は、制度がCLOという形で荷主の内部に置こうとしている段階にある。
海事は記録の条件が最も恵まれている。閉鎖環境で、変数が限定され、同型船群があるため比較可能性がはじめから成立している。そして主宰者もいる。船級協会が承認の層に座り、共同保有のデータ基盤が稼働している。
建設は一品性という障害を抱えながら、公共発注者という主宰者を制度として持っている。装置の側も、施工機械が設計データに従って動く以上、記録の条件は整っている。ただし記録の経路が契約の階層で切れる。装置の能力の問題ではなく、記録が誰の手を経て上がるかの問題である。
介護は、主宰者も全国規格も揃っている。国が項目を定義し、報酬を通じて全国に通し、フィードバックまで実装している。それでいて、記録の主体が人間のまま残されている。
医療は装置密度が世界最高で、主宰者も存在する。ただしその多くが国外にある。承認の閾値は米国の規制当局が引き、術中の語彙は国際的な学会主導の合意形成の場で争われている。
両端に置かれるのは、製造と介護である
製造は装置が整っていて、主宰者が最後の壁である。介護は主宰者が整っていて、装置が最後の壁である。どちらも、あと一つの条件で止まっている。
そして、この非対称には含意がある。足りない条件の種類によって、打つ手が変わる。 製造で必要なのは技術投資ではなく、規格を書く主体を立てることである。介護で必要なのは規格づくりではなく、合意の設計である。同じ「フィジカルAIが進まない」という現象に、まったく違う処方が要る。
10.3二軸では説明がつかない、一つの例
ところが、両方の軸を満たしている領域が一つある。海事である。
装置は記録している。主宰者もいる。それでも、第6章で見たとおり重心は定まっていない。理由は主宰者の不在ではなく、その主宰者が何を保管の対象と定めたかにあった。業界共通基盤が定義しているのは運航時の量であり、船体形状も設計条件も入っていない。海事の結合の対は設計判断と運航実績である。対の片側が、最初から外に置かれている。
つまり、二つの軸は必要条件ではあるが、十分条件ではない。第三の条件がある。束ねられている対象が、その領域の結合の対を覆っているか。
この第三の条件は、他の五領域では二軸の問題に隠れて見えなかった。主宰者がいなければ、何を束ねるかという問いは立たないからである。海事だけが二軸を通過したために、次の関門が姿を現した。
第12章で扱う指標は、まさにこの第三の条件を測る。
10.4日本に固有の、三つの条件
ここまでは領域ごとの差を見た。最後に、六領域に共通する日本側の条件を三つ挙げる。いずれも、他国が容易には持てない。
第一に、密度である。 工場、港湾、物流拠点、建設現場、介護施設、そして病院が、狭い国土に高密度で集積している。同種の現場が近接して数多く存在することは、規格を通しやすい。分散した市場では成立しない標準化が、ここでは成立しうる。第9章で見た装置密度は、その最も極端な現れである。
第二に、切迫である。 AI・ロボティクス分野だけで約339万人、介護だけで約57万人という不足は、導入の動機が効率化ではなく事業の継続だということだ。効率化は先送りできるが、継続は先送りできない。導入は、遅かれ早かれ起きる。問われているのは、それが記録つきで起きるかどうかだけである。
ただし切迫は、両刃である。第5章で見たとおり、切迫は検討期間を削り、削られた検討はターンキーを選ばせる。同じ条件が、導入を早め、同時に握りを浅くする。
第三に、記録の文化である。 日報、点検票、カイゼン提案。日本の現場は、世界的に見ても記録の密度が高い。第8章の介護は、その極端な例だった。ただしその記録は人間の練度に依存し、紙と個人の頭のなかに閉じている。裏を返せば、記録の主体を装置へ移したときの伸び代が、最も大きい場所でもある。
在庫は、劣化する
三つを同時に満たしている国は多くない。だが、これらは資産であって、成果ではない。
そして在庫は劣化する。現場そのものが人口とともに減っていくこと、そして稼働記録の規格が外部から先に持ち込まれること。この二つは同時に進む。第9章の医療は、後者が完了したあとの姿である。窓が開いているのは、おそらく数年である。
在庫を持っていることと、在庫を使えることは別である。
本章は第Ⅱ部の各章の分析を横断的に整理したものであり、新たな外部資料に依拠しないため出典を付さない。数値の典拠は各章の出典を参照されたい。
第11章
規格の主宰者──三条件と、その例外
前章で、規格の主宰者がいるかどうかを第二の軸に置いた。だが「いる」と一言で言っても、その主体の性質は領域ごとにまったく違う。第三者機関であることもあり、公共の発注者であることもあり、装置の提供者であることもある。
本章は、どういう主体が主宰者になれるのかを問う。そして、なりえた主体が領域ごとに違ったのはなぜかを見る。
11.1三つの条件が、それぞれ何をしているか
第6章で、海事について三つの条件を挙げた。中立性、共同ガバナンス、実装能力である。六領域を通じて見ると、この三つはそれぞれ別の失敗を防いでいることが分かる。
中立性は、参加を防いでいるのではなく、離脱を防いでいる。 競合が定義したスキーマに、企業は自社の記録を預けない。預けたとしても、疑いが生じた時点で引き上げる。中立性を欠いた主宰は、立ち上げに失敗するのではなく、立ち上がったあとに崩れる。
共同ガバナンスは、中立性の疑いを構造で解消している。 ある主体が現に中立であることと、参加者から中立と見なされることは別である。前者は主張であり、後者は設計で担保するほかない。改訂の席を複数当事者で分け合っている構造は、その主体が善意であるかどうかを参加者が判断しなくてよい状態をつくる。
実装能力は、器を空にしないためにある。 中立で共同保有の枠組みができても、評価の手順を書き下し、システムとして動かせなければ、規格は条文のまま残る。
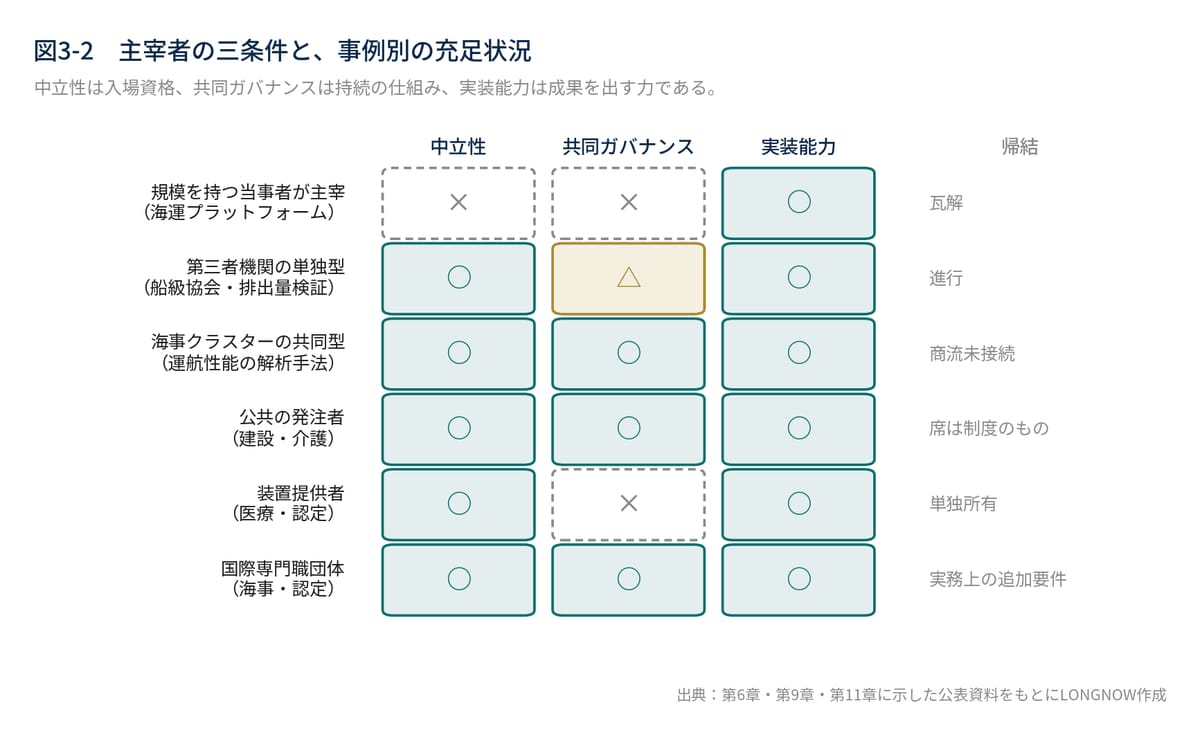
三つは並列ではない。中立性は入場資格であり、共同ガバナンスはそれを持続させる仕組みであり、実装能力は成果を出すための力である。順序がある。
11.2規模は、条件ではない
この三条件に照らすと、第6章で見た二つの試みの明暗がそのまま説明できる。
規模を持つ当事者が主宰したプラットフォームは、参加者から競合と見なされ、中立性の条件を欠いたまま瓦解した。
ただし、人が集まらなかったわけではない。船社、ターミナル、内陸デポ、税関当局を含めて、三百を超える参加者が実際に名を連ねている。動員そのものは成功していた。そのうえで崩れたのである。集めた参加者の数は、主宰する資格を与えない。 そして主宰者自身の市場での大きさは、資格を与えないどころか、疑いの理由になっていた。
一方、検証を職能とする第三者機関は、中立性を制度的に備えた位置から出発し、商流の内側へ降りた。ただしこの主体は基準を単独で所有しており、共同ガバナンスの条件については保証を持たない。第一の条件を満たし、第二の条件を賭けた形である。
そして同じ領域に、対になる事例がある。運航性能の解析手法について、海事クラスターの二十数社が共同で標準を作り、ソフトウェアとして配布した取り組みである。こちらは第一と第二の条件を満たしている。ただし普及の手段が配布であって、商流には接続されていない。
同じ層に、単独型と共同型が並んでいる。 前者は条件を欠いたまま速く、後者は条件を満たしたまま遅い。三条件は、速さを保証しない。保証するのは、崩れないことだけである。
11.3補正命題──競合でない者が、最も集めやすい
ところが医療は、この構図の逆を行っている。
第9章で見たとおり、装置の提供者が施設を横断した基準線を持つ位置に着いた。しかも奪ったのではなく、需要側が求めた結果である。多くの病院が術者間の成績の均一化を望み、どのように件数を増やすべきかという運用上の課題を抱えていた。何が上手い手技かを決める機能を、需要側が自ら委ねたことになる。
なぜ、ここでは中立性の疑いが働かなかったのか。
装置の提供者は、病院の競合ではないからである。 海運のプラットフォームが躓いたのは、主宰者が参加者と同じ市場で競っていたためだった。装置を売る者と、その装置で診療する者は、同じ市場にいない。警戒の理由が構造的に存在しない。
したがって三条件の第一項には、補正が要る。中立性とは、絶対的な公平さのことではない。参加者と競合しないという、関係の位置のことである。 そして、この意味での中立性を最も安価に手に入れられるのは、その産業に道具を売っている者である。
これは不都合な結論である。定義権が最も集まりやすい席は、多くの場合、当事者ではなく供給者の側にある。
11.4だが、医療は例外だった
もっとも、この補正命題をそのまま一般化すると、事実と合わなくなる。
第Ⅱ部の六領域を見渡すと、誰がその行為を行ってよいかを決める権限は、四つの領域で制度の側にある。建設機械の運転には規模に応じた技能講習または特別教育が要求され、介護では訪問介護員の要件、認知症介護の基礎研修、特定の医療的行為ごとに公的なゲートが置かれている。製造でも、産業用ロボットの教示や検査に関する教育の科目と時間は法令が定めている。
そして、いずれの領域でもメーカーは講習を実施している。にもかかわらず、定義しているのは制度の側である。
決定的な事実がある。ある産業用ロボットメーカーは、自社の特別教育の修了証について、コントローラの機種を問わず有効であると明記している。メーカーを跨いで通用する証書は、そのメーカーが定義したものではない。 実施していることと、書いていることは違う。
介護では、所管省庁がさらに明示的である。民間の資格は公的な基礎研修の免除理由にならないとされている。国が、私的な認定による代替を明文で拒んでいる。
では医療で装置提供者が入れたのはなぜか。その技能について、国が定めた科目と時間が先行して存在しなかったからである。 ロボット支援手術は新しい技術であり、席が空いていた。空席に、最初に到達した者が座った。
したがって補正命題には条件が付く。制度の側にカリキュラムがある限り、装置提供者は認定の層に入れない。 医療が特異に見えたのは、装置提供者が強かったからではない。誰も座っていなかったからである。
この区別は実務上も重い。定義権が移りうるのは、新しい技術が生まれ、それを評価する枠組みがまだない、その短い期間だけだからである。
11.5動くとき、受け皿は二種類ある
そして、認定の層が制度から動くとき、受け皿は一種類ではない。
医療では装置の提供者へ動いた。2025年末までに1万1,600人へ修了証が発行され、2026年から学会承認のプログラムが動き始めている。移行期にある。
海事では、別の方向へ動いた。船位を自動保持する運航について、国際条約に基づく国家資格が基礎を成す構造は揺らいでいないが、実務上の追加要件として機能しているのは、ロンドンに本部を置く国際的な専門職団体の資格である。同団体の2025年の年次報告によれば、有効な証書は8,000件を超え、認定を受けた訓練センターは世界各地に85か所にのぼる。国家資格でも装置提供者でもない、第三の主体である。
この二つを三条件に照らすと、差は明白である。
国際専門職団体は、船社とも造船所とも舶用メーカーとも競合しない。会員による共同運営の構造を持ち、訓練センターの認定と証書の発行という実装能力を備えている。三条件をすべて満たしている。
装置提供者は、第一の条件を関係の位置によって満たしているが、第二の条件を満たしていない。認定の基準を単独で所有しているからである。
主宰者の三条件は、記録の規格だけでなく、認定の層にもそのまま当てはまる。 そして満たし方の違いが、そのまま帰結の違いになる。単独所有の認定は、その主体の製品への依存を生む。共同所有の認定は生まない。
ここに、日本にとっての実務的な示唆がある。認定の層が動きうる局面で、受け皿を用意できるかどうかである。学会でも、業界団体でも、専門職団体でもよい。用意されなければ、席は装置の提供者へ渡る。第9章で見たとおり、2026年から学会承認のプログラムが動き始めたのは、その用意が始まったということである。
11.6制度が主宰者である場合の、別の問題
最後に、主宰者が制度である領域について述べておく。
建設では、記録の形式も、機械の閾値も、作業の資格も、記録の集積先も、すべて制度の側にある。介護でも、項目の定義、行為の資格、そして全国の集積基盤が制度の側にある。第6章で問題にした中立性も共同ガバナンスも、公共の発注者や所管省庁は最初から備えている。
一見、最も恵まれた配置である。だがここには別の問題がある。
その席は制度のものであって、企業のものではない。 規格が公共財として整備されるということは、その規格の上では誰もが同じ条件に立つということでもある。企業に残る問いは、規格を誰が書くかではない。書かれた規格の上で、誰が最も精密な対応関係を蓄積するかである。
そして、制度が定義するのは母集団に共通する欄までである。第7章で見たとおり工程条件と出来形の対応を評価する算定手順は未整備であり、第8章で見たとおり介助の良し悪しを算定する手順も定められていない。制度は欄を用意するが、良し悪しまでは書かない。 書かないのではなく、書けない。何を優先するかは事業者ごとに異なるからである。
したがって制度が主宰する領域では、企業は二重の誤解に陥りやすい。規格が用意されているから自分で考えなくてよい、という誤解が一つ。規格が公共財だから差がつかない、という誤解がもう一つ。実際には、公共の規格が整うほど、その上に何を積んだかの差だけが残る。
もう一点、制度側の主宰にも限界がある。建設の施工データは直轄の工事に限られ、介護の集積は加算を算定する事業所に限られる。いずれも母集団の全体ではない。この点は、次章で扱う。
本章は第Ⅱ部および第6章・第9章の記述を横断的に整理した。認定制度に関する記述は、労働安全衛生法関係法令、厚生労働省の公表資料、および関係団体の公表資料に基づく。個別の典拠は各章の出典を参照されたい。
第12章
定義権は測れるか
ここまで、定義権の所在を領域ごとに論じてきた。だが「誰が持っているか」を論じるには、持っているかどうかを判定できなければならない。
本章は、その判定の手続きを示す。そして六つの領域すべてに当てはめる。最後に、判定の結果として現れた一つの空席を、指標として定義する。
12.1産出量では、測れない
最初に、使えない指標を捨てておく。
実力を測るとき、まず思いつくのは産出量である。ロボットの導入台数、検査の実施件数、施工の受注高。直感的であり、データも取りやすい。だが、これらは定義権を測らない。いずれも同じ層——母集団への産出量——に属しているからである。同じものを掛け合わせても、次元は変わらない。
しかも、産出量の指標は本報告の結論と正面から衝突する。第9章で見たとおり、台数を増やすことは定義権を近づけない。むしろ遠ざける。産出量の多い主体は、基準線を持つ側に素材を供給している側であって、基準を書いている側ではない。
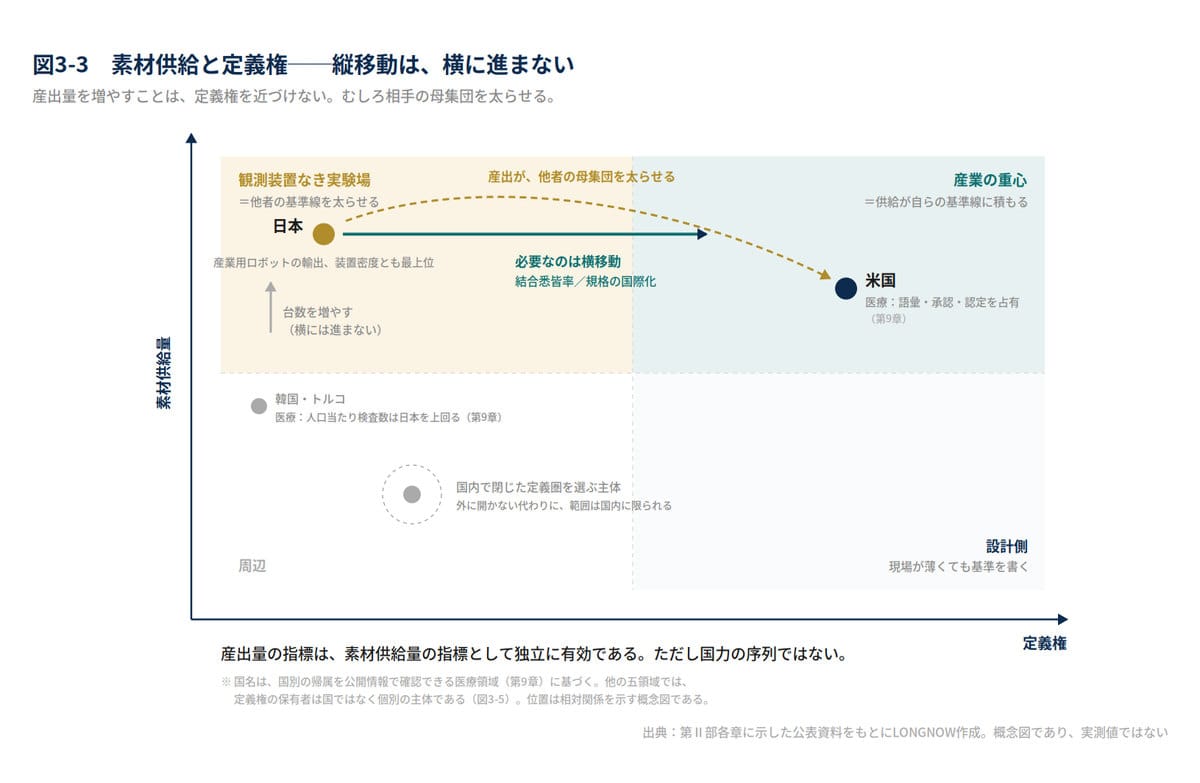
ただし、産出量の指標を捨てる必要はない。それは素材供給量の指標として独立に有効である。誰の現場が、誰の母集団を太らせているかを測る、優れた診断指標になる。第1章で見た産業用ロボットの輸出も、第9章で見た装置密度も、この指標では最上位に立つ。ただし、それは供給元であることを示すだけである。
定義権を測るには、層の違うものを掛け合わせなければならない。
12.2五つの層
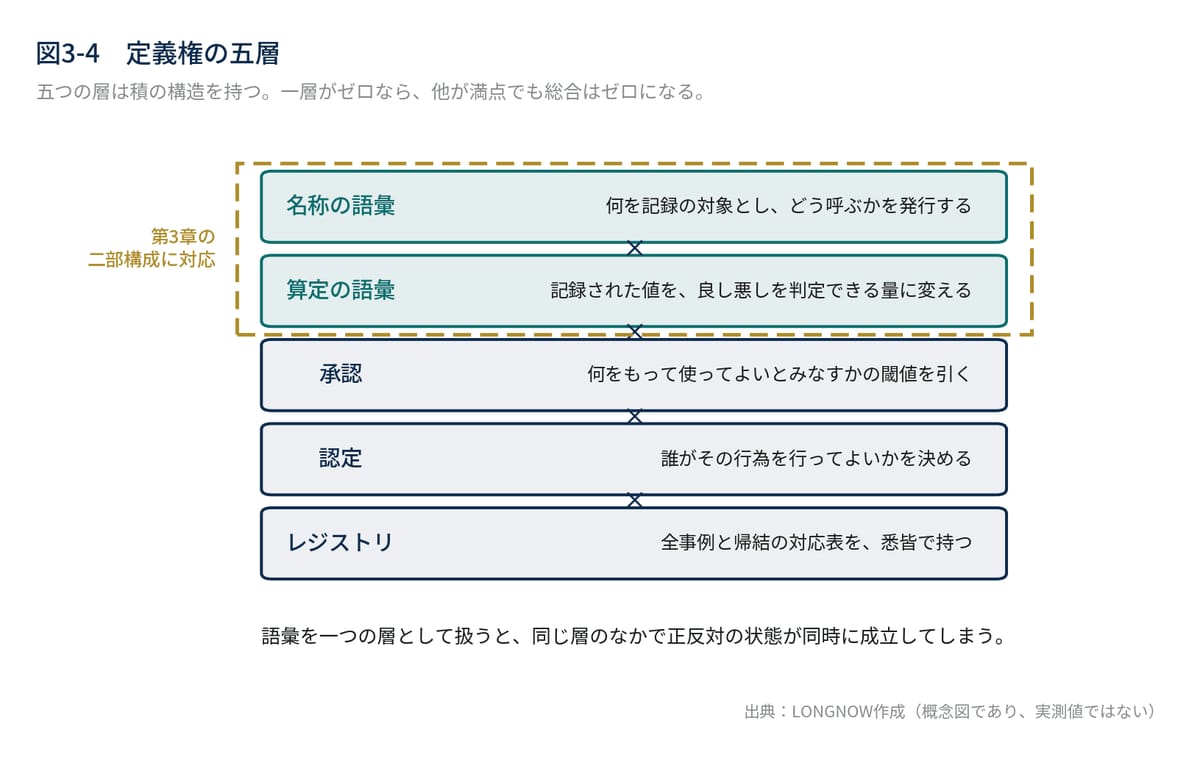
定義権とは、良し悪しの基準を書き、書き直し続ける席の所有権である。この席は、五つの層に分解できる。
なお、本報告書に先行して公表した連載では、この席を四つの層——語彙、承認、認定、レジストリ——として示した。本章で五層としているのは、そのうち語彙を二つに分けたためである。連載の執筆時点では、記録の欄を発行することと、記録された値を判定できる量に変えることを、同じ語彙の層として扱っていた。だが六つの領域に当てはめる過程で、この二つが同一の主体に帰属しない事例が繰り返し現れた。同じ層のなかで正反対の状態が同時に成立してしまうのであれば、それは一つの層ではない。四層から五層への展開は、判定の解像度を上げるための細分であって、構造の変更ではない。
第一に、名称の語彙。 何を記録の対象とし、どう呼ぶかを発行する主体である。欄が決まった時点で、何が「存在する情報」かが決まる。欄のないものは、どれほど重要でも記録に存在できない。
第二に、算定の語彙。 記録された値を、良し悪しを判定できる量に変える手順を書く主体である。
第三に、承認。 何をもって使ってよい機器・システム・工法とみなすかの閾値を引く力である。指標は制度の存在ではなく、市場が実際にどこへ承認を取りに行っているかである。受験者が増えるほど、出題者の基準が事実上の標準になる。
第四に、認定。 誰がその行為を行ってよいかを決める力である。技能の認め手が、良い技能の定義者になる。
第五に、レジストリ。 全事例と帰結の対応表を、悉皆で持つ力である。ただし対応表を持つことと、採点の基準を書くことは別である。
なぜ語彙を二つに割るのか
第3章で、産業COGを「記録項目の定義」と「評価関数の定義」の二部構成として提示した。第一層と第二層は、その二つに対応している。
割らなければ、判定が書けない。第4章の製造では、記録項目そのものはプラットフォームの共通データモデルとして定義済みでありながら、非定常の良し悪しを算定する手順は誰も書いていない。第8章の介護でも、項目は国が定義済みでありながら、介助の良し悪しの算定は未定義である。一つの層として扱うと、同じ層のなかで正反対の状態が同時に成立してしまう。
12.3積であること
五つの層は、和ではなく積の構造を持つ。
定義権=名称の語彙 × 算定の語彙 × 承認 × 認定 × レジストリ。一層がゼロなら、他が満点でも総合はゼロになる。ある層の強さは、他の層の弱さを補償しない。この積構造こそが、単一の指標による比較が定義権を測り損ねる理由である。
ただし、積という関数形は本報告の設計であって、実証された計量モデルではない。数値化は現時点で試案に留まる。以下の判定も、各層を三つの状態——占有、未決着、未占有——のいずれかに置く定性的な判定である。
12.4六領域への展開
五層を、六つの領域すべてに当てはめる。
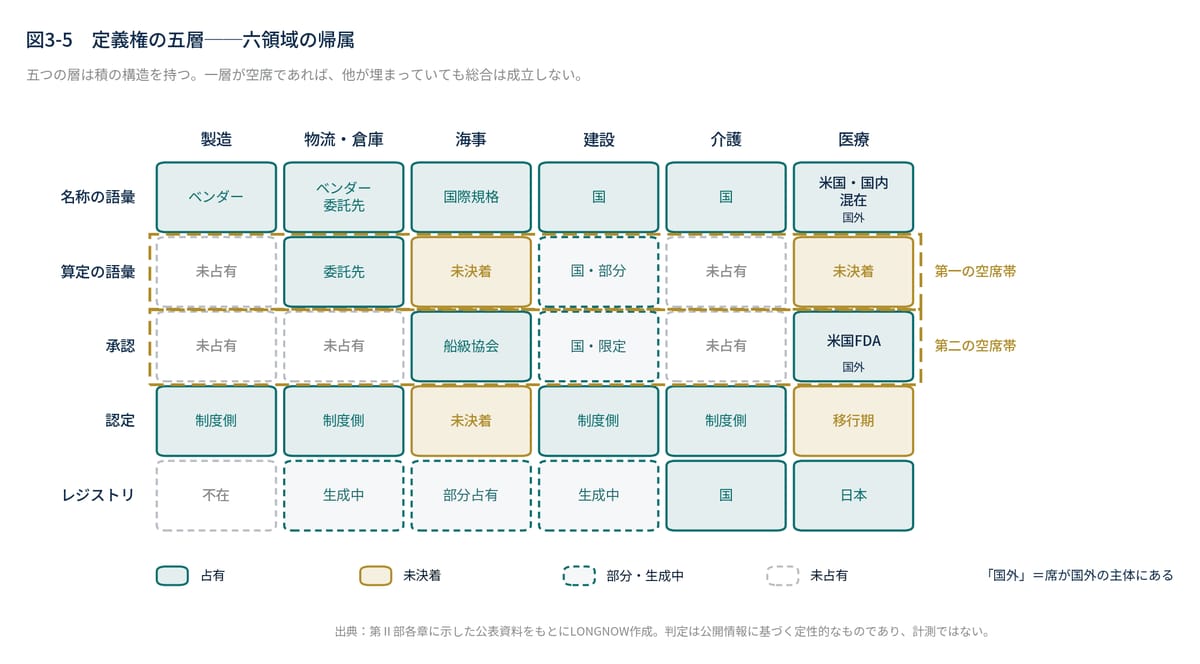
判定の根拠は各章に示したとおりである。ここでは、並べたときにだけ見える三つのことを述べる。
① 認定の層は、六領域すべてで国内に席がある
最も意外な結果がこれである。誰がその行為を行ってよいかを決める権限は、製造・物流・建設・介護の四領域で制度の側にあり、海事でも国際条約に基づく国家資格が基礎を成している。装置提供者へ傾いたのは医療だけで、しかも第11章で見たとおり、それは席が空いていたからだった。
認定の層は、日本が失っていない唯一の層である。
② 算定の語彙が、第一の空席帯である
製造と介護は未占有、海事と医療は未決着、物流は事実上委託先が握り、建設は部分的にしか埋まっていない。六領域のいずれにも、日本の企業がこの層に座っている例がない。
正確に書けば、建設には出来形管理の基準があり、介護には加算の制度がある。しかしそれらが算定しているのは成果物と状態であって、各章が重心と特定した対応関係ではない。工程条件と出来形の対応を評価する手順も、介助と反応の対応を評価する手順も、存在しない。
③ 承認の層が、第二の空席帯である
製造、物流、介護の三領域で、機器やシステムの良し悪しに線を引く主体がいない。安全に関する規制は厚く整備されているが、それは安全の適合であって、性能の優劣ではない。
占有されている三領域も、事情はそれぞれ違う。海事は船級協会が座り、日本の主体も席を持つ。建設は所管省庁が座るが、対象は省人化に資する建設機械という限定された範囲である。医療は米国の規制当局が座っている。
空席には、二種類ある
ここで、判定の状態を三つに分けた理由が効いてくる。
医療で日本が持たない層は、いずれも他者が占めている。取り返すには、既に座っている主体を動かさなければならない。一方、製造・物流・介護の承認層と算定の語彙は、誰も占めていない。座りに行けばよい。
同じ「日本はゼロ」でも、意味が正反対である。前者には交渉が要り、後者には着手が要る。第10章で述べた「足りない条件の種類によって打つ手が変わる」は、層の水準でも成り立つ。
三十のセルが指し示す、一点
そして、五層×六領域の三十セルを埋めた結果は、一点に収束する。
各章が重心と特定した結合の対を評価する算定手順は、どこにも存在しない。
製造の介入操作と帰結。物流の在庫配置の判断と需要の揺らぎ。海事の設計判断と運航実績。建設の工程条件と出来形。介護の介助と反応。医療の術中操作と術後帰結。六つのうち、この対応を評価する手順を持っている領域は、一つもない。
偶然ではない。因果がある。結合が測られていないから、算定が書けない。 対の片側しか記録されていない領域で、対応関係の良し悪しを書くことはできないからである。
12.5結合悉皆率──一般形
したがって、測るべきものは一つに定まる。
【語の定義】結合悉皆率 対応関係が同一の事例で結合されている件数を、その母集団の年間該当件数で割った比率。
第10章で、二つの条件軸では説明のつかない第三の条件があると述べた。束ねられている対象が、その領域の結合の対を覆っているか。結合悉皆率は、その第三条件を測る指標である。
分子は、どこもほぼゼロである
現時点で、六領域のいずれにおいても、この比率はゼロに近い。装置の提供者は操作のログを持つが、帰結の悉皆な台帳を持たない。制度は帰結や状態の台帳を持つが、操作の記録を接続していない。片側ずつが、別々の手にある。
だからこそ勝負がつく。誰も先行していない指標だからである。
分母は、制度でしか作れない
一方、分母の側——その母集団の年間該当件数を、漏れなく数えられるか——は、制度によってしか担保されない。そして日本には、この担保機構が複数の領域に存在する。
医療では、外科系の専門医制度が施設会員であることを研修プログラムの必須条件とし、さらに保険償還の算定要件がレジストリ登録を事実上強制している。全国約5,000施設が参加し、年間およそ150万件が登録され、手術症例の95%を占めるとされる規模である。
同じ構造が、他の領域にもある。建設では公共工事の契約が、介護では報酬の加算が、海事では船級の検査が、それぞれ提出を強制する経路を持つ。物流では、改正された法律による中長期計画の提出義務が、その経路を生みつつある。
いずれも完全な悉皆ではない。建設の施工データは直轄の工事に限られ、介護の集積は加算を算定する事業所に限られる。だが分母を制度的に担保する経路を、これだけの領域で持っている国は多くない。 悉皆性は、資本では複製できない。制度でしか作れないからである。
そして日本は、分母を持ちながら、分子をまだ接続していない。
順序は、逆にできない
最後に、順序について述べておく。
分母を持つ者が、分子の規格を書く。逆はできない。母集団を持たない主体が結合の規格を定義しても、それを適用する場がないからである。
そして時間の制約がある。第9章で見たとおり、術中行為の語彙をめぐる国際的な合意形成はすでに動いている。語彙が他所で確定してから接続するのでは、定義は輸入品になる。他の五領域でも、事情は変わらない。
12.6想定される反論に答える
本章の議論には、当然の反論が予想される。主要なものに、公開情報の範囲で答えておく。
「悉皆性は幻想ではないか」
層を分ければ実態が見える。医療では、専門医制度に連動する基本の登録は約95%と極めて高い。一方、臓器がん登録などの詳細な登録の悉皆性は60%程度との報告があり、登録の深さによって水準は異なる。本報告が依拠するのは前者の悉皆性であり、後者の限界を認めたうえで成り立つ。
「登録データの精度は保証されているのか」
正直に書く。悉皆性は世界最高水準、精度の保証は発展途上である。一部領域では遠隔での監査が実施され、監査の費用が登録料に組み込まれている例もある。だが監査率や精度検証の定量的な結果は公表されておらず、関係学会自身が品質保証の強化を課題として挙げている。
ただし、この弱点は結合と同時に解ける。操作のデータを接続することは、登録内容の照合可能性を高める。結合悉皆率の向上と登録精度の向上は、同じ投資で進む。
「行為の質は、記録で測れるのか」
この問いには、外科学の側に古典的な答えがある。2013年、外科医の技術スキルの評価と患者アウトカムの定量的な関連を示す研究が公表され、以後、映像に基づく手技の評価は質研究の中心的な手法となった。記録で質を測るという前提は、本報告の発明ではなく、臨床研究の到達点である。
「医療の枠組みを、他の五領域に一般化できるのか」
分母を担保する制度は、領域ごとにまったく違う。専門医制度と保険償還、公共工事の契約、介護報酬の加算、船級の検査。同じではない。だが果たしている機能は同一である——提出しなければ事業が成立しない、という強制の経路である。指標が一般化できるのは、この機能が共通しているからであって、制度が似ているからではない。
「公共の基盤を、産業に使うのか」
最も重い反論であり、答えは否である。本報告の主張は、公共の台帳を商用に開くことではない。逆である。結合の語彙と規格を制度の側が先に定義しなければ、その定義は装置提供者の規格で事実上決まっていく。問われているのは公共基盤の商用化ではなく、定義の主導権である。
定義権は抽象論ではない。五つの層に分解でき、各層は公開情報で観測でき、そして最も重要な一層——結合——は、指標として定義できる。
測れるものは、目標にできる。目標にできるものは、取りに行ける。
出典:一般社団法人National Clinical Databaseおよび関係学会の公表資料、米国FDAのAI搭載医療機器リスト(2025年末時点)に基づく集計、外科手技評価に関する査読済み文献(2013年)、ならびに第Ⅱ部各章に示した所管省庁・規格団体・業界団体の公表資料をもとにLONGNOW作成。登録の悉皆性は登録種別により異なる。積という関数形および結合悉皆率は本報告の設計であり、実証された計量モデルではない。
第Ⅳ部
含意
第13章
政策への含意
第Ⅲ部までで、六つの領域における定義権の所在を判定した。ここから含意を述べる。まず政策の側から始めるのは、第1章で見たとおり、この分野の初期需要を国家が引き受けると決めているからである。
13.1指標を、導入台数の外へ
10.5兆円が抱える構造的な急所は、規模ではない。測り方である。
補助と実証は、その性質上、導入台数と稼働率で測られる。測りやすく、説明しやすく、予算の執行実績として報告しやすい。だが、これらが測っているのは、優れた機械をつくり、確実に届け、確実に動かす力である。産業への入場資格ではあるが、産業の重心ではない。
導入台数だけを積み上げれば何が起きるかは、第9章が答えている。装置密度で世界一を達成し、そこから生まれる記録が規格化も保管も帰属設計もされていない状態である。観測装置を持たない実験場と言ってよい。
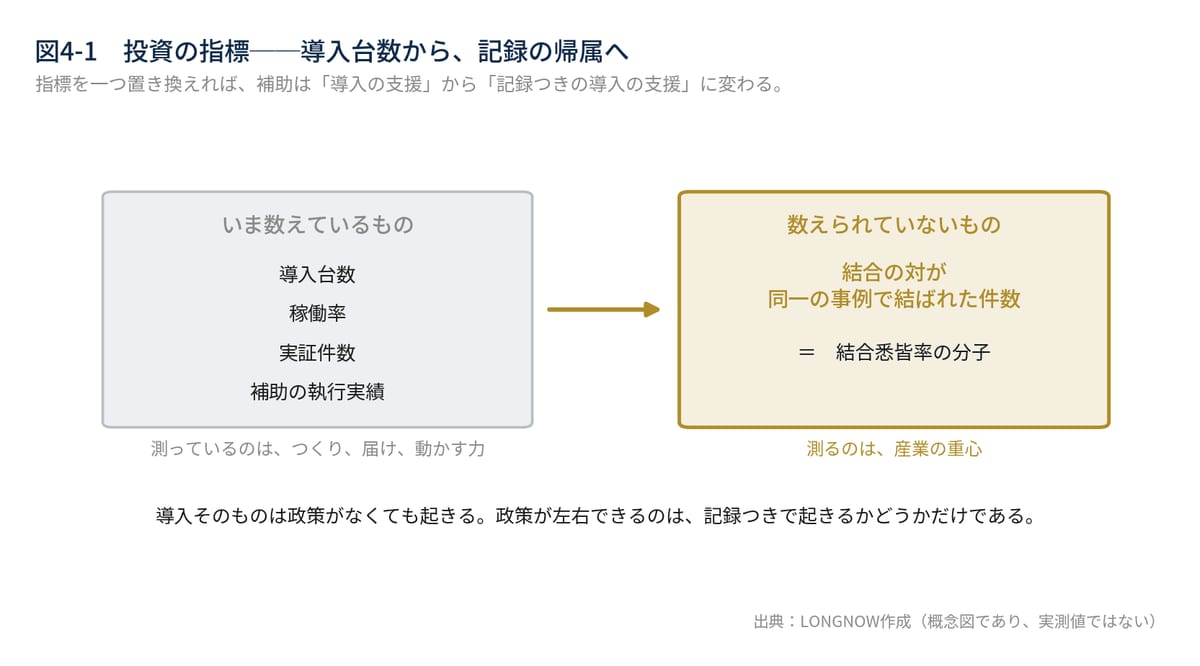
では何を数えるか。第12章で定義した指標がそのまま使える。結合の対が同一の事例で結ばれた件数である。 導入台数は既に十分に数えられている。数えられていないのは、この件数のほうだ。
指標を一つ置き換えるだけで、補助の設計が変わる。導入を支援するのではなく、記録つきの導入を支援することになるからである。第1章で述べたとおり、この分野では導入そのものは政策がなくても起きる。切迫が起こすからである。政策が左右できるのは、それが記録つきで起きるかどうかだけである。
13.2モデルは開放してよい。規格は違う
オープンなモデルへの投資は無駄か。そうではない。むしろ正しい。ただし境界線の引き方が逆である。
モデルは開放してよい。開放すべきである。第2章で述べたとおりモデル層はいずれコモディティ化するのだから、そこを囲い込む努力は水を握りしめるに等しい。
守るべきは、その外側にある。稼働ログの記録項目、失敗記録の分類体系、環境条件の記述形式。すなわちデータの規格と、その保管と帰属の設計である。
3,873億円の基盤モデル開発事業が、モデルの性能競争としてのみ運用されるなら、この投資は数年で陳腐化する。同じ金が、日本の現場から上がってくる稼働データの規格を先に定義することに使われるなら、それは減価しない。
そして第1章で見たとおり、ロードマップには社会実装のハブとなる拠点の創設が施策として掲げられ、標準化という語も置かれている。拠点を作ることと、そこで書かれる規格を誰が所有するかは別の問題である。 拠点の設計において、この一点が明示されるかどうかが分岐になる。
13.3承認の層は、制度でしか立たない
第12章の判定から、政策に直結する結論が一つ出ている。
承認の層は、六領域のうち三領域で空席である。 製造、物流、介護のいずれにも、機器やシステムの性能の優劣を横断的に判定する者がいない。安全に関する規制は厚く整備されているが、それは安全の適合であって、性能の優劣ではない。
そして、この層は民間では立たない。判定する主体が市場の当事者であれば、第11章で見た中立性の条件を欠くからである。第三者機関か、制度の側にしか座れない。
すでに一つ、国内に前例がある。第7章で見た建設機械の認定制度である。数値の閾値が明示され、申請の宛先があり、判定の結果が試行工事や積算上の取扱い、融資の対象に接続している。空席だった承認の層に、制度が座った例である。 対象は限定的だが、構造としては完成している。
同じ構造を製造や物流に持ち込めるかは、検討に値する。ただし、そこには先行条件がある。性能の優劣を判定するには、何をもって良しとするかの算定手順が要る。第12章で見たとおり、その層もまた空席である。順序としては、算定の語彙が先で、承認が後になる。
13.4分母を持つ国が、分子の規格を書く
最後に、日本に固有の資産について述べる。
第12章で見たとおり、母集団の悉皆性を制度的に担保する経路が、複数の領域に存在する。医療の専門医制度と保険償還、建設の公共工事契約、介護の報酬加算、海事の船級検査。物流でも、改正された法律による計画の提出義務が同じ経路を生みつつある。
いずれも完全な悉皆ではない。だが、提出しなければ事業が成立しないという強制の経路を、これだけの領域で持っている国は多くない。 そして悉皆性は資本では複製できない。制度でしか作れないからである。
政策の打ち手は、ここから導かれる。新しい台帳を作ることではない。すでに強制の経路を持っている制度に、結合の対の片側を追加することである。既存の提出要件に項目を足すほうが、新しい仕組みを立ち上げるより速く、確実である。
そして時間の制約を明記しておく。第9章で見たとおり、術中行為の語彙をめぐる国際的な合意形成はすでに動いている。他の領域でも事情は変わらない。語彙が他所で確定してから接続するのでは、定義は輸入品になる。分母を持つ者が、分子の規格を書く。順序はこれしかない。
第14章
経営への含意
国家の設計を論じたが、実際に分岐を決めるのは各社の判断である。
14.1三つの問い
フィジカルAIの導入を検討する経営者に、三つ問いたい。
第一に、導入しようとしている機械は、記録するか。 動作のログ、失敗のログ、環境の条件を、自社の側に、自社が読める形式で残すか。残さないなら、それは高価な手足を買っただけである。
第二に、その記録の規格を、誰が決めているか。 ベンダーが決めているなら、自社の現場から生まれた正解データを、ベンダーの資産として贈与し続けることになる。第4章で見たとおり、この移転は所有権とは別に進む。データを自社に置いていても、項目を他者の枠で受け取っていれば、定義はすでに移っている。
第三に、その記録は、意思決定を変えるところまで届いているか。 溜めるだけのデータに戦略的価値はない。溜めた記録が翌週の段取りを変え、翌年の設備投資を変えるところまで配線されて、初めて重心になる。
14.2契約に、四項目を通す
第Ⅱ部の各章末で示した着手事項には、共通する形がある。契約と要件定義に、四つの項目を通すことである。
第一に、何を記録するか。 項目名と粒度。ここで結合の対の両側が入っているかを確認する。片側だけなら、後から足すことはできない。
第二に、どの形式で残すか。 ベンダーやプラットフォームの提示する共通データモデルは接続の障壁を下げてくれるが、それをそのまま自社の定義として受け入れる必要はない。自社の形式を先に定義し、そこへ変換して受け取る。
第三に、原データをどちらが保持するか。 要約されたものだけを受け取る設計にすると、経緯が失われる。第7章で見たとおり、契約の階層が深い領域では、この項目がないと一次データは段ごとに落ちていく。
第四に、契約終了時にどう引き渡すか。 囲い込みは、サービスの質からではなく規格の非互換から生まれる。移行の条件を最初に書いておけば、数年後の選択肢が残る。
四項目とも、導入の前にしか書けない。数年分の履歴が積み上がった時点で、規格は事実上変えられなくなるからである。
14.3自社の領域が、どちらの端にあるか
ただし、打つ手は領域によって違う。第10章で見たとおり、止まっている理由が違うからである。
装置は記録できるが、主宰者がいない領域——製造や物流がそうである——で必要なのは、技術投資ではない。何を良い状態とみなすかを自社の言葉で書き下すことである。この層は空席であり、埋めてくれる者は外にいない。
主宰者はいるが、記録の主体が人間である領域——介護がそうである——で必要なのは、規格づくりではない。合意の設計である。何を、誰のために記録し、誰が見て、何に使い、いつ消すのか。これを説明できない仕組みは、性能によらず定着しない。
主宰者が制度である領域——建設や介護がそうである——では、問いの立て方そのものが違う。規格を誰が書くかではなく、書かれた規格の上で誰が最も精密な対応関係を蓄積するかである。第11章で述べたとおり、公共の規格が整うほど、その上に何を積んだかの差だけが残る。
14.4記録が二つの目的を満たすとき、投資は通る
最後に、社内の合意形成について一つ述べておく。
結合の対を記録することは、多くの領域で二つの目的を同時に満たす。
第4章で見たとおり、非定常の記録は学習の素材であり、同時に技能伝承の実体でもある。熟練者に語らせるのではなく、操作をそのまま残す。言語化を経由しないため、熟練者に求められるのは、いつもどおり仕事をすることだけである。
第8章で見たとおり、介助と反応を対にした記録は、多国籍化する現場の共通言語にもなる。何をしたら何が起きたか、という形式の情報は翻訳を必要としない。対は、翻訳を経ずに渡る。
目的が二重に立つとき、投資の説明はやさしくなる。将来のモデル開発のためという説明だけでは、稟議は通らない。今期の技能伝承のためでもある、と言えれば通る。
第15章
限界と反証条件
本報告の主張が、どこで崩れるかを明示しておく。
第一に、コモディティ化の前提である。 第2章で述べたとおり、筐体とモデルのコモディティ化は有力な仮説だが確定した未来ではない。ただし本報告の主張は、その場合にも立つ。筐体やモデルが差別化要因として残ってもなお、何を記録し何を良い状態とみなすかの定義は、それらと独立の追加的な優位になるからである。
第二に、積という関数形である。 五層の積という構造は本報告の設計であり、実証された計量モデルではない。層の間に補償関係がまったく働かないという想定は、強い仮定である。数値化は試案に留まる。
第三に、判定の性質である。 図3-5の三十セルは、公開情報に基づく定性的な判定である。占有・未決着・未占有という三つの状態は観測であって、計測ではない。とりわけ承認と認定の二層は本報告のために新たに調査したものであり、確度には幅がある。範囲を限定して判定したセルは、図に限定を併記した。
そのうえで、反証の条件を三つ挙げる。
結合の対を接続しないまま、合成データと汎用モデルだけで実用水準の性能が達成される場合。このとき現場データの希少性は消え、本報告の前提は失われる。第2章の残差論は、この可能性に対する反論だが、決着はついていない。
定義権が分散したまま、相互運用が市場のメカニズムで解決される場合。変換の技術が十分に安価になれば、誰が規格を書いたかは問題でなくなりうる。ただし第4章で見たとおり、欄のないものは変換もできない。
そして、悉皆の分母を持たない主体が、部分的なデータで十分な精度を達成する場合。第12章の議論は分母の価値に依拠しており、ここが崩れれば指標の意味も変わる。
いずれも、数年のうちに判明する。
結び
六つの現場を歩いた。障害はそれぞれ違ったが、行き着く先は同じだった。
各領域には、複製できない対応関係がある。何をしたら、何が起きたか。この対を同一の事例で結んだ記録だけが、良し悪しを確定させる。そして六領域のいずれにおいても、その対はまだ結ばれていない。
日本は、対の片側を制度として持っている。分母を担保する経路を、これだけの領域で持っている国は多くない。そして分子は、まだどこの国も持っていない。
現在地が測れた以上、あとは動くだけである。
台数は、もう十分にある。
付録A
六領域比較表
各章の分析を横断で並べた。定義権の帰属については図3-5を参照されたい。
| 製造 | 物流・倉庫 | 海事 | |
|---|---|---|---|
| 結合の対 | 介入操作 × 帰結 | 在庫配置の判断 × 需要の揺らぎ | 設計判断 × 運航実績 |
| 取得済みの側 | 定常運転 | 庫内 | 運航時の量 |
| 欠落の側 | 非定常(段取り替え・異常復旧) | 庫外(需要の情報) | 設計条件 |
| 欠落の性質 | 記録されていない | 荷主の側にしかない | 保管の対象に入っていない |
| Root Wall | 計測の目的が稼働率のまま | 期限の切迫が検討期間を削る | 当事者の配置(設計と運航の断絶) |
| 装置の軸 | 満たす | 満たす | 満たす |
| 主宰者の軸 | 不在 | 生成中(荷主の内部) | 存在する |
| 着手の焦点 | 介入ログと、良し悪しの自社定義 | SLA前の重みづけの明文化 | 同型船群の比較単位の定義 |
| 建設 | 介護 | 医療 | |
|---|---|---|---|
| 結合の対 | 工程条件 × 出来形 | 介助 × 利用者の反応 | 術中操作 × 術後帰結 |
| 取得済みの側 | 出来形・成果物 | 利用者の状態 | 術後帰結(悉皆登録) |
| 欠落の側 | 工程条件 | 介助 | 術中操作 |
| 欠落の性質 | 様式が揃っていない | 欄が存在しない | 帰結に接続されていない |
| Root Wall | 契約の階層による記録の分断 | 記録の主体が人間であること | 基準線がすでに国外にある |
| 装置の軸 | 満たす(経路が契約で切れる) | 満たさない | 満たす |
| 主宰者の軸 | 存在する(制度) | 存在する(制度) | 存在する(多くが国外) |
| 着手の焦点 | 記録単位を工程へ、条件四項目 | 介助の欄と、合意の設計 | 数える対象を結合の件数へ |
六領域に共通する形。 取得済みの側は例外なく結果や状態であり、欠落の側は例外なく行為または条件である。そして結合の対は、六領域すべてで「行為または条件 × 帰結」の形をとる。
付録B
用語
本報告で用いる語を、本文での定義に従って再掲する。
産業COG 産業の重心。フィジカルAIにおいては、データの所有量ではなく定義権の所在によって決まる。(第3章)
定義権 良し悪しの基準を書き、書き直し続ける席の所有権。記録項目の定義と評価関数の定義の二部からなり、記録項目を定義できる者だけが評価関数を定義できる。所有とは別に移転しうる。(第3章、第12章)
名称の語彙 何を記録の対象とし、どう呼ぶかを発行する層。欄のないものは、どれほど重要でも記録に存在できない。(第12章)
算定の語彙 記録された値を、良し悪しを判定できる量に変える手順を書く層。(第12章)
承認 何をもって使ってよい機器・システム・工法とみなすかの閾値を引く層。判定の指標は制度の存在ではなく、市場が実際にどこへ承認を取りに行っているかである。(第12章)
認定 誰がその行為を行ってよいかを決める層。技能の認め手が、良い技能の定義者になる。(第12章)
レジストリ 全事例と帰結の対応表を悉皆で持つ層。対応表を持つことと、採点の基準を書くことは別である。(第12章)
占有/未決着/未占有 各層の状態を表す三つの判定値。占有は主体が席に着いている状態、未決着は複数の主体が手をかけたまま決まっていない状態、未占有は誰も座っていない状態を指す。占有と未占有は、同じ「日本はゼロ」でも打つ手が正反対になる。(第12章)
結合の対 各領域において複製できない対応関係。何をしたら何が起きたかを、同一の事例で結びつけた記録を指す。片側だけでは良し悪しが確定しない。(第3章)
結合悉皆率 対応関係が同一の事例で結合されている件数を、その母集団の年間該当件数で割った比率。本報告の設計であり、実証された計量モデルではない。(第12章)
素材供給量の指標 導入台数、検査件数、施工高など、母集団への産出量を測る指標。定義権は測らないが、誰の現場が誰の母集団を太らせているかを測る診断指標として独立に有効である。(第12章)
Root Wall その領域の進行を止めている一点。六領域を通じて最も多く現れるのは、計測の目的が旧いまま切り替わっていない、という形である。(第3章)
Creation Loop/Operation Loop つくる側と、使い維持する側。多くの産業で前者に人と予算が集まり、後者は現場の練度に委ねられる。だがフィジカルAIの学習素材が生まれるのは後者の側である。(第3章)
規格の主宰者 記録の形式と評価の基準を、業界を横断して定める主体。成立には中立性、共同ガバナンス、実装能力の三条件を要する。中立性とは絶対的な公平さではなく、参加者と競合しないという関係の位置を指す。(第6章、第11章)
付録C
出典
基準時点
本報告の数値は、特記なき限り2026年9月時点で公表されている値による。定期公表値については、採用した公表回次と公表日を本文中に明記した。金額のうち政策資料に由来するものは決定時点の想定値であり、政府は予算編成過程での精査と、その後の改定を予定している。
利益相反の開示
本報告の作成者は、海事産業に関与している。第6章は、その関係の内側にある構造に触れる。同章は日本企業を含む複数のグループを比較対象として扱っており、判定はすべて公表情報に基づく。読者はこの点を踏まえて評価されたい。
章別
第1章 内閣官房「戦略17分野における『主要な製品・技術等』の官民投資ロードマップ」(2026年7月21日、日本成長戦略本部決定)、「日本成長戦略」(同日閣議決定)、AIロボティクスに関する関係府省連絡会議「AIロボティクス戦略」(2026年3月26日取りまとめ)、経済産業省の関連公表資料。
第2章 ジェイソン・カラカニス氏の発言は、TBS CROSS DIG with Bloomberg「1on1 Tech」(聞き手:中川雅博)における主張の要旨であり、逐語引用ではない。
第3章 分析枠組みの提示であり、外部資料に依拠しない。
第4章 一般社団法人日本ロボット工業会「産業用ロボット統計」プレスリリース(2026年7月公表、2026年4〜6月期)、ファナック株式会社のニュースリリースおよび商品情報、横河電機株式会社のプレスリリース(2023年3月30日)。
第5章 株式会社矢野経済研究所の調査(2025年3月発表)、物流経営者を対象とした2024年問題実態調査(2025年4月公表)、改正物流効率化法(2026年4月施行)に関する公表資料。
第6章 A.P. Moller - Maersk のプレスリリースおよび四半期報告(2022年11月、2026年5月、2026年8月)、同社および関係各社の買収に関する公表資料、DNV、Veson Nautical、コングスベルグ・マリタイムの公表資料(2026年4月、6月)、定期傭船向け排出枠条項に関する業界標準契約書式の公表資料(2022年、2024年)、株式会社シップデータセンター『ShipDC データハンドブック』(2025年)、一般財団法人日本海事協会および同社の公表資料、日本の大手海運会社および大手総合商社の経営計画・公表資料。
第7章 国土交通省「i-Construction 2.0 ~建設現場のオートメーション化~」(2024年4月)、BIM/CIM原則適用に関する同省公表資料、同省「ICT建設機械等認定制度」の認定規程および細目規程ならびに省人化建設機械に係る融資制度の公表資料、労働安全衛生法関係法令。
第8章 厚生労働省「第9期介護保険事業計画に基づく介護職員の必要数について」(2024年7月公表)、2021年度介護報酬改定における科学的介護情報システム(LIFE)ならびに関連加算に関する同省公表資料、介護福祉士および訪問介護員に関する関係法令、福祉用具・介護ロボットに関する情報提供の仕組みおよび介護ロボット導入支援に関する公表資料。
第9章 OECD「Health at a Glance 2025」(2025年11月公表)およびOECD Health Statisticsに基づく各種集計、インテュイティブサージカルの公表資料および2026年6月の記者会見に基づく報道、メディカロイドおよび販売担当企業の公表資料・IR資料、日本外科学会「遠隔手術ガイドライン」第1版(2022年6月)および第2版(2025年12月)。
第10章・第11章 第Ⅱ部各章の分析を横断的に整理した。認定制度に関する記述は、労働安全衛生法関係法令、厚生労働省の公表資料、および関係団体の公表資料に基づく。
第12章 一般社団法人National Clinical Databaseおよび関係学会の公表資料、米国FDAのAI搭載医療機器リスト(2025年末時点)に基づく集計、外科手技評価に関する査読済み文献(2013年)。
注記
人口100万人当たり184台はCT・MRI・PETの合計値である。国産手術支援ロボットの国内累計71台は2025年4月時点の報道値であり、設置台数は各社とも定量開示していない。医療における登録の悉皆性は登録種別により異なる。定義権の五層という分解、その積という関数形、および結合悉皆率は、いずれも本報告の設計であり、実証された計量モデルではない。
付録D
初出一覧
掲載枠の整理
本報告は、性格の異なる三つの枠に発表された記事を統合した。本文中では枠の名称を用いず、相互参照はすべて章番号に統一した。
| 枠 | 位置づけ |
|---|---|
| インダストリアルOSの時代 | 単発コラムの常設枠 |
| フィジカルAIは、どの現場に重心を置くか | 本連載(全5回および特別編2本) |
| インダストリアルOSの深層 | 定義権を主題とする既刊シリーズ(下記「関連既刊」参照) |
章別
| 章 | 初出 | 初出年月・版数 | 改稿区分 |
|---|---|---|---|
| エグゼクティブサマリー | ― | ― | 新規 |
| 第1章 | 「頭脳を握れ、では足りない」(単発枠) | 2026年8月/v1.2 | 加筆(政策資料を決定版へ差し替え) |
| 第2章 | 同上 | 2026年8月/v1.2 | 整理 |
| 第3章 | 連載各回の理論部 | ― | 新規(集約) |
| 第4章 | 連載第1回「装置は、もう記録している」 | 2026年8月/v1.3 | 加筆(統計を最新四半期へ差し替え) |
| 第5章 | 連載第2回「自動化が速いほど、規格は遠ざかる」 | 2026年8月/v1.2 | 整理 |
| 第6章 | 連載第3回「誰が、規格の主宰者になれるのか」 | 2026年8月/v1.2 | 加筆(6.3を全面改稿、6.6を新規執筆) |
| 第7章 | 連載第4回「一品の現場に、規格は通るのか」 | 2026年8月/v1.2 | 加筆(承認層・認定層を追加) |
| 第8章 | 連載第5回「記録は最も密で、最も構造化されていない」 | 2026年8月/v1.2 | 加筆(8.2後段・8.7を新規執筆) |
| 第9章 | 特別編「装置は世界一、基準線は誰のものか」 | 2026年9月/v1.1 | 加筆(9.3後段・9.7を新規執筆) |
| 第10章 | 連載第5回第7節、単発枠第6節 | 2026年8月/v1.2 | 加筆(10.3を新規執筆) |
| 第11章 | ― | ― | 新規 |
| 第12章 | 特別編Ⅱ「定義権は、測れるか」 | 2026年9月/v1.1 | 加筆(四層を五層へ拡張、12.4を新規執筆) |
| 第13章〜第15章 | 単発枠第4節・第5節・第7節 | 2026年8月/v1.2 | 加筆 |
| 結び | 連載第5回第8節 | 2026年8月/v1.2 | 整理 |
統合にあたっての主な変更
— 各回に反復して置かれていた理論部を第3章に集約し、各論では再叙しないものとした
— 「係争中」を「未決着」に改めた(本報告に限る)
— 定義権の四層を五層に拡張し、語彙を名称と算定に分けた
— 数値の基準時点を2026年9月に統一した
— 連載固有の予告および相互参照を、章番号による参照に置き換えた
関連既刊
『基準を書く者は、商流に降りる』(LONGNOW BUSINESS REVIEW、Research Report、2026年8月)
第6章で扱った第三者機関による基準の運用については、同レポートが四類型および層別の分析として詳述している。本報告では重複を避け、束ねる主体が現れたという事実とその両義性までを扱った。
「インダストリアルOSの深層」(同、シリーズ)
定義権の移転を、奪取する側の視点から論じた既刊シリーズ。
付録E
図表一覧
| 図番号 | 名称 |
|---|---|
| 図1-1 | コモディティ化の階段 |
| 図1-2 | 一次データが生まれる位置 |
| 図1-3 | 産業COGの構成──記録項目の定義と、評価関数の定義 |
| 図1-4 | Creation Loop と Operation Loop |
| 図2-1 | 製造の重心──定常運転と非定常 |
| 図2-2 | 物流の重心──庫内と庫外 |
| 図2-3 | 海事の重心──設計と運航 |
| 図2-4 | 建設の重心──成果物と工程 |
| 図2-5 | 介護の重心──状態と介助 |
| 図2-6 | 医療の重心──装置密度と基準線 |
| 図3-1 | 装置と主宰者──六領域の配置 |
| 図3-2 | 主宰者の三条件と、事例別の充足状況 |
| 図3-3 | 素材供給と定義権──供給は増幅器であり、縦移動は横に進まない |
| 図3-4 | 定義権の五層 |
| 図3-5 | 定義権の五層──六領域の帰属 |
| 図3-6 | 結合悉皆率──分母の悉皆性と、分子の結合 |
| 図4-1 | 投資の指標──導入台数から、記録の帰属へ |
| 図4-2 | 三つの問いと、契約に通す四項目 |