序論
0.26ドルという事実
1975年に1ワットあたり128ドルだった太陽光パネルは、2024年に0.26ドルになった。50年で99.8%の下落である。この数字は通常「再生可能エネルギーの勝利」として語られる。だが産業構造の観点から読み直すと、まったく別のことを言っている。
序.1造る競争は、すでに終わっている
パネル価格の99.8%下落が意味するのは、標準品としての発電設備を造る競争が事実上決着したということである。効率や耐久性をめぐる技術開発は続いているが、標準的な結晶シリコンモジュールについては、造る技術の優劣で価格差をつける余地が50年かけて削り取られた。
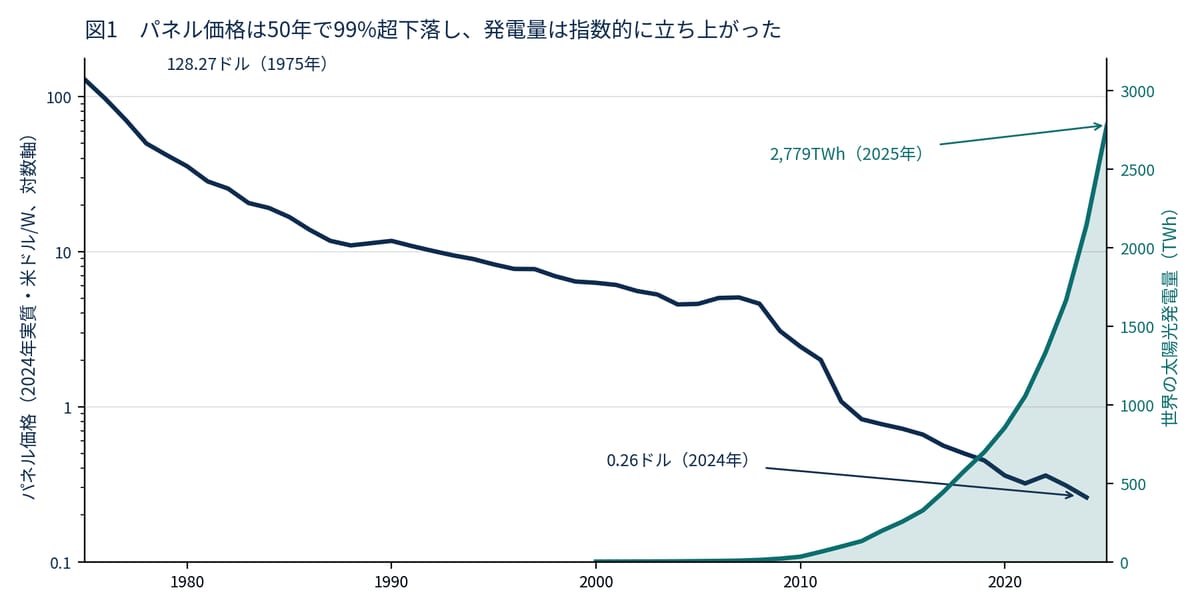
出典:IRENA (2025), Nemet (2009), Farmer & Lafond (2016) via Our World in Data;Ember, Yearly Electricity Data(CC-BY-4.0)をもとにLONGNOW作成
同じ期間に、世界の太陽光発電量は1TWh規模から2,779TWhへ立ち上がった。価格が崩れ、量が爆発する。これは一つの現象の裏表である。
そして製造の支配は中国が握った。太陽光パネル、風力タービン、蓄電池、電動車——クリーンテック領域において、中国は世界最大の製造国かつ輸出国になっている。
序.2本レポートの立場
ここで、本レポートの立場を明確にしておきたい。
LONGNOWは、産業OS理論が電力産業を「説明できる」と主張するつもりはない。むしろ電力は、この理論の未検証命題を試す最良の実験場である。
検証されるべき命題はひとつだ。中国が達成したのはCreation層の完全な制覇である。この製造の支配は、Operation層——運用・制御・最適解の定義——の支配に転化するのか、しないのか。
造る力と、使い方を設計する力は別物である。したがってCreation層の制覇は、Operation層の支配に自動的には転化しない。転化には、運用から設計へデータを還流させる構造を意図的に設計するという、別の営みが要る。
そして日本は、この命題の当事者である。日本はヒートポンプにおいて世界最大の供給側であり、かつて太陽電池でも世界一だった。Creation層の覇者が、Operation層をどうするのか。本レポートはその一点を追う。
第1部
現状の診断
四つの観察を、時系列ではなく構造の順に並べる。世界で起きたことが日本でどう現れているかを追うと、症状は三つに見えて、構造的な根本原因はひとつであることがわかる。
1.1観察① A値のデフレ
第一の観察は、序論で見たパネル価格である。LCV=A×B×Cの枠組みで言えば、これはA値(初期価値)が構造的にデフレしたということにほかならない。
A値のデフレは太陽光に固有の現象ではない。規模の経済と学習曲線が効く装置産業では、標準品のA値は例外なく削られていく。問題は、A値がデフレしたあとに何が価値を担うのかが、多くの企業で設計されていないことにある。
1.2観察② 閾値の通過
第二の観察は、変動性再生可能エネルギー(VRE)の比率が、システムの性質を変える水準に達したことである。
2025年、世界の発電量に占める太陽光は8.76%、風力は8.55%。合計で約17%に達した。多くの系統では、VRE比率が10〜20%台に入ったあたりから、律速要因が「発電容量が足りるか」から「時々刻々の需給を合わせられるか」へ移り始める。
なぜ10〜20%台で転換が起きるのか
これは物理定数ではなく経験則だが、機構的な理由がある。第一に、年間シェアと瞬時シェアは大きく乖離する。太陽光は昼間に集中するため、年間シェア15%の系統でも晴れた休日の正午には瞬時シェアが40〜60%に達する。第二に、火力機には最低出力という物理的な床がある。正味需要(需要からVREを引いた値)がこの床を割り込んだ瞬間、出力制御以外の選択肢がなくなる。第三に、夕方の立ち上がり要求がシェアに比例して増え、柔軟性電源の変化速度が追いつかなくなる。
ただし振れ幅は大きい。太陽光偏重の系統ほど早く到達し、連系が強い系統ほど遅い。単一の水準で急に切り替わるわけではなく、顕在化する比率は系統の柔軟性・市場設計・連系状況によって倍半分変わる。
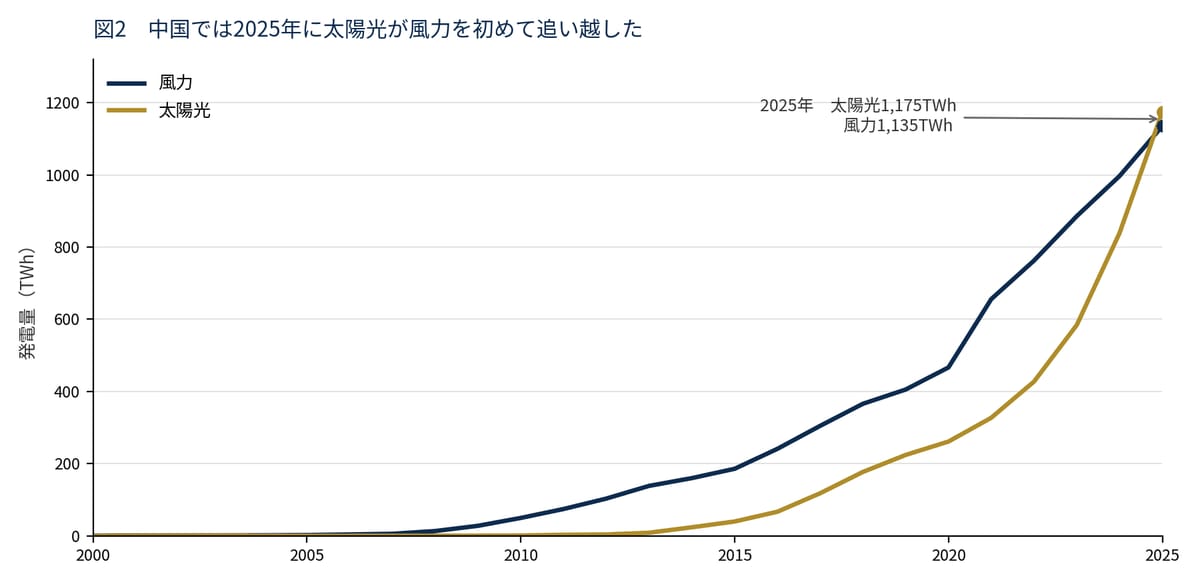
出典:Ember, Yearly Electricity Data(CC-BY-4.0)をもとにLONGNOW作成
象徴的なのが中国である。2025年、中国の太陽光発電量は1,175TWhとなり、風力の1,135TWhを初めて上回った。風力は夜間も発電するが、太陽光は昼間に集中する。太陽光が主役に立つということは、昼間の余剰と夕方の急峻な立ち上がりが構造として固定されるということだ。
1.3観察③ 需要の反転
第三の観察は、日本に固有のものである。
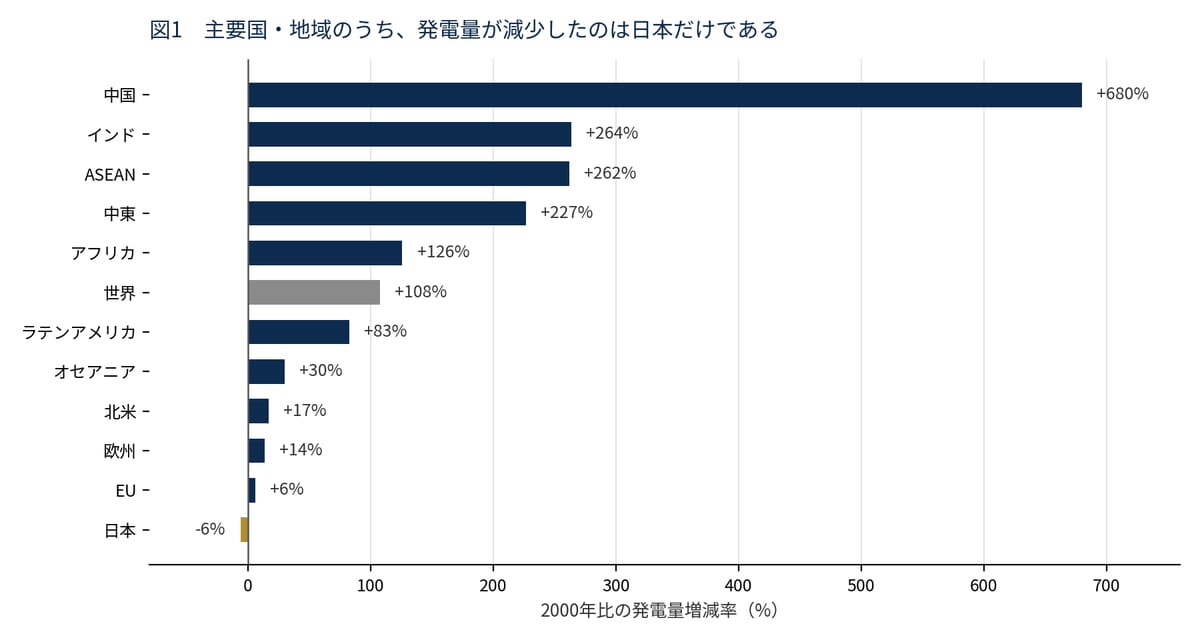
出典:Ember, Yearly Electricity Data(CC-BY-4.0)をもとにLONGNOW作成
主要国・地域のうち、2000年から2025年にかけて発電量が減少したのは日本だけである。マイナス6%。世界全体が108%増、中国が680%増という25年間のなかでの、単独の減少だ。しかも実際の頂点は2007年度にあり、ピークからの下落幅はさらに大きい。
減少の中身を分解する
この事実はしばしば「日本の衰退の指標」として引用されるが、その読み方は半分誤っている。減少の中身には、性質のまったく異なる四つの力が同時に働いている。
- ① 産業構造の転換——電力多消費型産業の国内生産が長期に縮小した
- ② 人口と経済のピークアウト——人口は2008年が頂点、実質GDPも低成長
- ③ 省エネの徹底——トップランナー制度、LED化、インバータ空調。日本の電力原単位改善は世界最高水準にある
- ④ 震災後の需要水準の恒久的な切り下げ——節電要請が運用に定着し、料金上昇も抑制方向に効いた
①②は縮小の指標であり、③は達成であり、④はその両方を含む。「発電量が減った」というひとつの数字のなかで、衰退と成果が同居している。この区別を省いた議論は、必ず処方を誤る。
加えて統計上の要因がある。自家発電と屋根置き太陽光の自家消費が増えると、系統を通る電力量として計上されにくくなる。実際のエネルギー利用の減少幅より、統計上の減少幅が大きく出ている可能性がある。
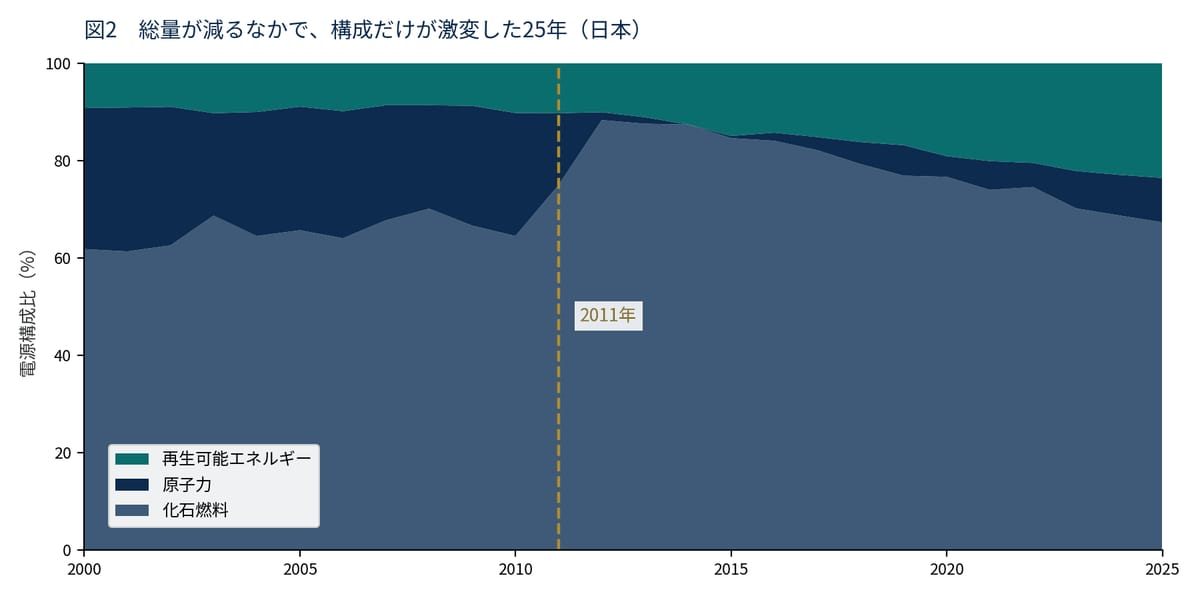
出典:Ember, Yearly Electricity Data(CC-BY-4.0)をもとにLONGNOW作成
量が減る一方で、構成は激変した。2011年を境に原子力は29%から実質ゼロへ落ち、化石燃料が2012年には88%まで跳ね上がった。その後、再生可能エネルギーが9%から24%へ伸び、原子力が9%まで戻っている。日本は「需要は伸びないが、電源構成は世界のどの国よりも激しく入れ替わる」条件下で系統を運用してきた。この経験そのものは、他国にはない蓄積である。
そして反転が始まっている
国の長期需要想定は、近年になって「減少継続」から上方へ反転した。データセンターと半導体工場の新増設、電動車と産業の電化が、20年ぶりに需要を押し上げると見込まれている。20年のあいだ「減っていく需要をどう分け合うか」を暗黙の前提として組まれてきた計画の、その前提が入れ替わる。
同時に、供給側にも余裕はない。2026年度供給計画では、2026年度から2035年度までについてEUE(確率論的必要供給予備力)を指標に供給信頼度が評価され、複数のエリアで信頼度基準を超過する厳しい状況が示されている。需要が戻る局面で、供給力の確保と柔軟性の確保が同時に問われている。
戻ってくるのは電力量だけではない。より速く、より鋭く戻るのは、ピークと変動である。
データセンターは24時間ほぼ一定の負荷を持つが、立地は特定地域に集中し、系統の一点に大きな塊として現れる。押し上げられるのは全国の平均需要よりも、地域単位のピークである。同時に供給側では太陽光が増え続け、昼間の余剰と夕方の立ち上がりが構造として固定されていく。
1.4観察④ 出力制御の全国化
第四の観察が、前三者の帰結である。
日本の全国・年間で見たVRE比率は2024年で12.6%だが、同じ年の5月には17.1%に達している。エリア単位・瞬時値で見れば、突破はさらに早い。そして事実として現れているのが出力制御である。
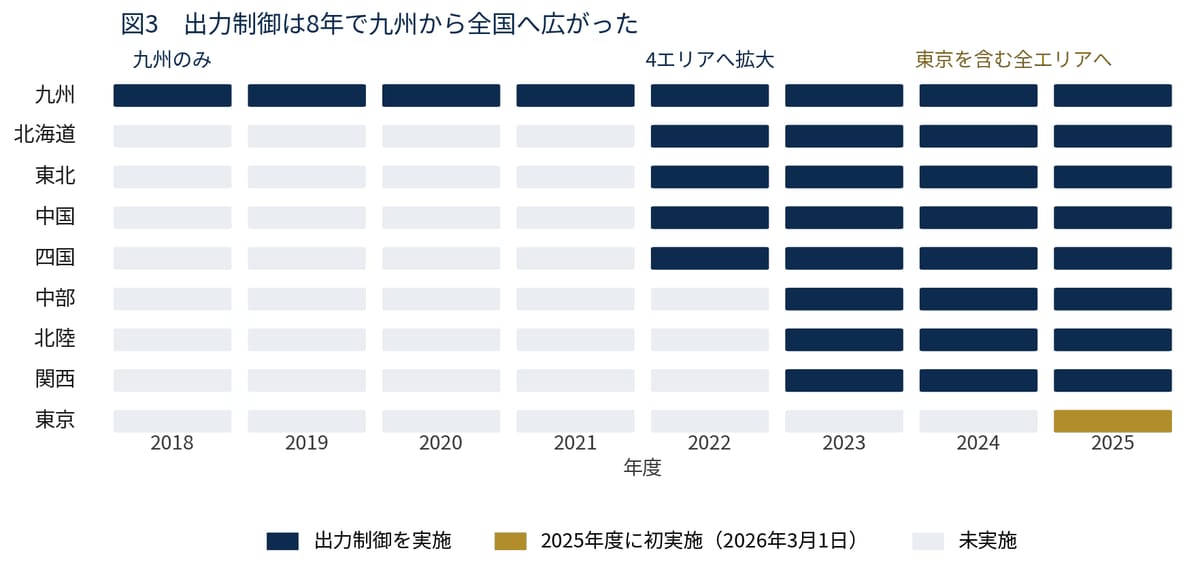
出典:資源エネルギー庁「再生可能エネルギーの出力制御に関する短期見通し等について」および東京電力パワーグリッドの公表資料(2026年3月1日)をもとにLONGNOW作成。沖縄エリアを除く
日本で最初の本格的な出力制御は2018年、九州で実施された。2022年度に北海道・東北・中国・四国へ、2023年度に中部・北陸・関西へ広がった。そして2026年3月1日、東京エリアでも初めて実施された。制御量は184万kW。これにより全国10エリアのすべてが出力制御を経験したことになる。最初の実施から8年での全国化である。
注目すべきはその原因である。九州の制御率が突出して高いのは、再エネ比率が高い一方で需要が伸びず、他エリアへの送電に制約があるためとされている。連系線の活用率は東北85%、九州80%とすでに逼迫している。
1.5三つの症状と、ひとつのRoot Wall
四つの観察は、実務の現場では三つの異なる症状として現れている。
表1-1 三つの症状
| 症状 | 現れ方 | 誰が困っているか |
|---|---|---|
| 電気が捨てられる | 出力制御の全国化。2023年度の制御量は過去最大 | 再エネ事業者・系統運用者 |
| 投資判断が定まらない | 次世代電源に投資すべきか否かで社内が割れる | 電力・素材・製造業の経営層 |
| 製造で勝っても儲からない | 世界一の機器を出荷しても、運用の主導権を持てない | 機器メーカー |
これらは別々の問題に見える。しかし構造をたどると、いずれも同一の根に行き着く。
束ねる層の不在。日本で電気が捨てられているのは、その瞬間に発電設備が足りないからではない。すでに存在する供給力と需要を、時々刻々の需給として束ねる仕組みが足りないからである。投資判断が定まらないのも、機器メーカーが運用の主導権を持てないのも、同じ空白に由来する。
Root Wallとは、症状の背後にある構造的な根本原因を指す。症状に個別に対処しても、根が同じであれば別の症状として再発する。逆に根に手を入れれば、複数の症状が同時に解ける。
本レポートの残りは、このRoot Wallをどう扱うかに費やされる。
第2部
理論による切断
ここからは、LONGNOWの各フレームで電力産業を切っていく。フレームごとに見えるものが違い、そして最後にひとつの場所を指す。
2.1産業OS三層で電力を切る
産業OS理論は、あらゆる産業が三つの層で構成されると見る。インフラ層、プラットフォーム層、そして知能層である。電力にこれを当てると、次のようになる。
表2-1 電力産業の三層構造
| 層 | 電力における中身 | 現在の主な保有者 | 競争の性質 |
|---|---|---|---|
| 知能層 | 最適解の定義。何が正しい運用判断かを決める | 未確定 | 定義権をめぐる競争 |
| プラットフォーム層 | 卸電力市場、需給調整市場、容量市場、アグリゲーション | 市場運営者・アグリゲーター | 接続数と標準の競争 |
| インフラ層 | 発電設備、送配電網、計量、通信 | 電力会社・機器メーカー | 規模と原価の競争 |
序論で見たとおり、インフラ層のうち発電設備の製造は、すでに規模と原価の競争として決着しつつある。プラットフォーム層は制度として立ち上がりつつある。そして知能層は空いている。
知能層の支配とは、その産業における「最適解の定義権」を自社が持つことを意味する。何が正しい意思決定かを定義できる者が、ルールメーカーになる。
2.2LCV ―― A値がデフレする産業の設計
LCV(Life Cycle Value)は、資産の生涯価値をA×B×Cとして捉える枠組みである。Aは初期価値、Bは維持力、Cは成長力。重要なのは、これが加算ではなく乗算だということだ。どれか一つがゼロに近づけば、全体がゼロに近づく。
電力設備はこの枠組みが最も素直に効く領域である。そしてすでに見たとおり、Aは構造的にデフレしている。
Aが縮む産業では、価値はBとCが担うしかない。造る競争が決着したとき、競争の重心は「使う」側へ移動する。
具体例:次世代太陽電池をこの枠組みで見る
フィルム型ペロブスカイト太陽電池は、日本の次世代電源として最も注目される技術である。2026年3月、積水化学工業と積水ソーラーフィルムが「SOLAFIL」の事業を開始した。日本のメーカーによるペロブスカイト太陽電池の発売は、これが初とされる。
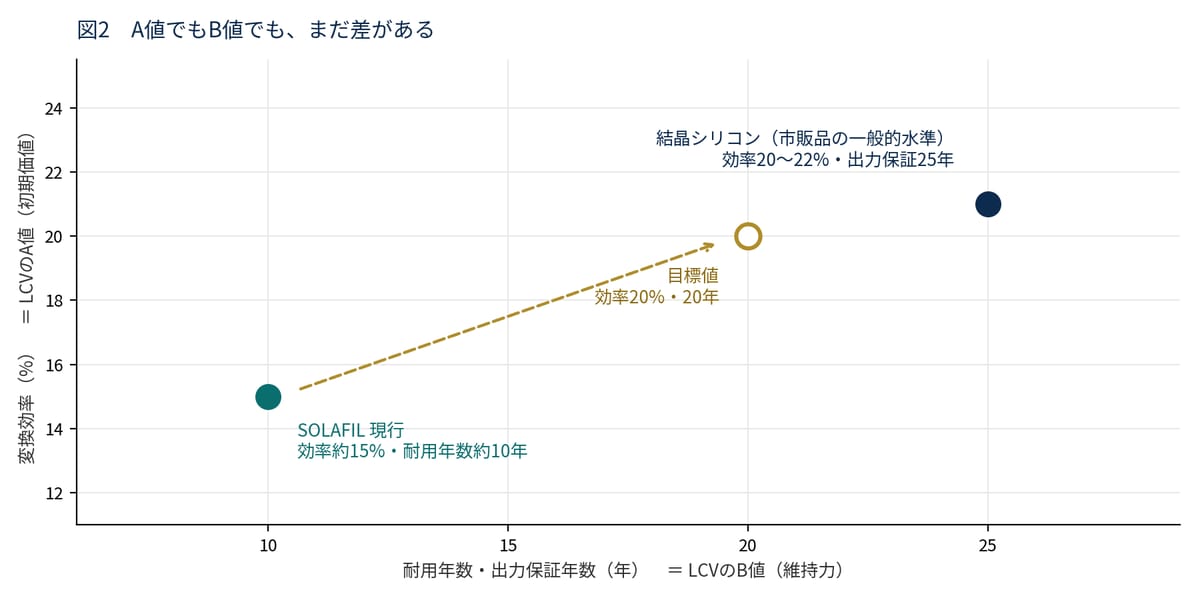
出典:積水化学工業の公表仕様および業界一般値をもとにLONGNOW作成
現行仕様は変換効率約15%、耐用年数約10年。目標値は効率20%、20年である。一方、結晶シリコンの市販モジュールは効率20〜22%、出力保証25年が一般的な水準にある。
つまり現時点では、A値でシリコンに劣り、B値では半分以下の水準にある。乗算である以上、B値の劣位は全体を直接押し下げる。
これは技術的な優劣の指摘ではない。事業設計の順序の問題である。Aで勝てない産業に、Bがさらに弱い製品を投入するのであれば、価値はCで取り返すしかない。だがCの設計は、現在の議論からほぼ抜け落ちている。
2.3Dual Loop と静脈優先原則
Dual Loopは、事業を二つの循環として捉える枠組みである。設計し、つくり、送り出す動脈(Creation Loop)。使われ、動き、劣化し、更新される静脈(Operation Loop)。この二つがひとつの学習システムとして閉じたとき、初めて資産は時間とともに強くなる。
静脈優先原則とは、資源配分において静脈側を先に設計せよという指針である。順序の問題であって、動脈が不要だという意味ではない。
電力に当てると、動脈は発電設備の設計・製造・建設であり、静脈は運用・制御・保守・更新である。そして本レポートがここまで見てきたのは、静脈側に律速が移ったという事実にほかならない。
表2-2 電力産業のDual Loop
| 動脈(Creation Loop) | 静脈(Operation Loop) | |
|---|---|---|
| 電力における中身 | 発電設備の設計・製造・建設 | 需給制御・蓄電・需要応答・保守 |
| 競争の急所 | 規模と歩留まりによる原価 | 最適解の定義と、束ねる範囲 |
| 現在の勝者 | 中国(製造・輸出) | 未確定 |
| 日本の位置 | 機器では世界最大級の供給側 | 経路は持つが、定義権はない |
2.4連続性の錯覚 ――「太陽電池」というラベル
連続性の錯覚とは、未加工の既存資産をそのまま新領域に持ち込む意思決定を指す。失敗の共通式は単純である——未加工の既存資産+表層の類似=連続性の錯覚。表層のラベルが一致していることが、参入先市場のCOG(戦略的重心)との適合検証を省略させる。
ペロブスカイトにおける表層のラベルは「太陽電池」である。このラベルが一致しているために、次のような推論が成立してしまう。日本はかつて太陽電池で世界一だった。ペロブスカイトも太陽電池である。だから取り返せる、と。
だがシリコンPVの市場において、COGはすでに移動を終えている。競争の急所は「規模と歩留まりによる製造原価」に固定され、その急所は中国が握った。同じCOGで戦えば、結果は最初から見えている。
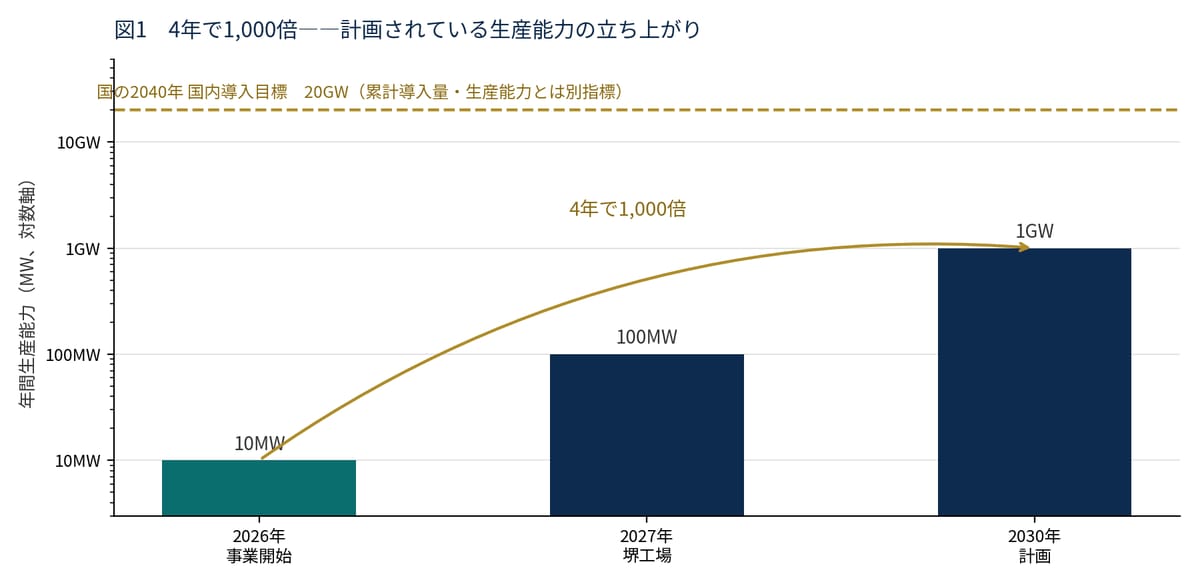
出典:積水化学工業および経済産業省の公表資料をもとにLONGNOW作成。20GWは累計導入量の目標であり、生産能力とは別指標
旧シャープ堺工場を活用した100MWラインが2027年に量産開始、2030年に年産1GW級。総投資は約3,100億円、うち約半分が政府補助とされる。4年で100倍というこの立ち上がり計画そのものが、事業の性格を物語っている。これは技術開発ではなく、装置産業の規模競争への参入である。
問うべきは「この資産は転用できるか」ではない。「この資産は、参入先のCOGに効く形に加工されているか」である。加工を省いた参入は、資産の強さそのものがリスク要因に転化する。
では勝ち筋はないのか
ある。ただし軸が違う。環境省の資料は、ペロブスカイトの価値を明確に位置づけている——従来型では設置が困難だった、耐荷重性の低い屋根や建物の壁面等への導入が可能になる、と。
これは「より安く発電する」ではない。「これまで発電できなかった場所を発電させる」である。そしてこの軸に立った瞬間、COGが移動する。競争の急所は製造原価ではなくなり、建材との統合、施工方法、電装設計、保守と更新へ移る。この領域は、中国勢が輸出だけでは取れない。モジュールは船で運べるが、施工体制と保守網は運べないからだ。
さらにもう一段ある。建物外皮に貼られたペロブスカイトは、その建物のエネルギー管理と物理的に一体化する。需要側インフラの結節点になり得るということだ。
単体のパネルとして売れば負ける。建物エネルギーOSの構成要素として売るなら、別の勝負になる。
2.5フラクタル構造と、エネルギー固有のねじれ
産業OS理論のフラクタル構造論は、物理資産の保有とデータ取得の関係を扱う。ソフトウェア専業のプレイヤーが取得できるのは、クラウドに上がった段階ですでに加工・圧縮された「抽象化後のデータ」に過ぎない。インバータが系統擾乱に反応した瞬間の制御ログ、風車のピッチ角が突風に応答した瞬間の値——こうした物理制御の一次データは、物理資産を保有する者にしか原理的に取得できない。
保有それ自体は価値ではない。保有は一次データを取得するための必要条件だが、十分条件ではない。保有者と事業者が分かれる領域では、保有者の同意・機器の接続性・制御を届ける経路という三つが揃って初めて、経路が開く。競争力を生むのは、この三条件を設計として確保し、運用イベントデータを設計側へ還流させる構造である。
ここで、エネルギー固有のねじれが生じる。
製造業であれば、資産の保有者と事業者は多くの場合一致する。だが電力の需要側では、資産を保有しているのは家庭であり事業所である。エコキュートを保有しているのはメーカーでも電力会社でもなく、その家に住む人だ。
したがって「保有すれば一次データが取れる」という命題は、需要側では素直に成立しない。一次データへの経路は、保有者の同意と、機器の通信機能と、制御を届ける経路という三つの条件を同時に満たしたときにだけ開く。
これは理論の反証ではなく、適用条件の特定である。そして第3部で見るとおり、この三条件をめぐる攻防が、いま現実に進行している。
第3部
定義権の地図
第2部で切ったすべてのフレームが、ひとつの場所を指している。最適解の定義権である。ではそれは、いま誰が握っているのか。日本の需要側で現に進行している事例から、地図を描く。
3.1上げDRという実例
いま日本で、最適解の定義権をめぐる攻防が最も具体的に観察できるのが、家庭用ヒートポンプ給湯機を対象とした「上げDR」である。
上げDRとは、需要を減らすのではなく増やす方向のデマンドレスポンスを指す。太陽光の出力が需要を上回りやすい昼間に需要をシフトさせ、捨てられるはずだった電気を吸収する。
実証から商用へ
東京電力エナジーパートナーは2025年4月から6月にかけて、三菱電機およびダイキン工業製のエコキュートを対象に、遠隔制御によるデマンドレスポンスの実証を実施した。制御計画はエナジーゲートウェイが策定し、メーカーのクラウドサービスを通じて機器を制御する。従来は利用者自身の操作に頼っていた需要シフトを遠隔操作によって行い、昼間時間帯に調整力を創出できることが確認された。
実証はすでに商用に移っている。同社は2025年11月、ダイキン製・パナソニック製・三菱電機製のエコキュートを遠隔制御する準備が整ったとして、家庭向けDRサービスの対象機器にエコキュートを追加した。九州電力も2026年8月、パナソニック・ダイキン工業製を対象とする家庭向けDRの共同実証を開始している。
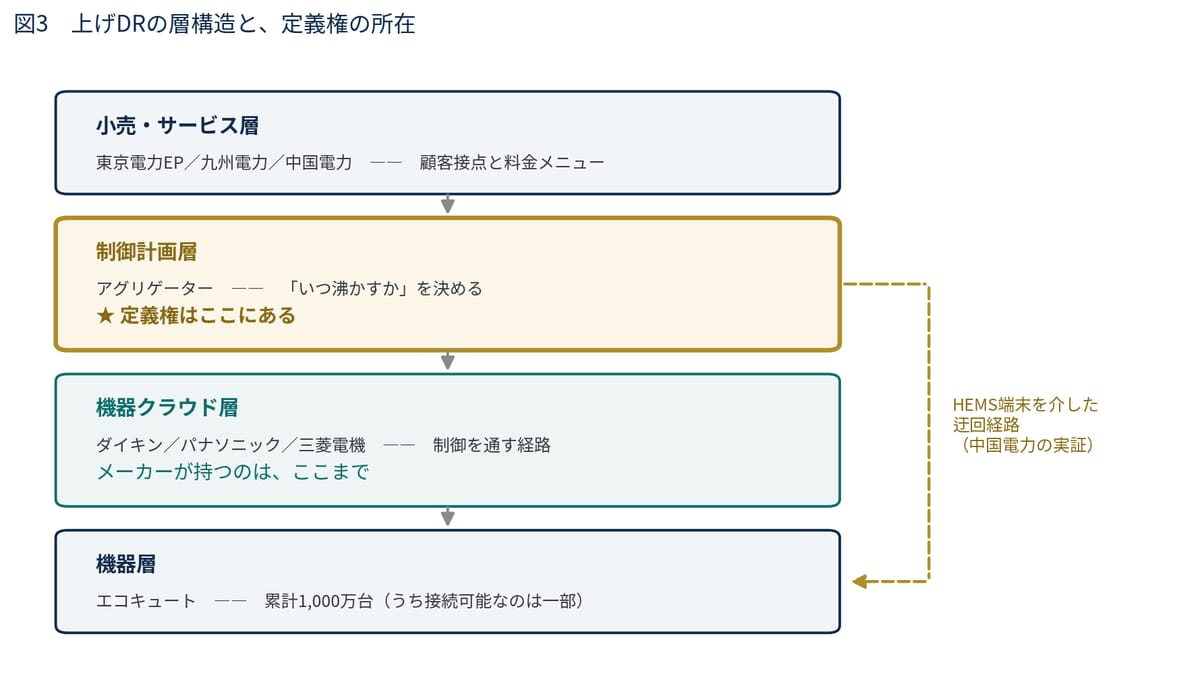
出典:東京電力エナジーパートナー、九州電力、中国電力の公表資料をもとにLONGNOW作成
層に分けると、位置関係がはっきりする。制御計画を策定しているのはアグリゲーターであり、メーカーのクラウドは、その制御を通す経路として使われている。「いつ沸かすか」を決めているのは、機器をつくった側ではない。
しかも経路はひとつではない。中国電力の実証では、メーカークラウドを経由せず、ストリーミングデバイスをHEMS機器として使う迂回路が組まれている。制御を届ける方法は、機器メーカーの独占ではない。
メーカーは、クラウドを持っている。だが「いつ沸かすか」を決めているのは、メーカーではない。
3.2需要側にすでにある資産
この攻防の対象となっている資産の規模を確認しておきたい。
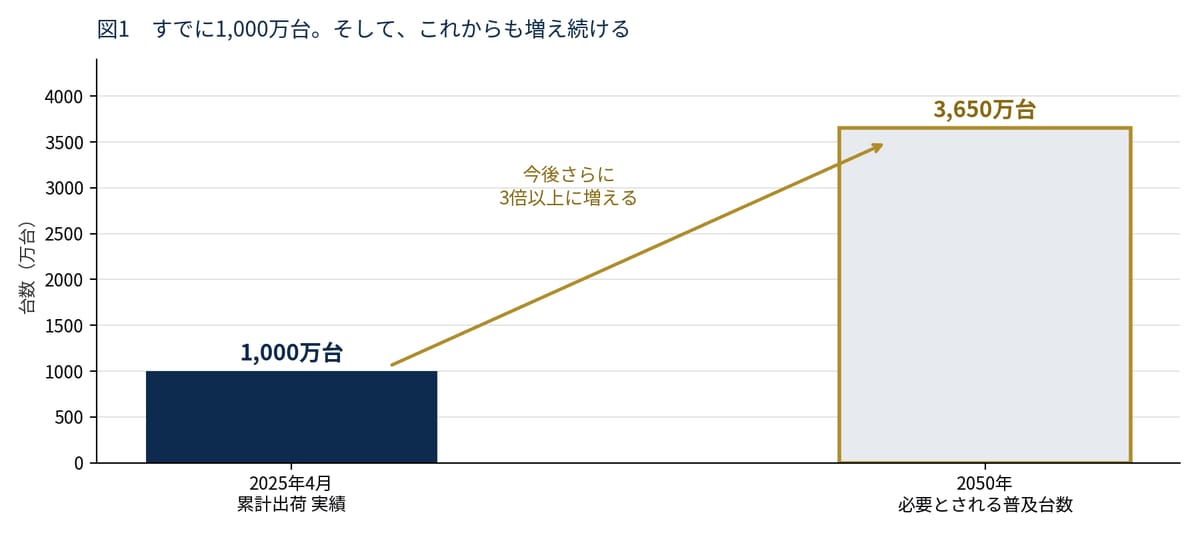
出典:日本冷凍空調工業会(2025年4月11日)およびヒートポンプ・蓄熱センターの提言(2024年)をもとにLONGNOW作成
2025年4月、エコキュートの累計出荷台数が1,000万台を突破した。ヒートポンプ・蓄熱センターの提言によれば、2050年カーボンニュートラルの達成には約3,650万台までの普及拡大が必要とされている。
ここで指標の定義を確認しておく。1,000万台は累計出荷台数であり、現存する設置ストックではない。更新・廃棄された旧機を含むため、稼働台数はこれより少ない。それでも数百万台規模の熱蓄積資産が家庭に設置済みであるという事実は変わらない。
この1,000万台を「省エネ給湯機が1,000万台売れた」と読むのが、製品としての読み方である。本レポートはそう読まない。
エコキュートは、電気を熱に変えて貯湯タンクに溜める装置である。つまり電力を熱の形で貯蔵している。そして沸き上げの時間は動かせる。日本冷凍空調工業会自身が、沸き上げ時間を柔軟に変える「上げデマンド・レスポンス」が可能であると明言している。
蓄電池が供給側の調整弁だとすれば、エコキュートは需要側の調整弁である。日本には、その調整弁が累計1,000万台規模で供給され、数百万台規模のストックとして現に設置されている。
そして、ずらすことが改善になる
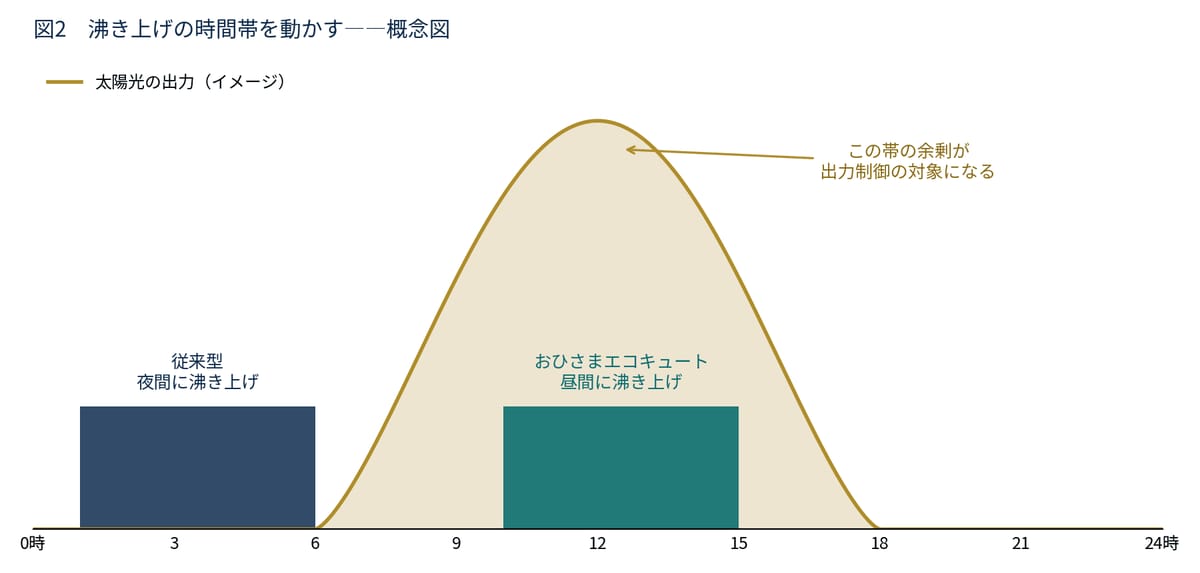
出典:各社の公表資料をもとにLONGNOW作成。太陽光の出力曲線は説明のための概念的な表現であり、実測値ではない
従来のエコキュートは主に夜間の安い電力で沸き上げてきた。これに対し「おひさまエコキュート」は主に昼間に沸き上げる。第1部で見たとおり、日本ではすでに全エリアで出力制御が実施される段階に入っている。昼間の沸き上げは、捨てられている電気を熱として吸収する。
注目すべきは、このシフトが利用者にとって我慢ではないという点だ。昼間は夜間より空気が暖かいためヒートポンプの効率が上がり、湯を使うまでの時間が短いため貯湯タンクの放熱ロスも小さくなる。需要をずらすことが、そのまま性能の改善になっている。
多くのデマンドレスポンスは、利用者に不便を求め、その対価を払うという構造を持つ。だから普及に限界がある。昼間沸き上げにはその構造がない。この非対称性は、他の可制御負荷にはほとんど見られない性質である。
3.3定義権マップ
以上を一般化し、電力産業における定義権の所在を一枚に整理する。
表3-1 電力産業における定義権マップ
| 領域 | 定義権の中身 | 現在の保有者 | 確定度 |
|---|---|---|---|
| 系統運用の基準 | 周波数・電圧の維持基準、接続ルール | 一般送配電事業者・規制当局 | 確定(法定) |
| 市場の設計 | 需給調整市場・容量市場の商品設計 | 制度側 | 確定に近い |
| 卸価格の形成 | 時間帯別の価格シグナル | 市場(参加者の総体) | 確定 |
| 需要側の制御計画 | いつ、どの機器を、どう動かすか | アグリゲーター(系列中心) | 未確定 |
| 機器への接続仕様 | どの機器が、どの経路でつながるか | メーカー各社(個別) | 未確定 |
| 束ねる範囲の設計 | 誰の資産を、どこまで横断して束ねるか | 空白 | 未確定 |
注:確定度は2026年8月時点のLONGNOWによる評価。制度変更により変動しうる
この表が示すのは、上位三つの領域はすでに公的に確定しており、下位三つが空いているということである。そして空いている三つは、いずれも需要側にある。
3.4だが、プラットフォームはまだ存在しない
経路があり、商用サービスも立ち上がっている。ではもう決着がついたのか。まだである。
現在組み上がっているのは、電力会社ごと・メーカーごとの個別接続の束にすぎない。多対多を標準インターフェースで媒介する層は、まだ存在しない。VPP/DRプラットフォーマー、小売事業者・アグリゲーター、機器メーカーによるコンソーシアムがIoTルートの要求事項を整理している段階にあり、一般家庭の低圧リソースの実際の制御を含むフィールド実証は2027年度に予定されている。
接続できる機器の範囲も限られている。中国電力の実証の参加条件は、パナソニック製またはダイキン製の2021年製以降・無線LAN付エコキュートを設置していることだった。累計出荷1,000万台という母数と、実際に制御できる台数のあいだには、大きな落差がある。
そして層が未確定であるということは、そこに入る余地が残っているということでもある。系列のアグリゲーターは、親会社の営業区域には強い一方で、他社の顧客基盤には入りにくい。垂直には強く、水平には弱い。個別接続の束を横につなぐ位置は、系列に属さない事業者にしか取れない可能性がある。
第4部
理論の限界条件
産業OS理論をエネルギーにそのまま持ち込むことはできない。この産業には、他の多くの産業にはない二つの固有条件がある。この留保を置かない議論は、実務家には届かない。
4.1貯蔵できないという物理
第一に、電気は貯蔵できない。生産と消費が同時でなければならないという物理制約は、他の多くの産業にはないものである。蓄電池はこの制約を緩和するが、解消はしない。
この制約が意味するのは、電力産業では「在庫」という緩衝装置が使えないということだ。製造業であれば、需要変動は在庫が吸収する。電力では、変動はその瞬間に誰かが吸収しなければならない。
したがって電力における知能層は、他産業よりも時間解像度が高い。「何が最適か」を年次や月次ではなく、秒から30分の単位で定義し続ける必要がある。これは知能層を握ることの難度を上げると同時に、いったん握った者の優位を強くする。
4.2法定された定義権
第二に、送配電網は規制下の自然独占である。こちらが決定的だ。
産業OS理論の中核には「ルールを設計する者が、造らずして最大の利益を得る」という命題がある。しかしエネルギーでは、ルールの相当部分を規制当局と系統運用者が法令として書いている。「最適解の定義権」の一部は、はじめから市場プレイヤーの手が届かないところにある。
表3-1で上位三つの領域を「確定」としたのは、この理由による。系統運用の基準も、市場の商品設計も、民間企業が奪いにいける対象ではない。
限界条件 エネルギー産業における産業OS戦略は、「定義権を奪う」ではなく「定義権が公的に保持された領域の内側で、知能層をどこに置くか」という設計問題になる。
4.3したがって、問いはこう変わる
この二つの限界条件を踏まえると、実務上の問いは次のように具体化される。
- 公的に確定した領域は、前提として受け入れる。ここで戦っても消耗するだけである
- 空いている領域——需要側の制御計画、機器への接続仕様、束ねる範囲の設計——に資源を集中する
- そして制度側が標準を定める前に、事実上の標準を作る側に回れるかを問う
第三点が最も重い。制度が標準を定めたあとでは、その標準に適合するコストを払う側になる。定めるより前に事実上の標準を作った者だけが、標準の側に立てる。2027年度に予定されているフィールド実証は、その意味で期限に近い。
第5部
未来 ―― 三つの分岐
以下は予測ではなく、構造から導かれるシナリオである。どれが起きるかは、今後数年の意思決定で決まる。それぞれの帰結を先に見ておくことに意味がある。
5.1シナリオA 系列垂直統合
最も自然に進行しうる未来である。大手電力各社が、自社系列のアグリゲーターを通じて自社エリアの需要側資源を囲い込む。顧客接点と料金メニューを持つ強みがそのまま効き、実証から商用への移行もすでに始まっている。
この場合の帰結
需要側の制御計画は、エリアごとに分断される。機器メーカーは各社のクラウド接続要件に個別対応する立場に固定され、接続の負担だけが増える。全国大での最適化は行われず、連系線の制約を越えた融通は進まない。第1部で見たRoot Wall——束ねる層の不在——は、部分的にしか解消しない。
そして機器メーカーにとっては、Creation層の優位がOperation層に転化しないまま固定される。これが最も可能性が高く、日本のメーカーにとって最も不利な未来である。
5.2シナリオB 標準インターフェース
業界横断のコンソーシアムがIoTルートの標準を確立し、多対多の接続が成立する未来である。2027年度のフィールド実証が、その分岐点になる。
この場合の帰結
機器メーカーは一つの仕様に対応すれば、すべてのアグリゲーターとつながる。接続コストが下がり、参加台数が増える。参加が増えるほど価値が上がるという、プラットフォーム本来の動きが生まれる。
そして重要なのは、この構造では系列に属さない事業者が有利になることだ。垂直に強い系列アグリゲーターは他社の顧客基盤に入りにくいが、独立系は横断できる。個別接続の束を横につなぐ位置を、独立系が取る余地がここにある。
日本のメーカーにとっては、標準化に主体的に関与できるかどうかが分かれ目になる。標準を作る側に回れば、Operation層への足がかりを得る。傍観すれば、対応コストを払う側に固定される。
5.3シナリオC 上からの侵入
第三の可能性は、国内の議論とは無関係に進行する。海外プラットフォーマーが、機器の上位レイヤーから降りてくる未来である。
この経路はすでに部分的に開いている。中国電力の実証がストリーミングデバイスをHEMS機器として使ったように、制御を届ける経路は機器メーカーの独占ではない。汎用の家庭内デバイスと汎用のクラウドがあれば、機器メーカーを迂回して需要側資源に到達できる。
侵入者は、機器メーカーの顔をしている
ただし、このシナリオの主体を汎用クラウドを持つビッグテックと想定するのは、おそらく誤りである。最も現実的な侵入者は、機器メーカーの顔をした、束ねる装備を持つ同業者だ。
典型がシュナイダーエレクトリックである。配電盤とブレーカーというCreation層の出自を持ちながら、買収・出資・売却による再編・提携を組み合わせて静脈側の装備を外部から編成し(AVEVAによる運用ソフトウェア基盤、分散リソース制御ソフトウェアの取得と再編、電力系統デジタルツインの取り込み)、2025年11月には系統運用・分散リソース制御・設備地図を統合したOne Digital Grid Platformを発表した。さらに2026年、家庭側OSであるKrakenとの戦略提携により、系統側と家庭側の両方から束ねる層を挟み込む構図が成立している。Krakenは国内大手都市ガス会社との提携を通じて、すでに日本市場に入っている。
この経路が危険なのは、警戒されないことである。100年来の設備取引先である機器メーカーは、脅威として認識されにくい。そして装備は実証段階ではなく、各国の電力会社で商用稼働している。第4回の連載で詳述したとおり、国内の多対多標準が2027年度の実証を待つあいだに、実装済みの層が外から持ち込まれれば、標準は議論の外で事実として決まる。
この場合の帰結
日本のメーカーは、世界一の機器を製造し続けながら、その機器が「いつ何をするか」を海外のプラットフォームに決められる立場になる。これは序論で立てた中心命題——Creation層の制覇はOperation層の支配に転化するか——に対する、最も苦い形の回答である。
そして電力という産業の性質上、この事態には安全保障上の含意も生じる。需要側資源の制御が国外のプラットフォームに依存することの意味は、経済合理性だけでは論じきれない。
5.4分岐点はどこにあるか
表5-1 三つのシナリオの比較
| シナリオA 系列統合 | シナリオB 標準化 | シナリオC 上からの侵入 | |
|---|---|---|---|
| 駆動する力 | 顧客接点と料金メニュー | 接続コストの低減圧力 | 汎用デバイスとクラウド |
| 束ねる範囲 | エリア内 | 全国・多対多 | 機器を横断 |
| メーカーの位置 | 接続の下請け | 標準の共同設計者 | 上位に従属 |
| 独立系の余地 | 小さい | 大きい | 淘汰される |
| Root Wallの解消 | 部分的 | 本格的 | 解消するが国外依存 |
三つは排他的ではない。領域ごとに、あるいは時期ごとに混在しうる。しかし方向を決めるのは、標準インターフェースが誰の手で、いつ確立されるかという一点である。
定義権が空いているうちは、誰でも取れる。取られたあとでは、製造の優位は運用への従属に転化する。
第6部
経営判断への問い
本レポートは処方箋を提示しない。誰が動くべきかを断定すれば、それ自体が論争的になるからだ。代わりに、各社が自社に向けるべき問いを置く。
6.1CEO・CTOへの問い
問い① 御社が売っているのは、補助金が切れれば需要が消える「単体の製品」か。それとも、顧客のインフラに組み込まれ、データを還流させながら価値を生み続ける「OSの一部」か。
問い② 御社の設備が生んだ運用データは、次の投資判断と次世代の設計に還流しているか。それとも、記録されたまま止まっているか。
問い③ 御社が新領域へ持ち込もうとしている資産は、参入先のCOGに効く形に加工されているか。それとも、ラベルの一致だけで転用できると考えていないか。
問い④ 御社は「最適解を定義する側」なのか、「最適解を計算する受託先」なのか。この区別は、社内で明示的に合意されているか。
6.2判断のチェックリスト
投資判断を稟議に上げる前に、主軸が明示されているかを確認する。三つの論理はそれぞれ単独では正当でありうるが、どれを主軸とするかが決まっていない提案は、必ず賛否両論になり、判断基準があいまいなままGoが出る。
表6-1 主軸別の判断
| 主軸の置き方 | 判断 | 理由 |
|---|---|---|
| 発電コストで勝つ | 見送るべき | 終わった競争に後から参入することになる |
| 立地を解放する | 検討に値する | COGが製造原価から施工・保守へ移る |
| 需要側の結節点を取る | 最も射程が長い | 定義権が空いている唯一の領域に接続する |
6.3COGとCOEの置き場所
最後に、組織設計の論点をひとつ置く。
COG(Center of Gravity)は、その事業における戦略的重心——どこで勝負するかを指す。COE(Center of Execution)は、その重心を成果に変換する実行拠点を指す。多くの企業で起きる失敗は、COGを需要側に移したにもかかわらず、COEを従来どおり製造部門に置いたままにすることである。
電力・機器の文脈で言えば、COGを「需要側の制御計画」に置くと決めたなら、COEは製造でも研究開発でもなく、運用データを扱い、制度と接続し、外部と標準を設計できる部隊でなければならない。この不一致が残る限り、戦略は文書のなかにとどまる。
欠けているのは、資産でも技術でもない。それらを横につなぐ層の設計と、そこを取りにいく意志である。
日本には、世界一のヒートポンプ製造業がある。世界最大級の可制御負荷が、すでに設置されている。制御を届ける経路も、複数できている。第1部で特定したRoot Wallに対する答えは、すでに国内に出揃っている。
決まっていないのは、誰がそれを束ねるかだけである。
付録
初出・図表・用語・出典
本レポートの素材と、参照した資料の一覧である。
A 初出一覧
| 掲載 | 表題 | 本レポートでの対応 |
|---|---|---|
| 序論 | 0.26ドルのパネル ―― 発電設備の競争が終わったあと、何が競争になるのか | 序論・第2部2.2 |
| 第1回 | 20年ぶりに、需要が戻る ―― 減少局面の終わりに、何が問われるのか | 第1部1.3・1.4 |
| 第2回 | 造る側の賭け金 ―― ペロブスカイトは戦略投資たりうるか | 第2部2.4・第6部6.2 |
| 第3回 | 数千万台の、見えない蓄電池 ―― 定義権は、まだ決まっていない | 第3部全体 |
| 第4回 | 造る側から、束ねる側へ ―― シュナイダーだけが、なぜ渡れたのか | 第5部5.3・第6部 |
B 図表一覧
| 番号 | 表題 |
|---|---|
| 図0-1 | パネル価格の崩落と発電量の立ち上がり(1975–2025年) |
| 図1-1 | 中国:太陽光が風力を追い越した年(2000–2025年) |
| 図1-2 | 地域別・発電量の増減率(2000→2025年) |
| 図1-3 | 日本の電源構成の推移(2000–2025年) |
| 図1-4 | 出力制御の実施エリアの拡大(2018–2025年度) |
| 図2-1 | A値でもB値でも、現時点では差がある |
| 図2-2 | 計画されている生産能力の立ち上がり |
| 図3-1 | 上げDRの層構造と、定義権の所在 |
| 図3-2 | エコキュートの累計出荷台数と、2050年に必要とされる普及台数 |
| 図3-3 | 沸き上げ時間帯のシフト(概念図) |
| 表1-1 | 三つの症状 |
| 表2-1 | 電力産業の三層構造 |
| 表2-2 | 電力産業のDual Loop |
| 表3-1 | 電力産業における定義権マップ |
| 表5-1 | 三つのシナリオの比較 |
| 表6-1 | 主軸別の判断 |
C 用語集
| 用語 | 定義 |
|---|---|
| 産業OS | 産業を、インフラ層/プラットフォーム層/知能層の三層構造として捉える枠組み |
| COG | Center of Gravity。その事業における戦略的重心。どこで勝負するかを指す |
| COE | Center of Execution。COGを成果に変換する実行拠点 |
| LCV | Life Cycle Value。資産の生涯価値を A(初期価値)×B(維持力)×C(成長力)として捉える枠組み。乗算であることが要点 |
| Dual Loop | 設計・製造・出荷の動脈(Creation Loop)と、運用・保守・更新の静脈(Operation Loop)。二つが一つの学習システムとして閉じることを目指す |
| 静脈優先原則 | 資源配分において静脈側を先に設計せよという指針。順序の問題であり、動脈が不要という意味ではない |
| Root Wall | 複数の症状の背後にある構造的な根本原因。症状に個別対処しても、根が同じであれば別の症状として再発する |
| 連続性の錯覚 | 未加工の既存資産をそのまま新領域に持ち込む意思決定。表層のラベルの一致が、参入先COGとの適合検証を省略させる |
| 定義権 | その産業において、何が正しい意思決定かを定義する権限。知能層を握るとは、定義権を持つことを意味する |
| VRE | Variable Renewable Energy。変動性再生可能エネルギー。主に太陽光と風力を指す |
| 上げDR | 需要を増やす方向のデマンドレスポンス。再エネ余剰時に需要をシフトさせ、捨てられる電気を吸収する |
D 出典
- Ember「Yearly Electricity Data」(2026年6月版・CC-BY-4.0)
- Pew Research Center「How global energy production is changing, in 6 charts」(2026年7月20日)
- IRENA (2025), Nemet (2009), Farmer & Lafond (2016) via Our World in Data
- 資源エネルギー庁「再生可能エネルギーの出力制御に関する短期見通し等について」
- 電力広域的運営推進機関(OCCTO)「全国及び供給区域ごとの需要想定」
- 環境エネルギー政策研究所(ISEP)の集計
- 経済産業省「次世代型太陽電池戦略」(2024年11月)および環境省の公表資料
- 積水化学工業の公表資料
- 日本冷凍空調工業会「エコキュート累計出荷台数1,000万台突破について」(2025年4月11日)
- ヒートポンプ・蓄熱センターの提言(2024年)
- 東京電力エナジーパートナー(2025年4月21日・2025年11月4日)、九州電力(2026年8月3日)、中国電力(2024年6月7日)の各公表資料
- 米国建築脱炭素化連合「Momentum Q2|2026」(2026年7月16日)
- シュナイダーエレクトリックの公表資料(2026年上期決算、One Digital Grid Platform発表・2025年11月18日、Kraken戦略提携・2026年)
図版はすべて元データからLONGNOWが独自に作成したものです。Emberのデータは Creative Commons Attribution 4.0(CC-BY-4.0)に基づき利用しています。数値および制度の状況は2026年8月時点の公表資料に基づきます。本レポートは特定の企業の経営判断を評価するものではなく、投資および事業設計の主軸の置き方を論じるものです。